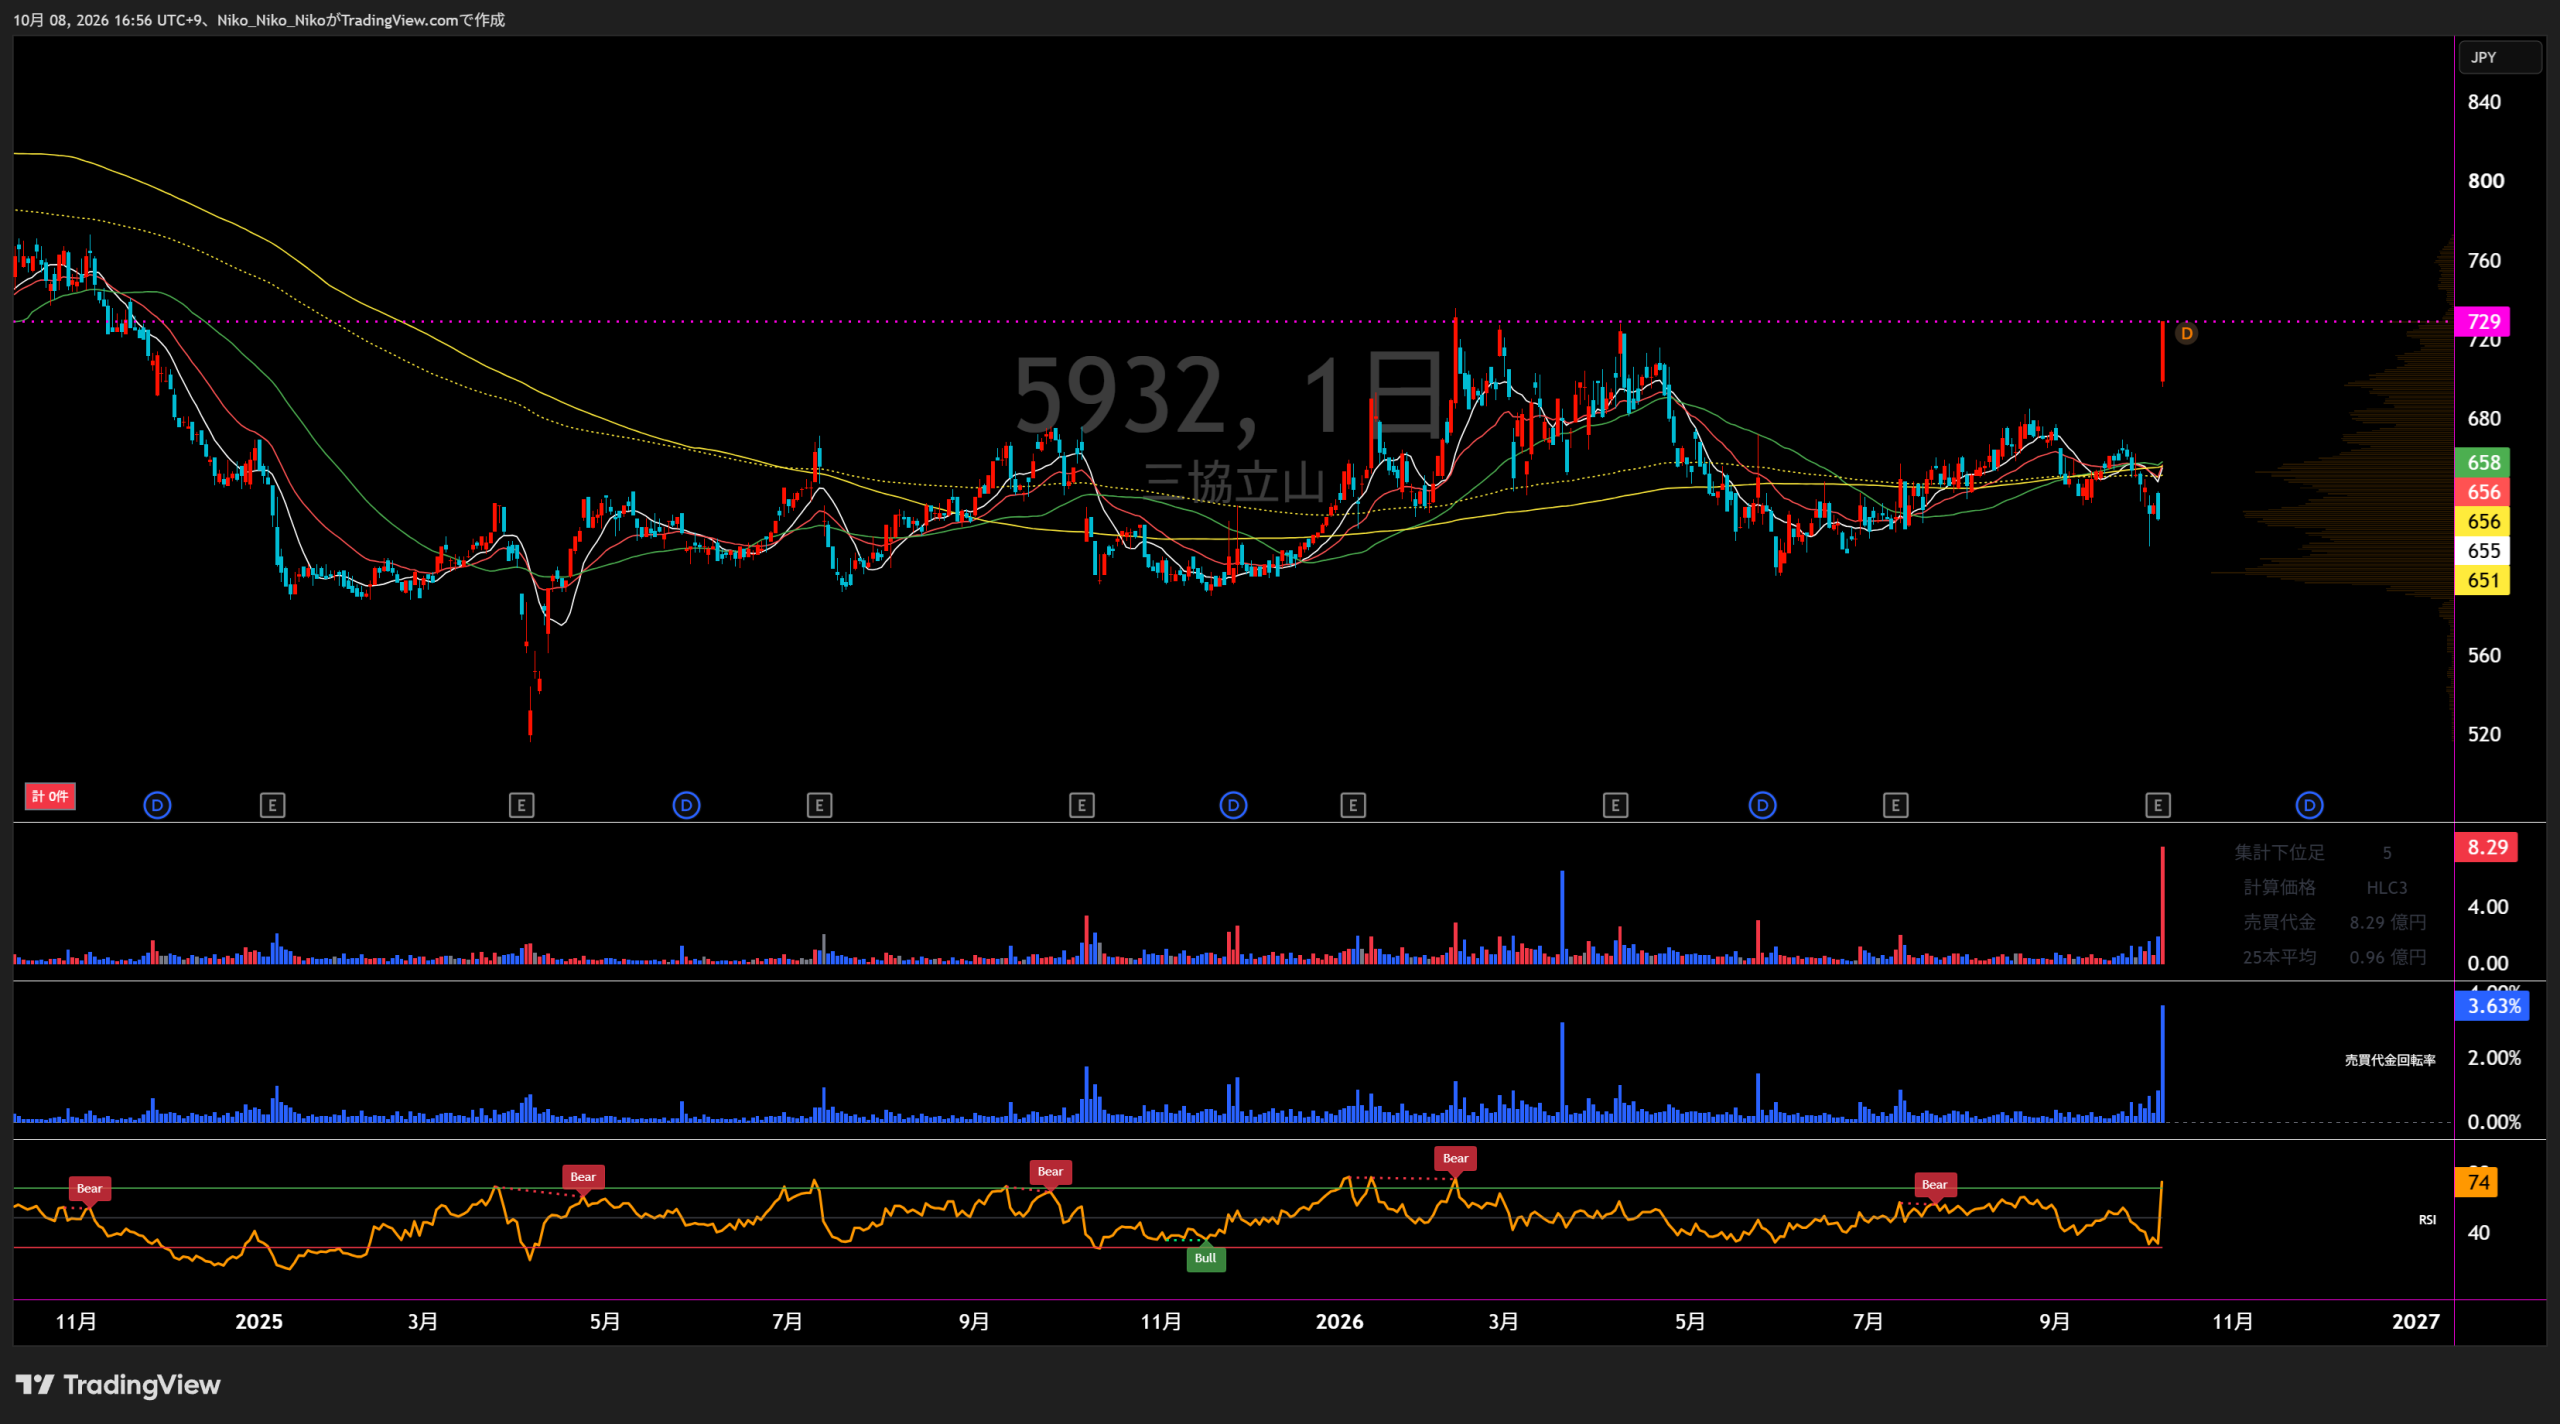
5932 三協立山
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
建材事業
マテリアル事業
商業施設事業
国際事業
直近5年業績サマリー
| 業績項目 | 2022年5月期 | 2023年5月期 | 2024年5月期 | 2025年5月期 | 2026年5月期 | 2027年5月期 会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 340,553 | 370,385 +29,832 / +8.8% | 353,027 △17,358 / △4.7% | 359,424 +6,397 / +1.8% | 357,533 △1,891 / △0.5% | 390,000 +32,467 / +9.1% |
| 営業損益 | 3,782 | 2,669 △1,113 / △29.4% | 3,807 +1,138 / +42.6% | 1,545 △2,262 / △59.4% | 1,546 +1 / +0.1% | 4,000 +2,454 / +158.7% |
| 経常損益 | 4,198 | 3,419 △779 / △18.6% | 3,880 +461 / +13.5% | 944 △2,936 / △75.7% | 882 △62 / △6.6% | 1,500 +618 / +70.1% |
| 当期純利益 | 395 | 1,630 +1,235 / +312.7% | △1,019 △2,649 / △162.5% | △2,336 △1,317 / △129.2% | △13,498 △11,162 / △477.8% | 1,000 +14,498 / +107.4% |
| EPS | 12.62円 | 52.02円 +39.40 / +312.2% | △32.53円 △84.55 / △162.5% | △74.54円 △42.01 / △129.1% | △430.74円 △356.20 / △477.9% | 31.91円 +462.65 / +107.4% |
| 一株配当金 | 15.00円 | 20.00円 +5.00 / +33.3% | 20.00円 ±0.00 / ±0.0% | 25.00円 +5.00 / +25.0% | 25.00円 ±0.00 / ±0.0% | 25.00円 ±0.00 / ±0.0% |
| 純資産 | 85,605 | 92,667 +7,062 / +8.2% | 99,483 +6,816 / +7.4% | 94,804 △4,679 / △4.7% | 94,241 △563 / △0.6% | — |
| 営業CF | 2,405 | △171 △2,576 / △107.1% | 17,196 +17,367 / +10,156.1% | 3,216 △13,980 / △81.3% | 5,404 +2,188 / +68.0% | — |
| 投資CF | △7,586 | △7,269 +317 / +4.2% | △8,620 △1,351 / △18.6% | △14,334 △5,714 / △66.3% | △6,042 +8,292 / +57.8% | — |
| 財務CF | 274 | 10,554 +10,280 / +3,751.8% | △6,769 △17,323 / △164.1% | 7,470 +14,239 / +210.4% | 7,462 △8 / △0.1% | — |
| フリーCF | △5,181 | △7,440 △2,259 / △43.6% | 8,576 +16,016 / +215.3% | △11,118 △19,694 / △229.6% | △638 +10,480 / +94.3% | — |
単位:百万円(EPS・配当を除く)。フリーCF=営業CF+投資CF。
1.会社予想と実績
売上高
売上高
売上高
売上高
売上高
売上高
営業損益
営業損益
営業損益
営業損益
営業損益
営業損益
経常損益
経常損益
経常損益
経常損益
経常損益
経常損益
当期純利益
当期純利益
当期純利益
当期純利益
当期純利益
当期純利益
EPS
EPS
EPS
EPS
EPS
EPS
2.達成・未達理由
アルミ地金高騰で建材・商業施設の採算は悪化しましたが、マテリアルや海外事業の増収により売上高は期首予想を上回りました。経常利益も予想超過。一方、特別損失等の影響を受け純利益は期首計画をやや下回りました。
地金連動の増収と欧州・タイの売上増で全社売上高は拡大しましたが、住宅着工低迷と想定を上回るエネルギー・諸資材高が建材収益を圧迫。営業利益・経常利益は期首計画を下回りました。
国内の価格改定で建材と商業施設の利益は改善しましたが、一般機械・建材向け押出形材需要の減少、ドイツEV関連販売低迷が響き、営業・経常利益は計画未達。能登半島地震などに伴う特別損失も純利益を押し下げました。
商業施設が過去最高売上となる一方、原材料高・物流費高、建材の販売減、国際事業のEV需要減速と一時費用の影響が大きく、期首の営業利益40億円に対して実績15.45億円。純利益も赤字となりました。
アルミ地金高騰・建材の需要減と海外収益構造改革の進捗遅れから、期首予想に営業利益が届きませんでした。固定資産売却益を計上する一方、建材の減損損失162.19億円などで最終損失134.98億円となりました。
2026年10月7日発表の第1四半期実績は売上高97,268百万円、営業利益2,641百万円、経常利益2,428百万円、親会社株主帰属純利益1,571百万円。前年同期の営業損失から改善した一方、通期予想は変更されていません。
3.事業セグメントの自信度
決算短信・最新四半期資料にある会社コメントのトーンから、各年度の自信度を評価。原文抜粋は各年度カード内に掲載しています。
建材事業
アルミ地金などの原材料価格高騰に対して、収益改善施策などを進めましたが
需要が伸びた一方、素材高が採算を圧迫。
持家着工数の低迷による販売数量の減少と想定以上のエネルギーや諸資材価格の上昇
住宅市場と価格高騰の両面で営業赤字。
価格改定を含めた収益改善施策の効果
価格改定の浸透で利益回復。
アルミ地金価格の上昇、物流費の増加
採算が再び大きく悪化。
収益構造改革によるコスト削減や価格改定を含む販売価格の適正化
減収ながら営業利益は改善。
価格改定や粗利改善など収益構造改革の推進
赤字は縮小したが、四半期ベースでなお赤字。
赤字は縮小したが、四半期ベースでなお赤字。
マテリアル事業
半導体製造装置向けの活況な設備投資
産業機械・半導体関連が堅調。
収益改善施策の実施により
原価上昇を吸収し利益拡大。
建材分野、一般機械分野で需要の減少が続いている
自動車回復も全体需要を補えず。
コスト削減効果や減価償却方法の見直し
増益には会計上の変更影響も含まれる。
アルミ地金価格や諸資材価格の急激な上昇により営業利益は減少しました。
数量拡大を材料費が圧迫。
物量増加の影響に加えて、価格改定やアルミ地金の在庫評価影響
四半期利益が前年同期を大きく上回る。
四半期利益が前年同期を大きく上回る。
商業施設事業
省力・省人化投資の活発化に伴う既存店改装需要
改装需要は回復、原材料高が負担。
諸資材価格の上昇や為替影響
価格改定がコスト高に追い付かず。
店舗の新規出店や改装需要を取り込んだこと、価格改定の浸透
需要獲得と価格改定で大幅増益。
過去最高の売上高445億22百万円
最高売上も物流費上昇で減益。
主要顧客案件の計画延期や中止・規模縮小
販売減と物流費増で利益が半減。
新規出店や店舗改装需要を取り込んだことにより
第1四半期で黒字転換、回復継続は要確認。
第1四半期で黒字転換、回復継続は要確認。
国際事業
ロシアのウクライナ侵攻による燃料価格や原材料価格高騰の影響
欧州のコスト負担が大きく赤字継続。
欧州子会社でのコスト改善施策や価格転嫁
赤字縮小も黒字化は未達。
ドイツ経済の低迷や政府補助金打ち切りによるEV向けの販売量の減少
欧州需要低迷で赤字拡大。
EV販売台数の鈍化に伴う販売構成の変化
欧州EV低迷と一時費用でさらに悪化。
2027年5月期での収益貢献を見込んでおります。
欧州の構造改革を翌期の利益回復要因として提示。
価格改定や粗利改善、国内外におけるコスト削減の効果
四半期黒字だが欧州市況の不透明感は残る。
四半期黒字だが欧州市況の不透明感は残る。
4.最新予想信頼度
2027年5月期会社予想は売上高390,000百万円、営業利益4,000百万円、経常利益1,500百万円、純利益1,000百万円、EPS31.91円。2026年10月7日発表の第1四半期は売上97,268百万円、営業利益2,641百万円、経常利益2,428百万円、純利益1,571百万円、EPS50.15円でした。通期会社予想は据え置かれています。
達成できると判断する理由
- 第1四半期の営業利益は前年同期△1,164百万円から2,641百万円に回復。営業利益の単純進捗率は66.0%、経常利益は161.9%、純利益は157.1%で、利益は通期計画に対して先行しています。
- 会社の第1四半期決算説明資料では、価格改定、粗利改善、国内外のコスト削減、輸送分野を中心とする販売量増加を増益要因として説明しています。
- マテリアル事業の四半期利益は前年同期167百万円から2,421百万円へ増加。国際事業も99百万円から532百万円と黒字を確保し、建材の四半期赤字も縮小しました。
達成できないと判断する理由
- 第1四半期の売上高進捗は24.9%。通期売上予想の達成には残る3四半期で292,732百万円の売上計上が必要です。
- 2026年5月期は営業利益1,546百万円、最終赤字13,498百万円。住宅・商業施設需要、アルミ地金高騰、欧州自動車・EV市況による採算悪化の再発リスクは残っています。
- 四半期の利益進捗率が100%を超えても、その水準が通期で保証されるわけではありません。国際事業の収益構造改革による改善効果の定着確認が必要です。
収益計上時期を見る際の注意点
第1四半期の進捗率は単純な実績÷通期予想で、季節性・期末偏重・前倒し利益の影響を補正していません。前年第1四半期は営業損失1,164百万円でしたが、今期は営業利益2,641百万円です。会社は通期予想を変更していないため、通期利益の超過達成を確定視することはできません。
最終判断
利益の足元進捗は良好で、2027年5月期の予想達成の可能性は高まっています。ただし、売上高は年度残りの販売数量と価格転嫁の継続が条件となり、建材・国際事業の利益回復が持続するかが焦点です。確認可能な直近の2026年10月7日終値629円と会社予想EPS31.91円を用いると、会社予想達成時のPERは約19.7倍です(10月8日の株価ではありません)。
三協立山|中期経営計画
再建シナリオと最新進捗
2025年5月期〜2027年5月期の見直し計画を土台に、2026年1月の構造改革・2030年目標と、2026年10月7日発表の直近決算を照合。計画値と会社業績予想を混同せず整理する。
01|数値目標の変遷
2027年5月期の営業利益は、2024年7月の当初計画110億円から2025年7月に70億円へ修正。2026年7月に公表し10月7日にも据え置いた通期会社予想は40億円となっている。
比較はすべて2027年5月期の営業利益。2024年・2025年の中計と、2026年10月7日開示の会社予想を並べたもので、同一時点の予想値ではない。
| 指標 | 2027年5月期 当初中計 | 2027年5月期 見直し中計 | 2027年5月期 直近会社予想 |
|---|---|---|---|
| 売上高 | 3,800億円 | 3,850億円 | 3,900億円 |
| 営業利益 | 110億円 | 70億円 | 40億円 |
| 営業利益率 | 約2.89% | 約1.82% | 約1.03% |
| ROE | 6.0% | 3.0% | 個別目標の再提示なし |
| 自己資本比率 | 30.0% | 28.0% | 個別目標の再提示なし |
| D/Eレシオ | 115% | 115% | 個別目標の再提示なし |
| 1株配当 | 25円を下限 | 25円を下限 | 年間25円予想 |
営業利益率は公表された売上高と営業利益から計算。ROE・自己資本比率・D/Eレシオの2027年5月期会社予想欄は、直近の決算短信における中計目標としての再提示がないため記入していない。
02|最新実績と現在地
| 指標 | 2025年5月期 通期実績 | 2026年5月期 通期実績 | 2027年5月期 会社通期予想 | 2027年5月期 1Q実績 |
|---|---|---|---|---|
| 売上高 | 3,594.24億円 | 3,575.33億円 | 3,900億円 | 972.68億円 |
| 営業利益 | 15.45億円 | 15.46億円 | 40億円 | 26.41億円 |
| 経常利益 | 9.44億円 | 8.82億円 | 15億円 | 24.28億円 |
| 親会社株主帰属純利益 | ▲23.36億円 | ▲134.98億円 | 10億円 | 15.71億円 |
| 1株当たり利益 | ▲74.54円 | ▲430.74円 | 31.91円 | 50.15円 |
第1四半期:業績改善を確認
売上高は前年同期比13.3%増、営業損益は前年同期▲11.64億円から26.41億円の黒字へ転換。価格改定・粗利改善・コスト削減が増益要因として説明されている。
通期予想:据え置き
10月7日時点で2027年5月期の売上高3,900億円、営業利益40億円、純利益10億円の予想に変更なし。1Q営業利益の対通期進捗率は単純計算66.0%だが、この数字だけで通期上振れを確定できない。
単位換算:決算短信記載の百万円を億円に換算。2026年5月期純損失には建材事業の固定資産減損(約162億円)などが影響しており、営業利益とは区分して評価する。
03|構造改革の実行計画
2026年1月の会社資料は、2025年5月期を基準に2027年5月期までの最大115億円の収益改善効果を掲げ、次の5施策を示している。これは改善施策の想定効果であり、全額がそのまま連結営業利益の増分となる保証ではない。
① 間接コスト削減
物流・光熱・広告販促等の管理を見直し、短期費用圧縮と中長期の収益性改善を推進。
② 業務・組織体制の効率化
間接業務の集約・自動化、建材事業の組織再編や人員適正化を実施。①②の効果額合計は最大35億円。
③ 建材事業の構造改革
販売価格の適正化、商品の統廃合と生産拠点の集約。2026年7月には工場を7拠点から5拠点に集約する前倒し方針を明示。最大効果額60億円。
④ 押出形材製造体制の適正化
押出ライン停止や原価低減活動を通じ、需要規模に合わせた稼働・固定費構造へ調整。最大効果額2億円。
⑤ 欧州子会社の構造改革
鉄道関連の加工・溶接工程停止、合理化、遊休資産売却。2026年7月時点で人員削減230人、Bonn工場の一部資産売却を公表。2026年1月資料の最大効果額18億円。
投資計画の見直し
2025〜2027年5月期の設備投資総額を約700億円から約490億円へ圧縮。成長・戦略投資240億円、収益基盤再構築120億円、維持更新130億円を計画。
最大改善効果額は2026年1月8日資料の分類による。2026年7月資料では欧州子会社の2027年5月期の構造改革効果約25億円という別の期間・測定基準の数字も示されているため、18億円と25億円を合算しない。
04|2030年へ向けたロードマップ
収益性低迷の起点。営業利益15.45億円、ROE▲2.5%。建材事業と欧州子会社の収益性を重点課題として認識。
構造改革の実行期。営業利益15.46億円。欧州の合理化・固定資産売却が進む一方、建材事業では約162億円の減損を計上。
現中計の最終年度。見直し中計の営業利益目標70億円に対し、会社の直近予想は40億円。採算改善の定着が焦点。
次期中計を見据える目標。営業利益110億円、ROE6%以上。構造改革で得た経営資源を高収益分野へ振り向ける計画。2030年の数字は現時点の通期業績予想ではない。
05|成長投資と事業ポートフォリオ
建材:新築依存からの転換
住宅・集合住宅のリニューアル、非住居木造建築、公共性のある外構空間(セミパブリックエクステリア)を重点化。高断熱商品と改修専任体制を強化する。
マテリアル:高付加価値材
機械・リサイクル向け大型形材、マグネシウム、高付加価値加工品を拡販。自動車向けでは新湊東工場の専用ラインが2026年に稼働。
商業施設:小売DX・ASEAN
省人化商品、デジタルサイネージ、リサイクル対応商品とメンテナンス需要を取り込み、海外小売向け販売・調達をASEANで拡大する。
国際:欧州再建とタイ投資
欧州では低採算領域を整理。タイの押出・鋳造拠点を高付加価値材供給の拠点とし、新工場・押出機は2028年度の稼働開始を予定する。
06|開示資料に基づく達成リスク
- アルミ地金・諸資材の高騰:価格転嫁と効率化で吸収しきれない場合、特に建材部門の採算を圧迫。2026年7月の説明資料では中東情勢に伴う原料高を主要な減益要因として示した。
- 国内建築需要の低迷:住宅着工や建設投資の停滞による数量減、工場稼働率の低下が固定費負担を高める。
- EV需要・海外事業の不確実性:欧州EV需要の回復遅延、タイ市場の需要回復や大型投資の収益化時期が計画とずれる可能性がある。
- 構造改革の実行・効果発現:統廃合、組織再編、拠点合理化のコスト削減が計画より遅れる場合、2027年目標との乖離解消が難しくなる。
- 資産効率・財務面:2026年5月期の建材事業減損と最終赤字が示すように、事業環境悪化が資産評価や利益回復を妨げるリスクがある。
07|公式IR資料
- 中期経営計画(2025年5月期〜2027年5月期、2024年7月11日)
- 中期経営計画の見直し(2025年7月10日)
- 収益構造改革と将来ビジョンの方向性(2026年1月8日)
- 2026年5月期 決算短信(2026年7月9日)
- 2026年5月期 決算説明資料(2026年7月9日)
- 2027年5月期 第1四半期決算短信(2026年10月7日)
- 2027年5月期 第1四半期決算説明資料(2026年10月7日)

コメント