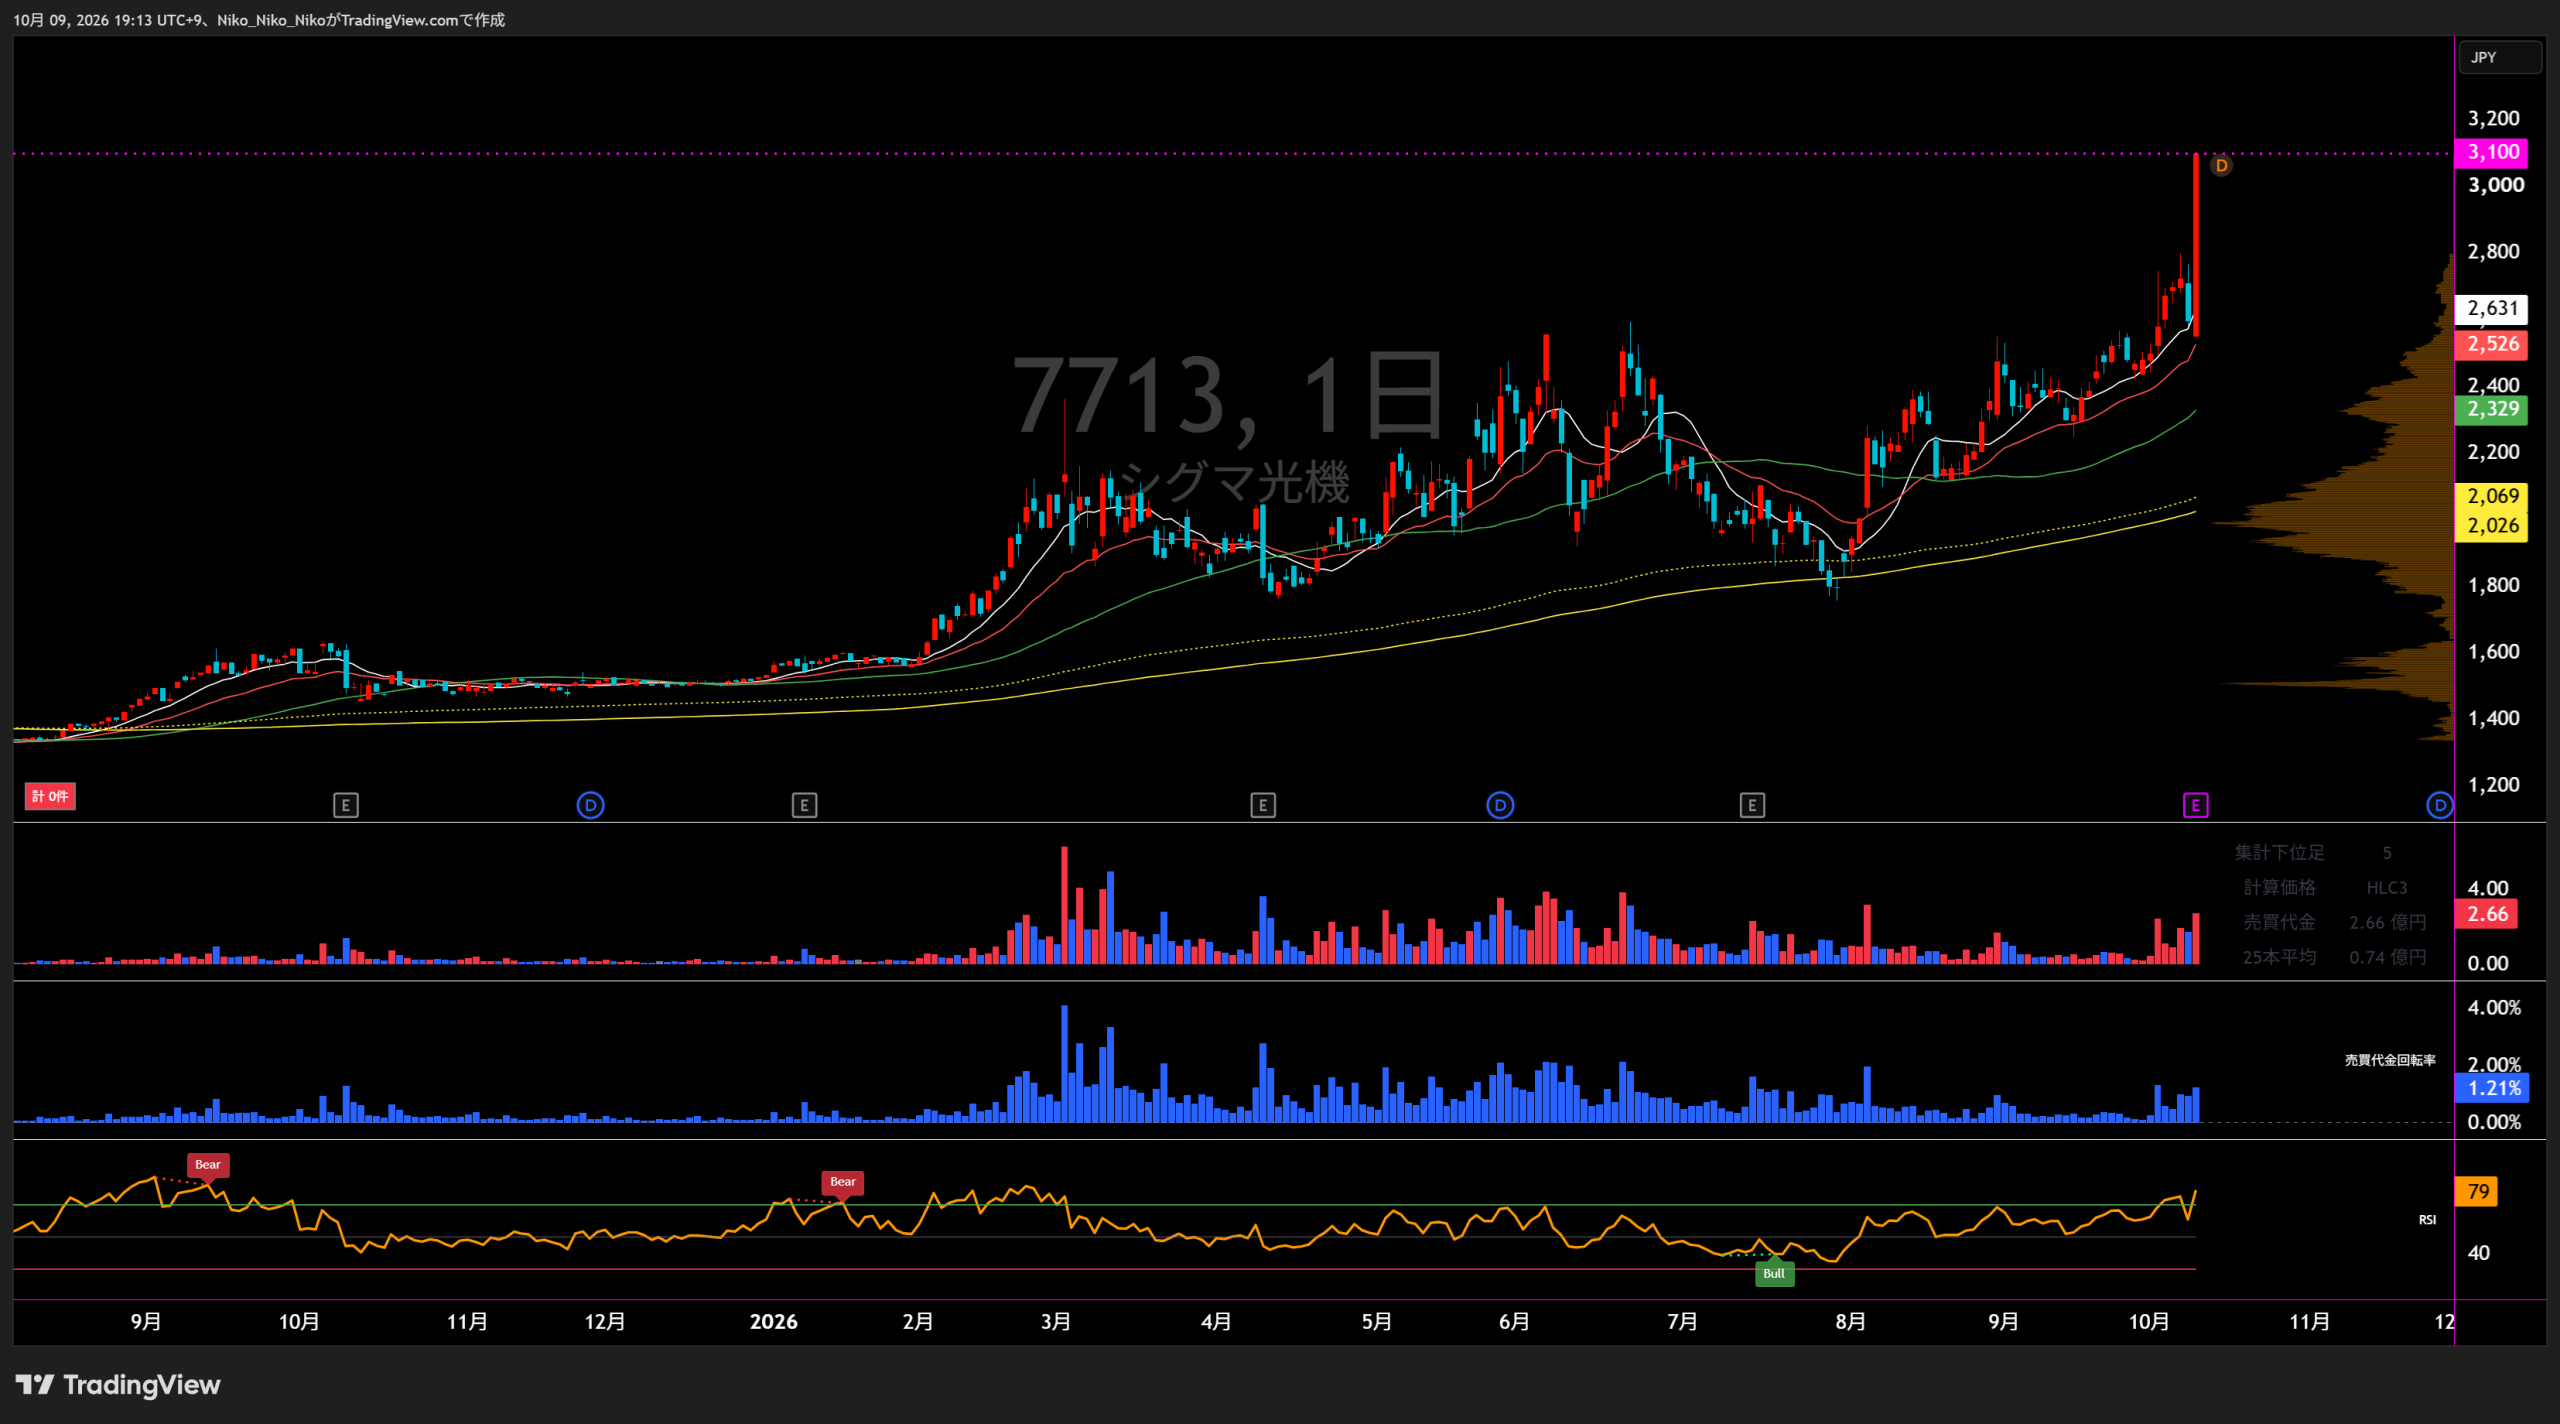
7713 シグマ光機
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
要素部品事業
システム製品事業
直近5年業績サマリー
| 業績項目 | 2022年5月期 | 2023年5月期 | 2024年5月期 | 2025年5月期 | 2026年5月期 | 2027年5月期 予想 |
|---|---|---|---|---|---|---|
| 売上高 | 10,354 | 11,367 +1,013 / +9.8% | 11,213 -154 / -1.4% | 11,580 +367 / +3.3% | 11,439 -141 / -1.2% | 13,805 会社予想 |
| 営業損益 | 1,437 | 1,504 +67 / +4.7% | 1,178 -326 / -21.7% | 1,131 -47 / -4.0% | 1,179 +48 / +4.2% | 2,000 会社予想 |
| 経常損益 | 1,614 | 1,690 +76 / +4.7% | 1,349 -341 / -20.2% | 1,269 -80 / -5.9% | 1,304 +35 / +2.8% | 2,130 会社予想 |
| 当期純利益 | 1,170 | 1,493 +323 / +27.6% | 687 -806 / -54.0% | 986 +299 / +43.5% | 831 -155 / -15.7% | 1,480 会社予想 |
| EPS | 165.23円 | 210.85円 +45.62 / +27.6% | 97.03円 -113.82 / -54.0% | 139.23円 +42.20 / +43.5% | 117.36円 -21.87 / -15.7% | 208.98円 会社予想 |
| 一株配当金 | 40円 | 42円 +2.00 / +5.0% | 42円 0.00 / +0.0% | 42円 0.00 / +0.0% | 42円 0.00 / +0.0% | 50円 会社予想 |
| 純資産 | 14,966 | 16,332 +1,366 / +9.1% | 17,142 +810 / +5.0% | 17,769 +627 / +3.7% | 18,732 +963 / +5.4% | 未公表 |
| 営業CF | 942 | 982 +40 / +4.2% | 1,410 +428 / +43.6% | 379 -1,031 / -73.1% | 909 +530 / +139.8% | 未公表 |
| 投資CF | -708 | 182 +890 / +125.7% | -1,458 -1,640 / -901.1% | -418 +1,040 / +71.3% | -248 +170 / +40.7% | 未公表 |
| 財務CF | -532 | -112 +420 / +78.9% | -618 -506 / -451.8% | -601 +17 / +2.8% | -444 +157 / +26.1% | 未公表 |
| フリーCF | 234 | 1,164 +930 / +397.4% | -48 -1,212 / -104.1% | -39 +9 / +18.8% | 661 +700 / +1794.9% | 未公表 |
1.会社予想と実績
青緑=会社予想、マゼンタ=実績。2023~2026年は直前の期末決算短信に記載された当初会社予想と通期実績を比較。2027年は上方修正後の通期会社予想と第1四半期実績を比較しています。
2023年5月期|会社予想と通期実績
2024年5月期|会社予想と通期実績
2025年5月期|会社予想と通期実績
2026年5月期|会社予想と通期実績
2027年5月期|第1四半期進捗
| 指標 | 2023年5月期 | 2024年5月期 | 2025年5月期 | 2026年5月期 | 2027年5月期 | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 (1Q) | 進捗率 | |
| 売上高 | 10,680 | 11,367 | 106.4% | 11,685 | 11,213 | 96.0% | 11,820 | 11,580 | 98.0% | 11,695 | 11,439 | 97.8% | 13,805 | 3,382 | 24.5% |
| 営業利益 | 1,550 | 1,504 | 97.0% | 1,275 | 1,178 | 92.4% | 1,160 | 1,131 | 97.5% | 1,220 | 1,179 | 96.6% | 2,000 | 518 | 25.9% |
| 経常利益 | 1,700 | 1,690 | 99.4% | 1,400 | 1,349 | 96.4% | 1,400 | 1,269 | 90.6% | 1,320 | 1,304 | 98.8% | 2,130 | 556 | 26.1% |
| 親会社株主帰属純利益 | 1,185 | 1,493 | 126.0% | 960 | 687 | 71.6% | 900 | 986 | 109.6% | 885 | 831 | 93.9% | 1,480 | 373 | 25.2% |
| EPS | 167.32円 | 210.85円 | 126.0% | 135.55円 | 97.03円 | 71.6% | 127.07円 | 139.23円 | 109.6% | 124.96円 | 117.36円 | 93.9% | 208.98円 | 52.78円 | 25.3% |
2027年5月期の進捗率は季節性を補正しない単純進捗率であり、年度末の達成率ではありません。
2.達成・未達理由
半導体向け組込み部品と大口顧客向け光学システムの納品が好調で売上は当初予想超。原材料・部材価格と外注費、エネルギー費の上昇が利益を圧迫し営業・経常利益は小幅未達。一方、固定資産売却の特別利益もあり純利益は当初予想超。
要素部品は半導体関連の在庫調整と米中需要鈍化、能登半島地震による工場の一時稼働停止が重荷。外部調達・エネルギー費、修繕費なども利益率を押し下げた。災害損失369百万円を特別損失に計上し、純利益は大きく未達。
要素部品の需要回復はみられたが、システム製品の大口顧客の在庫調整、電子部品・半導体向け一部需要低迷が続いた。人件費・減価償却費増で営業利益が弱含み。純利益は当初予想を上回った。ただし、予想比上振れの要因を資料だけで特定することはできない。
第3四半期までの厳しい受注・需要環境が響き、売上は通期で当初予想未達。価格改定、供給力強化、業務効率化で営業利益は前年より増加したが当初予想にはわずかに届かず、純利益も未達。
最新第1四半期はAI・AIデータセンター関連設備投資と光電融合関連需要を背景に売上・利益が大幅増加。会社は通期売上高・各利益を上方修正。現時点の実績は第1四半期のみであり、通期予想に対する「達成・未達」の判定はできない。
3.事業セグメントの自信度
要素部品事業
需要と製品の拡大を評価
「電子部品・半導体業界向けのレーザ加工機・検査装置向けの組込み用途の光学素子・薄膜製品や光学基本機器製品、及びバイオ業界向けの自動応用製品がそれぞれ好調に推移いたしました。」
研究開発・エレクトロニクス分野の堅調さ
「国内を中心とした一部の電子部品・半導体業界向けでは、レーザ加工機・検査装置向けの組込み用途の光学基本機器製品や光学素子・薄膜製品が好調で推移いたしました。」
地震被害と海外需要鈍化
「当社工場拠点の被災による一時的な稼働停止等の影響等が加わり、総じて軟調に推移いたしました。」
中国需要回復とバイオ向け在庫調整が混在
「これらにより、当事業セグメント全体としては総じて堅調に推移いたしました。」
ステージ堅調もレンズ・ミラーの一部案件が停滞
「これら製品セグメント毎の概況により、全体として横ばいで推移いたしました。」
光電融合・半導体・米中需要拡大
「これら製品セグメント毎の概況により、全体として好調に推移いたしました。」
システム製品事業
供給不足で納入の遅延
「半導体等の部品や一部原材料の供給不足等に起因した長納期化が進み、売上高が伸び悩みました。」
大口顧客への納品回復
「一部の大口のお客様への観察・検査・加工用途向けの光学システム製品の納品が進み、大幅な増収となりました。」
半導体・FPD向けも好調
「防衛業界向けの光学システム製品の需要は堅調に推移し、医療業界向けの光学システム製品は微増で推移いたしました。」
電子部品・半導体向け大口需要調整
「当事業セグメントは総じて軟調に推移いたしました。」
医療の反動減、エレクトロニクス向け低迷
「当事業セグメントは総じて軟調に推移いたしました。」
防衛・医療・装置向け回復
「当事業セグメントは総じて好調に推移いたしました。」
4.最新予想信頼度
最新会社予想:増収・大幅増益を見込む
会社予想EPS 208.98円、年間配当予想50円。第1四半期の売上高3,382百万円(前年同期比35.0%増)、営業利益518百万円(同240.6%増)、経常利益556百万円(同193.7%増)、純利益373百万円(同244.8%増)。
7月14日時点の通期予想(売上高11,880/営業利益1,355/経常利益1,440/純利益975百万円)から、10月9日に売上高13,805/営業利益2,000/経常利益2,130/純利益1,480百万円へ上方修正。第2四半期累計予想は売上高7,025、営業利益1,050百万円。
達成できると判断する理由
- AI・AIデータセンター設備投資、光電融合関連を含むエレクトロニクス需要が回復し、要素部品の第1四半期売上高が前年同期比38.6%増、セグメント利益が132.0%増。
- システム製品も防衛、装置組込み、ポータブル医療機器を背景に第1四半期セグメント売上高18.3%増(セグメント間売上高含む)、利益342.9%増。
- 第1四半期営業利益518百万円に対し、残り3四半期で必要な営業利益は1,482百万円。四半期平均494百万円は第1四半期を下回る。
- 会社が第1四半期を確認した上で通期予想を上方修正しており、改善の継続を会社自身が見込んでいる。
達成できないと判断する理由
- 第1四半期には旺盛な半導体・光電融合関連需要が寄与したが、その強さが下期も続くかは決算短信だけでは確認できない。
- 海外需要や半導体設備投資、顧客の在庫調整、検収・納品時期によってシステム製品の売上・利益は変動しうる。
- 人件費・研究開発費は増加しており、製品構成変化や円高、部材・エネルギー価格の上昇が利益率を圧迫する可能性がある。
- 過去2023~2026年度の当初予想に対し営業利益は4期連続未達。今回の急激な計画引上げ後の達成を確実視する根拠にはならない。
収益計上時期を見る際の注意点
顧客設備への組込み部品・システム製品は設備投資、製造装置・検査装置の納入、検収時期で売上が変動しうる。ただし、決算短信に最新年度の明確な利益季節偏重パターンは示されていないため、通期計画達成を単純な25%進捗だけで判断しない。現時点の25.9%(営業利益)は第1四半期を通期予想で割った単純進捗率。
2026年10月9日14:24時点の確認株価2,693円を使うと、会社予想EPS208.98円が達成された場合の予想PERは約12.9倍(2,693÷208.98)。株価は日中参考値であり終値ではありません。株価参照
最終判断
最新会社予想の達成可能性は比較的高いが、期初の需要増が継続することを条件とする。第1四半期の利益水準が残りの四半期にも概ね継続すれば営業利益2,000百万円は達成圏。一方、システム案件の変動や半導体向け需要反落が起きれば、利益の上振れ幅は縮小する。予想に対する確信度を「高い」と断定するだけの複数四半期の実績はまだない。
シグマ光機 中期経営戦略
& 最新業績計画
光電融合・PIC/CPO向けの高精度調芯システムを成長軸に、AIデータセンター関連の設備投資を取り込む。2026年10月9日、2027年5月期の業績予想を大幅上方修正。
検証基準日:2026年10月9日/2026年7月の中期経営戦略説明資料と当日の決算短信・業績予想修正資料を区別して整理
01 / EXECUTIVE VIEW戦略の中核と足元の変化
重要:2027年5月期の以下の数値は「単年度の会社業績予想」です。2028年5月期以降までの年度別業績目標を列挙した中期定量計画とは異なります。今回確認した2026年7月の戦略説明資料に、中長期の売上高・営業利益の年度別数値目標は見当たりません。
02 / COMPANY GUIDANCE2027年5月期・最新の会社予想
| 連結/単位:百万円 | 2026/5期 実績 | 7/14時点の予想 | 10/9修正予想 | 旧予想比 |
|---|---|---|---|---|
| 売上高 | 11,439 | 11,880 | 13,805 | +16.2% |
| 営業利益 | 1,179 | 1,355 | 2,000 | +47.6% |
| 経常利益 | 1,304 | 1,440 | 2,130 | +47.9% |
| 親会社株主帰属純利益 | 831 | 975 | 1,480 | +51.8% |
| 1株当たり利益(円) | 117.36 | 137.67 | 208.98 | +51.8% |
| 営業利益率(算出値) | 10.3% | 11.4% | 14.5% | +3.1pt |
営業利益率とその変化は開示予想からの計算値。旧予想から新予想への改定幅は、売上高+19.25億円、営業利益+6.45億円、純利益+5.05億円。配当予想は年間50円(中間25円・期末25円)で据え置き。
03 / Q1 TRACK RECORD2027年5月期1Qの実績と進捗
| 連結/単位:百万円 | 前年1Q | 当年1Q | 前年同期比 | 新通期予想への進捗 |
|---|---|---|---|---|
| 売上高 | 2,505 | 3,382 | +35.0% | 24.5% |
| 営業利益 | 152 | 518 | +240.6% | 25.9% |
| 経常利益 | 189 | 556 | +193.7% | 26.1% |
| 親会社株主帰属純利益 | 108 | 373 | +244.8% | 25.2% |
要素部品事業
売上高29.54億円(前年同期比+38.6%)、営業利益6.08億円(同+132.0%)。自動ステージ・調芯システム、ミラーや球面レンズ等の需要が牽引。※セグメント内売上高を含む。
システム製品事業
売上高4.61億円(同+18.3%)、営業利益0.78億円(同+342.9%)。防衛関連の光学システム、エレクトロニクス向け光学ユニット、ポータブル医療機器が寄与。※セグメント内売上高を含む。
1Qの営業利益率は約15.3%(前年同期は約6.1%)。進捗率は「1Q実績÷10/9修正後の通期会社予想」で算出。年間業績を四半期で均等配分できるとは限らない。
04 / GREAT RESET中期経営戦略の4本柱
成長戦略:既存領域と新市場
半導体、バイオ・メディカル分野の既存需要に対応しながら、PIC・CPO、量子、AI・ロボティクス、宇宙など成長領域向けの光学素子・精密機器を拡充。
ビジネスモデル変革:高付加価値化
標準光学部品に加え、調芯システム、高精度光学ユニット、体水分計など課題解決型のオリジナル製品を開発。技術統合・カスタム対応で製品単価と付加価値を高める方針。
事業継承:人材と運営基盤
グループ経営、海外子会社を含む人材交流、次世代幹部・光技術人材の育成を進め、先端技術への継続対応力を強化。
社会貢献:持続可能な展開
光技術者教育、医療・介護、環境保全などを通じて社会課題への対応を推進。事業成長と社会的価値創出の両立を図る。
05 / EXECUTION ROADMAP達成に向けた実行施策
グローバル生産・供給体制の強化
国内・海外の生産体制と工程効率を改善し、光学部品と精密位置決め製品の供給能力を高める。高付加価値製品向け設備投資・研究開発を継続。
光電融合・CPO向け調芯システム
独自アルゴリズムと高精度位置決め技術を活用し、PIC・光モジュール製造で求められる調芯・評価工程の自動化需要を取り込む。
海外OEM・高難度案件と新用途
米国・中国・台湾などの産業分野、医療・防衛・量子研究などへ販路を拡大。体水分計など新たな製品領域の顧客評価・開拓を推進。
2026年10月9日に確認された実行状況
生成AI・AIデータセンター関連の設備投資を背景に、調芯システム・自動ステージ・光学素子等の受注が増加傾向。国内に加え米国・中国向けが好調で、医療・防衛関連も堅調。増収に加え、高付加価値品の構成比改善とグローバル供給体制強化を利益増の要因として会社が説明している。
上記は会社の公表した戦略・施策を「実行順序」で整理したもの。各STEPに会社公表の期限や数値達成確約があるわけではありません。
06 / NEAR-TERM MILESTONE直近の確認ポイント:2027年5月期中間期
中間期は2026年6月1日~11月30日の累計。会社は2026年10月9日に中間期見通しも引き上げた。光電融合向け設備・検査用部品と調芯システムの受注継続、高付加価値品の構成比が達成状況を判断する上で重要な観察項目。
07 / DISCLOSED RISKS会社が言及する不確実性
08 / SOURCE DOCUMENTS一次情報・参照資料
- 2026年10月9日公表|2027年5月期 第1四半期決算短信(TDnet原本) — 1Q実績、各事業の状況、2027年5月期予想。
- 2026年10月9日公表|中間期・通期業績予想の修正(TDnet原本) — 修正幅、修正理由、配当予想。
- 2026年7月16日|2026年5月期通期決算説明会資料(会社公式PDF) — 「Great Reset」戦略、PIC/CPO、国内外市場別施策。
- 会社公式|経営理念・方針・全社戦略 — 中期経営方針の4つの柱。
- 会社公式|IR資料室 — 過去決算、決算説明資料、統合報告書。
数値は特記なき限り連結・百万円未満切捨ての開示資料を億円単位へ換算。進捗率・利益率は元数値から算出した参考値。中期経営戦略は将来の特定年度業績を保証するものではなく、単年度の会社予想と区別して記載しています。

コメント