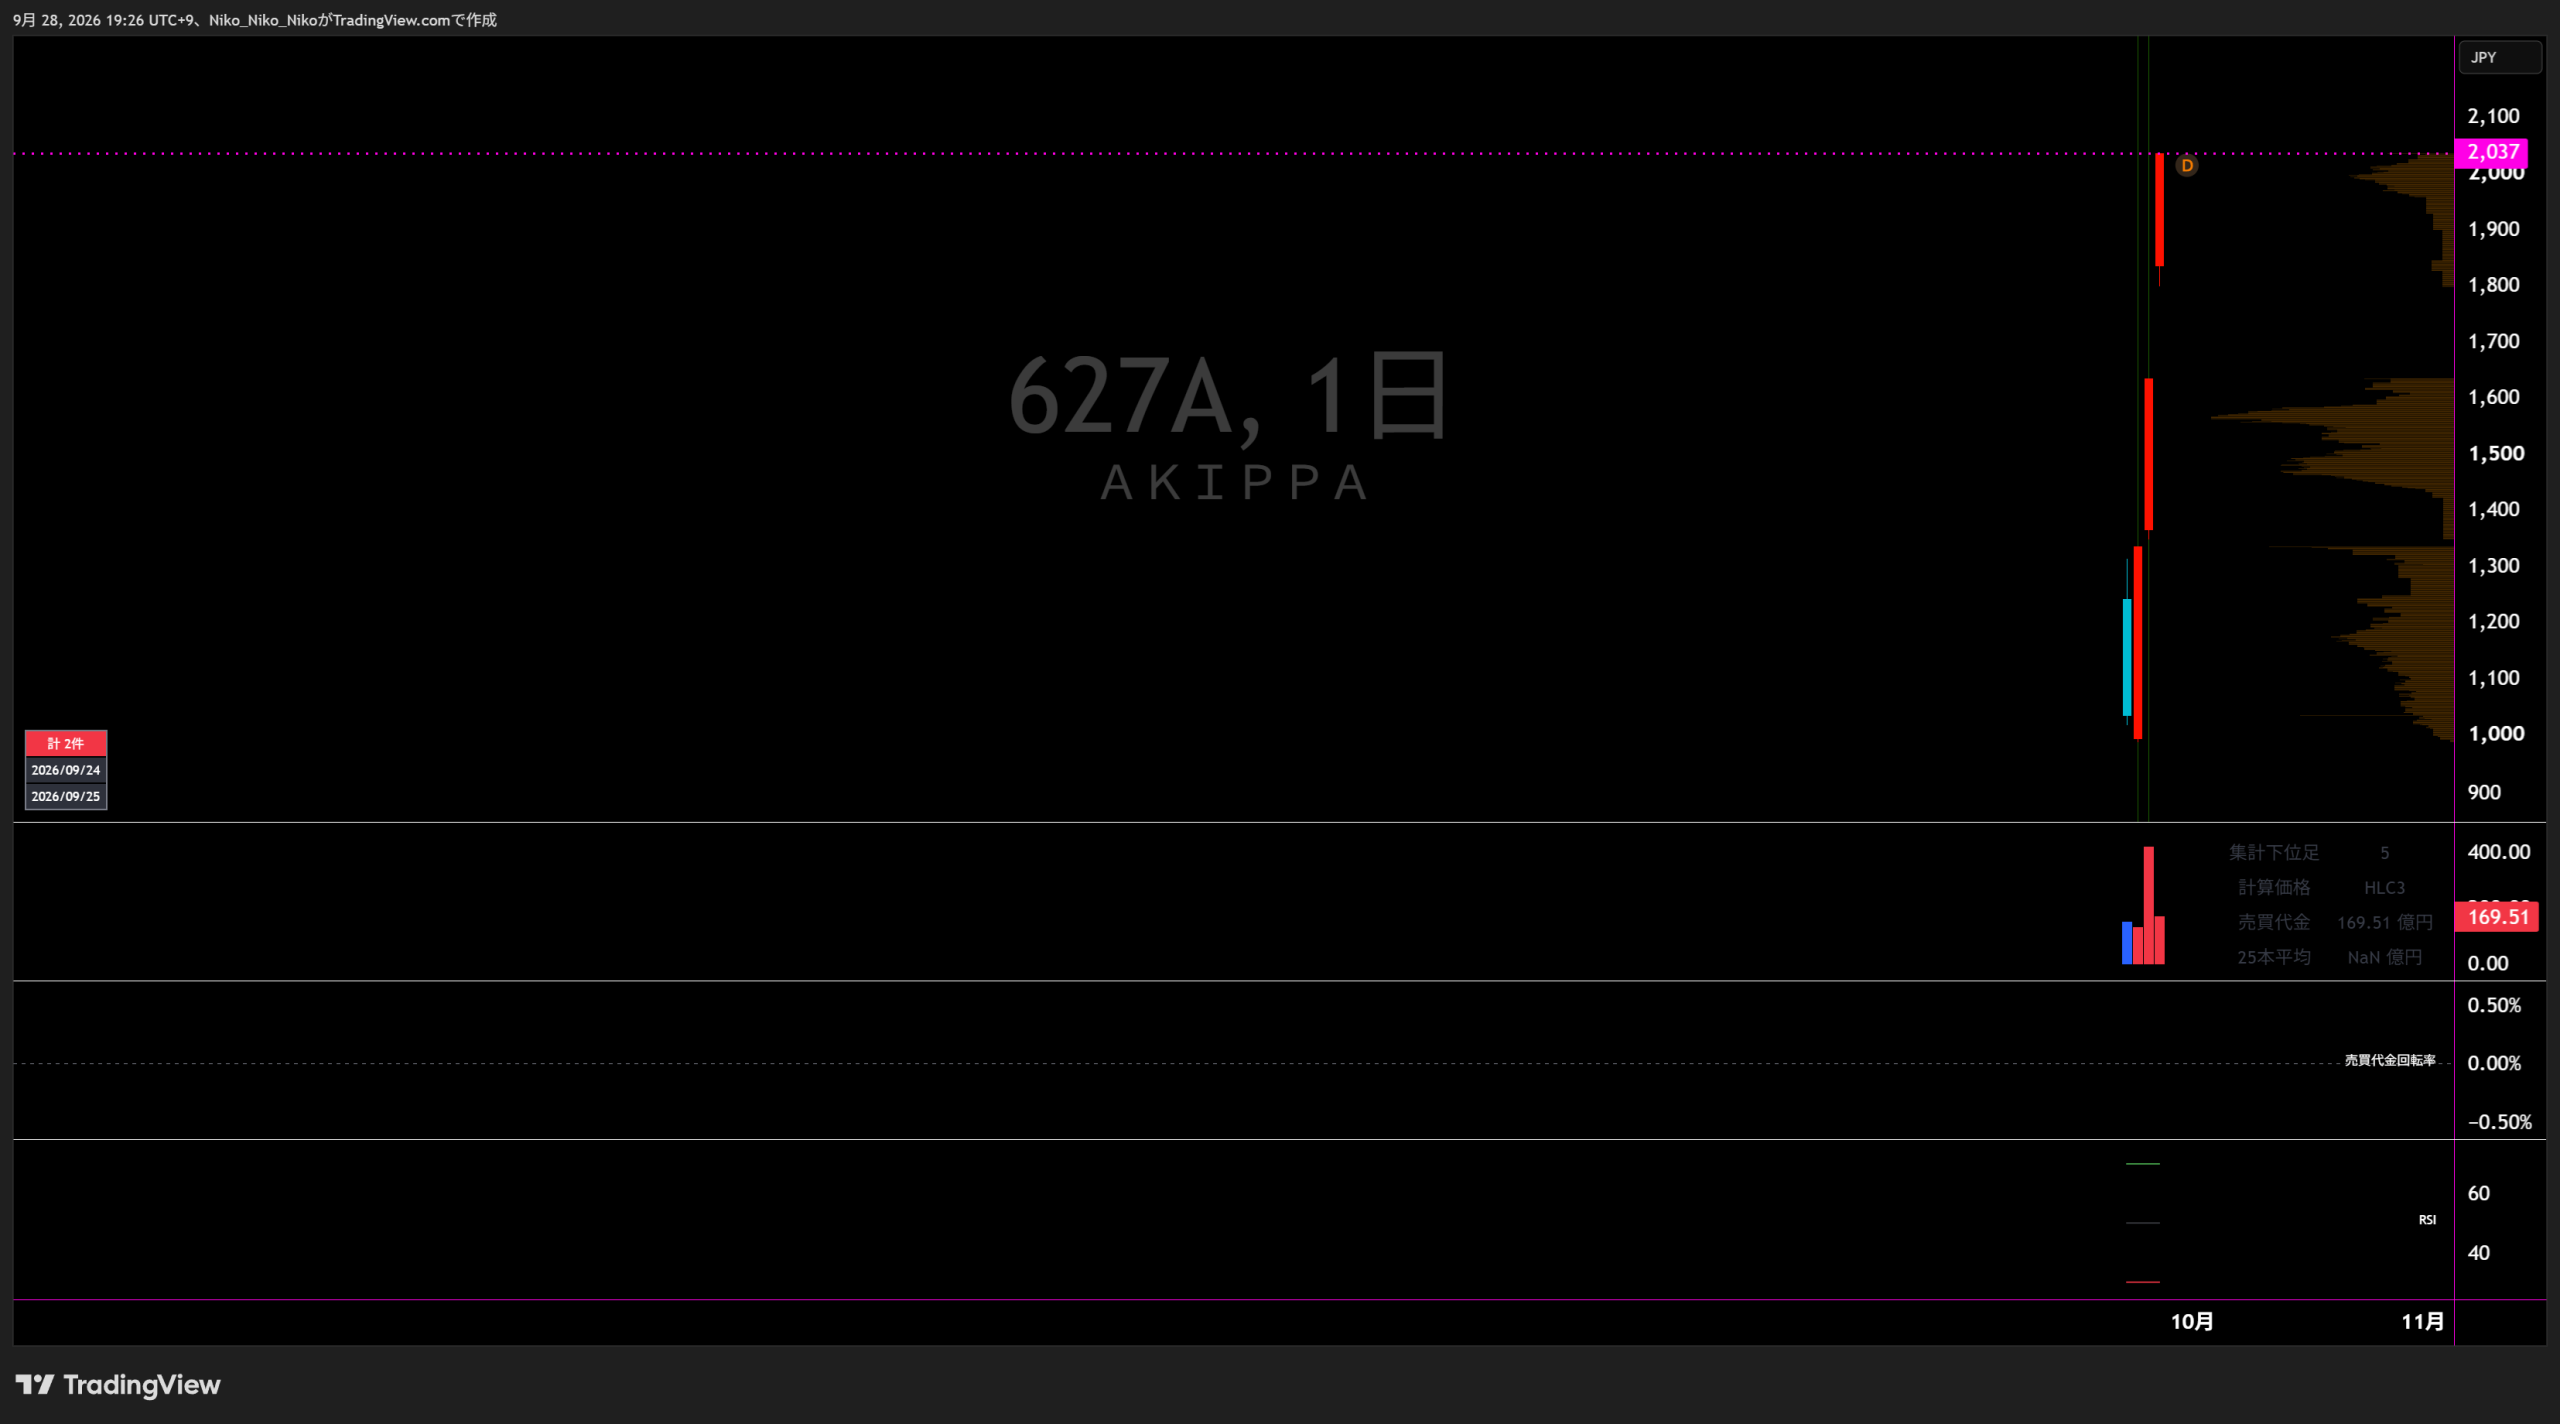
627A akippa
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
アキッパ事業
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 1,480 | 2,082 +601 / +40.6% | 2,619 +537 / +25.8% | 3,191 +572 / +21.9% | 3,828 +637 / +20.0% | 4,300 +472 / +12.3% |
| 営業損益 | — | — | — | 30 | 201 +171 / +559.7% | 340 +139 / +69.1% |
| 経常損益 | △311 | △74 +237 / +76.3% | 50 +124 / +168.2% | 31 △20 / △38.9% | 204 +174 / +565.8% | 341 +137 / +66.9% |
| 当期純利益 | △314 | △77 +237 / +75.4% | 86 +163 / +211.0% | 41 △45 / △52.8% | 223 +183 / +450.4% | 302 +79 / +35.3% |
| EPS | -76.34円 | -18.40円 +57.94 / +75.9% | 18.99円 +37.39 / +203.2% | 9.85円 △9.14 / △48.1% | 54.22円 +44.37 / +450.5% | 55.71円 +1.49 / +2.7% |
| 一株配当金 | — | — | 0.00円 | 0.00円 | 0.00円 | 0.00円 |
| 純資産 | 253 | 175 △78 / △30.9% | 261 +86 / +49.2% | 301 +41 / +15.6% | 525 +223 / +74.1% | — |
| 営業CF | — | — | — | 70 | 238 +168 / +239.1% | — |
| 投資CF | — | — | — | △7 | △26 △19 / △256.4% | — |
| 財務CF | — | — | — | △73 | △58 +14 / +19.9% | — |
| フリーCF | — | — | — | 63 | 212 +149 / +237.1% | — |
単位:百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。公開資料で確認できない項目は「—」としています。2026年12月期は最新会社予想です。
1.会社予想と実績
上場後初の通期実績は未発表のため、2026年12月期の最新会社予想と2026年中間期実績を比較しています。
2.達成・未達理由
高単価が見込めるエリアの新規開拓で台あたり売上高が向上し、イベント会場周辺の駐車場売上も増加したことで粗利益が拡大しました。販売費及び一般管理費は固定費の割合が高く、売上増加ほど費用が増えなかったため、利益の上振れ幅が大きくなりました。
同社は夏の行楽シーズンと秋のイベントシーズン、特に8月・9月を最大の繁忙期と説明しています。一方、台風・長雨などの天候や大型イベントの開催状況で需要が変動するため、中間時点では上方修正を行わず、8月実績と秋以降のイベント受注動向を確認して判断する方針としています。
3.事業セグメントの自信度
会社コメントとKPIの推移から、単一セグメントであるアキッパ事業に対する会社のトーンを整理しています。
アキッパ事業
登録会員数・掲載駐車場数の双方において拡大
売上高は3,828百万円まで成長し、掲載駐車場数や利用者数も拡大。黒字化後の利益成長が進み、供給と需要のネットワーク効果を軸とする成長方針を明確にしています。
当社の想定を上回る登録が進んだ
オーナーモードの掲載増加と高い継続率に加え、高単価エリアの開拓で台あたり売上高も想定を上回りました。事業運営の実績には強い手応えを示す一方、繁忙期の天候・イベントリスクを理由に通期予想は据え置いています。
供給拡大、利用者増、高単価エリア開拓、イベント需要の各施策が計画を上回る利益につながっています。会社の事業コメントは強い一方、通期数値については季節性と天候リスクを明確に意識しています。
4.最新予想信頼度
2026年12月期の会社予想は、売上高4,300百万円、営業利益340百万円、経常利益341百万円、当期純利益302百万円、EPS55.71円です。中間期は売上高1,915.6百万円、営業利益119.3百万円、経常利益123.9百万円、中間純利益104.7百万円でした。
達成できると判断する理由
- 中間実績は社内計画に対し、売上高+3.47%、営業利益+77.88%、経常利益+63.30%、純利益+37.91%と全項目で上振れています。
- 利用UU数は60.6万人、掲載駐車場数は58,870件まで増加し、オーナーモードの登録も想定を上回りました。高単価エリアの開拓で台あたり売上高も計画を上回っています。
- 会社計画はもともと下期、特に8~9月の繁忙期で売上が拡大する季節性を織り込んでいます。大型イベント駐車場売上も前期比22.7%成長を計画しています。
達成できないと判断する理由
- 通期達成には下期売上高約2,384百万円、営業利益約221百万円が必要で、中間期比では売上高約24.5%増、営業利益約84.9%増が必要です。
- 最大需要期の8~9月は台風・長雨などの天候や、大型イベントの開催状況に左右されます。繁忙期の外部要因が弱い場合、下期の伸びが計画に届かない可能性があります。
- 中間利益が社内計画を大きく上回ったにもかかわらず会社は通期予想を据え置いており、繁忙期実績を確認するまで上振れを織り込んでいません。
収益計上時期を見る際の注意点
同社は下期、とりわけ8月・9月に最大の繁忙期を迎えると説明しています。したがって、中間期時点の売上44.5%、営業利益35.1%という単純進捗率だけで通期達成可否を判断するのは適切ではありません。
最終判断
最新会社予想の達成可能性は「やや高い」と判断します。中間期の社内計画上振れ、高単価エリアでの台あたり売上高向上、掲載駐車場数と利用UU数の増加はプラス材料です。一方、通期達成には繁忙期の増収・増益が必要で、8~9月の天候と大型イベント動向が主要条件です。2026年9月24日12:40時点の株価1,337円を決算短信の予想EPS55.71円で割ると、会社予想が達成された場合のPERは約24.0倍です。
627A akippa|中期経営計画・成長戦略分析
1. 公表済みの業績目標
| 項目 | 2025年12月期 実績 | 2026年12月期 会社予想 | 前期比 |
|---|---|---|---|
| 売上高 | 38.28億円 | 43.00億円 | +12.3% |
| 営業利益 | 2.01億円 | 3.40億円 | +69.1% |
| 経常利益 | 2.04億円 | 3.41億円 | +67.0% |
| 当期純利益 | 2.23億円 | 3.02億円 | +35.5% |
| 営業利益率 | 5.2% | 7.9% | +2.7pt |
長期目標「Boost500」は国内売上高500億円。上場会見では「数年以内にできる限り早く到達したい」と説明されていますが、 公表された3カ年中期経営計画の年度別数値目標ではありません。利益目標・達成年度が公表されていないため、目標達成時PERからの株価割安度計算は行っていません。
2. 成長KPIの推移
| KPI | 2022年 | 2023年 | 2024年 | 2025年 | 2026年2Q |
|---|---|---|---|---|---|
| 売上高 | 20.82億円 | 26.19億円 | 31.91億円 | 38.28億円 | 19.16億円 |
| 売上総利益 | 9.95億円 | 12.72億円 | 15.92億円 | 19.28億円 | 10.00億円 |
| 予約数 | 205.2万件 | 255.3万件 | 308.5万件 | 350.8万件 | 182.0万件 |
| 利用UU | 55.3万人 | 71.2万人 | 86.3万人 | 99.3万人 | 60.7万人 |
| 掲載駐車場数 | 35,601台 | 39,692台 | 47,843台 | 55,020台 | 58,870台 |
3. 目標達成へのロードマップ
予約駐車場マーケットプレイスの拡大
- 営業組織・代理店パートナーによる駐車場開拓
- オーナー自身が登録する「オーナーモード」の普及
- 不動産管理会社等とのシステム連携
- 大規模イベントの公式駐車場受託を拡大
- 需要の強い首都圏・イベント周辺の供給を重点拡充
利用シーン拡張+M&A
- 予約利用に加え、月極・定額利用へ拡張
- 予約不要の「ドロップイン」を展開
- スマートロック・キャッシュレスで「スマート駐車場」化
- 中小コインパーキング事業者・不動産管理会社等をM&A対象として検討
- 買収後にDX・価格最適化を導入し、稼働率向上と運営コスト削減を狙う
次世代モビリティ基盤へ
- AIによる需給マッチング・レコメンド高度化
- ダイナミックプライシング精度向上
- 営業・CS・バックオフィスの省力化
- EV充電関連サービスなど周辺領域へ拡張
- 自動運転時代を見据えたモビリティインフラ化
4. 計画達成の主要ドライバー
供給量の増加
掲載駐車場数を増やすほどユーザー利便性が高まり、利用増がさらにオーナー獲得を促すネットワーク効果を強化する設計です。
LTVの引き上げ
事前予約だけでなく、月極・定額・ドロップインへ利用形態を増やし、一人のユーザーが使う頻度・用途を拡大する方針です。
非連続成長
自社成長だけでは500億円到達に不足するため、M&Aを成長戦略の重要な柱として明示しています。
収益性改善
AI・自動化・キャッシュレス化で、事業規模に比例してコストが増えない運営体制を志向しています。
イベント需要
スタジアム、花火大会、観光地など「非日常利用」で公式駐車場を受託し、新規ユーザー獲得と供給拡大を同時に進めます。
高需要エリア開拓
駐車ニーズに供給が追いつかない地域・時間帯が課題であり、特に収益性の高い駐車場獲得が成長の前提になります。
5. 会社開示上の主な達成リスク
ニーズの強いエリア・時間帯で供給が不足しており、「いつでも、どこでも駐車場が見つかる」状態の実現には掲載駐車場数の継続的な拡大が必要です。
2025年度の新規掲載車室数の約16.0%がパートナー経由、上位3社で約11.7%を占めます。関係悪化・終了は営業力低下につながる可能性があります。
インターネット経由でサービスを提供しており、システム障害に加え、アプリ配信基盤、検索エンジン、外部決済事業者の方針変更等の影響を受ける可能性があります。
大規模イベント利用は業績を押し上げる一方、オフシーズンや台風・豪雨・大雪等でイベント中止・外出減少が発生すると予約減少につながる可能性があります。
多数の個人情報を扱うため、漏洩・不正アクセス等は信用毀損につながります。また、駐車場・プラットフォーム関連法規制の変更も事業へ影響する可能性があります。
会社はM&A推進体制と財務規律の整備を重要課題としています。案件発掘から買収後のPMIまでを組織横断で実行できる体制構築が前提です。
6. 今後の確認ポイント
- 3カ年中期経営計画の対外公表:年度別売上・利益・資本政策が開示されるか。
- 掲載駐車場数:58,870台からの増加ペースが加速するか。
- 営業利益率:2026年会社予想7.9%を達成し、規模拡大と同時に利益率を引き上げられるか。
- ドロップイン/スマート駐車場:予約市場の外へ実際に売上領域を広げられるか。
- M&A:具体案件、取得価格、資金調達、PMI後の採算性が確認できるか。

コメント