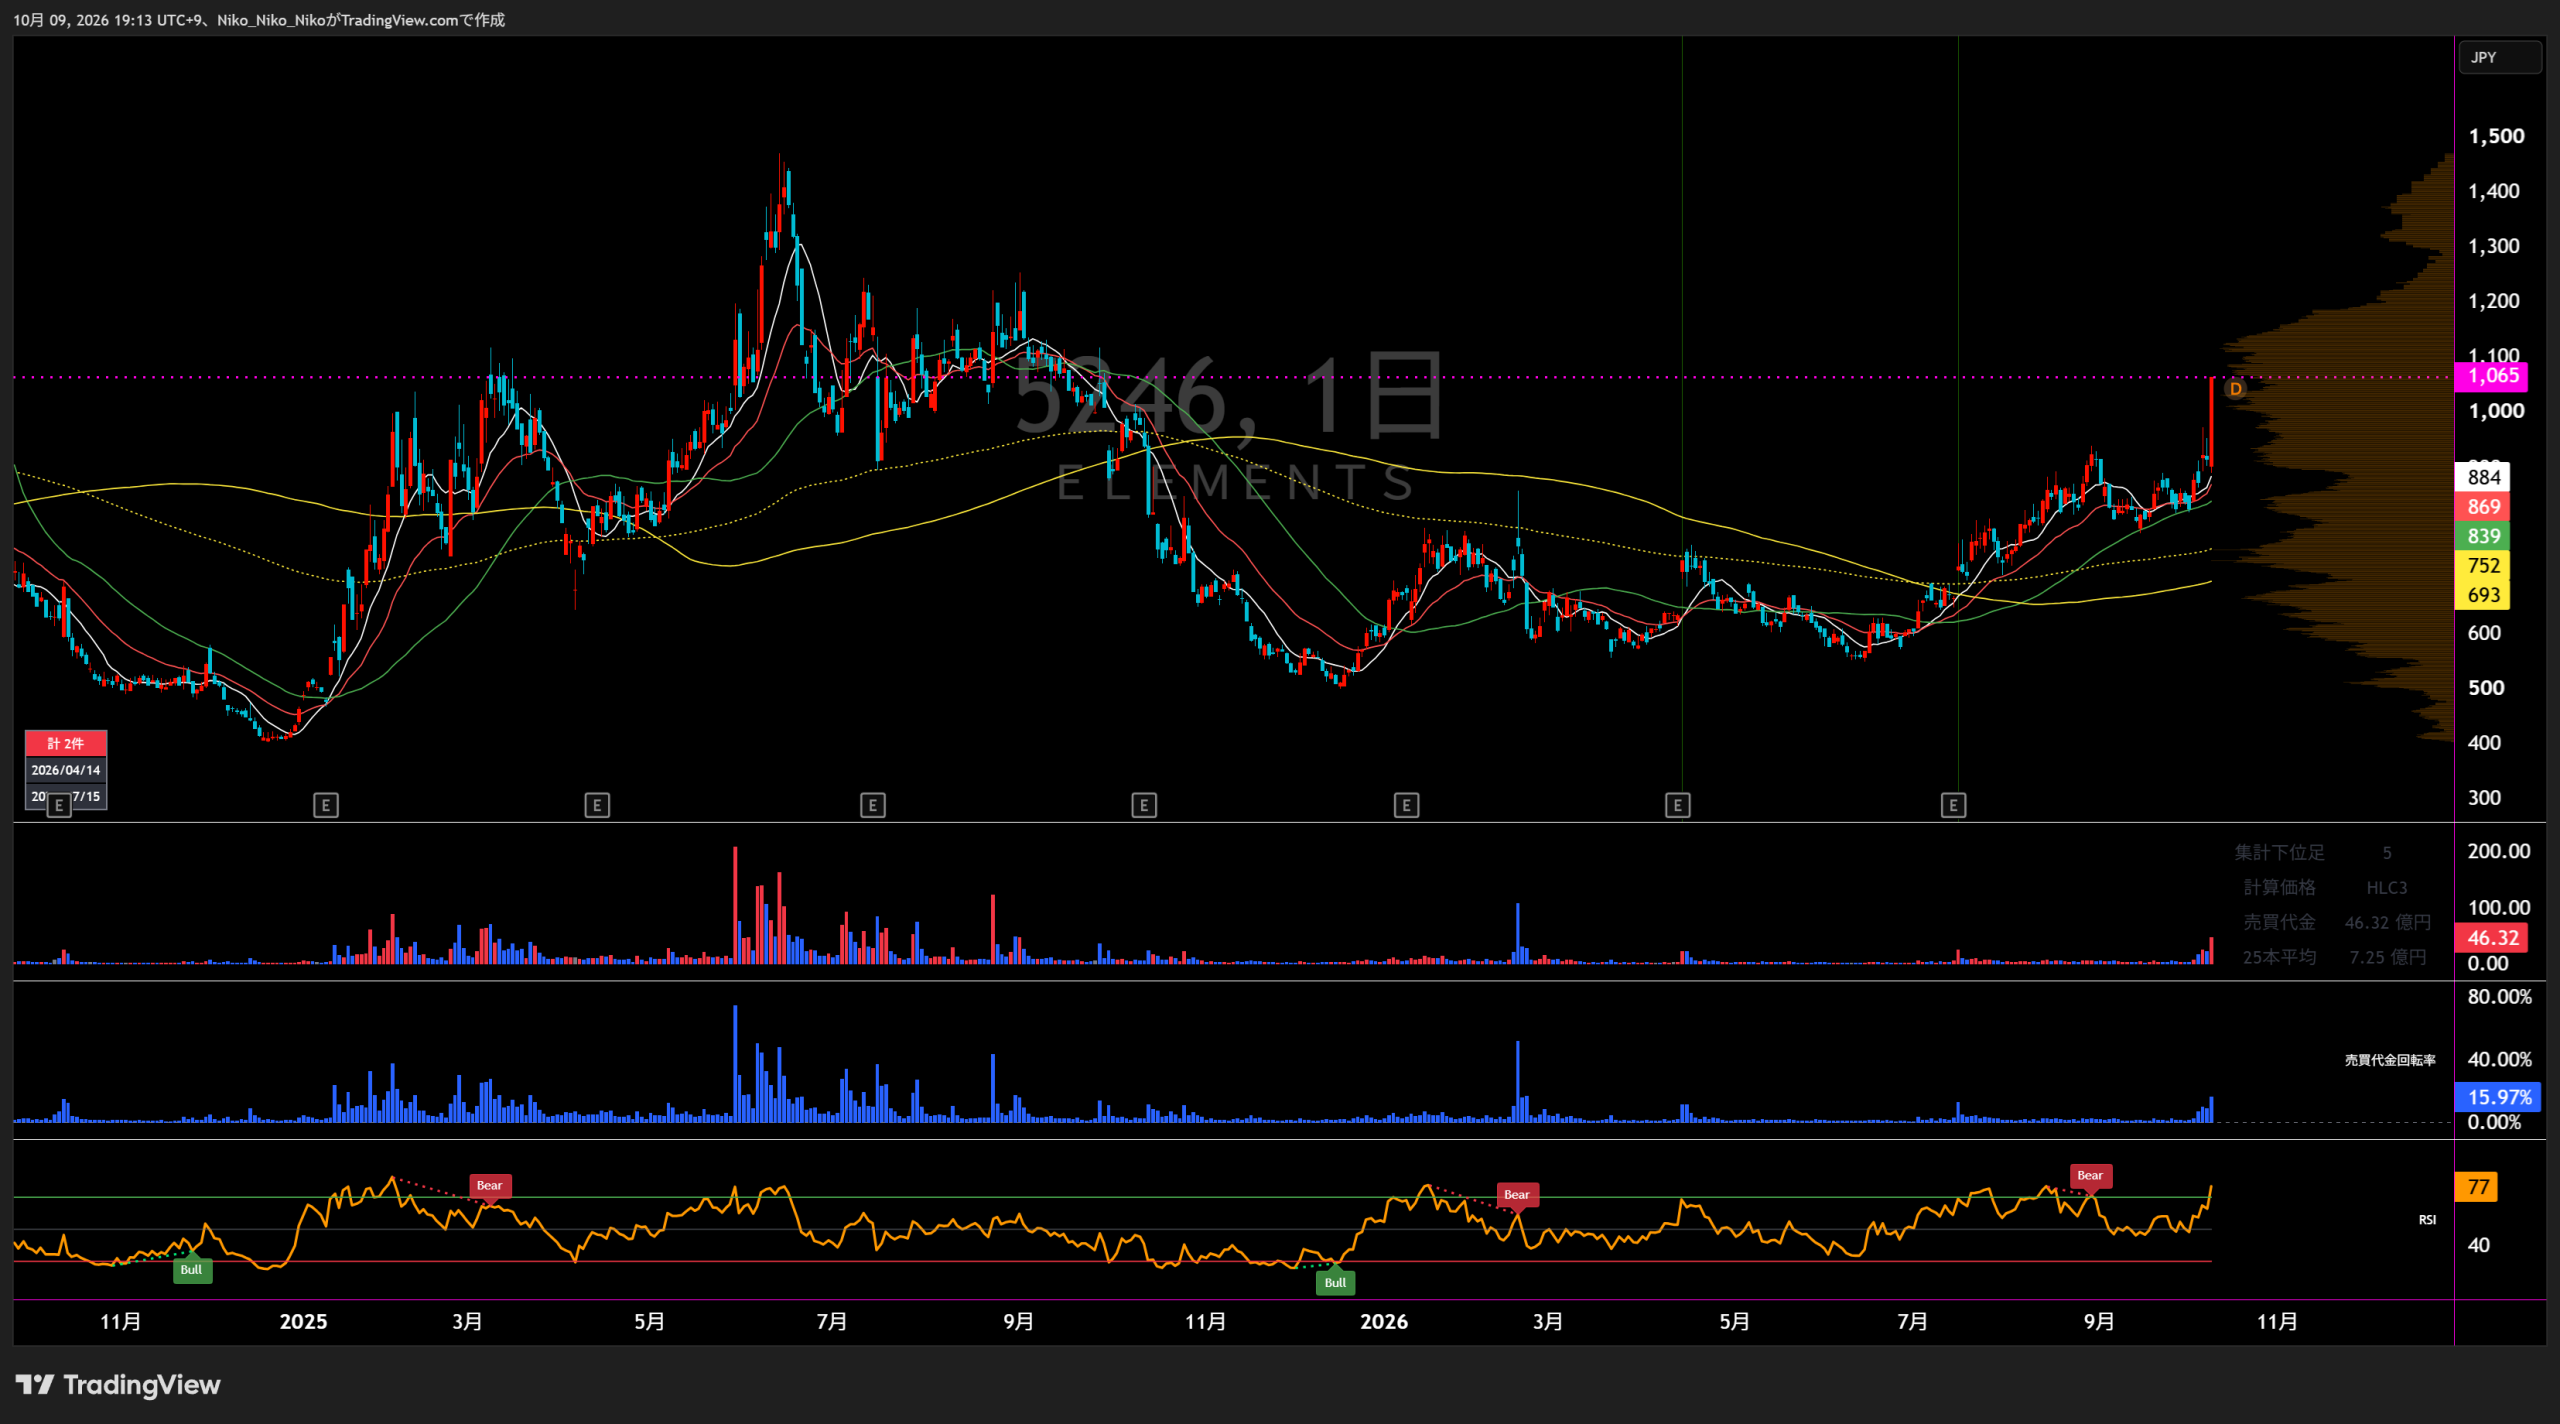
5246 株式会社ELEMENTS
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
IoP Cloud事業
事業内容
ELEMENTSグループの報告セグメントは、AIクラウド基盤を中心とする「IoP Cloud事業」単一です。主力の個人認証領域では、株式会社Liquidやポラリファイを通じて「LIQUID eKYC」「ポラリファイeKYC」によるオンライン本人確認を提供し、金融機関、通信事業者、各種デジタルサービスの口座開設・契約手続きを支援します。当人認証の「LIQUID Auth」、顔認証、不正検知の「LIQUID Shield」、パスキーなどにも領域を拡大しています。個人最適化領域では体型・購買・空間情報を活用したサービスを研究開発・提供。加えてAI開発向けGPUクラウド「ELEMENTS CLOUD」を展開します。これらは事業領域の区分であり、短信上の独立した報告セグメントではありません。
「個人認証」「個人最適化」「GPUクラウド」は売上高・利益の別個開示がないため、分割グラフにはしていません。2026年11月期上期は6か月実績です。
直近業績サマリー
| 業績項目 | 2022年11月期 | 2023年11月期 | 2024年11月期 | 2025年11月期 | 2026年11月期 上期 | 2026年11月期 通期会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 1,651 | 1,940 +289 / +17.5% | 2,545 +605 / +31.2% | 3,895 +1,350 / +53.0% | 2,799 | 5,600~5,700 |
| 営業損益 | △579 | △297 +282 / 赤字縮小 48.7% | 57 +354 / 黒字転換 | △215 △272 / 赤字転落 | 327 | 300~400 |
| 経常損益 | △600 | △355 +245 / 赤字縮小 40.8% | △27 +328 / 赤字縮小 92.4% | △301 △274 / 赤字拡大 1014.8% | 298 | 200~300 |
| 当期純利益 | △561 | △338 +223 / 赤字縮小 39.8% | △132 +206 / 赤字縮小 60.9% | △700 △568 / 赤字拡大 430.3% | 297 | 200~300 |
| EPS | △39.47円 | △16.07円 +23.40 / 赤字縮小 59.3% | △5.66円 +10.41 / 赤字縮小 64.8% | △28.14円 △22.48 / 赤字拡大 397.2% | 10.93円 | 7.34~11.01円 |
| 1株配当金 | 0.00円 | 0.00円 0.00 / 比較不可 | 0.00円 0.00 / 比較不可 | 0.00円 0.00 / 比較不可 | 0.00円 | 0.00円 |
| 純資産 | 684 | 1,018 +334 / +48.8% | 2,609 +1,591 / +156.3% | 3,585 +976 / +37.4% | 3,871 | — |
| 営業CF | △567 | △341 +226 / 赤字縮小 39.9% | 222 +563 / 黒字転換 | △497 △719 / 赤字転落 | 527 | — |
| 投資CF | △10 | △189 △179 / 赤字拡大 1790.0% | △837 △648 / 赤字拡大 342.9% | △1,900 △1,063 / 赤字拡大 127.0% | △771 | — |
| 財務CF | 370 | 1,724 +1,354 / +365.9% | 619 △1,105 / △64.1% | 2,926 +2,307 / +372.7% | △597 | — |
| フリーCF | △577 | △530 +47 / 赤字縮小 8.1% | △615 △85 / 赤字拡大 16.0% | △2,397 △1,782 / 赤字拡大 289.8% | △244 | — |
単位:百万円(EPS・配当を除く)。2026年11月期は上期累計であり通期ではありません。上期を通期と比較した前年比は算出していません。通期会社予想は2026年7月14日修正後のレンジ予想です。フリーCF=営業CF+投資CF。
業績予想達成と実績の比較・分析
1.会社予想と実績
| 年度 | 項目 | 期初予想 | 実績 | 差・達成度 |
|---|---|---|---|---|
| 2023/11 | 売上高 | 1,930 | 1,940 | +10 / 100.5%(達成率) |
| 2023/11 | 営業利益 | △636 | △297 | +339 / 損失・赤字予想のため率非表示 |
| 2023/11 | 経常利益 | △710 | △355 | +355 / 損失・赤字予想のため率非表示 |
| 2023/11 | 当期純利益 | △670 | △338 | +332 / 損失・赤字予想のため率非表示 |
| 2023/11 | EPS | △33.35 | △16.07 | +17.28 / 損失・赤字予想のため率非表示 |
| 2024/11 | 売上高 | 2,332.50 | 2,545 | +212.50 / 109.1%(達成率) |
| 2024/11 | 営業利益 | △55 | 57 | +112 / 損失・赤字予想のため率非表示 |
| 2024/11 | 経常利益 | △180 | △27 | +153 / 損失・赤字予想のため率非表示 |
| 2024/11 | 当期純利益 | △175 | △132 | +43 / 損失・赤字予想のため率非表示 |
| 2024/11 | EPS | △7.96 | △5.66 | +2.30 / 損失・赤字予想のため率非表示 |
2022年度は比較可能な期初予想の提供なし。2025年度は期初連結業績予想を非開示。2024年度のレンジは中央値。
2.達成・未達理由
2023年11月期
売上高は期初予想1,930百万円に対し実績1,940百万円で約100.5%。営業損失は予想636百万円から実績297百万円へ339百万円縮小し、経常損失、最終損失も予想より縮小しました。主力の個人認証ソリューションの導入拡大と、EBITDA改善は短信で確認できます。ただし、予想差の項目別寄与額は確認できないため断定しません。
2024年11月期
期初売上高予想の中央値2,332.5百万円を実績2,545百万円が上回り、営業損益は期初の中央値△55百万円から57百万円の黒字に改善。経常損失27百万円、最終損失132百万円も期初予想中央値より改善しました。個人認証領域の拡大が継続し、EBITDAは343百万円で黒字を確保。各予想項目の差額すべてを特定の製品要因へ配分する資料はありません。
2025年11月期
期初業績予想は非開示であるため達成率は算出しません。売上高は3,895百万円と前期比53.0%増加した一方、営業損益は△215百万円、親会社株主帰属純損益は△700百万円でした。連結純損益には減損損失823百万円などの影響があり、営業CFは△497百万円でした。
3.事業セグメントの自信度
2022年11月期
「LIQUID eKYC」は、現在多くの事業者に導入頂きグループの成長を牽引しており」
主力サービス拡大を示す
「個人最適化ソリューションは研究・開発または商用化のフェーズ」
事業化段階・収益性に確度を置かない
2023年11月期
「提供サービス・利用範囲の拡大」及び「対象業界・企業数の拡大」
認証の用途と顧客数の双方を拡大
「一部プロジェクトについては開発を中止・延期、もしくは縮小する方針」
選択と集中・投資効率優先
2024年11月期
「対象業界・企業数の拡大」及び「提供サービス・利用範囲の拡大」
導入拡大・製品追加方針
「一部プロジェクトについては開発を中止・延期、もしくは縮小してまいりました」
事業効率化への転換
2025年11月期
「対象業界・企業数の拡大」及び「提供サービス・利用範囲の拡大」
ポラリファイ取り込みとAuth強化
「従前より研究・開発または商用化のフェーズと位置付けております」
収益柱への育成は継続
2026年11月期上期
「国内における主力サービスの拡大期」
成長に基づく通期上方修正
「個人最適化ソリューション」を提供」
当中間短信に詳細な投資判断コメントなし
原文抜粋は「IoP Cloud」単一セグメントの中の事業領域別に配置しています。2026上期は「経営成績に関する説明」に基づきます。事業別の独立利益予想・自信度は非開示です。
4.最新予想信頼度
中間期時点では営業利益・経常利益・最終利益が通期予想中央値に近接、または超過。ただし、売上高は通期中央値に対して半分程度であり、下期売上の確保と投資負担の管理が条件です。
達成可能とみる根拠
上期実績は売上高2,799百万円(前年同期比+65.6%)、営業利益327百万円、経常利益298百万円、純利益297百万円。通期予想中央値に対する単純進捗率は、売上高49.5%、営業利益93.4%、経常利益119.2%、純利益118.8%です。通期中央値に必要な下期実績は売上高2,851百万円、営業利益23百万円、経常損益△48百万円、純損益△47百万円となり、利益面の必要水準は上期実績を大きく下回ります。
未達となり得る条件
売上高はなお下期に約2,851百万円を積み上げる必要があります。個人認証の利用量・単価・顧客導入状況の変動、クラウド関連投資、開発費・設備費用、M&Aや連結範囲の変更等により利益率が変化する可能性があります。2026年上期の投資CFは△771百万円、現預金は期末比減少しており、会計利益とキャッシュ創出は区別が必要です。
予想達成時のPER(2026年10月9日終値基準)
株価 1,065円 ÷ 通期予想EPS中央値 9.175円 = 116.1倍。EPSレンジ7.34~11.01円で計算すると約96.7~145.1倍。会社予想が実現した場合の試算であり、確定PERではありません。
株価:2026年10月9日終値、当日株価の参照。予想レンジは7月14日修正公表値。進捗率は上期累計÷通期予想中央値の単純計算で、季節性・費用計上時期の調整を含みません。
ELEMENTS|中期成長戦略・事業計画分析
eKYCの収益基盤を起点に、パスキー認証・AIアプリケーション・GPUインフラへ展開。2027年11月期の会社公表目標と、2026年11月期上方修正後の業績予想を分けて検証する。
成長計画の核心
会社が明示した2027年11月期の財務目標は、売上高60~65億円・営業利益率15%・EBITDAマージン25%。売上規模だけでなく収益率の改善を狙う計画である。
業績計画と実績
2026年11月期中間期は、売上高27.99億円・営業利益3.27億円。通期営業利益予想3~4億円に対し、上期時点で下限を超えている。ただし、下期も同水準の利益が積み上がるとの会社予想ではない。
| 指標 | 2025/11期 実績 | 2026/11期 中間実績 | 2026/11期 修正予想 | 2027/11期 目標 |
|---|---|---|---|---|
| 売上高 | 38.95億円 | 27.99億円 | 56~57億円 | 60~65億円 |
| EBITDA | 2.70億円 | 6.48億円 | 11~12億円 | マージン25% |
| 営業利益 | ▲2.15億円 | 3.27億円 | 3~4億円 | 利益率15% |
| 親会社株主帰属純利益 | ▲7.00億円 | 2.97億円 | 2~3億円 | 数値目標の開示なし |
| 位置づけ | 実績 | 実績(5月末) | 2026年7月14日修正 | 2026年2月26日公表目標 |
単位換算:原資料の百万円表示から億円に換算。EBITDAは会社定義(営業利益+減価償却費+株式報酬費用+のれん償却額)。2027年11月期の目標は会社の「事業計画及び成長可能性に関する事項」に基づく。
売上高の推移と計画
棒の長さは各レンジの上限を65億円基準に概算表示。2026年・2027年は実績ではない。
2026年目標への進捗
中間売上高27.99億円は通期売上予想56~57億円の約49~50%。中間営業利益3.27億円は通期営業利益予想3~4億円のレンジ内に入っている。
2027年の利益率目標
営業利益率15%を売上目標60~65億円へ単純に掛けると、営業利益は約9~9.75億円に相当する。
これは公開済みの売上目標と利益率からの算術換算であり、会社が営業利益額のレンジを別途予想したものではない。
達成に向けた成長戦略
01|本人確認から継続課金へ
LIQUID eKYC・ポラリファイeKYCの顧客基盤を伸ばす。主力eKYCサービスでは固定利用料と従量課金が中心で、関連収益のストック型比率は会社資料で95%超と説明されている。
02|パスキー認証を拡張
証券・金融業界を中心に、パスキー、顔認証、本人確認の連携を拡大。パスキー登録時や端末変更時にeKYCで本人性を確認する設計も提案している。
03|ポラリファイ統合効果
買収後のシステム・通信費・AI運用費の最適化を進め、個人認証事業の収益性を引き上げる。2026年7月の上方修正ではPMI進捗が利益改善の理由に挙げられた。
04|AIインフラと第2の柱
GPU運用ノウハウをAIインフラにも展開し、産総研との共同プロジェクト、データ基盤・計算資源の強化を推進。アプリケーション事業とインフラ事業の連携を志向する。
実行ロードマップ
ポラリファイ子会社化と認証顧客基盤の強化
2025年3月にポラリファイを子会社化。既存のLiquid事業と組み合わせ、金融・通信向け本人確認の顧客基盤を強化。
認証開発体制・データ基盤・GPU運用を強化
認証分野のエンジニア確保、M&A/アライアンス検討、産総研との共同研究と計算資源の拡張を計画。
AIソリューションの案件拡大
パートナー企業との個別案件を広げるための人材確保。主力認証事業の利益創出と新分野への投資を両立させる方針。
売上56~57億円、営業利益3~4億円へ上方修正
LIQUID eKYCの好調とポラリファイPMI進捗を反映。上方修正済みの値を現行予想として扱う。
パスキーの累計認証件数15億件を公表
集計対象は2025年10月~2026年8月の登録・ログイン・重要操作時の再認証の合計。利用者数や契約社数を意味する数値ではない。
売上60~65億円・営業利益率15%・EBITDAマージン25%
認証の収益性向上と新領域の事業化を背景に、売上規模拡大と利益率改善の両立を目標にする。
会社が明示する主要リスク
特定サービスへの依存
2025年11月末時点で、LIQUID eKYCとポラリファイeKYCがグループ売上高のおよそ7割を占める。主力への依存度が高く、複数事業への展開を進める方針。
新規事業の収益化遅延
研究・開発・実証実験から商用化に至るまで時間を要する。新規サービスの成長が想定通り進まない場合、黒字化の長期化、事業見直し・撤退の可能性がある。
個人情報と情報セキュリティ
不正アクセス・情報漏えいが発生した場合、損害賠償や信用低下を通じて業績に影響する可能性がある。ISMS、監査、脆弱性診断等で対応する方針。
今後の確認項目
次回決算での確認
- 2026年11月期第3四半期決算:会社IRカレンダーでは2026年10月14日予定
- 売上高56~57億円の通期達成に向けた進捗
- 上半期の利益水準と下半期の追加投資の関係
- ポラリファイPMIによる費用削減効果の継続
中期目標に向けた確認
- 2027年11月期に売上60~65億円へ到達するか
- 営業利益率15%へ向けた粗利・販管費構造の改善
- パスキー認証の利用拡大が売上・利益に反映されるか
- AIインフラ等の新規事業が第2の利益源に成長するか
一次資料・参照元
- 2026年2月26日|事業計画及び成長可能性に関する事項(会社開示PDF) ─ 2027年財務目標、戦略、主要投資計画、リスク
- 2026年7月14日|通期連結業績予想の修正(会社開示PDF) ─ 2026年11月期の最新修正予想
- 2026年7月14日|第2四半期(中間期)決算短信(会社開示PDF) ─ 売上高、営業利益、EBITDA、中間純利益
- 2026年9月28日|LIQUID Auth Passkey累計認証件数15億件(会社開示PDF) ─ パスキー関連の最新公表値
- ELEMENTS公式IRカレンダー ─ 次回決算予定日

コメント