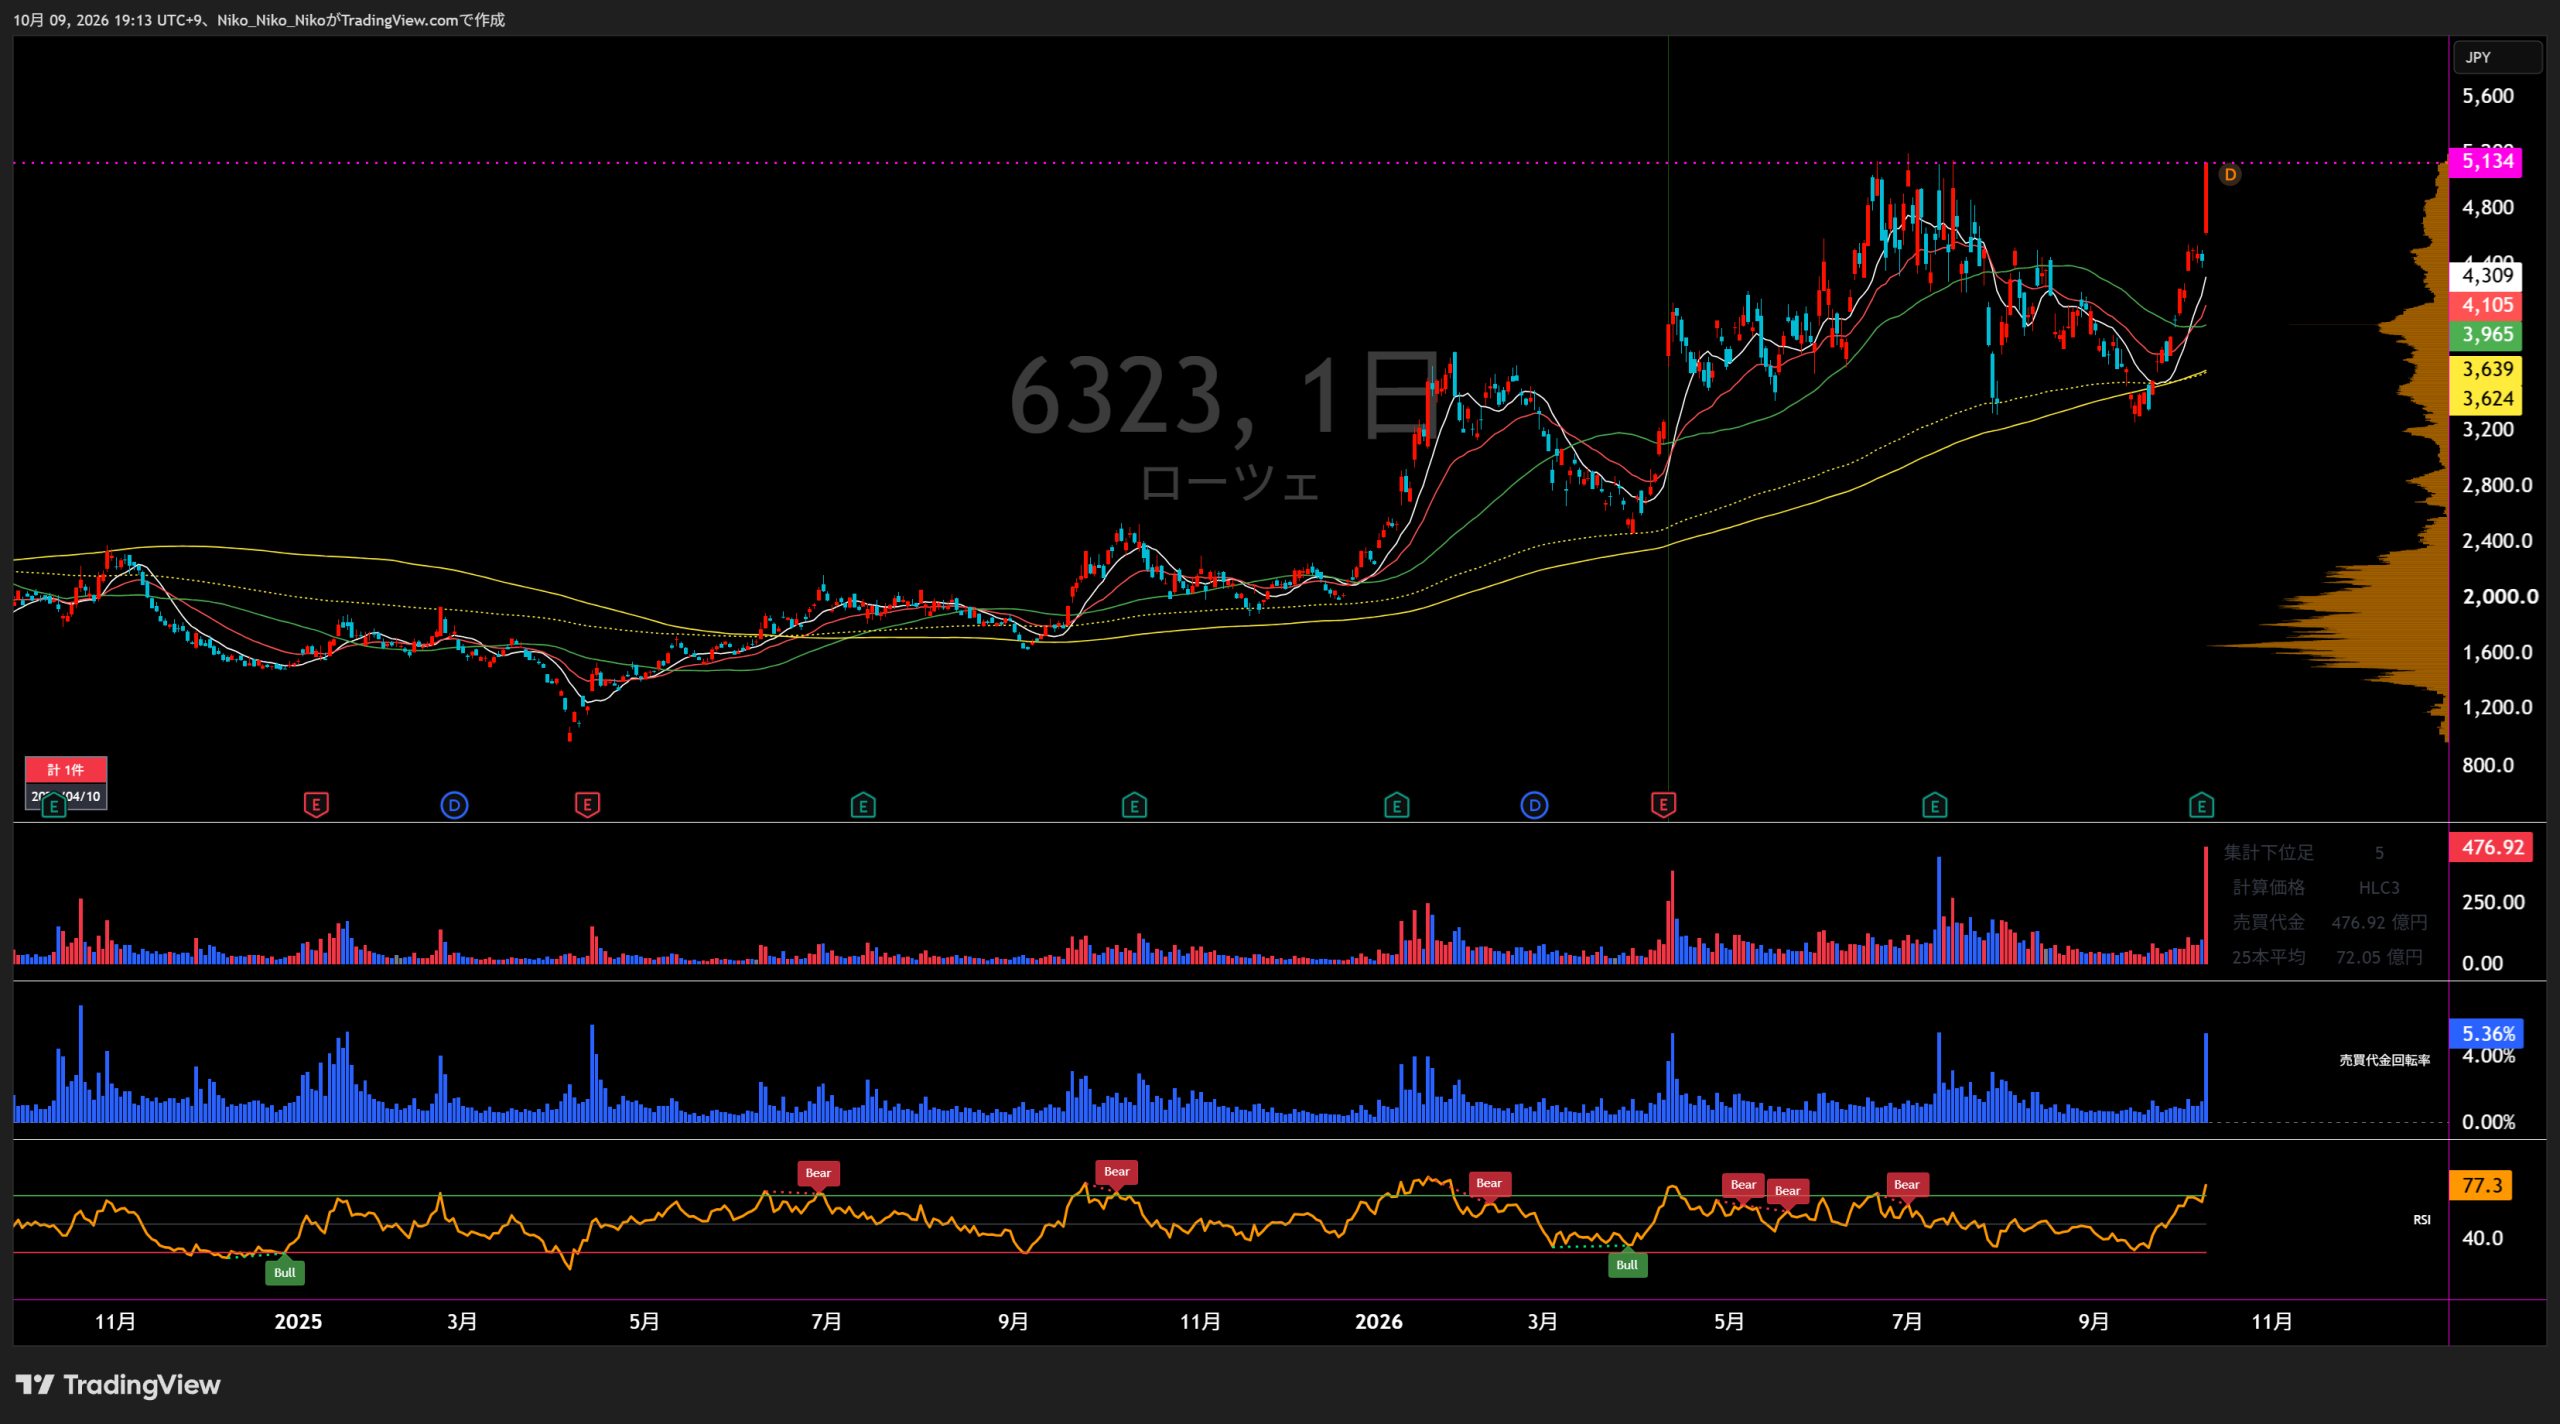
6323 ローツェ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
半導体・FPD関連装置事業
ライフサイエンス事業
決算業績データ
| 業績項目(単位) | 2022/2 | 2023/2 | 2024/2 | 2025/2 | 2026/2 | 2027/2 中間 | 2027/2 会社予想 |
|---|---|---|---|---|---|---|---|
| 売上高百万円 | 67,004 | 94,518 +41.1% | 93,247 -1.3% | 124,406 +33.4% | 128,794 +3.5% | 79,733 | 180,007 |
| 営業損益百万円 | 15,809 | 26,418 +67.1% | 24,138 -8.6% | 32,024 +32.7% | 31,154 -2.7% | 23,096 | 53,078 |
| 経常損益百万円 | 17,818 | 30,344 +70.3% | 27,076 -10.8% | 35,454 +30.9% | 32,621 -8.0% | 24,538 | 54,889 |
| 親会社株主に帰属する純利益百万円 | 12,824 | 21,384 +66.7% | 19,576 -8.5% | 23,634 +20.7% | 19,048 -19.4% | 15,839 | 37,779 |
| EPS円 / 分割調整後 | 74.21 | 123.74 +66.7% | 111.11 -10.2% | 134.08 +20.7% | 109.33 -18.5% | 91.33 | 217.84 |
| 1株配当金円 / 分割調整後 | 6.50 | 13.50 +107.7% | 13.50 0.0% | 17 +25.9% | 17 0.0% | — | 28 |
| 純資産百万円 | 50,222 | 74,795 +48.9% | 99,550 +33.1% | 128,717 +29.3% | 139,961 +8.7% | 155,987 | — |
| 営業CF百万円 | 3,016 | -1,920 -163.7% | 15,544 +909.6% | 36,791 +136.7% | 31,191 -15.2% | — | — |
| 投資CF百万円 | -916 | -5,151 -462.3% | -5,908 -14.7% | -6,455 -9.3% | -3,300 +48.9% | — | — |
| 財務CF百万円 | 3,578 | 10,742 +200.2% | -792 -107.4% | -9,160 -1056.6% | -15,520 -69.4% | — | — |
| フリーCF(営業CF+投資CF)百万円 | 2,100 | -7,071 -436.7% | 9,636 +236.3% | 30,336 +214.8% | 27,891 -8.1% | — | — |
| 受注残高百万円 | 51,824 | 56,875 +9.7% | 63,971 +12.5% | 58,863 -8.0% | 55,408 -5.9% | 111,485 | — |
1. 会社予想と実績
各期の前年度決算短信で最初に公表された会社予想と期末実績を比較。2027年2月期は当初中間期予想と中間実績を比較(年度途中)。EPSは株式分割調整後。
売上高 予想/実績
営業利益 予想/実績
経常利益 予想/実績
親会社株主帰属利益 予想/実績
EPS 予想/実績
予想達成率
| 年度 | 売上高 | 営業利益 | 経常利益 | 親会社株主帰属利益 | EPS |
|---|---|---|---|---|---|
| 2023/2 | 106.5% | 106.8% | 122.6% | 117.7% | 117.7% |
| 2024/2 | 105.9% | 111.7% | 125.6% | 124.5% | 124.5% |
| 2025/2 | 103.0% | 101.3% | 112.5% | 103.1% | 103.1% |
| 2026/2 | 100.5% | 102.7% | 106.5% | 81.1% | 82.0% |
| 2027/2 中間 | 102.7% | 121.0% | 128.0% | 114.7% | 115.2% |
達成率=実績÷初回予想×100。予想変更後の最終計画との比較ではありません。
2. 達成・未達理由
半導体関連装置の受注好調、新工場稼働によるベトナム・中国の生産能力増強、為替変動を背景に、売上・営業利益・経常利益・最終利益はいずれも期初会社予想を超過。
メモリ投資調整で期初の売上は低調だったが、第2四半期以降に中国向け需要が回復。生産の安定稼働と調達改善も寄与し、期初予想をすべて超過。
主に中国向け販売の増加で売上・営業利益・経常利益が初回予想を上回った。投資有価証券評価損2,173百万円を計上したものの、最終利益も初回予想を超過。
売上高・営業利益・経常利益は初回予想を上回る一方、のれん償却等による販管費増加に加え、訴訟損失引当金繰入額7,429百万円の特別損失により最終利益は初回予想を下回った。
2026年4月9日公表の中間期会社予想に対し、売上・営業利益・経常利益・純利益・EPSはいずれも超過。生成AI関連の半導体設備投資需要と、為替影響が決算で示された。
3. 事業セグメントの自信度
各決算短信の原文を年度別カードに掲載。自信度は公表文章・業績を根拠とした定性的分類で、会社自身が公表したスコアではありません。
半導体・FPD関連装置事業
「旺盛な設備投資需要に支えられ引き続き拡大すると見込んでおります。」
半導体設備投資拡大を会社が明記。
「中長期的には半導体市場の力強い成長を見込んでおります。」
短期の輸出管理・メモリ調整リスクも併記。
「中国向けの需要は回復基調となり売上高は堅調に推移しました。」
中国の投資回復とAI・HBM需要を確認。
「今後も堅調に成長していくものと予想されます。」
生成AI、産業政策を要因に挙げた。
「データセンター向け高性能デバイス需要が投資を牽引し」
需要堅調だが販管費・訴訟費用の影響に注意。
「生成AIの需要拡大及び半導体関連の需要は、引き続き拡大していくものと見込まれます。」
増収増益と受注残高の大幅増を確認。
ライフサイエンス事業
「引き続き販売促進活動を展開してまいります。」
販売促進を継続。
「中国向けの販売促進活動を展開してまいります。」
出荷延期の解消を見込む記載。
「ライフサイエンス事業の売上高は1,220百万円」
売上拡大、利益も黒字。
「ライフサイエンス事業の売上高は1,074百万円」
売上減少を確認。
「ライフサイエンス事業の売上高は1,201百万円」
売上回復、利益水準は低い。
「セグメント損失は147百万円」
中間期で赤字、前年同期も赤字。
4. 最新予想信頼度
2026年10月8日発表の上方修正後会社予想を基準に評価。2027年2月期中間の営業利益は前年同期比42.4%増、半導体・FPD関連装置事業の受注残高も大幅に増加。一方、通期修正予想の達成には下期の売上と営業利益が上期をそれぞれ上回る必要があります。
達成を支持する確認済み材料
- 中間営業利益23,096百万円は前年同期の16,214百万円から42.4%増加。
- 半導体・FPD関連装置事業の受注残高は110,595百万円、全社受注残高は111,485百万円(前年同期比224.0%)。
- 2027年2月期中間の実績は、4月9日公表の売上・各利益の中間期予想を上回った。
- 過去4期の初回通期営業利益予想に対して期末実績はすべて超過。
達成に向けて確認が必要な点
- 通期予想から逆算した下期売上は100,274百万円(上期79,733百万円)。
- 下期営業利益は29,982百万円必要(上期23,096百万円)。下期における売上計上・生産能力・利益率を確認。
- 受注残高は将来売上の確定値ではなく、納期別の売上計上時期を直接表しません。
- ライフサイエンス事業は中間期147百万円のセグメント損失。為替・半導体投資の地域別変動にも注意。
下期の必要実績(通期会社予想 − 中間実績)
通期会社予想の進捗率は上期実績を年間予想で割った単純な比率であり、季節性や受注の売上計上時期を織り込んでいません。
会社予想達成時のPER
2026年10月9日終値 5,134円 ÷ 最新通期予想EPS 217.84円 = 23.57倍。最新会社予想が達成された場合の参考PERです。
最終評価:上方修正は会社公表済みですが、売上計上の下期偏重が残るため、受注増加だけを根拠に達成を断定しません。
ローツェ|中期成長戦略・最新業績計画
生成AI・HBM・先端半導体の設備投資を背景に受注が拡大。2026年10月8日発表の上方修正後業績予想と、ベトナム・中国での生産能力増強計画を会社の一次資料から整理する。
成長戦略の核心
半導体搬送装置の受注拡大に対応するため、生産能力を先行拡張する。2027年2月期の通期予想は、売上高1,800.07億円、営業利益530.78億円へ引き上げられた。これは複数年度の中期経営計画で定められた目標ではなく、直近の単年度会社予想である。
業績実績と修正後予想
2027年2月期上期(2026年3〜8月)は増収増益。修正後の通期予想に対する上期進捗率は売上高44.3%、営業利益43.5%で、会社計画には下期の増収・増益を織り込んでいる。
| 連結指標 | 2026年2月期 通期実績 | 2027年2月期 中間実績 | 2027年2月期 期初予想 | 2027年2月期 修正後予想 |
|---|---|---|---|---|
| 売上高 | 1,287.94億円 | 797.33億円 | 1,590.21億円 | 1,800.07億円 |
| 営業利益 | 311.54億円 | 230.96億円 | 381.12億円 | 530.78億円 |
| 経常利益 | 326.21億円 | 245.38億円 | 382.41億円 | 548.89億円 |
| 親会社株主に帰属する純利益 | 190.48億円 | 158.39億円 | 278.09億円 | 377.79億円 |
| 数値の性質 | 確定実績 | 中間期実績 | 旧予想(比較用) | 最新会社予想 |
単位は会社資料の百万円を億円に換算(小数第2位まで)。2027年2月期の期初予想は2026年4月9日公表、最新予想は2026年10月8日公表。中間期は通期と期間が異なるため、単純な前期比比較対象ではない。
通期売上高:確定実績から修正後予想への変化
棒は修正後売上予想を100%として比率表示。2027年2月期は実績ではない。
上方修正の幅
期初予想に対し、売上高は209.86億円、営業利益は149.66億円の増額。主に半導体関連装置の受注拡大を反映した修正である。
会社の百万円表示を換算した差分。切り捨て処理により公表「増減額」と端数が一致しない場合がある。
利益率と配当予想
修正後の通期営業利益率は約29.5%。年間配当予想は20円から28円へ引き上げられた。株式分割調整後の1株あたり金額。
受注環境と事業構造
01|半導体装置が成長を牽引
主力の半導体関連装置は、2027年2月期上期に671.38億円を売り上げた。生成AI、HBM、先端ロジック向け投資が旺盛で、ウエハ搬送ロボットやEFEMなどの需要拡大が業績を牽引している。
02|受注急増による供給拡大
決算説明資料によれば、半導体関連装置のQ2単独受注高は785億円(前年同期比3.2倍)、受注残高は1,038億円(同2.3倍)。売上計上には生産・検収が必要で、受注残高を当期売上と同一視しない。
03|先端パッケージ分野
前工程中心の既存搬送市場に加え、先端パッケージ工程向けのTape Frame Sorter、PLP EFEMなどを展開。製造工程の拡張に対応できる製品をそろえ、事業領域を広げる。
04|周辺事業の状況
分析装置は検収時期のずれや長納期部材の影響を受け、上期売上13.04億円。ライフサイエンス事業は上期売上3.76億円、セグメント損失1.47億円で、収益基盤としては半導体装置事業が中心である。
実行ロードマップ
需要を取り込むための実行施策は、短期の生産体制強化と、2027年の新工場稼働に分かれる。工場の完成・立ち上げ日程は会社資料に基づく予定であり、達成を保証するものではない。
ベトナム工場の採用・既存建屋活用
現地採用を加速し、2026年8月に賃上げを実施。倉庫機能を外部レンタル工場へ移し、空いたスペースをクリーンルーム化して組立フロアを増やす。
既存工場の2シフト化と増床
既存拠点を2シフト勤務へ移行。近隣建屋を賃借した工場拡張について、2027年春からの稼働開始を予定。
2028年Q1の当初計画から前倒し
RORZE ROBOTECH新工場は稼働開始予定を2027年Q4へ前倒し。会社の床面積に基づく試算では、すべての新工場完成後の面積比は組立5.2倍・部品製造3.9倍。
| 生産エリア | 既存工場 | 新工場完成後の対象面積 | 面積比(会社試算) |
|---|---|---|---|
| 組立 | 14,400㎡ | 60,000㎡ | 5.2倍 |
| 部品製造 | 18,150㎡ | 53,200㎡ | 3.9倍 |
上記の「面積比」は原資料の表記を使用。工場面積の数字自体は製造能力・売上高・稼働率の保証ではない。複数棟・全工程完成時の会社試算であり、2027年Q4に直ちに全能力が立ち上がることを示すものではない。
目標達成に向けた主なリスク
調達コストと長納期化
メモリ価格の高止まり、部材不足、納期長期化、先行手配競争を会社がリスクとして明記。生産能力拡大が受注売上化に直結しない場合がある。
設備投資と顧客検収
世界の半導体設備投資動向に業績が左右される。分析装置では顧客の検収時期ずれ込みと部材調達・生産リードタイム長期化を会社が減収理由として説明。
為替による損益変動
上期の経常利益には円安に伴う為替損益の改善が寄与。会社の通期予想は期中平均158円/米ドルを前提としており、実際の為替水準により実績が変動する可能性がある。
確認すべき計画進捗
定量的な確認項目
- 半導体関連装置の受注高・受注残高・売上高の推移
- 2027年2月期下期の売上高計画1,002.73億円、営業利益計画299.81億円の達成状況
- 原材料・仕掛品の増減と利益率
- 配当予想28円の据え置き・変更
定性的な確認項目
- ベトナム新工場の建設進行・2027年Q4稼働予定
- 上海臨港拠点の2027年春の増床稼働
- 部材調達の安定性と短納期化への対応
- 先端パッケージ用途での製品展開
下期計画は10月8日決算説明資料が示した差し引き値。原資料の下期予想欄の金額を用いた。金額の端数処理により差し引き計算と0.01億円異なる場合がある。会社予想であって実績ではない。
一次資料・出典
- 2026年10月8日|2027年2月期 第2四半期決算説明資料(PDF・全29ページ):受注、業績予想、工場稼働計画、リスク、配当
- 2026年10月8日|2027年2月期 第2四半期決算短信(PDF):中間期実績、修正後通期予想、利益・財務状況
- 2026年4月9日|2026年2月期 通期決算短信(PDF):前期業績と期初予想
- ローツェ IRライブラリ:最新資料への公式導線
数値は会社公表資料に基づく。将来の見通しは資料発表時点の会社予想であり、現在の株価・投資収益・企業価値を保証するものではない。複数年度の会社公表利益目標が確認できないため、将来PERを前提にした割安率は算定しない。
コメント