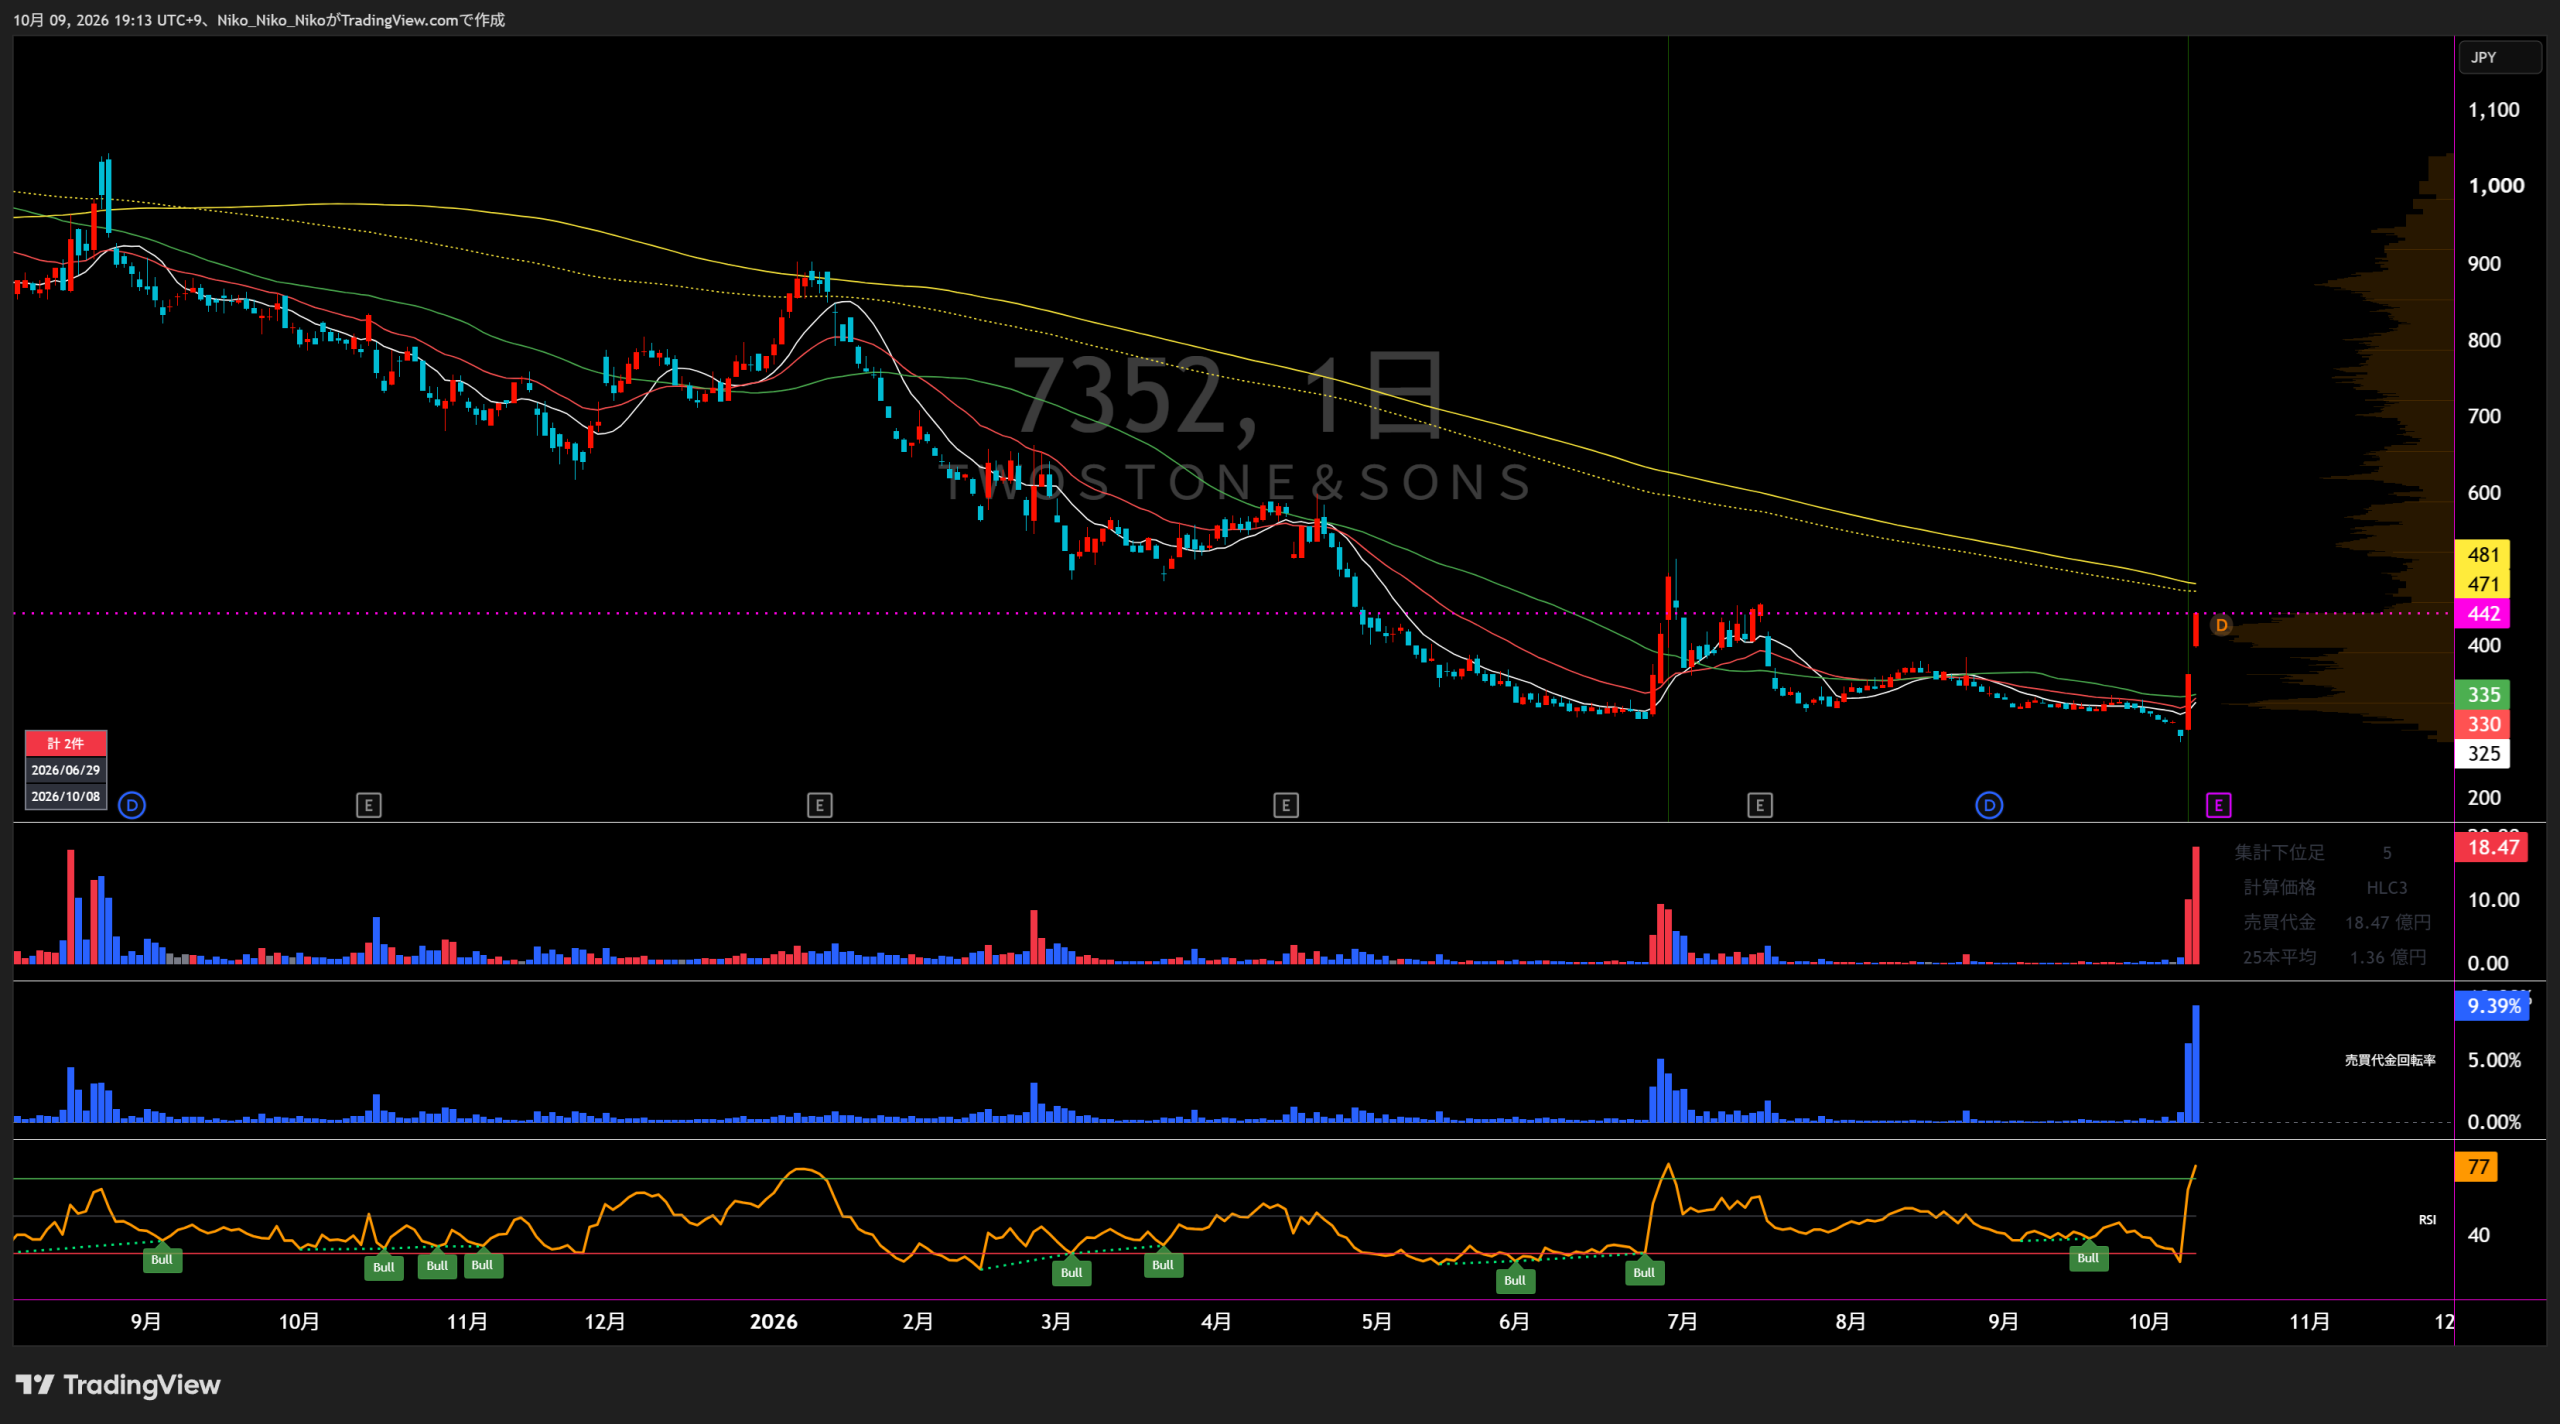
7352 TWOSTONE&Sons
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
2021年8月期の旧Midworks・メディア・tech boost・FCSなどの区分は2022年8月期に集約され、2024年8月期にはコンサル・アドバイザリーが独立しました。異なるセグメント区分の2021年業績を現行区分のグラフへ混在させていません。
エンジニアプラットフォームサービス
マーケティングプラットフォームサービス
コンサル・アドバイザリーサービス
直近5年業績サマリー
| 業績項目 | 2021年8月期 | 2022年8月期 | 2023年8月期 | 2024年8月期 | 2025年8月期 | 2026年8月期 3Q累計 | 2026年8月期 修正予想 |
|---|---|---|---|---|---|---|---|
| 売上高 | 4,283 |
6,870 +2,587 / +60.4% |
10,056 +3,186 / +46.4% |
14,290 +4,234 / +42.1% |
18,077 +3,787 / +26.5% |
15,879 前年3Q比 +2,477 / +18.5% |
21,805 +3,728 / +20.6% |
| 営業損益 | 127 |
195 +68 / +53.5% |
319 +124 / +63.6% |
474 +155 / +48.6% |
819 +345 / +72.8% |
602 前年3Q比 △287 / △32.3% |
810 △9 / △1.1% |
| 経常損益 | 131 |
200 +69 / +52.7% |
313 +113 / +56.5% |
445 +132 / +42.2% |
807 +362 / +81.3% |
653 前年3Q比 △224 / △25.5% |
847 +40 / +5.0% |
| 当期純利益 | 75 |
134 +59 / +78.7% |
170 +36 / +26.9% |
188 +18 / +10.6% |
494 +306 / +162.8% |
328 前年3Q比 △244 / △42.7% |
428 △66 / △13.4% |
| EPS | 1.83円 |
3.23円 +1.40円 / +76.5% |
4.05円 +0.82円 / +25.4% |
4.45円 +0.40円 / +9.9% |
11.38円 +6.93円 / +155.7% |
7.48円 前年3Q比 △5.72円 / △43.3% |
9.71円 △1.67円 / △14.7% |
| 一株配当金 | 0.00円 |
0.50円 前期0のため算定不可 |
0.50円 ±0.00円 / ±0.0% |
0.50円 ±0.00円 / ±0.0% |
0.50円 ±0.00円 / ±0.0% |
— |
1.00円 +0.50円 / +100.0% |
| 純資産 | 581 |
736 +155 / +26.7% |
897 +161 / +21.9% |
2,885 +1,988 / +221.6% |
3,467 +582 / +20.2% |
3,851 |
— |
| 営業CF | 54 |
215 +161 / +298.1% |
172 △43 / △20.0% |
697 +525 / +305.2% |
749 +52 / +7.5% |
— |
— |
| 投資CF | △80 |
△259 △179 / △223.7% |
△652 △393 / △151.7% |
△120 +532 / +81.6% |
△1,278 △1,158 / △965.0% |
— |
— |
| 財務CF | △77 |
436 +513 / +666.2% |
895 +459 / +105.3% |
1,831 +936 / +104.6% |
1,387 △444 / △24.2% |
— |
— |
| フリーCF | △26 |
△44 △18 / △69.2% |
△480 △436 / △990.9% |
577 +1,057 / +220.2% |
△529 △1,106 / △191.7% |
— |
— |
単位:百万円(EPS・配当を除く)。EPSと配当は2024年2月の株式分割後基準へ調整。フリーCF=営業CF+投資CF。3Qは9か月累計であり通期と直接比較しません。3Qのキャッシュ・フロー計算書は作成されていません。最新通期予想は2026年10月6日修正後の数値です。
1.会社予想と実績
2022〜2025年は前年度決算短信に掲載の次年度会社予想と実績を比較。2026年は10月6日の修正後予想を表示。達成率は会社予想対比です。
2.達成・未達理由
売上高と全利益が期初予想を超過。Midworksでの広告投資とエンジニア・新規取引先獲得が進み、2022年8月期売上高は前年比60.4%増。営業利益も増加しました。
エンジニアプラットフォームの拡大により売上と営業・経常利益が予想超過。営業人材の採用・教育およびエンジニア獲得投資を進めました。純利益は予想を小幅超過。
売上・営業・経常利益は予想を超過。主力エンジニア領域が拡大し、新たなコンサル領域の寄与も発生。一方で親会社帰属純利益は予想未達で、営業利益の超過ほど最終利益は伸びませんでした。
売上高は期初予想を下回る一方、営業利益・経常利益・純利益は予想を大幅超過。主力事業の売上高増加とコンサル・アドバイザリーの拡大が寄与しました。
2026年10月6日に通期会社予想を下方修正。主力Midworksで営業機能の専門分化・案件管理体制の整備が予定より遅れ、顧客案件とエンジニアのマッチングが停滞したと会社が説明しています。9か月累計時点では売上増も利益減の状態です。
3.事業セグメントの自信度
開示原文に基づく投資姿勢・事業状況の評価。引用は当該年度の決算短信のセグメント説明から抜粋。2026年8月期は第3四半期累計の記述です。
エンジニアプラットフォームサービス
WEB広告への投資を積極的に行いました。
登録エンジニア増加に向けた獲得投資とマッチングの内製化を推進。
営業人材の採用および教育に関する投資を積極的に行いました。
受注・稼働人数の拡大を優先。
エンジニア獲得のための広告投資のほか、内勤の営業人材の採用および教育に関する投資を積極的に行いました。
営業体制の拡大と積極投資を継続。
エンジニア派遣事業を本格的に始動し、正社員エンジニアの採用投資も積極的に行っています。
新規事業・人員投資を進め、売上は増加。
正社員エンジニア、内勤の営業人材の採用に関する投資を積極的に行いました。
3Qの売上は成長。ただし10月6日にMidworksのマッチング停滞を理由に通期を下方修正。
マーケティングプラットフォームサービス
WEBメディアコンサルティングサービスで受注が堅調に伸びました。
受注増を確認。
WEBマーケティング全般のコンサルティングへとサービスの拡充を行いました。
事業領域の拡大を優先、売上は前年割れ。
受注が堅調に伸びました。
業務拡充に言及する一方、売上・利益は減少。
受注が堅調に伸びました。
利益改善だが売上は前年割れ。
企業のマーケティング全般を担えるようサービスの拡充を図りました。
直近3Qでセグメント損失に転落。
コンサル・アドバイザリーサービス
業界経験が豊富な人材を中心に採用を行い、事業拡大を行いました。
2024年から独立セグメントとして報告。
戦略コンサルティング領域において当連結会計年度中に4件のM&Aを実施
買収による事業領域の拡大。
業界経験が豊富な人材を中心に採用を行い、事業拡大に取り組みました。
売上は伸長したが利益は前年同期比マイナス。
4.最新予想信頼度
2026年8月期の最新通期計画は10月6日に下方修正されました。3Q段階の実績は前年同期比で増収・減益。期末を過ぎてから修正されているため、元の7月予想は使わず、修正後予想に対する必要残額と実績の比較を優先します。
達成を支える材料
- 2026年8月期の9か月累計売上高は前年同期比18.5%増で、事業規模は拡大しています。
- エンジニア事業の3Q利益は前年同期比6.2%増。主力の利益基盤は維持されています。
- 修正後の通期利益目標は、3Q累計との残額が営業利益208百万円、経常利益194百万円です。
未達リスク
- 10月6日に売上高9.8%、営業利益38.8%、経常利益35.9%、純利益35.2%の下方修正を発表しました。
- 2026年8月期3Qの営業利益は前年同期比32.3%減、純利益は42.7%減と、全社収益性が悪化しました。
- 2026年8月期3Qのマーケティング事業はセグメント損失。コンサル事業も増収ながら減益です。
四半期特性・必要な第4四半期実績
2026年8月期の修正後予想を達成するために必要な第4四半期の金額は、売上高 5,926百万円、営業利益 208百万円、経常利益 194百万円、純利益 100百万円です。 2025年8月期は第3四半期累計営業利益889百万円に対し、通期実績は819百万円で、第4四半期の営業利益は約△70百万円でした。よって単純進捗率は均等進行や季節性を考慮した達成確率ではありません。
最終判断
2026年8月期の売上・利益の成長率が第3四半期時点で弱く、業績目標が10月6日に引き下げられた事実を重視します。修正後の通期見通しに対する第4四半期の必要利益は前年同四半期実績より改善が必要ですが、直近時点の実績開示はまだありません。修正後予想は未確定であり、達成を断定できません。
2026年10月8日09:33の確認株価362円と、修正後会社予想EPS9.71円から計算した、予想達成時PERは約37.3倍です。株価は15分遅延の確認値であり終値ではありません。
最新会社予想:2026年10月6日 連結業績予想の修正 / 株価確認:株予報Pro(2026年10月8日09:33)
中長期成長戦略分析
正式な中期経営計画の有無を確認し、直近の会社発表に基づいて売上・利益目標、戦略の実行状況、実際に発生した未達要因を検証。基準日:2026年10月8日。
2026年1月16日公表のCEO質疑応答で、3か年・5か年の中期経営計画を現時点では策定していないと明言。大型M&Aで計画が大きく変わり得ることを理由としています。以下の「年率30%以上」は会社側が説明した成長方針であり、2027〜2029年の正式な年度別数値計画ではありません。出典:2026年8月期1Q決算説明会Q20
01|会社が掲げる数値と最新見通し
経営陣が説明する基本方針は「売上高の年間成長率30%以上」と増益。ただし、直近の2026年8月期会社予想は10月6日に下方修正されました。2026年8月期はすでに期末を迎えていますが、通期決算実績ではなく会社予想です(通期決算公表予定:10月15日)。
| 指標 | 2025/8期 実績 | 2026/8期 当初予想 | 2026/8期 修正予想 10月6日 | 当初比 |
|---|---|---|---|---|
| 売上高 | 180.77億円 | 241.82億円 | 218.05億円 | −9.8% |
| 営業利益 | 8.19億円 | 13.24億円 | 8.10億円 | −38.8% |
| 経常利益 | 8.07億円 | 13.21億円 | 8.47億円 | −35.9% |
| 親会社株主帰属利益 | 4.94億円 | 6.60億円 | 4.28億円 | −35.1% |
| 営業利益率(算出値) | 4.53% | 5.48% | 3.71% | −1.76pt |
金額は会社開示(百万円単位)を億円へ換算。比率・営業利益率の一部は開示金額から算出。出典:2026年10月6日「連結業績予想の修正に関するお知らせ」。
「売上高年率30%以上」と現況の差
2026年8月期の予想増収率は方針に対し約9.4ポイント低い水準です。30%は会社説明会での方針であり、期別の保証・確約値ではありません。
02|中長期の成長ロードマップ
会社資料に記載された施策を発表順に整理。定量目標のない2027年以降について、収益や実施時期は推定していません。
エンジニア供給力と上流支援の拡大
正社員エンジニア・コンサル・幹部人材の採用投資を継続。2026年8月期3Q単独で正社員エンジニア49名、コンサル14名を採用。エンジニアマッチング事業の売上高は28四半期連続で最高を更新。
AI実装・戦略コンサルの供給体制
TWOSTONE Sync、Agenticを設立。戦略立案からAI実装、業務への定着を支援し、上流案件をエンジニアプラットフォーム事業へ展開する事業連携を狙う。
営業とマッチングのボトルネック解消
AIによるニーズ分析・提案資料生成、スキルデータの整備、AIレコメンド、営業機能の専門化、案件管理の精緻化を優先課題に設定。
サイバーセキュリティ領域へ参入
グループ会社TWOSTONE SyncがLayer8と提携。Webアプリ・API向けペネトレーションテストの提供を開始。収益寄与額の定量目標は公表資料で確認できません。
採用投資の成果と高付加価値化
既存顧客の単価向上・複合提案・上流化を進め、AIコンサルなど新領域への先行投資を継続。2027年8月期の具体的な連結売上高・利益目標は未開示。
M&Aとグループ収益基盤の強化
エンジニアマッチング等の周辺領域でロールアップM&Aを検討。2026年7月には連結子会社M&A承継機構の上場準備開始を発表。上場時期や利益寄与は確定していません。
03|進捗の検証
2026年8月期 第3四半期累計(実績)
| 指標 | 3Q累計実績 | 対前年同期比 | 10/6修正通期予想に対する進捗(計算値) |
|---|---|---|---|
| 売上高 | 158.79億円 | +18.5% | 72.8% |
| 営業利益 | 6.02億円 | −32.3% | 74.3% |
| 経常利益 | 6.53億円 | −25.5% | 77.1% |
| 親会社株主帰属利益 | 3.28億円 | −42.7% | 76.6% |
3Qは2025年9月1日〜2026年5月31日の累計。通期進捗率は、2026年7月15日公表の3Q実績を、10月6日改定後の通期予想で割った参考値。元の3Q決算発表時点の進捗率とは異なります。出典:3Q決算短信。
Midworks:登録者の拡大と稼働のズレ
| 会社開示KPI | 期初想定 | 会社開示の実績値 | 想定との差 |
|---|---|---|---|
| 登録エンジニア数 | 68,000人 | 71,258人 | +3,258人(+4.8%) |
| 稼働エンジニア数 | 25,134人 | 22,684人 | −2,450人(−9.7%) |
会社は登録エンジニア数が期初想定を超えた一方、営業体制の整備遅延と提案・マッチング精度の問題で稼働人数が未達だったと説明しています。人材登録の拡大が売上成長へ十分に転換されていない点が、現段階で検証できる最大の実行課題です。
04|会社開示から確認できる達成リスク
営業機能・マッチング精度
Midworksの営業専門化・案件管理の高度化が計画より遅れ、商談化・受注転換のスピードと質が不足。売上高の下方修正に直結。
採用投資の先行と利益率
コンサル人材・社員エンジニアの採用、AIコンサル関連の先行投資に費用が発生。売上拡大より費用増が先行すると利益率を圧迫。
高利益商材の売上減少
マーケティングプラットフォームサービスの高利益商材の売上額が減少。2026年10月6日開示では営業利益減額要因の一つと説明。
中期数値目標の可視性
経営陣は大型M&Aで中計が変動し得ると説明。2027年以降の売上高・営業利益・EPSについて、定量的な年度別目標は提示されていません。
今後の開示で検証すべきポイント
- Midworksの稼働エンジニア数が期初想定からの差を縮めるか。
- 営業の専門化・AIマッチング導入後に、営業利益率が修正予想の3.71%から改善するか。
- 新設のAIコンサル会社とサイバーセキュリティ領域について、案件・売上・利益の実績が開示されるか。
- 2026年10月15日予定の通期決算で確定実績と2027年8月期見通しが示されるか。
05|分析総括
成長の方向性:エンジニア基盤を起点に、AI実装・上流コンサル・セキュリティ・M&Aまで提供領域を拡張する戦略。
直近の実行状況:3Q累計では増収ながら減益。10月6日には2026年8月期の売上・利益予想を下方修正し、稼働エンジニア数の未達と営業体制の遅れを明示。
結論:将来の事業領域拡張は進んでいるものの、売上高年率30%以上という経営方針と最新予想の間には差があります。今後の評価は、新規事業の発表件数よりも、既存事業の稼働率・マッチング改善・利益率回復の実績が中心となります。
長期数値目標と当該達成年度のEPSが未開示であるため、中期計画達成時PERを用いた理論株価・割安率は算出していません。
一次情報・参考資料
- 公式IR:2026年8月期 第1四半期決算説明会 質疑応答(2026/1/16、Q20) — 正式中計未策定、年率30%以上の方針。
- 適時開示:2026年8月期 第3四半期決算説明資料(2026/7/15) — 成長戦略、人材投資、AI・M&A。
- 適時開示:2026年8月期 第3四半期決算短信(2026/7/15) — 3Q累計実績。
- 適時開示原文:連結業績予想の修正(2026/10/6) — 修正値、未達要因と改善策。
- 会社発表:TWOSTONE Sync設立(2026/9/17) / Agentic設立(2026/9/17)。
- 公式発表:Layer8との提携・サイバーセキュリティ分野参入(2026/10/8)。
- 公式発表:2026年8月期通期決算説明会のご案内(2026/9/15) — 10月15日資料公開予定。
コメント