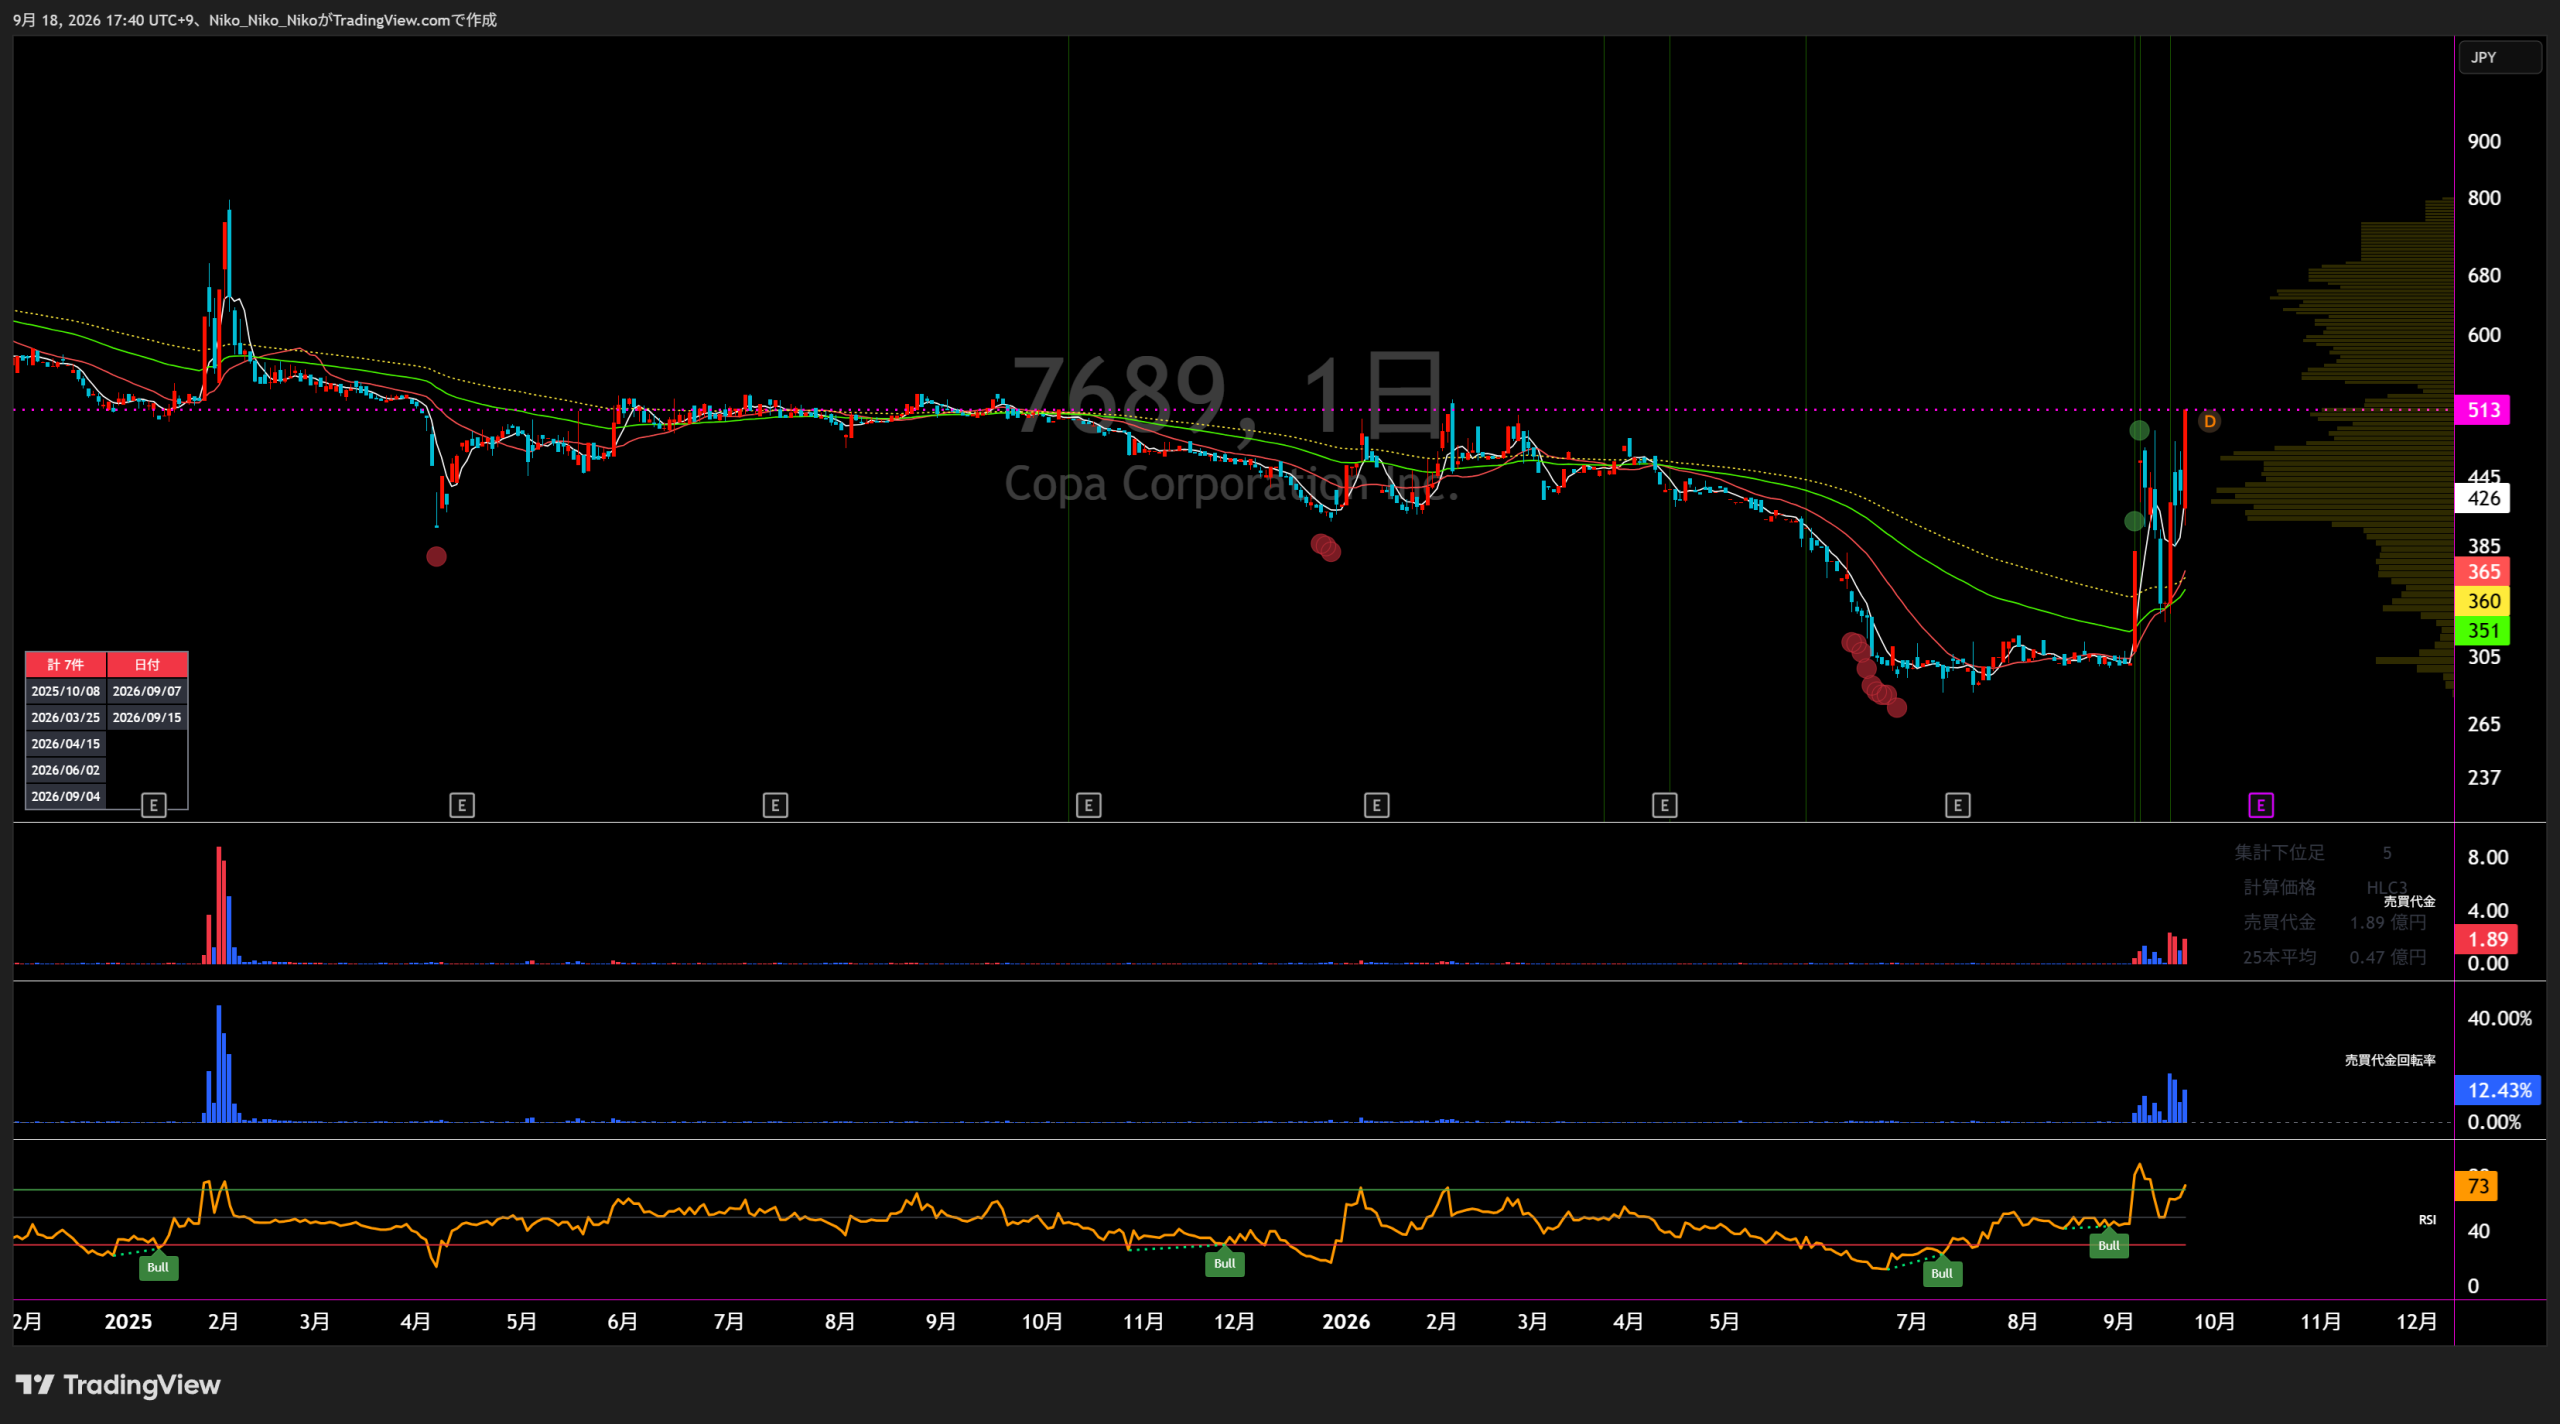
7689 コパ・コーポレーション
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
実演販売関連事業
直近5年業績サマリー
| 業績項目 | 2022年2月期 | 2023年2月期 | 2024年2月期 | 2025年2月期 | 2026年2月期 | 2027年2月期予 |
|---|---|---|---|---|---|---|
| 売上高 | 3,865 | 2,572 △1,293 / △33.5% | 2,205 △367 / △14.3% | 2,052 △153 / △6.9% | 1,779 △273 / △13.3% | 1,802 |
| 営業損益 | 135 | △116 △251 / △185.9% | △371 △255 / +219.8% | △281 +90 / △24.3% | △271 +10 / △3.6% | 1 |
| 経常損益 | 133 | △117 △250 / △188.0% | △371 △254 / +217.1% | △278 +93 / △25.1% | △271 +7 / △2.5% | 2 |
| 当期純利益 | 89 | △133 △222 / △249.4% | △1,281 △1,148 / +863.2% | △437 +844 / △65.9% | △272 +165 / △37.8% | 1 |
| EPS | 30.33 | △45.00 △75.3 / △248.4% | △432.63 △387.6 / +861.4% | △147.75 +284.9 / △65.8% | △91.85 +55.9 / △37.8% | 0.54 |
| 一株配当金 | 0.00 | 0.00 0 / — | 0.00 0 / — | 0.00 0 / — | 0.00 0 / — | 0.00 |
| 純資産 | 2,892 | 2,759 △133 / △4.6% | 1,477 △1,282 / △46.5% | 1,039 △438 / △29.7% | 767 △272 / △26.2% | — |
| 営業CF | △672 | 536 +1,208 / △179.8% | △398 △934 / △174.3% | △209 +189 / △47.5% | △290 △81 / +38.8% | — |
| 投資CF | △8 | △76 △68 / +850.0% | △114 △38 / +50.0% | △15 +99 / △86.8% | △1 +14 / △93.3% | — |
| 財務CF | 157 | 92 △65 / △41.4% | △250 △342 / △371.7% | △0 +249.9 / △100.0% | 192 +192.1 / — | — |
| フリーCF | △680 | 460 +1,140 / △167.6% | △513 △973 / △211.5% | △225 +288 / △56.1% | △292 △67 / +29.8% | — |
単位:百万円(EPS・一株配当金は円)。2022年2月期は決算期変更により11か月決算。フリーCF=営業CF+投資CF。2027年2月期は最新会社予想で、未公表項目は「—」としています。
1.会社予想と実績
2022年2月期は決算期変更後に最初に確認できる通期予想、2023年2月期から2026年2月期は前期末決算発表時の通期会社予想と通期実績を比較。2027年2月期は最新の通期会社予想を掲載しています。期中の予想修正は比較値に反映していません。非連結会社のため、純利益指標は「当期純利益」を使用しています。
2.達成・未達理由
新型コロナウイルスの影響で商談が抑制され、新商品の開発・発売が想定より遅れました。巣ごもり需要の反動減、夏場の天候不順による季節商品の不振、在庫消化の値引き拡大による粗利率低下も重なり、売上・利益とも予想を下回りました。
巣ごもり需要の反動に加え、ウクライナ情勢、原材料高、円安の影響で輸入商品の企画・開発が遅延。メディア露出商品の減少で広告シャワー効果も弱まり、売上が不足しました。商品企画などの体制強化に伴う費用負担もあり営業赤字となりました。
TV通販・ベンダー・インターネット通販など主要チャネルの売上が減少し、売上総利益817百万円に対して販管費1,188百万円と固定費を吸収できませんでした。さらに棚卸資産評価損945百万円を特別損失に計上し、純損失が大幅に拡大しました。
TV通販とインターネット通販は伸びた一方、ベンダー販売が大幅減、セールスプロモーションも減収となり全社売上を押し下げました。粗利は改善したものの販管費を賄えず営業赤字が継続し、159百万円の減損損失も純損失の要因となりました。
TV通販、ベンダー、インターネット通販、セールスプロモーションなど多くのチャネルが前年割れとなりました。期末の滞留在庫処分で売上原価が増え、収益性も圧迫。営業損失271百万円となり、会社が見込んだ営業損失89百万円を大きく上回りました。
通期予想は売上高1,802百万円、営業利益1百万円、経常利益2百万円、当期純利益1百万円。第1四半期は売上高402百万円で前年同期比4.1%増、営業損失は26百万円まで縮小しましたが、通期黒字化には残り3四半期で利益を積み上げる必要があります。
3.事業セグメントの自信度
報告セグメントは「実演販売関連事業」の単一セグメントです。各期の決算説明で表現が変化した箇所を原文のままカード内に掲載し、業績と施策の具体性を合わせて自信度を推定しています。
実演販売関連事業
新商品の開発・発売が想定よりも進まなかった
商品供給と需要の双方に逆風があり、値引き販売も拡大。会社説明から回復確度は低いと判断。
輸入商品の企画・開発が想定よりも進まなかった
原材料高・円安で商品企画が遅れ、メディア露出減少も明示。主要販路の成長に慎重な局面。
業績回復へ向けた取り組みを進めてまいります
大幅赤字の一方、新商品、卸先拡大、EC集客、クラウドファンディング拡大を具体策として提示。
「わくたん」でのプロジェクトの獲得数及び流通額は順調に増加
新事業には手応えが見える一方、ベンダーなど主要チャネルの弱さが残り、全社では赤字継続。
新規導入商品については複数品目で導入が決定し、期中から売上実績が積みあがってきました
新商品導入の進展を示した一方、全社売上は減少。再建策への期待と実績の弱さが併存。
当期の業績は黒字化する見通しです
Q1の赤字幅は大きく縮小し会社は通期予想を据え置き。ただし黒字目標は小さく、まだ利益実績の確認が必要。
Q1は売上増と赤字幅縮小が確認でき、会社は黒字化見通しを維持しています。一方、通期営業利益予想は1百万円と余裕が極めて小さく、Q2以降の利益転換を確認するまでは強気判断に引き上げにくい状況です。
4.最新予想信頼度
2027年2月期の会社予想は売上高1,802百万円、営業利益1百万円、経常利益2百万円、当期純利益1百万円。Q1は売上高402.4百万円、営業損失26.3百万円でした。売上は前年同期比で増加し損失幅も縮小しましたが、通期黒字化にはQ2〜Q4で営業利益約27.3百万円を確保する必要があります。
達成できると判断する理由
- Q1売上高は前年同期比4.1%増、営業損失は前年同期の94.0百万円から26.3百万円へ大きく縮小しており、収益改善の方向は確認できます。
- TV通販では主力商品の一部納品が翌四半期へ変更されており、Q1未計上分がQ2に寄与する余地があります。
- インターネット通販は前年同期比28.3%増、セールスプロモーションは58.1%増、デモカウは7.8%増。成長チャネルが複数あります。
- 会社は実演販売の強化、広告宣伝費の最適化とSNS発信、固定費抑制を進め、Q1時点でも通期予想を据え置いています。
達成できないと判断する理由
- 2023年2月期から2026年2月期まで4期連続で営業・経常・最終赤字を計上しており、黒字転換の実績はまだ確認できていません。
- 通期営業利益予想はわずか1百万円で、費用超過や売上の小幅下振れでも未達になりやすい計画です。Q1時点では26.3百万円の営業損失が残っています。
- TV通販、ベンダー販売、わくたんはQ1で前年同期比減収。主力チャネルの一部には弱さが残っています。
- Q1末純資産は745百万円、現金及び預金は485百万円まで低下しており、財務面の余裕も以前より縮小しています。
収益計上時期を見る際の注意点
Q1売上の単純進捗率22.3%は、季節性や販売・納品タイミングを調整していない単純な進捗率です。同社は季節商品やTV放送時期の影響を受け、Q1では主力商品の一部納品が翌四半期へ変更されたと説明しています。したがって25%との単純比較だけで通期達成可否を判断するのは適切ではありません。
最終判断
現時点では「中立」です。売上成長と赤字幅縮小、Q2への納品ずれを考えると通期黒字化は達成可能な範囲にあります。ただし営業利益1百万円という計画は安全余裕がほぼなく、Q2〜Q3で営業黒字が定着すること、インターネット通販・販促の成長を維持すること、TV通販の納品ずれを確実に売上化することが条件です。これらが崩れる場合は未達リスクが急速に高まります。
株式会社コパ・コーポレーション
中期経営戦略・事業計画分析
実演販売を競争力の核とし、「実演販売×生成AI」「集客モデルの再構築」「実演販売士と店頭実演の拡大」を軸に収益構造の立て直しを進めています。
2023年7月に公表された中期経営計画(2024年2月期~2026年2月期)は、 2024年5月30日に数値目標が正式に取り下げられています。 2026年9月4日時点では、新たな正式名称の「中期経営計画」の公表は確認できません。 そのため本稿では、最新の2026年5月29日「事業計画及び成長可能性に関する事項」と同日提出の有価証券報告書に記載された 中期経営戦略を、現時点の最新方針として分析します。
最新計画の位置づけ
旧中期経営計画の取り下げ理由は、商流変更や在庫処分、一部商品のピークアウト、 新商品開発の遅れなどによって、策定時の前提条件が変化したためです。 会社は当時、従来の成長戦略自体は変更しない一方、定量目標を再検討すると説明しました。
その後、2026年5月29日の最新事業計画資料では、 「当期に中期経営計画を策定した際にも臨時で更新する」 旨が記載されています。 したがって、現在開示されている数値目標は複数年度の中計目標ではなく、 2027年2月期の単年度業績予想が中心です。
ポイント: 現在は「新中計公表前の収益構造改革フェーズ」と見るのが適切です。 中長期戦略は示されていますが、複数年度にわたる売上・利益の定量目標はまだ開示されていません。
企業が掲げる目標業績数字
現在の定量目標の中心は、2027年2月期の黒字転換です。 売上高の大幅成長よりも、原価率改善とコスト構造改革による利益回復を優先した計画になっています。
| 指標 | 2026年2月期 実績 | 2027年2月期 予想 | 変化 |
|---|---|---|---|
| 売上高 | 1,779百万円 | 1,802百万円 | +23百万円 / 約+1.3% |
| 営業利益 | ▲271百万円 | 1百万円 | +272百万円改善 |
| 経常利益 | ▲271百万円 | 2百万円 | +273百万円改善 |
| 当期純利益 | ▲272百万円 | 1百万円 | +273百万円改善 |
| 1株当たり当期純利益 | ▲91.85円 | 0.54円 | 黒字転換 |
| 営業利益率 | 約▲15.2% | 約0.06% | 約15.3pt改善 |
※営業利益率の2027年2月期数値は、会社予想の営業利益1百万円÷売上高1,802百万円による参考算出値。
売上高の増加計画はわずか23百万円なのに対し、営業損益は 272百万円の改善が必要です。 したがって目標達成の核心は「売上成長」よりも、 粗利率改善・在庫正常化・広告費最適化・固定費削減にあります。
目標達成へのロードマップ・達成計画
商品開発を高速化し、次の主力商品を育成
商品開発数は第25期から第28期にかけて5商品から40商品へ拡大。 今後はこの開発サイクルを維持しながら、単純なSKU増加ではなく、 Tsukumo傘シリーズなどに続く主力商品の創出・育成へ重点を移します。 実演口上を起点とした商品企画力が中核です。
店頭実演販売の回数を最大化
店頭実演を需要喚起の起点として再強化します。 実演販売実施件数は2025年2月期の約30件から2026年2月期には約125件まで増加。 2027年2月期については2026年5月31日時点で累計129件の実施見込みを示しており、 Tsukumo傘シリーズを中心にさらに拡大する方針です。
ライブコマースを新たな成長ドライバーへ
実演販売の強みをオンラインへ展開し、ライブコマース市場へ本格参入。 「ガチ検チャンネル」などを通じ、 リアルタイムの商品説明・双方向コミュニケーション・EC販売を組み合わせます。 新規顧客との接点、ブランド認知、オンライン売上の拡大を狙います。
テレビ中心から「統合プロモーション」へ転換
従来のテレビ露出依存から、 テレビ・SNS・ネット広告・店頭実演・ライブコマースを連携させるモデルへ移行します。 SNS・ネット広告の運用を一元管理し、高い投資効果が得られる施策へ広告費を集中。 新規顧客獲得コストの抑制と広告効率向上を狙います。
「わくたんマーケット」をデジタル実演の基盤へ
2026年3月から「わくたんマーケット」の商品ページでAIを活用したオンライン実演を開始。 今後は対象商品を拡大し、説明品質も向上させます。 自社ECだけで完結させず、LPやSNS施策から他チャネルへ送客する マルチ導線型プラットフォームへの進化を目指します。
生成AIで商品開発と実演販売士育成を効率化
30年以上蓄積した実演口上・販売ロジックをAIへ実装。 実演トークスクリプトの自動生成や商品企画時のアイデア検証に活用します。 また「売の極意塾」ではAI導入によって、 基礎コースの研修期間を9日間から3日間へ短縮。 人員を大幅に増やさず、実演販売能力を拡張できる体制を目指します。
海外製品の直接調達を増やし、原価率を低減
国内商社や現地商社を介する調達から、海外工場との直接調達比率を高めることで、 中間マージンを削減します。 サプライヤーとの直接連携を強化し、仕入原価の継続的な引き下げと交渉力向上を狙います。
広告費・固定費を中心にコスト構造を改革
従来広告の抑制、テレビ露出の活用、クロスメディア展開、SNS強化によって広告費を最適化。 同時に業務プロセスの革新、定型業務のスリム化、固定費削減を進め、 売上が大幅に伸びなくても利益を出せる体質への転換を目指します。
中期経営戦略の3本柱
実演販売 × 生成AI
実演販売の口上・ノウハウをAIへ実装し、模倣困難な知的資産をデジタル化。 商品開発・販売・教育まで横断的に活用して競争優位を高める。
集客力の強化
テレビ依存型からSNS・ネット広告を含む統合型集客へ移行。 広告運用を一元化し、高還元率施策へ投資を集中する。
実演販売士の育成
「売の極意塾」とAIを組み合わせ、育成速度を高める。 高い技術を持つ実演販売士を増やし、店頭実演数自体を最大化する。
リアルとデジタルの融合
店頭・テレビ・EC・SNS・ライブコマースを結び、 実演販売が生み出した需要を複数チャネルで回収する「3Dマーケティング販売戦略」を進化させる。
会社が記載する主な達成リスク
最新の事業計画資料では、成長実現・事業計画遂行に影響する主要リスクとして、 以下の3項目を抜粋して開示しています。
| リスク | 発生時期 | 発生可能性 | 内容・対応 |
|---|---|---|---|
| 在庫リスク | 中 | 中 | 需要減少により在庫評価減が必要となる可能性。 独占販売商品では販売目標に対応した仕入増により過剰在庫となる可能性もある。 販売動向・顧客嗜好を踏まえた棚卸資産管理で対応。 |
| 主要商品への依存 | 近 | 高 | 特定商品への売上依存度が高く、需要低下や仕入困難が業績に大きく影響する可能性。 商品ポートフォリオを分散し、バランスの良い商品企画を進める。 |
| 法的規制 | 中 | 小 | 景品表示法、特定商取引法、消費者契約法等の改正・規制強化リスク。 社員教育・セミナー、コンプライアンス規程等により法令遵守体制を強化。 |
計画をどう読むか ― 分析
- 2027年2月期の最重要テーマは「成長」より「黒字化」。 売上高は約1.3%増にとどまる一方、営業損益は272百万円改善する必要があり、 原価率・販管費の改革効果が計画達成を大きく左右します。
- 在庫処分後の正常化効果が重要。 2026年2月期は販売見込みの低い在庫処分で粗利率が悪化しました。 この負担が一巡することで、翌期の利益率改善を見込んでいます。
- 生成AIは単なる経費削減策ではない。 商品開発、実演口上作成、教育、オンライン実演まで展開しており、 コパ独自の実演ノウハウをスケールさせる成長投資として位置付けられています。
- 店頭実演件数の急回復はポジティブな先行指標。 実演販売は商品認知・販売・商品開発のフィードバックを兼ねるため、 件数増加が複数チャネルへの波及につながる可能性があります。
- 一方、主要商品依存は会社自身が「発生可能性:高」と評価。 新商品の数を増やすだけでなく、複数の主力商品を定着させられるかが中期的な焦点です。
- 最大の開示上の弱点は複数年度の財務目標がないこと。 現段階では2027年2月期の黒字転換後に、どの程度の売上高・営業利益率を目指すかが定量化されておらず、 正式な新中期経営計画の公表が次の重要な確認ポイントになります。
まとめ
コパ・コーポレーションの現在の戦略は、 「実演販売というアナログの強みを、生成AIとデジタル販路で拡張する」 ことに集約できます。
2027年2月期は売上高1,802百万円に対し営業利益1百万円という、 ほぼ損益分岐点まで戻すことを最優先にした計画です。 その達成には、直接調達による原価低減、在庫正常化、広告費・固定費削減といった収益構造改革が不可欠です。
その先の成長余地は、AIによる実演販売士育成の高速化、店頭実演数の増加、 ライブコマース・オンライン実演の拡大、そして新たな主力商品の創出にかかっています。 正式な新中期経営計画が公表された際には、 黒字化後の利益率目標と複数年度の売上成長率 が最も注目すべき項目になります。
主な参照資料
・株式会社コパ・コーポレーション「事業計画及び成長可能性に関する事項」2026年5月29日
・株式会社コパ・コーポレーション「有価証券報告書 第28期」2026年5月29日
・株式会社コパ・コーポレーション「中期経営計画の取り下げに関するお知らせ」2024年5月30日
コメント