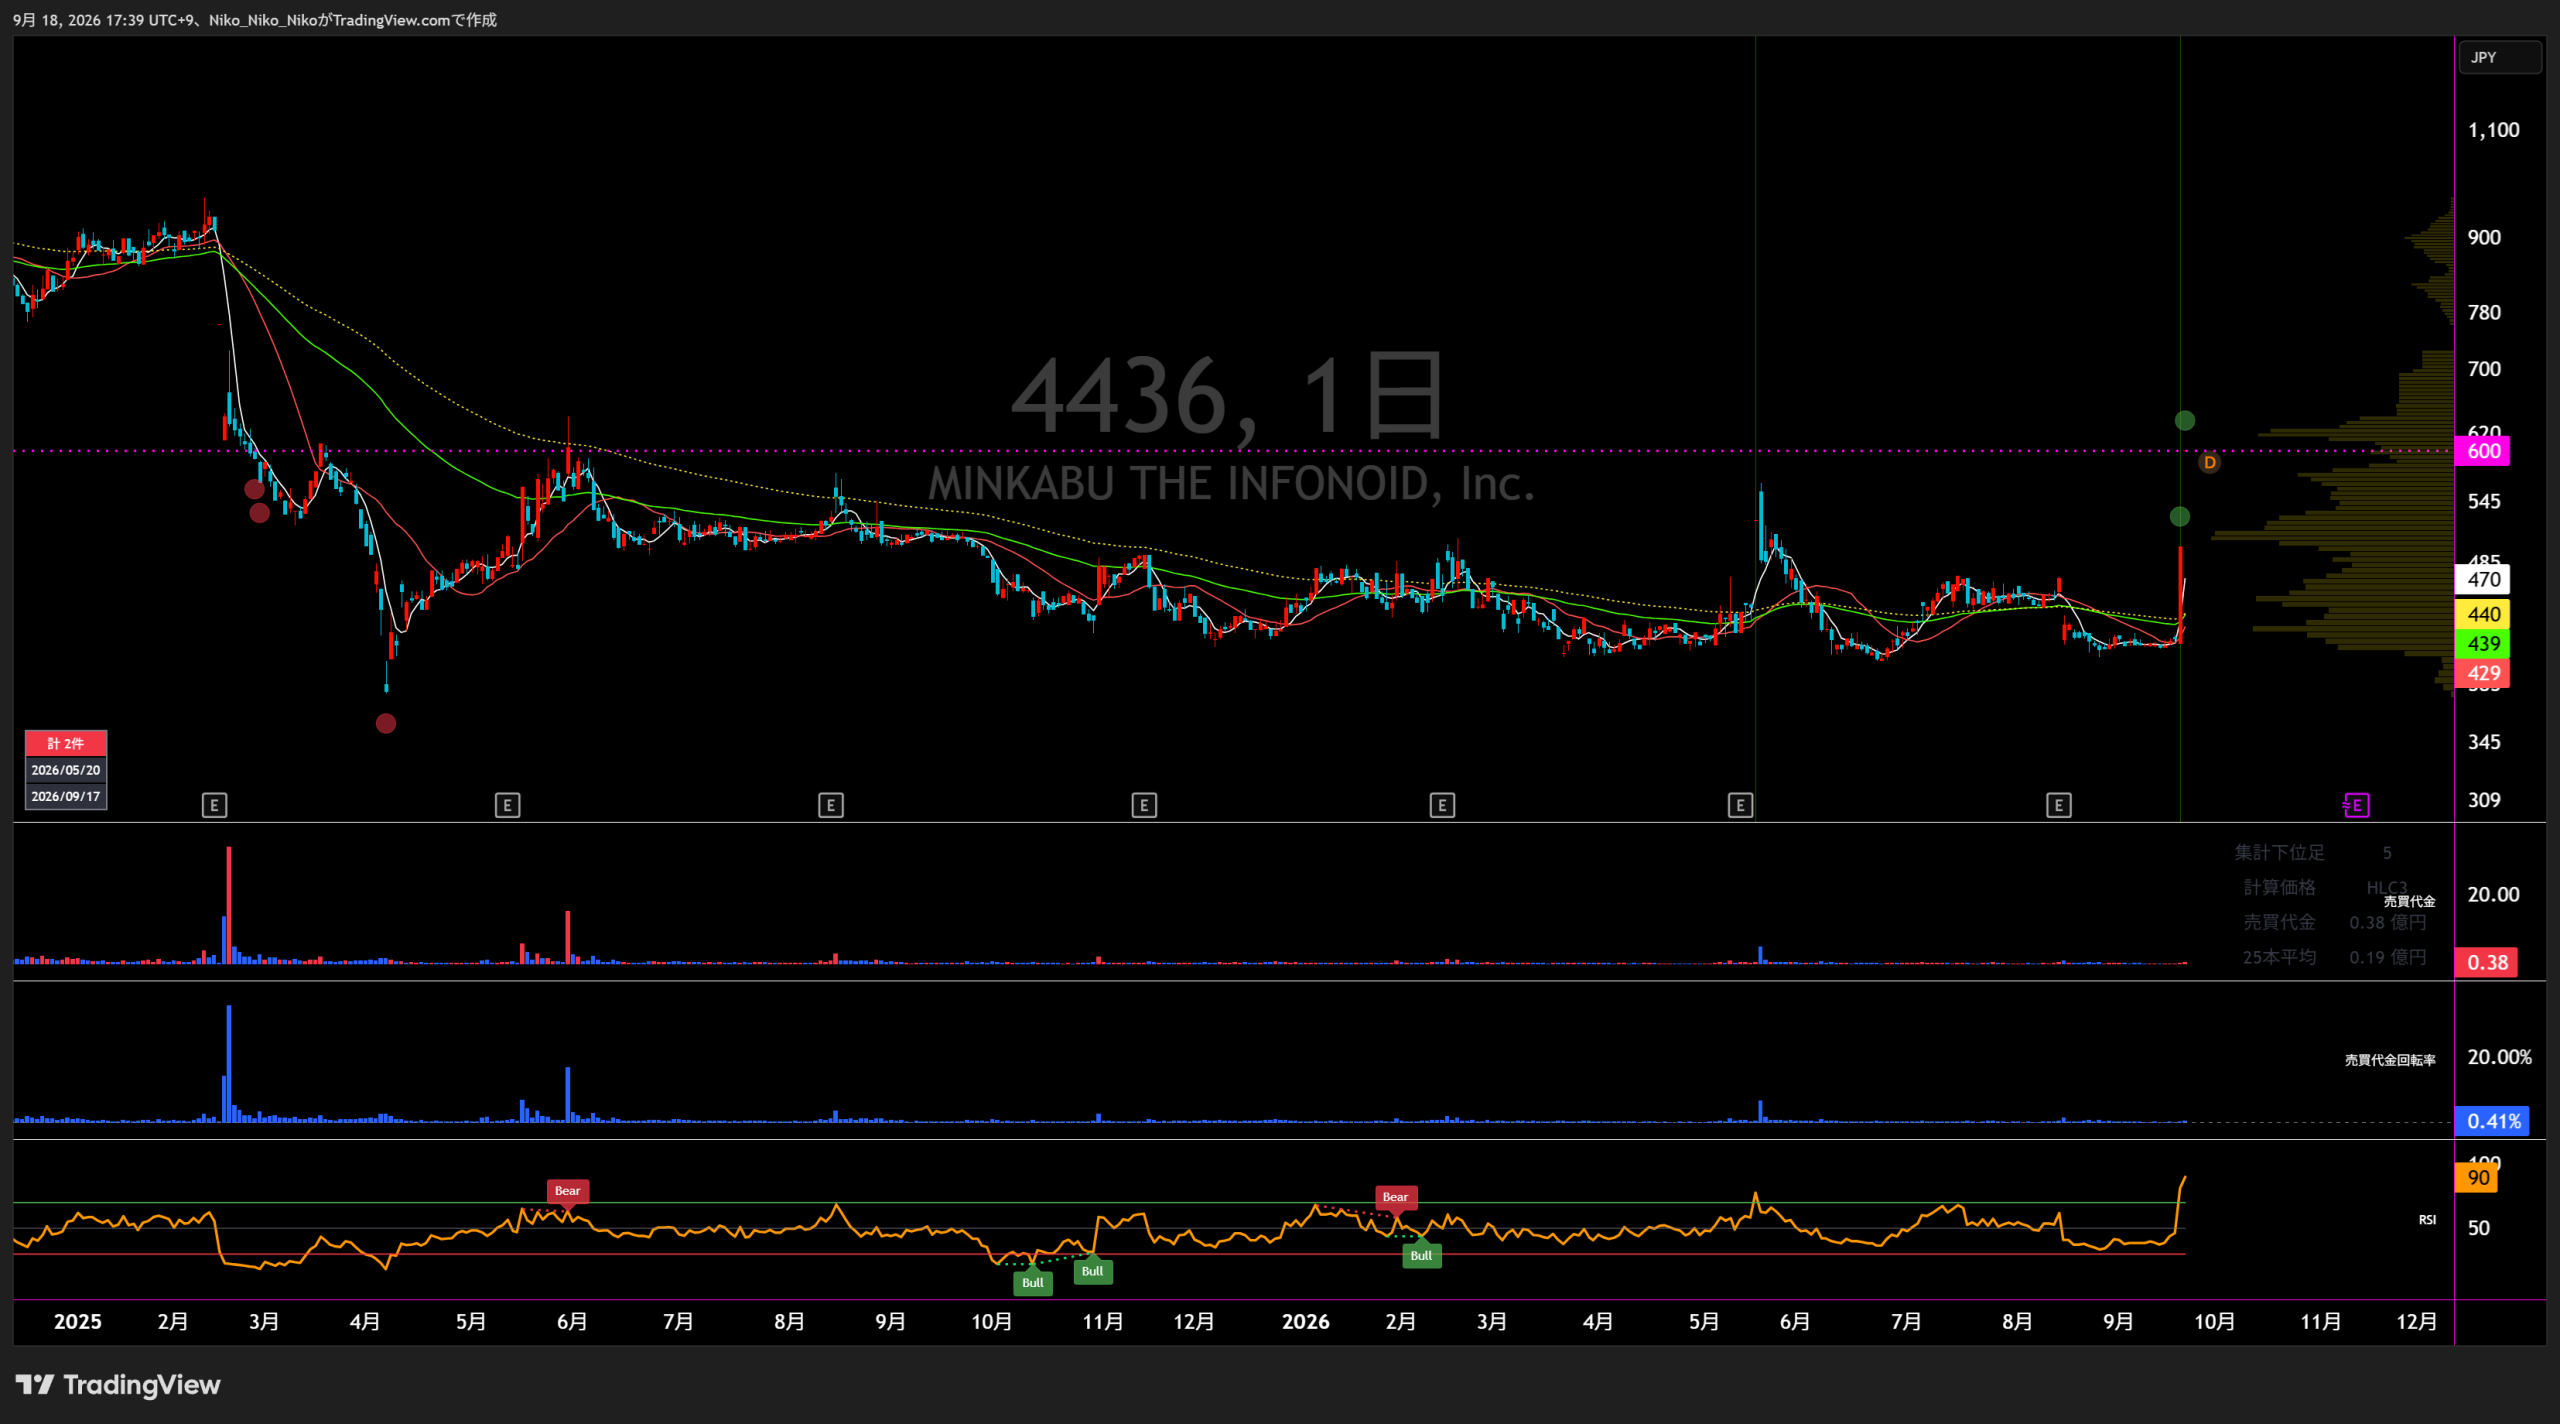
4436 ミンカブ・ジ・インフォノイド
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
メディア事業
ソリューション事業
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期 会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 5,482 | 6,836 +1,354 / +24.7% | 9,920 +3,084 / +45.1% | 10,548 +628 / +6.3% | 8,780 △1,768 / △16.8% | 9,000 +220 / +2.5% |
| 営業損益 | 874 | 111 △763 / △87.3% | △699 △810 / △729.7% | △1,911 △1,212 / △173.4% | 549 +2,460 / +128.7% | 720 +171 / +31.1% |
| 経常損益 | 828 | △207 △1,035 / △125.0% | △790 △583 / △281.6% | △1,993 △1,203 / △152.3% | 412 +2,405 / +120.7% | 550 +138 / +33.5% |
| 当期純利益 | 696 | 726 +30 / +4.3% | △1,180 △1,906 / △262.5% | △5,525 △4,345 / △368.2% | 742 +6,267 / +113.4% | 500 △242 / △32.6% |
| EPS | 47.26 | 48.60 +1.34 / +2.8% | △78.84 △127.44 / △262.2% | △368.79 △289.95 / △367.8% | 48.73 +417.52 / +113.2% | 32.53 △16.20 / △33.2% |
| 一株配当金 | 24.00 | 26.00 +2.00 / +8.3% | 26.00 0.00 / 0.0% | 0.00 △26.00 / △100.0% | 0.00 0.00 / — | 0.00 0.00 / — |
| 純資産 | 7,443 | 7,855 +412 / +5.5% | 6,184 △1,671 / △21.3% | 319 △5,865 / △94.8% | 1,444 +1,125 / +352.7% | — — |
| 営業CF | 1,290 | 772 △518 / △40.2% | 91 △681 / △88.2% | △655 △746 / △819.8% | 1,065 +1,720 / +262.6% | — — |
| 投資CF | △1,361 | △5,370 △4,009 / △294.6% | △1,684 +3,686 / +68.6% | △1,196 +488 / +29.0% | △73 +1,123 / +93.9% | — — |
| 財務CF | 1,750 | 5,535 +3,785 / +216.3% | △822 △6,357 / △114.9% | 346 +1,168 / +142.1% | △231 △577 / △166.8% | — — |
| フリーCF | △71 | △4,598 △4,527 / △6376.1% | △1,593 +3,005 / +65.4% | △1,851 △258 / △16.2% | 992 +2,843 / +153.6% | — — |
単位:百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。2027年3月期予想は最新会社予想のみ掲載。
1.会社予想と実績
2022年3月期から2026年3月期は各期首の通期会社予想と通期実績を比較。2027年3月期は最新の通期会社予想を掲載しています。
2.達成・未達理由
メディアの純広告・成果報酬型広告、課金収入と、ソリューションのストック売上・新規導入案件が伸び、売上は期初予想を上回りました。一方、第4四半期の急激な市況悪化や継続的な開発投資・運用費負担が利益面を抑え、営業利益・経常利益・純利益は期初予想に届きませんでした。
検索エンジン仕様変更によるアフィリエイトサイト間のカニバリゼーションで高利益率の成果報酬型広告が弱含み、ソリューションでも導入遅延・先行投資・低粗利のシステム案件増で利益率が悪化しました。純利益はProp Tech plus株式売却益1,935百万円が下支えし、期初予想に近い水準を確保しました。
ライブドア連結で売上は増えたものの、ネットワーク広告単価の回復が想定より遅れ、収益多様化策の前倒し投資も利益を圧迫しました。ソリューションでは新NISA対応を優先した顧客で新規受注に時期ずれが生じ、SI案件のリソース管理課題も重なり、期初の黒字予想に対して営業・経常・純利益はいずれも赤字となりました。
広告単価・ライブドアブログPVの想定超の下落、アフィリエイト反動、K-POPコンテンツ事業のイベント損失がメディアを悪化させました。ソリューションでも下期想定の大型案件の見送り・失注、投資助言サービスの立ち上がり遅延が発生。さらに事業撤退・減損等の特別損失が純損失を拡大させました。
赤字成長投資から撤退し、固定費・売上原価・販管費の削減を進めたことでメディア事業が黒字化しました。ソリューションではB2Bの月額ストック収入、株探プレミアムの会員増・値上げが寄与し、営業・経常利益が期初予想を大きく上回りました。有価証券売却益等も純利益の上振れに寄与しました。
第1四半期は金融メディアのネットワーク広告単価下落で営業利益16百万円にとどまりましたが、会社は四半期末に広告単価の回復傾向を確認し、ソリューション基盤事業も概ね計画通りとして通期予想を据え置いています。
3.事業セグメントの自信度
各年度の決算短信における表現の変化から、現在も存続する2セグメントの会社の自信度を推理しています。原文コメントは年度カード内だけに掲載しています。
メディア事業
底堅い水準を維持して推移いたしました。
第4四半期の急激な市況悪化を受けつつ、ユーザー基盤は維持。
高利益率の成果報酬型広告売上は前期を下回る水準で推移いたしました。
検索仕様変更とカニバリゼーションで高収益広告が悪化。
事業環境は引き続き回復基調にあります。
改善を確認する一方、広告単価の回復は期待値を下回り先行投資も負担。
想定を上回る広告単価及び「ライブドアブログ」のPV数の下落
広告市況悪化とコンテンツ事業損失が計画を大幅に下押し。
成長再開フェーズへの移行に向けた取り組みを進めました。
赤字事業撤退とコスト改革でセグメント黒字化。
当第1四半期会計期間末では広告単価の回復傾向を確認しております。
Q1は赤字だが、単価回復と非トラフィック型売上の拡大を確認。
2027年3月期1Qは広告単価下落でセグメント損失となりましたが、四半期末の広告単価回復と非トラフィック型売上の拡大を会社が確認しています。回復の持続性を見極める局面です。
ソリューション事業
月額利用料等のストック売上を中心とする自律的成長の継続
ストック成長と新規導入案件を堅調に獲得。
顧客への導入が想定よりも遅れた
売上は伸びたが先行投資と低粗利ミックスで利益率が低下。
収益性の改善を既に実現しております。
受注時期ずれは残る一方、値上げ・リソース適正化で改善を確認。
下半期に想定していた既存顧客の大型DX案件失注が発生いたしました。
ストック収入は堅調だが大型案件の見送り・失注が利益を圧迫。
ストック収入である月額利用料が堅調に伸長いたしました。
株探プレミアムとB2Bストック収益、固定費削減で大幅増益。
安定的な収益基盤の強化が進展いたしました。
広告収入減を課金・ストック収益とコスト適正化で吸収し増益。
再現性の高いストック売上と株探プレミアム会員数が増加し、2027年3月期1Qも広告収入減を吸収してセグメント利益を前年同期比で伸ばしました。
4.最新予想信頼度
2027年3月期の会社予想は売上高9,000百万円、営業利益720百万円。1Qは広告単価下落で営業利益の季節性未調整の単純進捗率が2.3%にとどまりました。一方、会社は1Q末に広告単価の回復傾向を確認し、通期予想を据え置いています。
達成できると判断する理由
- 会社は1Q末にネットワーク広告単価の回復傾向を確認し、広告運用見直しと収益改善策で1Qの影響を通期で吸収可能と説明しています。
- ソリューション事業ではストック売上と株探プレミアム会員数が増加し、1Qセグメント利益は前年同期比114.0%増でした。
- 2026年3月期に実施した赤字事業撤退・固定費削減で全社黒字へ転換しており、コスト構造改善の効果は継続しています。
達成できないと判断する理由
- 1Q営業利益は16.7百万円で、通期720百万円に対する単純進捗率は2.3%。Q2~Q4で約703百万円の営業利益が必要です。
- 広告単価は生成AI Bot、検索エンジン・広告配信事業者の品質管理や広告配信基準の変更の影響を受け、回復の持続性は外部環境に左右されます。
- 1Q末の短期有利子負債は7,022百万円、現金及び預金は893百万円で、会社自身も継続企業の前提に重要な疑義を生じさせる事象・状況が存在すると認識しています。
収益計上時期を見る際の注意点
現在の2027年3月期予想について、決算短信では明確な「下期偏重」「4Q偏重」の説明は確認できません。したがって1Q進捗率は季節性等を調整していない単純進捗率として扱い、Q2以降の広告単価回復とソリューションのスポット案件計上を実績で確認する必要があります。通期達成にはQ2~Q4で経常利益574百万円、親会社株主帰属純利益535百万円の積み上げも必要です。
最終判断
現時点の予想達成可能性は「中程度」と判断します。ソリューションのストック収益とコスト改革は支えですが、Q1の利益進捗が低く、メディア広告単価の回復継続が最大の条件です。2026年9月17日15:30時点の株価500円を最新会社予想EPS32.53円で割ると、予想が達成された場合のPERは約15.37倍です。
4436 ミンカブ・ジ・インフォノイド
現行の中期成長方針を分析 | 基準資料:2026年6月30日「事業計画及び成長可能性に関する説明資料」+2026年8月14日 2027年3月期1Q決算
「情報資産ドリブン型成長」を軸に、2028年3月期に過去最高営業利益を更新し、 さらに5年以内に営業利益20億円・営業利益率20%を目指す計画です。
① 企業が掲げる目標業績数字
| 指標 | 2026年3月期 実績 | 2027年3月期 会社計画 | 増減 |
|---|---|---|---|
| 売上高 | 87.80億円 | 90.00億円 | +2.5% |
| 営業利益 | 5.49億円 | 7.20億円 | +31.0% |
| 営業利益率 | 6.3% | 8.0% | +1.7pt |
| 経常利益 | 4.12億円 | 5.50億円 | +33.5% |
| 親会社株主帰属純利益 | 7.42億円 | 5.00億円 | ▲32.6% |
| EBITDA | 14.36億円 | 17.00億円 | +18.4% |
2028年3月期
過去最高益更新営業利益CAGR30%以上を継続して達成することで更新を目指す。
5年以内
営業利益 20億円現在の5.49億円から、中長期的には約3.6倍の営業利益水準。
5年以内
営業利益率 20%単純な売上拡大よりも、利益率を大幅に高める計画が中心。
ソリューション事業 FY27/3
売上42億円営業利益8.4億円・営業利益率20%を計画。
メディア事業 FY27/3
売上53億円営業利益5.8億円・営業利益率約11%を計画。
企業価値目標
時価総額100億円超会社資料では「早期」の達成を目標として掲げています。
② 目標達成へのロードマップ
赤字事業からの撤退、固定費削減、事業の選択と集中を実行。 売上規模を追う段階から、安定して黒字を出せる収益基盤の構築へ軸足を移しました。
ソリューション事業を成長ドライバー、メディア事業を安定収益エンジンと位置付け、 海外展開・生成AI・ストック収益・IP収益化を同時に進めます。
前期までに育成したストック型サービスや非トラフィック型収益を利益成長へつなげ、 過去最高営業利益の更新を目指します。
海外展開、AI SaaS、金融データ活用、メディアのIP・課金・アライアンス収益を積み上げ、 高収益企業への転換を目指します。
成長ドライバー1:ソリューション事業
海外市場
アジアを中心に日本株データを海外金融機関へ展開。 トレードワークスとの「情報×取引」協業も海外へ拡張し、タイを第1号案件として展開を開始。
生成AI × 独自金融データ
株探の金融データ、投資家行動データ等を一次情報として利用するAIソリューションを金融機関向けに展開。 「Kabutan Market AI」等による高付加価値化を図ります。
ストック収益
米国株23時間取引対応や証券会社とのタイアップを通じて株探プレミアムを拡大。 プレミアムIDは5年以内10万IDが目標です。
成長ドライバー2:メディア事業
脱・広告PV依存
検索流入と広告単価に左右されやすい事業構造から転換し、 非トラフィック型収益の構成比を2028年3月期50%へ引き上げる方針です。
クリエイターIP
ブログ、マンガ、電子書籍、動画等をIPとして再利用・販売し、 広告以外のストック性・ロイヤリティ性の高い収益を増やします。
SBIグループとの連携
ライブドアのユーザー・メディア運営基盤とSBIグループの金融・ネオメディア基盤を組み合わせ、 IP、コンテンツ、スポーツ等で共同事業を検討しています。
足元の進捗 ― 2027年3月期 第1四半期
| 指標 | 前年1Q | 2027年3月期1Q | 前年同期比 |
|---|---|---|---|
| 売上高 | 21.63億円 | 19.44億円 | ▲10.1% |
| 営業利益 | 0.93億円 | 0.16億円 | ▲82.1% |
| 経常利益 | 0.55億円 | ▲0.24億円 | 赤字転換 |
| 親会社株主帰属純利益 | 0.52億円 | ▲0.35億円 | 赤字転換 |
| EBITDA | 2.93億円 | 2.75億円 | ▲6.1% |
海外ソリューション
新規 3 / 10社累計導入8社、商談中12社。海外金融機関への展開が具体化しています。
AIソリューション
新規 1 / 5社累計導入3社、商談中10社。金融機関向けの生成AIサービスを拡大中。
株探プレミアム
5年以内10万ID証券会社とのタイアップによるユーザー転換を成長施策として開始。
③ 目標達成上の主なリスク
分析ポイント
利益成長の中心
売上高を急拡大させる計画ではなく、営業利益率の上昇が中期成長ストーリーの中心です。 したがって売上高以上に、ストック売上・非広告収益・営業利益率の推移が重要です。
最初の関門
2027年3月期の営業利益7.2億円達成です。 1Q営業利益は0.16億円にとどまっているため、 2Q以降の収益回復が会社計画通り進むかが直近の確認ポイントとなります。
中期の成否
海外・AI・株探課金・IPという複数の施策のうち、 実際に再現性のあるストック型利益へ育つ事業がどれだけ出てくるかが、 CAGR30%達成を左右します。
・株式会社ミンカブ・ジ・インフォノイド「事業計画及び成長可能性に関する説明資料」2026年6月30日
・同「2027年3月期 第1四半期決算説明資料」2026年8月14日
・同「連結業績予想の修正及び中期経営計画の取り下げに関するお知らせ」2025年2月14日
※数値は会社開示資料を基に整理。投資判断は各自の判断で行ってください。

コメント