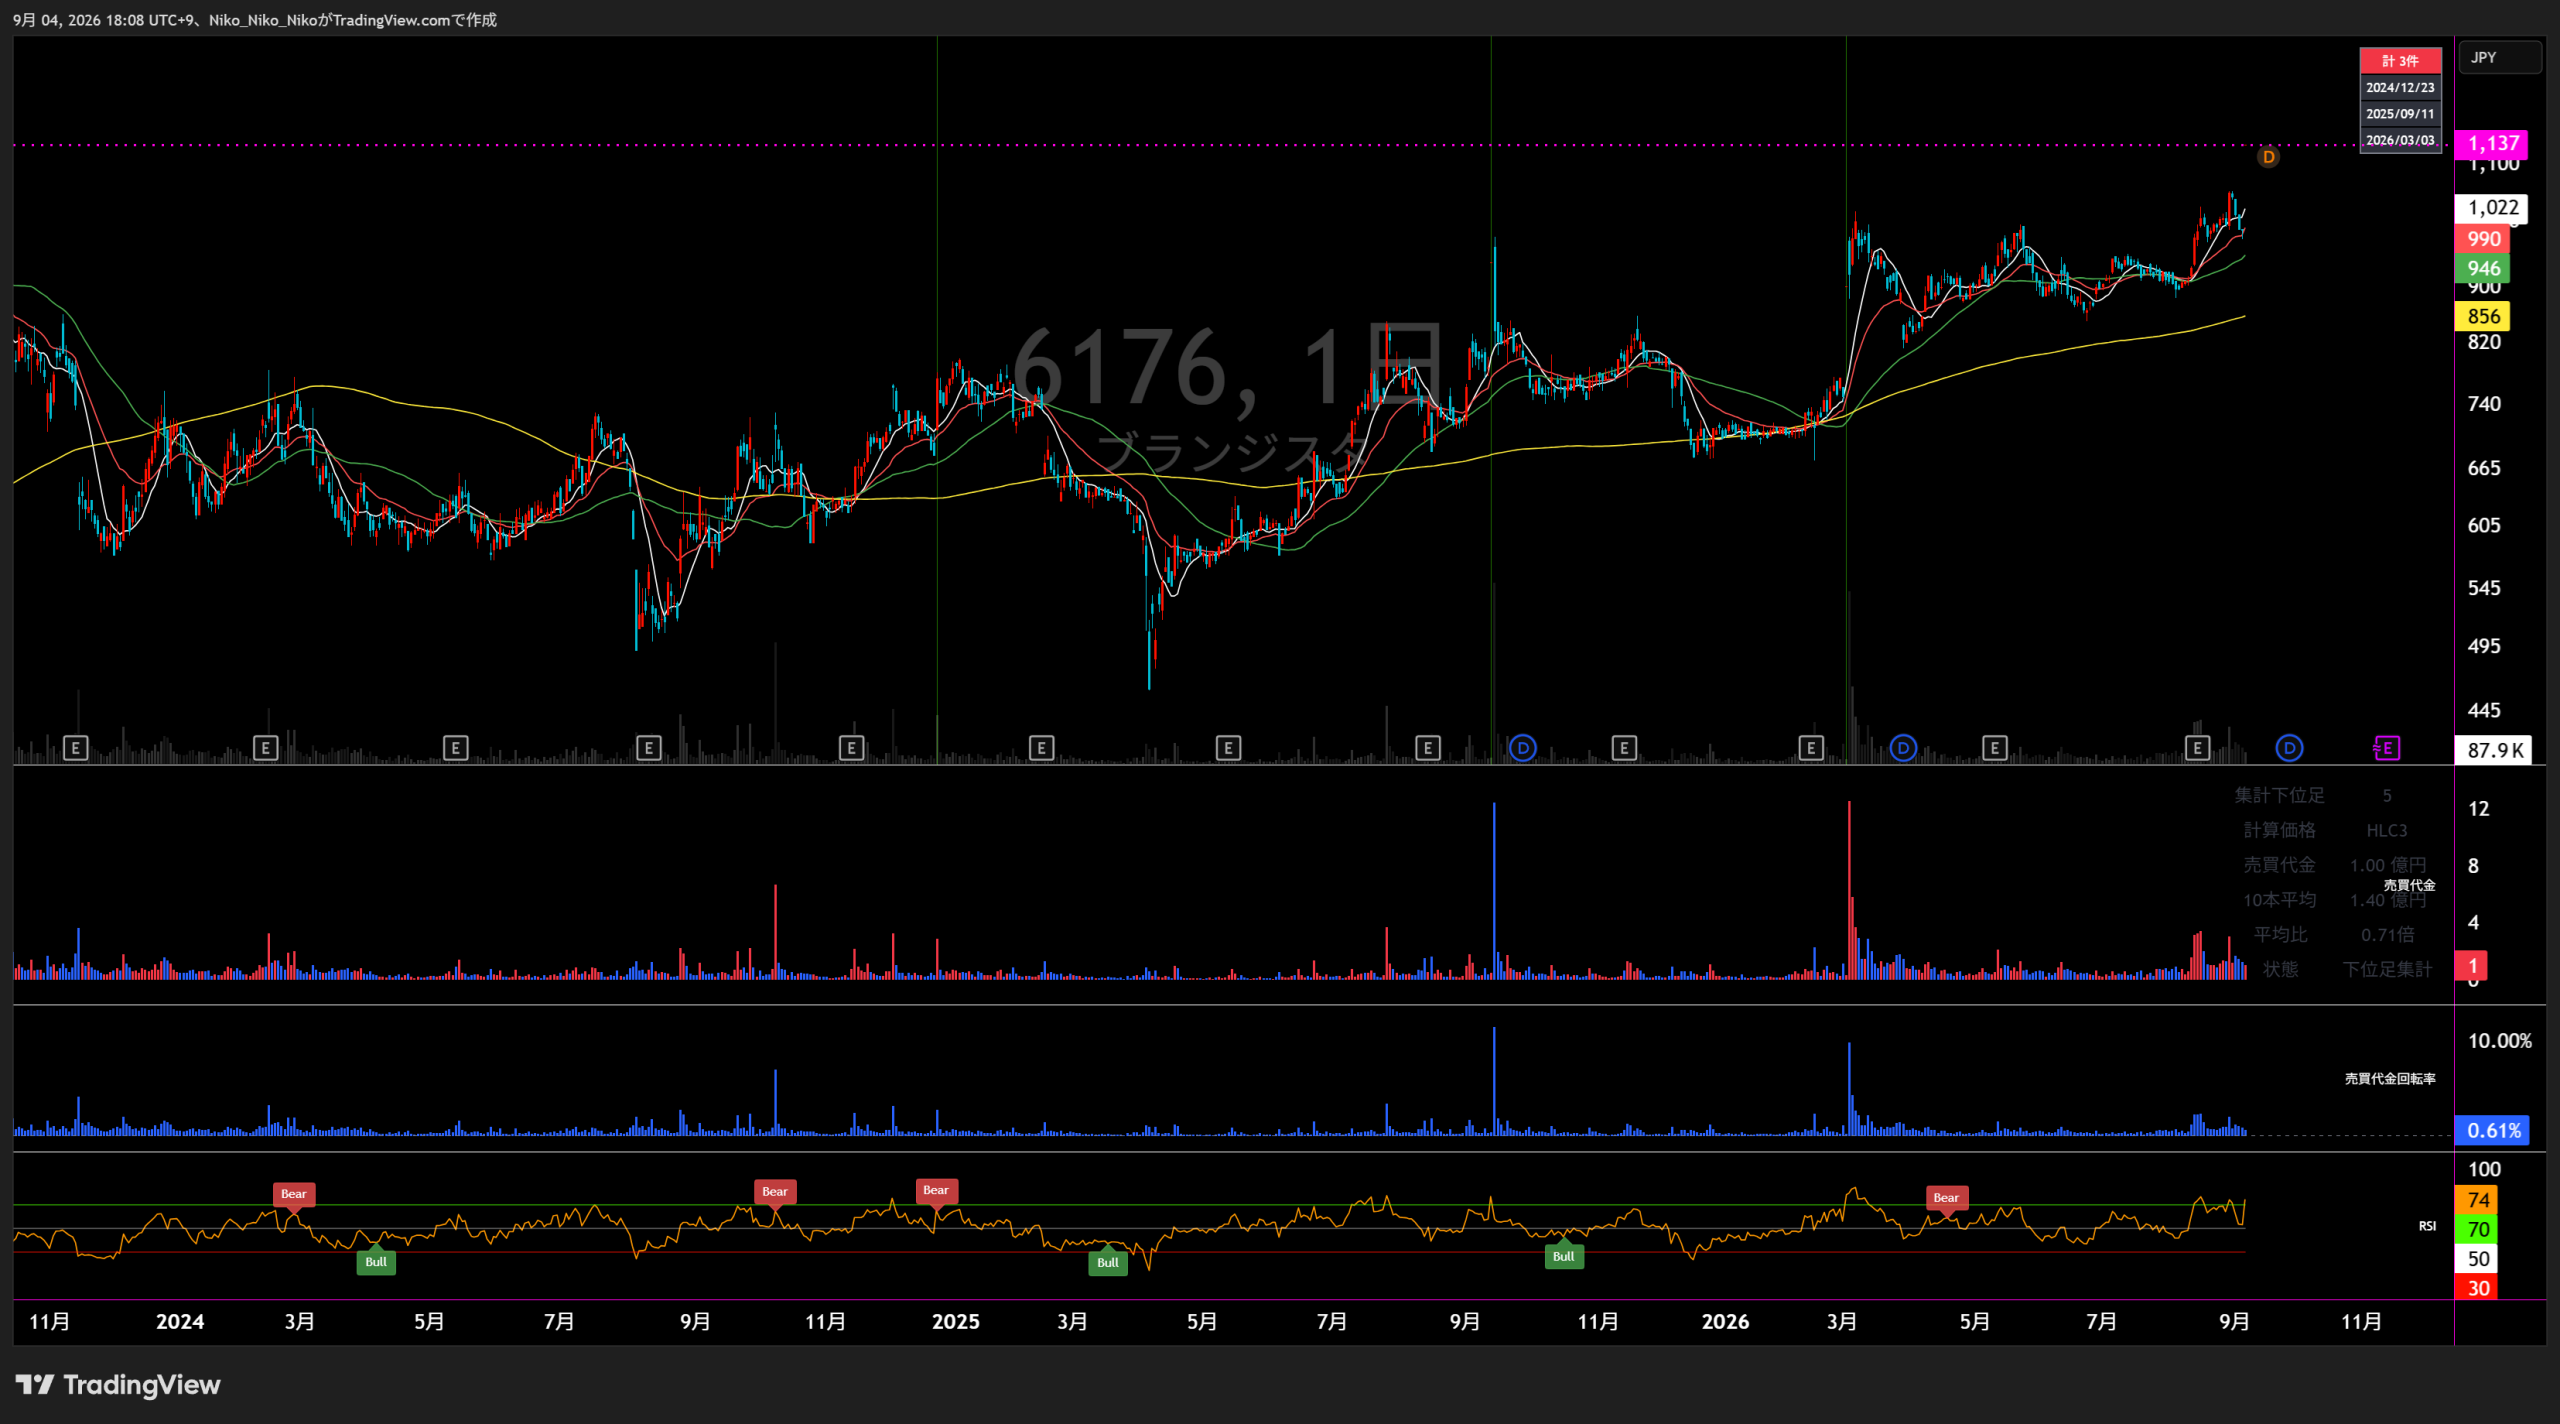
6176 株式会社ブランジスタ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
2023年9月期から従来の単一セグメントを「プロモーション支援事業」「メディア事業」「ソリューション事業」の3区分へ変更。2022年9月期は変更後区分に組み替えた比較数値、2021年9月期は現行区分別の利益が非開示のためグラフ対象外です。「その他」は報告セグメント外。2026年9月期はQ3累計、右端の「2026/9予」はセグメント売上予想のみです。
プロモーション支援事業
メディア事業
ソリューション事業
直近5年業績サマリー
| 業績項目 | 2021年9月期 | 2022年9月期 | 2023年9月期 | 2024年9月期 | 2025年9月期 | 2026年9月期予 |
|---|---|---|---|---|---|---|
| 売上高 | 3,290 | 3,360 +70 / +2.1% | 4,558 +1,198 / +35.7% | 4,822 +264 / +5.8% | 5,196 +374 / +7.8% | 5,600 +403 / +7.8% |
| 営業損益 | 350 | 255 △94 / △27.0% | 604 +348 / +136.0% | 951 +347 / +57.5% | 1,151 +200 / +21.1% | 1,450 +298 / +25.9% |
| 経常損益 | 365 | 258 △107 / △29.3% | 601 +344 / +133.1% | 944 +343 / +56.9% | 1,120 +176 / +18.6% | 1,420 +300 / +26.8% |
| 当期純利益 | 213 | 178 △35 / △16.4% | 579 +401 / +224.5% | 606 +27 / +4.7% | 656 +50 / +8.3% | 2,000 +1,343 / +204.5% |
| EPS | 15.34 | 12.83 △2.51 / △16.4% | 41.63 +28.80 / +224.5% | 44.39 +2.76 / +6.6% | 49.80 +5.41 / +12.2% | 140.92 +91.12 / +183.0% |
| 一株配当金 | 0.00 | 0.00 0.00 / — | 0.00 0.00 / — | 0.00 0.00 / — | 10.00 +10.00 / — | 65.00 +55.00 / +550.0% |
| 純資産 | 2,586 | 1,616 △970 / △37.5% | 2,249 +634 / +39.2% | 3,637 +1,387 / +61.6% | 6,099 +2,462 / +67.7% | — |
| 営業CF | 136 | △150 △287 / △209.8% | 617 +767 / +510.8% | 276 △340 / △55.2% | 602 +326 / +117.8% | — |
| 投資CF | △32 | △42 △10 / △29.9% | △50 △8 / △17.6% | △158 △108 / △215.7% | △60 +98 / +61.6% | — |
| 財務CF | △286 | △286 0 / +0.0% | 332 +619 / +216.2% | △587 △920 / △276.4% | △160 +427 / +72.6% | — |
| フリーCF | 103 | △192 △297 / △285.5% | 566 +760 / +394.0% | 118 △449 / △79.1% | 542 +424 / +357.8% | — |
単位:百万円(EPS・一株配当金は円)。当期純利益は親会社株主に帰属する当期純利益。フリーCF=営業CF+投資CF。2026年9月期は第3四半期決算時点の最新会社予想で、純資産・各CFの通期予想は非開示です。
1.会社予想と実績
2022年9月期~2025年9月期は各期首に公表された通期会社予想と通期実績を比較しています。2026年9月期は2026年8月14日の第3四半期決算時点の最新通期予想です。レンジ予想はありません。
| 指標 | 2022年9月期 | 2023年9月期 | 2024年9月期 | 2025年9月期 | 2026年9月期 | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 会社予想 | 実績 | 達成率 | 会社予想 | 実績 | 達成率 | 会社予想 | 実績 | 達成率 | 会社予想 | 実績 | 達成率 | 会社予想 | 実績 | 達成率 | |
| 売上高 (百万円) | 3,200 | 3,360 | 105.0% | 4,100 | 4,558 | 111.2% | 4,800 | 4,822 | 100.5% | 5,400 | 5,196 | 96.2% | 5,600 | — | 最新予想 |
| 営業利益 (百万円) | 100 | 255 | 255.9% | 400 | 604 | 151.0% | 800 | 951 | 118.9% | 1,150 | 1,151 | 100.1% | 1,450 | — | 最新予想 |
| 経常利益 (百万円) | 100 | 258 | 258.3% | 400 | 601 | 150.5% | 800 | 944 | 118.1% | 1,150 | 1,120 | 97.4% | 1,420 | — | 最新予想 |
| 親会社株主帰属純利益 (百万円) | 67 | 178 | 266.5% | 250 | 579 | 231.8% | 520 | 606 | 116.7% | 700 | 656 | 93.8% | 2,000 | — | 最新予想 |
| EPS (円) | 4.81 | 12.83 | 266.7% | 17.96 | 41.63 | 231.8% | 37.36 | 44.39 | 118.8% | 51.20 | 49.80 | 97.3% | 140.92 | — | 最新予想 |
達成率=実績÷会社予想×100。2026年9月期は通期実績未発表。EPSの最新会社予想は第3四半期決算短信記載の140.92円を使用しています。
2.達成・未達理由
期首予想は収益認識基準の変更で売上高・営業利益が旧基準比で各約3億円低下する影響と、新型コロナの不透明感を織り込んでいた。実績では自治体タイアップ広告が過去最高を更新し、宿泊・飲食店広告も回復、ソリューションの業務受託も堅調に推移したため、全指標が予想を大きく上回った。
新規事業ACCEL JAPANが開始初年度から売上10億円を突破し高い利益率を確保。メディアでは観光・外食需要の回復と地方自治体タイアップ広告の過去最高更新、ソリューションでは業務効率化による利益率改善が寄与し、期首計画を大幅に超過した。
ACCEL JAPANの全国販売、新規売上と更新契約の増加が全社を牽引。メディアは自治体広告が減少したものの民間広告の増加と集客効率化で増益、ソリューションも3Dホログラム売上とEC運営効率化で増益となり、売上はほぼ計画線、利益は計画を上回った。
プロモーション支援は増収増益で営業利益計画を支えた一方、メディア売上は通期で減少し、ソリューションは増収でも利益が減少。さらに支払手数料などで営業外費用が増え、投資有価証券評価損52百万円も計上したため、売上・経常利益・純利益・EPSは期首予想に届かなかった。
売上高・営業利益・経常利益の通期予想は期首計画を維持。投資有価証券の売却に伴う特別利益2,015百万円の計上を受け、親会社株主帰属純利益は期首850百万円から2,000百万円へ上方修正された。第3四半期決算でも通期予想は据え置かれている。
3.事業セグメントの自信度
現在存続する3事業について、各年度の会社コメントの表現変化から「強気・中立・弱気」を推定しています。原文コメントは各年度カード内にのみ掲載しています。
プロモーション支援事業
新サービスによる更なる売上規模の拡大を図ってまいります。
ACCEL JAPANの開始で対象市場の拡大を明確に打ち出した。
事業開始初年度から売上高10億円を突破し、セグメント利益率は34.3%と高水準
立ち上げ初年度から売上・採算の両面で手応えを示した。
「アクセルジャパン」が好調に推移し、業績拡大を続けております。
新規売上と契約更新の双方が伸び、拡大継続を明言。
更新売上も好調に推移しており、第4四半期連結会計期間における利益率は50%を超える結果
更新収入とカスタマーサクセスの成果が利益率に表れた。
ストック収入である更新売上の好調な積み上がり
更新売上に加え、金融機関パートナー経由の新規売上拡大を進めている。
更新売上の積み上がりが続き、金融機関パートナーとの連携も新規契約の獲得に寄与し始めている。Q4以降の収益拡大に向けた営業体制構築も進めており、会社コメントは強気を維持している。
メディア事業
自治体とのタイアップ広告の契約額・タイアップ実施数が過去最高を更新し好調に推移
自治体案件と観光・外食需要の回復を成長機会として捉えていた。
地方自治体とのタイアップ広告が3年連続で過去最高の契約額・公開数を更新
自治体広告の連続更新により成長への確信が強まった。
地方自治体とのタイアップ広告の売上が減少した一方で、宿泊施設や飲食店などの民間企業の広告売上は増加
自治体売上は弱含んだが、民間広告と集客効率改善で利益を確保した。
第4四半期連結会計期間では、地方自治体とのタイアップ広告売上も大幅に回復いたしました。
弱かった自治体案件がQ4に回復し、事業環境への見方が改善した。
集客の効率化が図られたことで、増益となりました。
Q3は売上が季節要因で減少した一方、集客効率の改善で利益は大幅増となった。
宿泊・飲食店広告が好調で、集客効率の改善も利益に寄与している。地方自治体とのタイアップ広告がQ4偏重であるため、通期評価は第4四半期の案件計上が重要となる。
ソリューション事業
業務受託売上が堅調に推移いたしました。
EC需要を背景に安定した受託売上を確保したが、強い成長表現は限定的。
業務効率化により営業利益率が改善し、セグメント利益が増加いたしました。
売上は減少した一方、効率化で利益を伸ばし収益性を改善した。
新たに開始した3Dホログラム技術を用いた映像演出サービスの提供による売上が寄与
新サービスの売上寄与とECサポート効率化が同時に進んだ。
「TikTok Shop」へ出店する企業の売上向上を支援するための運用体制を強化しております。
新しい収益源を育成する姿勢は強い一方、セグメント利益は減少した。
ECサポート売上は堅調に推移した一方で、3Dホログラム等のスポット案件が減少し、減収となりました。
基盤のECサポートは安定しているが、スポット案件減少で売上・利益が前年同期を下回った。
TikTok Shopなど成長施策はあるものの、Q3時点では3Dホログラム等のスポット案件減少が響く。短期の実績トーンは弱く、再加速には新規EC支援案件の積み上げが必要。
4.最新予想信頼度
2026年9月期Q3累計に対する通期予想の単純進捗率は、売上高66.1%、営業利益58.2%、経常利益53.5%、親会社株主帰属純利益93.9%です。これらは季節性や案件計上時期を調整していない単純進捗率です。
達成できると判断する理由
- 会社はQ3決算でも通期予想を変更しておらず、Q4の積み上がりを前提とした計画を維持しています。
- プロモーション支援は更新売上が好調で、金融機関パートナーとの連携が新規売上にも寄与し始めています。
- メディア事業では地方自治体とのタイアップ広告が第4四半期に偏重することを会社が明示しており、Q3までの単純進捗率だけでは通期を過小評価する可能性があります。
- 純利益は投資有価証券売却益2,015百万円をQ3までに計上済みで、通期予想2,000百万円に対する進捗率は93.9%に達しています。
達成できないと判断する理由
- 通期達成にはQ4だけで売上1,899百万円、営業利益606百万円、経常利益661百万円が必要です。
- 必要なQ4実績は前年Q4比で売上約36.9%増、営業利益約50.9%増、経常利益約77.3%増と高いハードルです。
- ソリューション事業はQ3累計で3Dホログラム等のスポット案件減少により売上が前年同期比24.7%減、セグメント利益も10.9%減となっています。
- Q3累計では株式交付費、租税公課、寄付金などにより営業外費用が増え、経常利益の進捗が営業利益より低くなっています。
収益計上時期を見る際の注意点
メディア事業では、地方自治体とのタイアップ広告が第4四半期連結会計期間に偏重する季節性が会社から説明されています。実際に2025年9月期もQ4に地方自治体向け広告売上が大幅に回復しました。そのため売上・利益のQ3単純進捗率は低めに見えやすい一方、2026年9月期に必要なQ4増収・増益幅は前年Q4を大きく上回るため、季節性だけで達成を確実視するのは難しい状況です。
最終判断
全体の予想信頼度は「中程度」。親会社株主帰属純利益は特別利益の計上済みにより達成確度が高い一方、売上高・営業利益・経常利益はQ4に大きな上積みが必要です。メディアの自治体案件のQ4偏重とプロモーション支援の更新・新規売上が計画通り伸びれば達成余地はありますが、ソリューション事業の弱さと経常利益の残額を考えると、営業系3指標は慎重に見る必要があります。
6176|株式会社ブランジスタ
中期経営計画 2025–2027 分析
最新公表中計と、その後の方針変更・2026年9月期最新業績予想を分離して分析
01企業が掲げた中期目標業績
「中期経営計画2025–2027」は、プロモーション支援事業「アクセルジャパン」の拡大を主な成長ドライバーとし、 営業利益の20%超成長と営業利益率の継続上昇を狙う計画でした。
| 項目 | FY2025/9 旧中計 |
FY2026/9 旧中計 |
FY2027/9 旧中計 |
|---|---|---|---|
| 連結売上高 | 5,400百万円 | 6,100百万円 | 7,000百万円 |
| プロモーション支援 | 2,000百万円 | 2,400百万円 | 2,870百万円 |
| メディア | 2,230百万円 | 2,340百万円 | 2,590百万円 |
| ソリューション | 1,100百万円 | 1,270百万円 | 1,480百万円 |
| その他 | 130百万円 | 140百万円 | 160百万円 |
| 連結営業利益 | 1,150百万円 | 1,450百万円 | 1,850百万円 |
| 営業利益率 | 21.3% | 23.8% | 26.4% |
※FY2027/9の数値は2025年11月21日に会社が取り下げており、現在の会社目標ではありません。
現在有効な2026年9月期会社予想
| 項目 | 2025/9実績 | 2026/9会社予想 | 増減率 |
|---|---|---|---|
| 連結売上高 | 5,196百万円 | 5,600百万円 | +7.8% |
| プロモーション支援 | 2,055百万円 | 2,500百万円 | +21.6% |
| メディア | 2,060百万円 | 2,000百万円 | -2.9% |
| ソリューション | 999百万円 | 1,000百万円 | +0.1% |
| 営業利益 | 1,151百万円 | 1,450百万円 | +25.9% |
| 営業利益率 | 22.2% | 25.9% | +3.7pt |
| 経常利益 | 1,120百万円 | 1,420百万円 | +26.8% |
| 親会社株主帰属純利益 | 656百万円 | 2,000百万円 | +204.5% |
※2026/9純利益予想2,000百万円には投資有価証券売却益の影響が含まれます。売上高・営業利益・経常利益の会社予想は2026年8月14日時点で据え置かれています。
02目標達成へのロードマップ・達成計画
① プロモーション支援事業 ― 「アクセルジャパン」を成長エンジン化
新規契約 更新売上 顧客単価 金融機関連携旧中計:新規売上増加、1社当たり売上向上、更新売上増加の3方向から拡大。
全国でのプッシュ型営業・展示会出展を強化し、オプションサービス拡充によって顧客単価を引き上げる計画。
さらに、利用データや成功事例を活用したカスタマーサクセスを強化し、契約更新を積み上げるストック型の成長モデルを構築。
現在:SBIグループやNEXYZ.のネットワークを活用し、地域金融機関との連携拡大へ営業資源を再配分。金融機関からの紹介案件を新規売上の新たな入口として育成しています。
② メディア事業 ― 「旅色」の集客力を収益化
自治体 オーガニック流入 インバウンド 予約手数料旧中計:宿泊・飲食・レジャー領域で検索流入を増やし、旅行プラン記事を拡充。自治体支援と「旅色セレクション」を継続強化。
英語・台湾向け等のインバウンド対応を強化し、利用者数の増加を広告売上と新たな手数料収益につなげる構想でした。
現在:「旅色」に宿泊予約機能を追加し、記事閲覧から予約までをつなげることで予約手数料という新収益源を構築。自治体タイアップ広告も継続拡大する方針です。
③ ソリューション事業 ― EC支援から総合ソリューションへ
EC運営支援 新サービス 海外展開 TikTok Shop旧中計:「まとまるEC店長」のプラットフォーム化、システム開発から運用代行までの受託領域拡大、台湾を起点としたアジア展開、新規サービスの国内外販売を計画。
ECサポートの顧客単価上昇と新規収益源を組み合わせ、事業成長率15%超を狙っていました。
現在:既存ECサポートに加えて「TikTok Shop」運用支援を育成。クリエイター活用や香港法人なども使い、EC販売支援の領域拡大を進めています。
03中計と現在の計画を比較した進捗分析
| 指標 | 旧中計 FY2026/9 | 現在のFY2026/9予想 | 差異 |
|---|---|---|---|
| 売上高 | 6,100百万円 | 5,600百万円 | -500百万円 |
| 営業利益 | 1,450百万円 | 1,450百万円 | ±0 |
| 営業利益率 | 23.8% | 25.9% | +2.1pt |
| プロモーション支援売上 | 2,400百万円 | 2,500百万円 | +100百万円 |
| メディア売上 | 2,340百万円 | 2,000百万円 | -340百万円 |
| ソリューション売上 | 1,270百万円 | 1,000百万円 | -270百万円 |
分析①:売上目標は縮小した一方、利益目標は維持。
FY2026/9の売上計画は旧中計の61億円から56億円へ下がりましたが、営業利益14.5億円は旧中計と同額です。利益率は旧計画23.8%から25.9%へ上昇しています。
分析②:成長の中心が高収益のプロモーション支援へ一段と集中。
プロモーション支援事業のFY2026売上予想は旧中計24億円を上回る25億円。一方、メディアとソリューションの売上想定は旧中計を下回ります。事業ポートフォリオの変化によって、売上規模より利益率を高める構造が鮮明です。
分析③:FY2025は利益目標を事実上達成。
旧中計のFY2025目標は売上高54億円・営業利益11.5億円でした。実績は売上高51.96億円で目標の約96.2%に留まった一方、営業利益は11.51億円と目標をわずかに上回り、営業利益率も計画21.3%に対して22.2%となりました。
2026年9月期 第3四半期時点
| 指標 | 3Q累計実績 | 前年同期比 | 通期予想への単純進捗率 |
|---|---|---|---|
| 売上高 | 3,701百万円 | -2.8% | 66.1% |
| 営業利益 | 844百万円 | +12.5% | 58.2% |
| 経常利益 | 759百万円 | +1.6% | 53.5% |
| 親会社株主帰属純利益 | 1,878百万円 | +315.0% | 93.9% |
※単純進捗率のみで達成可否を判断することには注意が必要です。メディア事業の地方自治体タイアップ広告には第4四半期偏重の季節性があり、会社はプロモーション支援でも第4四半期以降の収益拡大に向け営業体制を構築しています。
04会社が記載している達成リスク
著名人を起用したサービス
著名人のイメージ悪化、会社側のイメージ悪化による起用困難、競合による類似サービスの優位性向上などが起きた場合、 既存・新規クライアントの減少を通じて業績へ影響する可能性があります。
対策として、所属事務所との連携強化、サービス価値・独自性の向上を挙げています。
競争激化・価格競争
新規参入や市場成長の想定外の鈍化によって競争が激化し、同社の優位性が失われたり、 競合サービスの価格が想定以上に下落した場合、経営成績・財政状態へ影響する可能性があります。
競合・市場動向の監視と、サービスの独自性向上を対策としています。
人材確保・育成
国内外での事業拡大には営業・専門人材や幹部層の確保が必要です。 人件費上昇、採用市場の逼迫、人材流出などで十分な人員を確保できない場合、既存事業や新事業・新サービスの拡大へ影響する可能性があります。
新卒・中途・海外採用、教育・人事制度の拡充によってリスク低減を図る方針です。
※会社は上記リスクについて、顕在化の可能性・時期・影響金額の定量化は困難としていました。
05総括
ブランジスタの最新公表中計は、当初「アクセルジャパン」を中心に3事業を伸ばし、 FY2027/9に売上70億円・営業利益18.5億円・営業利益率26.4%を目指す設計でした。 ただし、このFY2027数値目標はすでに取り下げられています。
現在の注目点は、旧中計の売上成長そのものよりも利益成長の再現性です。 FY2026/9は旧中計より売上目標が5億円低いにもかかわらず、営業利益14.5億円を維持し、 営業利益率25.9%を見込んでいます。
その中心となるのが、更新売上を積み上げながら金融機関経由の新規顧客獲得を増やすプロモーション支援事業です。 一方、メディア・ソリューションは旧中計より売上規模を抑えつつ、予約手数料やTikTok Shop支援など新たな収益源を育成する構図へ変化しています。
主な確認資料
- 株式会社ブランジスタ「事業計画及び成長可能性に関する事項」2024年12月17日
- 株式会社ブランジスタ「2024年9月期連結決算発表/中期経営計画2025–2027」2024年11月14日
- 株式会社ブランジスタ「東京証券取引所スタンダード市場への市場区分変更に関するお知らせ」2025年11月21日
- 株式会社ブランジスタ「2025年9月期 決算説明資料・決算短信」2025年11月14日
- 株式会社ブランジスタ「2026年9月期 第3四半期決算短信」2026年8月14日
コメント