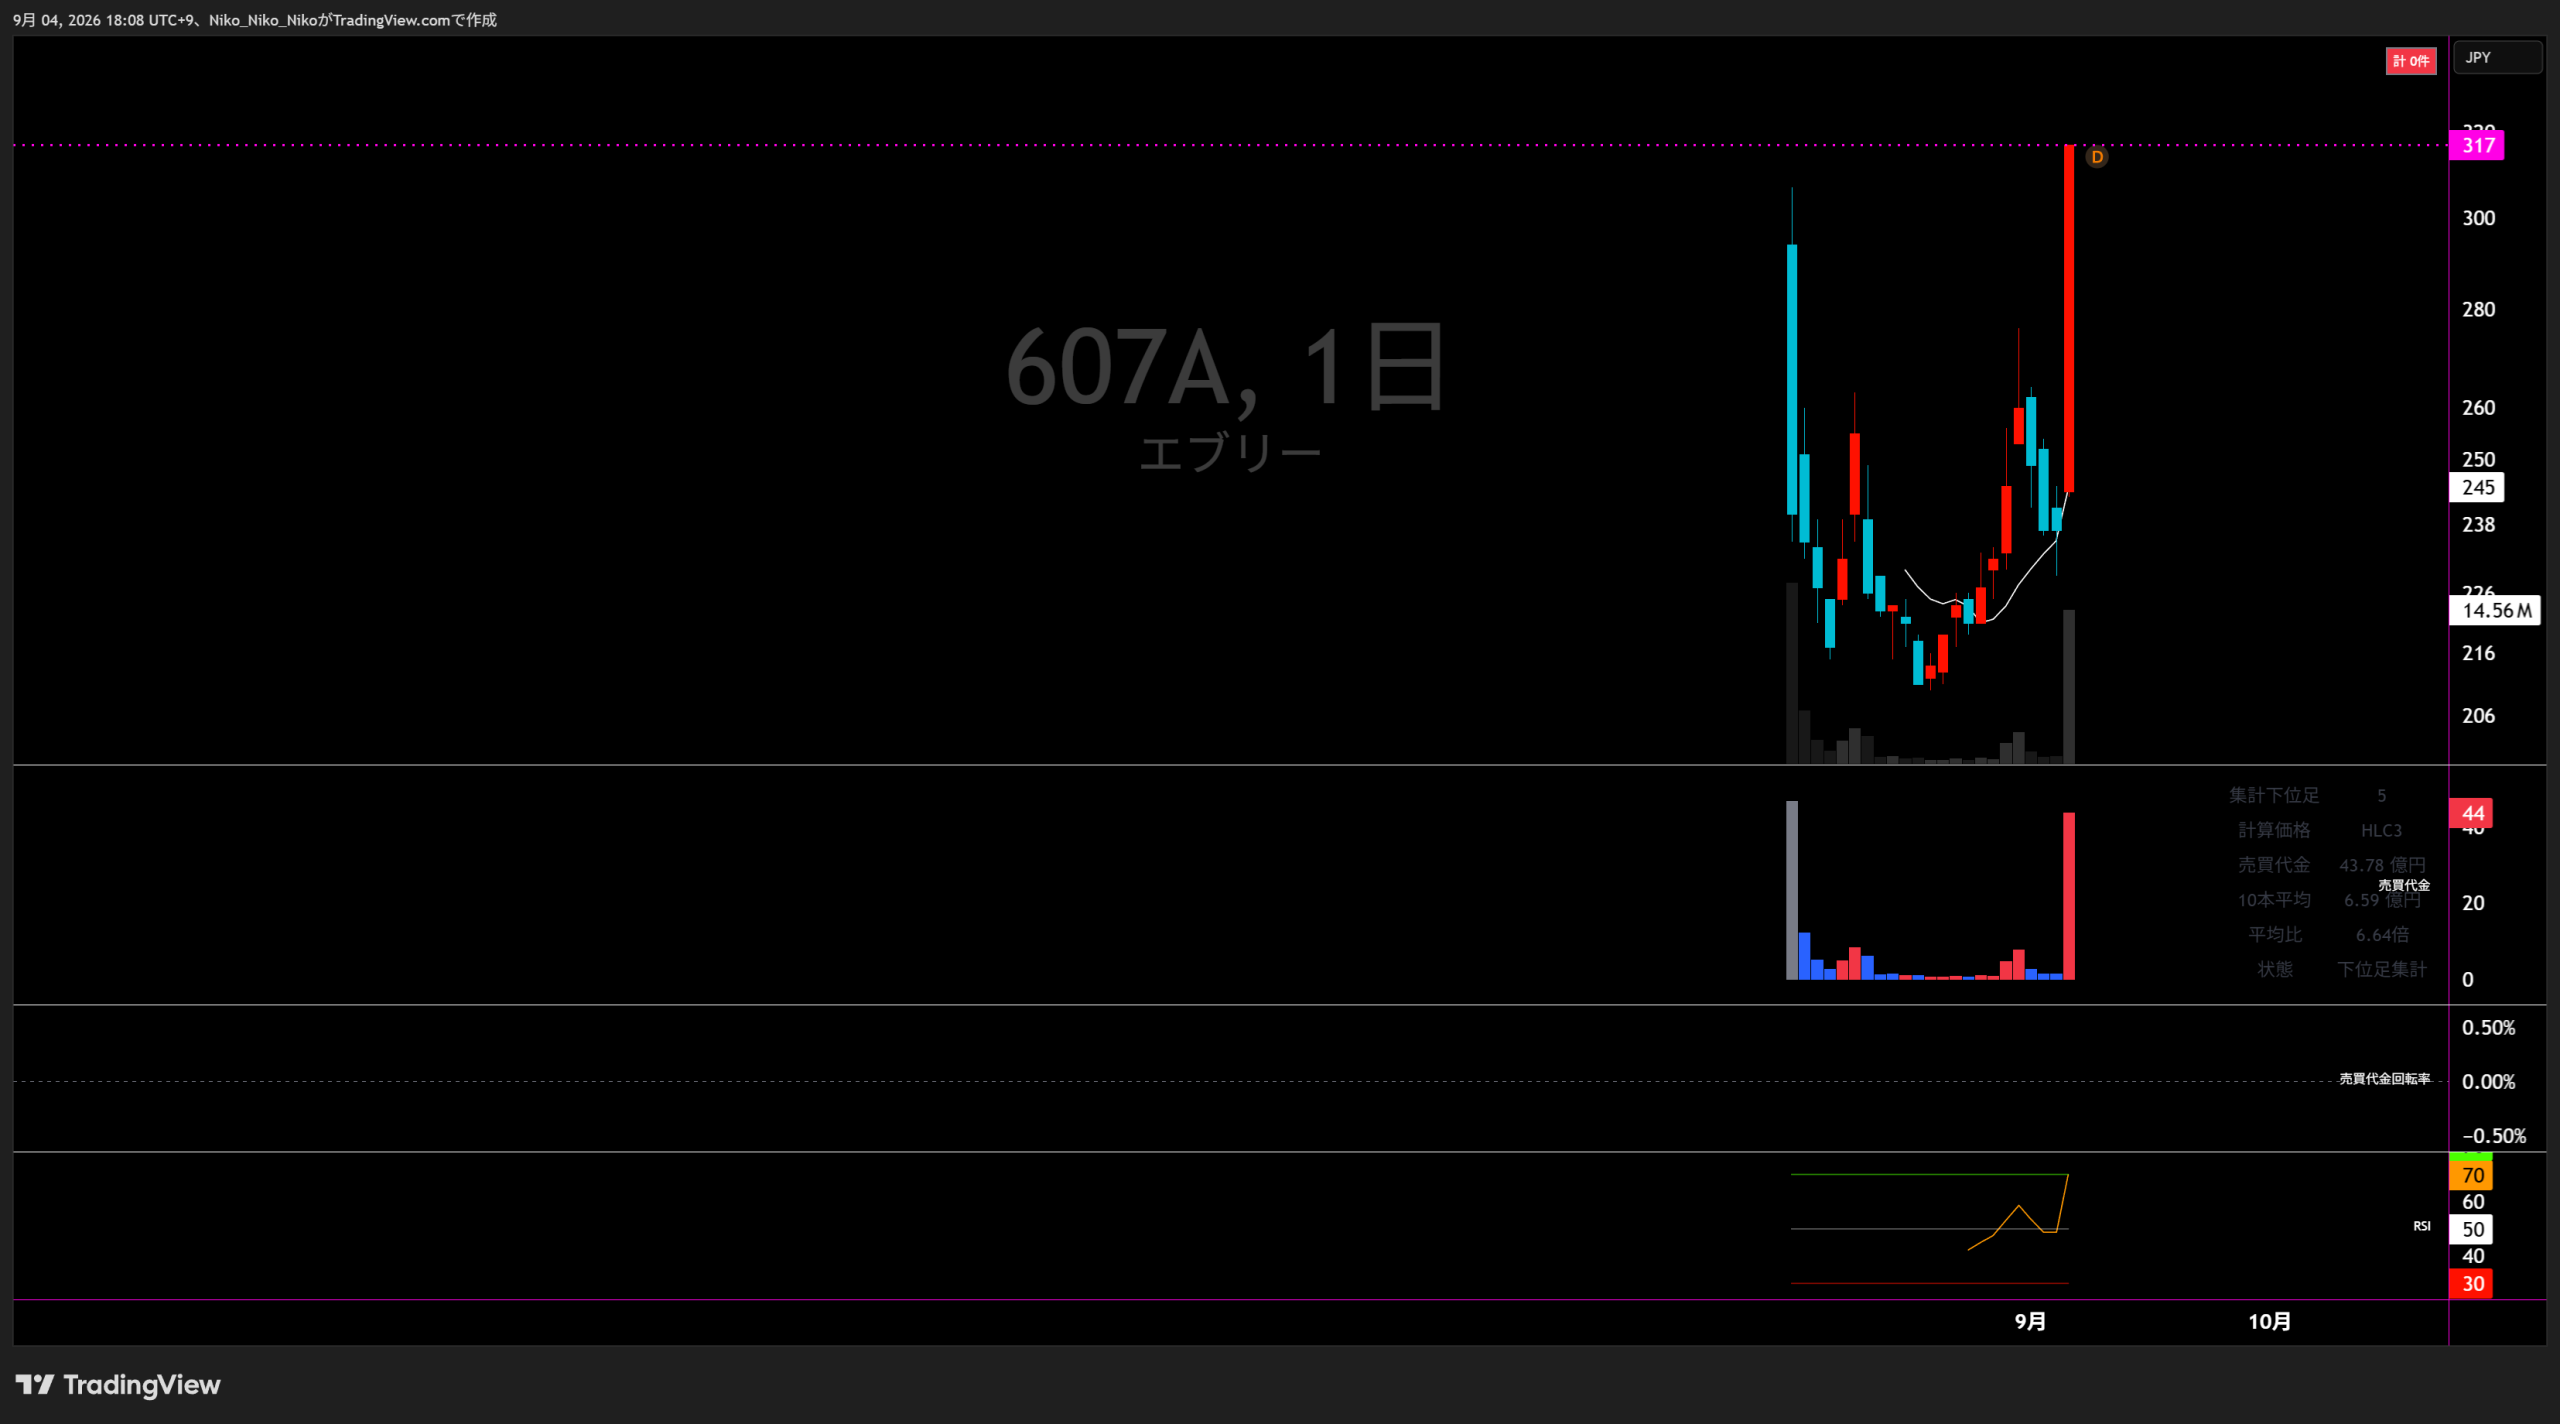
ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
607A 株式会社エブリー
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
メディアプラットフォーム事業
直近5年業績サマリー
| 業績項目 | 2022年6月期 | 2023年6月期 | 2024年6月期 | 2025年6月期 | 2026年6月期 | 2027年6月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 2,425 | 2,579 +154 / +6.4% | 3,359 +780 / +30.2% | 4,250 +891 / +26.5% | 5,025 +775 / +18.2% | 5,854 +828 / +16.5% |
| 営業損益 | — | — | △642 | △24 +618 / +96.2% | 324 +349 / +1437.3% | 530 +205 / +63.3% |
| 経常損益 | △1,004 | △544 +460 / +45.8% | △644 △100 / △18.4% | △30 +614 / +95.3% | 318 +349 / +1151.8% | 513 +194 / +60.9% |
| 当期純利益 | △1,056 | △554 +502 / +47.5% | △771 △216 / △39.0% | △32 +739 / +95.8% | 424 +457 / +1395.3% | 485 +61 / +14.4% |
| EPS | △211.40円 | △110.98円 +100.42 / +47.5% | △154.27円 △43.29 / △39.0% | △6.55円 +147.72 / +95.8% | 42.02円 +48.57 / +741.5% | 23.42円 △18.60 / △44.3% |
| 一株配当金 | 0.00円 | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — |
| 純資産 | 242 | 2,091 +1,849 / +762.8% | 1,320 △771 / △36.9% | 1,287 △33 / △2.5% | 1,711 +424 / +32.9% | — |
| 営業CF | — | — | △587.1 | △82.0 +505.1 / +86.0% | 292.5 +374.5 / +456.7% | — |
| 投資CF | — | — | △113.2 | △38.6 +74.5 / +65.9% | △0.9 +37.7 / +97.7% | — |
| 財務CF | — | — | 142.1 | △33.0 △175.1 / △123.2% | △209.4 △176.4 / △535.4% | — |
| フリーCF | — | — | △700.2 | △120.6 +579.6 / +82.8% | 291.6 +412.2 / +341.7% | — |
単位:百万円(EPS・一株配当金は円)。営業CF・投資CF・財務CFはキャッシュ・フロー計算書の開示がある2024年6月期から掲載。フリーCF=営業CF+投資CF。2027年6月期は最新会社予想のみ掲載し、純資産・CFは予想非開示のため「—」。2027年6月期予想EPSは株式数増加の影響を含むため、前年との単純比較には注意が必要です。
1.会社予想と実績
公開会社として比較可能な通期会社予想は2026年6月期からです。2026年6月期予想は2026年3月までの実績と4月以降の予想を合算して2026年5月11日に取締役会決議され、上場日の8月4日に開示されたため、期首予想ではありません。2027年6月期は最新の通期会社予想で、実績は未発表です。
2.達成・未達理由
Marketing Solutionは顧客単価と顧客数の伸びで計画を上回り、全社売上高も予想をわずかに超過しました。一方、収益性の高いタイアップ広告等の売上が後ろ倒しとなり、相対的に収益性の低い運用型広告等が想定以上に伸びたため、営業利益・経常利益は計画を下回りました。当期純利益は繰延税金資産109百万円の計上が押し上げ要因となりました。※EPSは会社予想と決算短信実績で株式数の算定前提が異なるため、達成率は参考値です。
主力Marketing Solutionの売上高を5,305百万円まで伸ばし、既存顧客の単価上昇を主要ドライバーとする計画です。粗利率は約60%を維持しつつ販管費の増加率を一桁台に抑える前提で、営業利益530百万円を目指します。Consumerは安定推移を見込み、その他ビジネスは一部契約終了の影響で大幅減収を織り込んでいます。
3.事業セグメントの自信度
会計上は「メディアプラットフォーム事業」の単一セグメントです。上場前は通期会社予想コメントの公開履歴が限られるため、公開資料で比較できる2026年6月期と最新の2027年6月期を評価しています。
メディアプラットフォーム事業
Marketing Solutionを成長エンジンとし、Consumerを安定収益源として組み合わせる構成。会社の発言は、既存広告主との関係深化と顧客単価の引き上げに明確な重点を置いています。
「広告主への提供価値の最大化及び顧客単価の向上に注力」
黒字転換を伴う増収計画を掲げ、主力Marketing Solutionの成長を前提にした姿勢。実績でも売上高は予想を上回り、戦略の方向性は確認できました。
「既存顧客からの売上を最大化させ、顧客単価の向上を目指します」
主力Marketing Solutionで前期比31.6%増を計画し、営業利益も63%超の増益を見込むため、前年以上に成長継続への自信が表れています。
顧客単価上昇とオンライン/オフラインのデータ統合を軸に、主力ビジネスへ経営資源を寄せる計画です。ただし、広告商品の構成次第で利益率がぶれる点は継続的な確認事項です。
4.最新予想信頼度
2027年6月期は売上高5,854百万円、営業利益530百万円を計画しています。2026年9月4日時点では2027年6月期の四半期実績がまだ存在しないため、単純進捗率や残期間必要額は算出できません。初回の四半期実績が出た後は、季節性を調整していない単純進捗率だけで判断せず、広告出稿の季節変動も合わせて確認する必要があります。
達成できる理由
- 2026年6月期のMarketing Solutionは前期比28.2%増まで伸び、全社売上高も直前予想を上回りました。顧客単価上昇を中心とする成長モデルには直近実績があります。
- 2026年6月期は販管費の伸びを抑えながら黒字転換しており、2027年6月期も販管費増加率を一桁台に抑える前提なら、売上成長が利益に波及しやすくなります。
- オンラインの行動・嗜好データと店頭購買データを組み合わせた広告効果可視化は、既存顧客へのクロスセルと単価上昇につながる余地があります。
達成できない理由
- Marketing Solutionの5,305百万円は前期比31.6%増と高い成長を要求します。全社予想に占める比重も大きく、主力の伸びが鈍化すると全社計画への影響が大きくなります。
- 2026年6月期は売上を達成しても営業・経常利益が未達でした。高収益のタイアップ広告と低収益の運用型広告の構成が再び悪化すると、営業利益530百万円の達成が難しくなります。
- 2026年6月期の純利益には繰延税金資産109百万円の計上効果があり、2027年6月期の最終利益は営業面の伸びほど増えない計画です。利益の質は営業利益・経常利益で確認する必要があります。
収益計上時期の注意点
主力Marketing Solutionは食品・飲料メーカー等の広告出稿が年末と年度末に強まりやすく、第2四半期(10~12月)と第3四半期(1~3月)の売上高・利益が相対的に大きくなる傾向があります。特に会社の最新Q&Aでは年末の第2四半期が大きくなりやすいと説明しているため、第1四半期だけで通期を直線的に外挿するのは適切ではありません。
売上高は、既存顧客の単価上昇が続けば達成余地があります。一方、営業利益530百万円にはMarketing Solutionの30%超成長だけでなく、広告商品の構成改善と販管費コントロールが同時に必要です。第2四半期までに主力売上の伸びと粗利率が計画線に乗るかを確認できれば、予想の信頼度は大きく高まります。
株式会社エブリー
中期成長戦略・事業計画分析
対象資料:2026年8月4日「事業計画及び成長可能性に関する事項」
数値補完:2026年8月12日「2026年6月期 決算説明資料」
エブリーは「デリッシュキッチン」の大規模ユーザー基盤、購買・人流データ、 店頭デジタルサイネージを組み合わせた 食生活プラットフォームを軸に、 Marketing Solutionビジネスを成長エンジンとして収益拡大を狙う。 成長戦略の中心は「ロイヤル顧客増加」「顧客単価向上」「生産性改善」 「リテールメディア・AIへの拡張」である。
顧客単価拡大・生産性向上を通じ「早期に」時価総額100億円以上を目指す。
前期比 +16.5%。Marketing Solutionの増収が全社成長を牽引する計画。
前期比 +63.3%。営業利益率は6.5%から9.1%へ改善する計画。
| 項目 | 2026年6月期 実績 | 2027年6月期 予想 | 増減・目標 |
|---|---|---|---|
| 売上高 | 50.25億円 | 58.54億円 | +16.5% |
| Marketing Solution売上高 | 40.32億円 | 53.05億円 | +31.6% |
| Consumer売上高 | 4.79億円 | 4.89億円 | +2.0% |
| その他売上高 | 5.13億円 | 0.60億円 | ▲88.3% |
| 営業利益 | 3.24億円 | 5.30億円 | +63.3% |
| 営業利益率 | 6.5% | 9.1% | +2.6pt |
| 経常利益 | 3.18億円 | 5.13億円 | +61.2% |
| 当期純利益 | 4.24億円 | 4.85億円 | +14.5% |
| 用途 | 2027年6月期 | 2028年6月期 | 2029年6月期 | 3年間合計 |
|---|---|---|---|---|
| 採用活動費・人件費 | 1.00億円 | 1.00億円 | 1.11億円 | 3.11億円 |
| 広告宣伝費 | 0.30億円 | 0.30億円 | 0.30億円 | 0.90億円 |
| 合計 | 1.30億円 | 1.30億円 | 1.41億円 | 4.01億円 |
主力Marketing Solutionへ経営資源を集中
ロイヤル顧客の増加と顧客単価向上を成長ドライバーとし、 Marketing Solution売上高を53.05億円、前期比+31.6%へ伸ばす。 一方、KDDIグループとのライブコマース共同運営契約終了等で縮小する 「その他」ビジネスの人員・経営資源を主力領域へ移行する。
顧客単価の引き上げとロイヤル顧客化
購買データを使った広告効果の可視化によって継続出稿を獲得。 タイアップ広告、ディスプレイ広告、店頭ストアビジョン広告などを 複合提案し、1社当たりの取引額を拡大する。 成功事例を顧客内の別ブランド・別部署へ横展開する。
固定費コントロールとオペレーティングレバレッジ
統合ソリューションによって顧客単価を高める一方、 人件費を含む固定費の増加を抑制する。 売上高+16.5%に対し営業利益+63.3%とし、 営業利益率9.1%への改善を目指す。
人材・広告への再投資
上場調達資金から3年間で採用・人件費3.11億円、 広告宣伝費0.90億円を投入。 高度人材の採用、プロダクト・営業力の強化、ユーザー基盤拡大を進める。
リテールメディア・小売アプリ・AIへ拡張
小売向けCRM・アプリ、店頭リテールメディア、 「デリッシュAI」などへ機能を広げる。 購買・人流・料理前のインサイトデータを拡充し、 メーカーと小売双方へのソリューション価値を高める。
拡大
購買データ拡大
高度化
拡大
拡大
再投資
継続出稿の獲得
POS・購買データを利用して広告施策が実購買へ与えた効果を可視化。 広告主に費用対効果を示し、単発案件から継続取引へ転換する。
クロスセル
アプリ・SNS・ウェブ・店頭サイネージを横断した複数ソリューションを提案し、 認知から店頭購買までを一気通貫で支援する。
ブランド横展開
大手食品メーカー等で得た成功実績を使い、 同じ企業内の別商品ブランドや他部署へ契ースを広げ、顧客単価を上げる。
リテールメディア高度化
小売・食品卸との関係、店頭サイネージ、購買データを組み合わせ、 オンライン広告だけでは得にくい「購買成果」まで測定可能な基盤を強化する。
| リスク | 発生可能性 | 影響度 | 想定時期 | 目標達成への影響・対応 |
|---|---|---|---|---|
| 新規参入・競争激化 | 中 | 中 | 中期 | 資金力・顧客網を持つ競合の参入で顧客離れやコスト増の可能性。 コンテンツ制作力と幅広い広告ソリューションで差別化。 |
| 景気・広告市況など外部要因 | 小 | 大 | 未定 | メーカーの広告宣伝費抑制により売上・利益が計画を下回る可能性。 予算・実績管理を徹底し、大幅乖離時には業績予想を適時修正。 |
| システムトラブル | 小 | 大 | 未定 | 災害、事故、アクセス集中等によるサービス停止リスク。 システム・セキュリティ強化と早期復旧体制を整備。 |
| 広告商品・起用者のレピュテーション | 小 | 中 | 未定 | 広告対象商品やタレント等の問題が自社ブランドへ波及する可能性。 広告掲載ガイドライン、広告審査、モニタリングで低減。 |
| 個人情報保護 | 小 | 大 | 未定 | ユーザー・購買データ活用の拡大に伴い情報漏洩等の影響も増大。 社内規程・管理体制・教育等を通じて対策。 |
| 伊藤忠食品との提携関係 | 小 | 大 | 未定 | 同社との協業による店頭デジタルサイネージ・ストアビジョン広告は重要な収益源。 提携関係を維持できない場合、事業・業績へ大きな影響が生じる可能性。 |

コメント