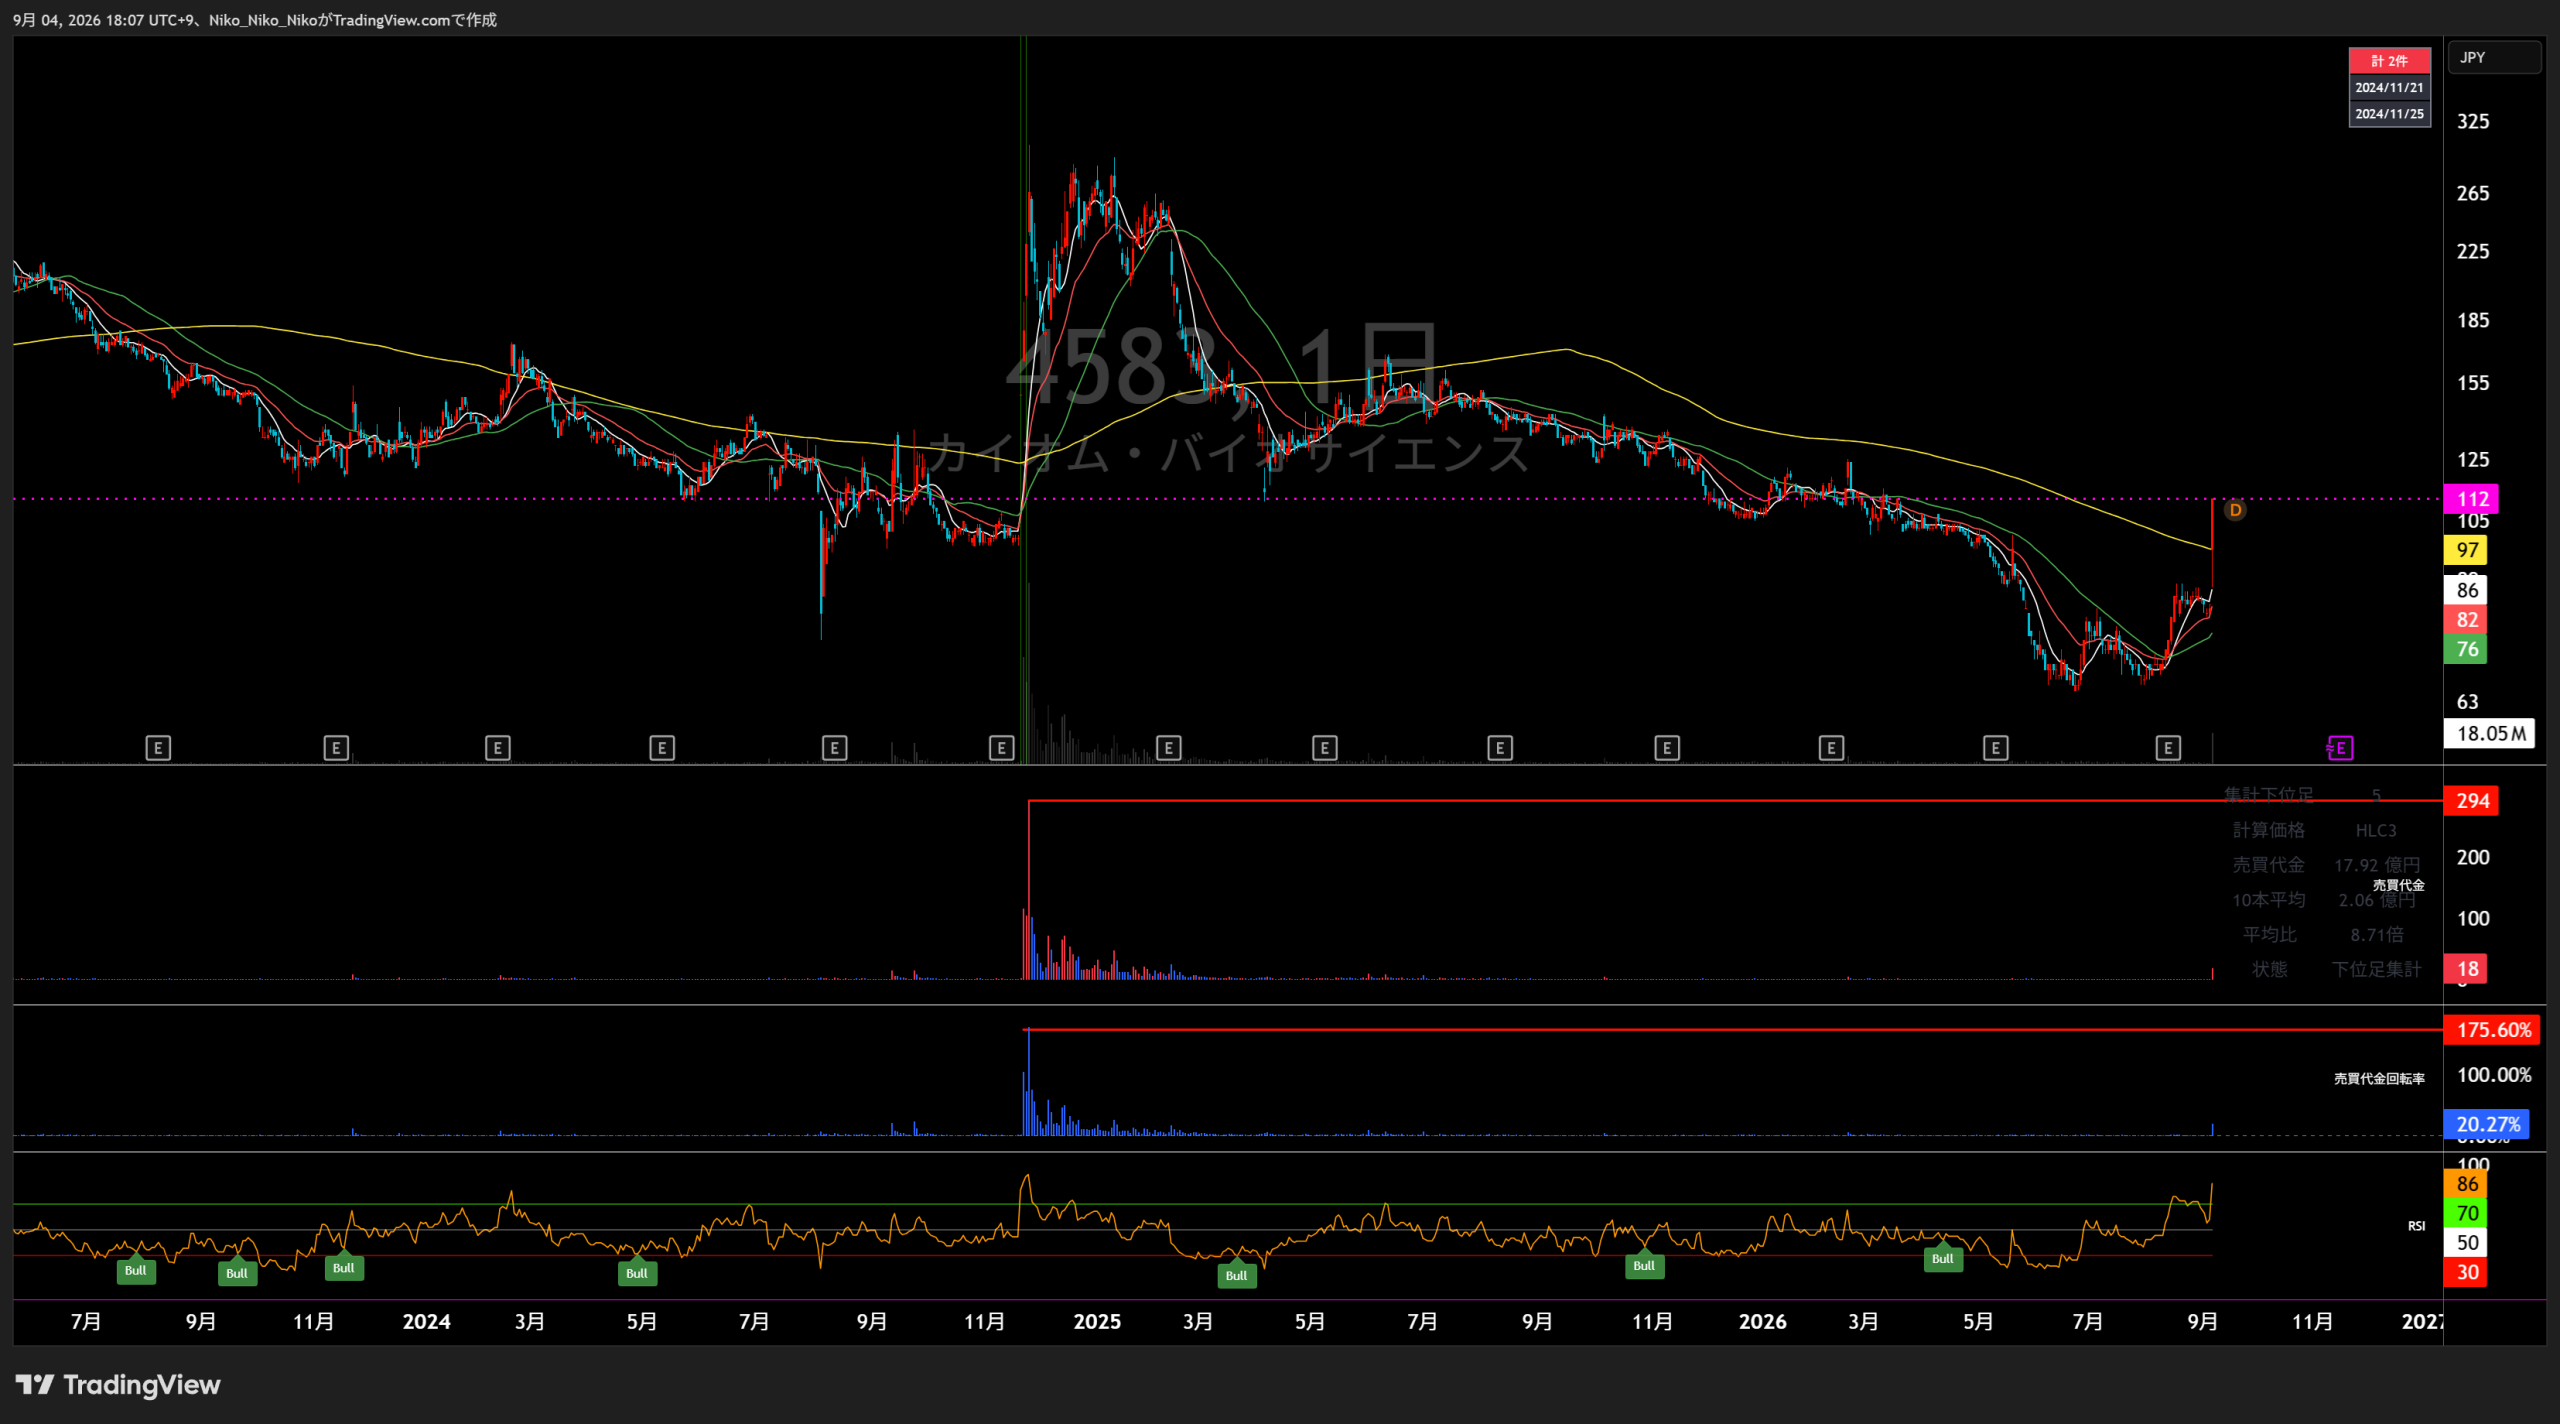
4583 カイオム・バイオサイエンス
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
報告セグメントは全期間で「創薬事業」「創薬支援事業」の2区分です。2025年以降のIDD・バイオシミラー関連収益は創薬支援事業に含まれます。
創薬事業
創薬支援事業
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期 会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 712.9 | 630.8 △82.1 / △11.5% | 682.5 +51.6 / +8.2% | 780.8 +98.3 / +14.4% | 593.3 △187.5 / △24.0% | — |
| 営業損益 | △1,334.3 | △1,258.7 +75.7 / +5.7% | △1,205.2 +53.5 / +4.2% | △1,030.9 +174.3 / +14.5% | △979.8 +51.1 / +5.0% | — |
| 経常損益 | △1,329.3 | △1,243.8 +85.5 / +6.4% | △1,217.2 +26.6 / +2.1% | △1,019.2 +198.0 / +16.3% | △989.1 +30.1 / +3.0% | — |
| 当期純利益 | △1,479.9 | △1,242.9 +237.0 / +16.0% | △1,220.0 +22.9 / +1.8% | △1,020.8 +199.2 / +16.3% | △982.8 +38.0 / +3.7% | — |
| EPS | △36.74 | △28.26 +8.48 / +23.1% | △24.62 +3.64 / +12.9% | △17.54 +7.08 / +28.8% | △14.47 +3.07 / +17.5% | — |
| 一株配当金 | 0.00 | 0.00 0.00 / — | 0.00 0.00 / — | 0.00 0.00 / — | 0.00 0.00 / — | — |
| 純資産 | 1,893.0 | 1,790.7 △102.3 / △5.4% | 1,157.7 △633.0 / △35.3% | 1,920.3 +762.6 / +65.9% | 1,122.1 △798.2 / △41.6% | — |
| 営業CF | △1,131.3 | △1,191.0 △59.7 / △5.3% | △1,069.2 +121.8 / +10.2% | △1,000.7 +68.5 / +6.4% | △936.0 +64.7 / +6.5% | — |
| 投資CF | △35.4 | 0.0 +35.4 / +100.0% | 0.2 +0.2 / — | 0.0 △0.2 / △100.0% | △55.5 △55.5 / — | — |
| 財務CF | 271.3 | 1,127.3 +855.9 / +315.4% | 667.3 △460.0 / △40.8% | 1,738.4 +1,071.1 / +160.5% | 133.2 △1,605.2 / △92.3% | — |
| フリーCF | △1,166.7 | △1,191.0 △24.3 / △2.1% | △1,069.0 +122.0 / +10.2% | △1,000.7 +68.3 / +6.4% | △991.5 +9.2 / +0.9% | — |
単位:百万円(EPS・一株配当金は円)。前年差・前年比は前年差÷前年値の絶対値で算出し、前年値が0の場合は前年比を「—」としています。2026年12月期は全社業績予想が非開示のため「—」です。
1.会社予想と実績
創薬事業の契約一時金・マイルストーン等を合理的に予測することが困難なため、対象期間を通じて全社の売上高・営業利益・経常利益・当期純利益・EPSの通期会社予想は公表されていません。全社5指標は実績のみ、継続して数値予想が公表されている創薬支援事業売上高は予想と実績を比較します。
2.達成・未達理由
創薬事業の契約一時金やマイルストーン等を合理的に予測できないため、全社予想の達成・未達判定はできません。創薬支援事業は既存顧客との安定取引が続き、売上高609.9百万円となりましたが、当期に対応する支援事業の期初売上予想は提供資料で確認できません。
創薬支援事業は国内製薬企業から技術サービス力が評価され、取引件数・案件数が拡大。ロート製薬との委受託契約も加わり、売上高630.8百万円と予想620百万円を上回りました。
国内製薬企業との新たな包括契約、複数の新規顧客との取引開始、既存顧客の堅調な取引が寄与し、創薬支援売上は682.5百万円。会社予想640百万円を6.6%上回りました。
顧客内の組織変更により取引案件が減少。武田薬品、メルク、富士フイルム和光純薬との新規契約・提携を進めたものの、当期売上への寄与が不足し、577.9百万円と予想720百万円を下回りました。
日東紡績など複数の新規顧客を獲得し、IDDビジネス、バイオシミラー開発、新薬開発支援等の収益も創薬支援事業に計上。売上高593.3百万円となり、会社予想500百万円を大きく上回りました。
中間期は製薬企業向け研究支援の売上が減少した一方、バイオシミラー関連売上が拡大し、前年同期比で増収。会社は創薬支援売上高600百万円の通期予想を据え置いています。
3.事業セグメントの自信度
各年度の会社コメントの変化をセグメント別に追い、臨床進捗、導出、新規顧客、案件数、収益性などから自信度を推理しています。原文コメントは各年度カード内にのみ掲載しています。
創薬事業
途中経過から本抗体の安全性が高いことが分かってきたため、当初の計画を変更してより高用量での安全性データの取得も実施いたしました。
CBA-1205で安全性の手応えを得て、計画を拡張する判断。
前半パートでは既に本抗体の安全性・忍容性の高さが示されており、現在、肝細胞がん患者さんを対象として本剤の安全性と初期の有効性を確認する後半パートの症例の登録が進行しております。
安全性確認から有効性探索へ開発段階を進めた。
肝細胞がんの患者さんで安全性・初期の有効性を評価する後半パートでは、既に1例のPR(部分奏功:30%以上の腫瘍縮小)が確認できた
初期の有効性シグナルを確認し、導出作業を継続。
本剤のコンセプトであるT細胞の活性化を示す血中バイオマーカーの変化が見え始めています。
CBA-1535で薬理作用を示すバイオマーカーの変化を確認。PFKR導出も実現。
現在、CBA-1535単独投与による安全性及び忍容性の評価が進行中であり、これまでのところ、開発上の懸念を示すような副作用は観察されておりません。
安全性は前進した一方、臨床試験と導出の確度・時期には不確実性が残る。
前半パートと同様にCBA-1205の高い安全性が確認され、DLK1の発現が確認された肝細胞がん患者さんにおいて、30%以上の腫瘍縮小(部分奏効)が確認されております。
安全性と部分奏効のデータが蓄積。CBA-1535も最終コホートへ進む一方、併用パートは実施せず導出優先へ戦略を絞った。
CBA-1205で安全性と部分奏効を確認し、小児がんでの評価も進行。CBA-1535は単剤データを基に導出を優先する段階で、臨床・導出イベントの不確実性は残ります。
創薬支援事業
国内製薬企業を中心に既存顧客との安定的な取引が継続したことにより、売上高609,919千円、セグメント利益率は52.4%(目標50%)となりました。
安定取引と目標超過の利益率が収益基盤を支えた。
国内の製薬企業を中心に当社の技術サービス力をご評価いただき、着実に取引件数や案件数が広がっており、2022年7月にはロート製薬株式会社との委受託契約を締結いたしました。
案件数・顧客数の拡大を明示。
国内製薬企業との新たな包括契約の締結をはじめ、複数の新規顧客との取引を開始したこと、既存顧客における取引が堅調に推移した
新規契約と既存顧客の双方が伸長。
当事業年度においては顧客内の組織変更の影響による取引案件の減少により売上高が減少いたしました。
大口顧客側の変化で案件数が落ち、通期売上予想も未達。
当事業年度においても、日東紡績株式会社等複数の新規顧客獲得を進め、当社収益基盤の安定化のための取り組みを継続して推進しております。
顧客拡大に加えIDD・バイオシミラー収益が加わり、利益率59.9%と目標50%を上回った。
製薬企業向けの研究支援の売上高が減少・バイオシミラー関連の売上高が拡大した結果、売上高は273,659千円、セグメント利益率は57.9%(目標50%)となりました。
従来型研究支援の減収を新収益源が補完し、収益性も目標を上回る。
バイオシミラー関連の拡大で中間期は増収、利益率57.9%を確保。通期600百万円へ必要な下期売上も前年下期実績を下回る水準です。
4.最新予想信頼度
会社が定量予想を公表している2026年12月期の創薬支援事業売上高600百万円を対象に判断します。全社の売上高・利益・EPS予想は非開示のため、全社ベースの達成可能性は判定できません。
達成できると考える理由
- 中間期の創薬支援売上は前年同期比8.7%増の273.7百万円で、会社は600百万円予想を据え置いています。
- 通期達成に必要な下期売上は326.3百万円。前年下期の約341.5百万円を約4.4%下回るため、前年並みの下期売上を確保できれば達成圏です。
- バイオシミラー関連売上が拡大し、中間セグメント利益率57.9%は会社の目標50%を上回っています。
達成できないと考える理由
- 中間期は製薬企業向け研究支援の売上が減少しており、バイオシミラー・IDD等の新規収益が想定どおり拡大しない場合は不足します。
- 過去には顧客内の組織変更で案件数が減少し、2024年は創薬支援売上予想を大きく下回りました。顧客都合による案件時期の変動リスクは残ります。
- 創薬事業の契約一時金・マイルストーンは時期と金額の予測が難しく、全社業績の変動要因としては定量予想に織り込まれていません。
収益計上時期の見方
会社は固定的な「下期偏重」を明示していません。創薬支援は受託案件の進捗や契約・バイオシミラー関連業務の計上時期で期ごとの振れが生じます。45.6%は季節性や案件計上時期を調整していない単純進捗率です。前年2025年は中間期の通期比が約42.4%だったため、2026年中間の進捗は前年の売上計上ペースをやや上回っています。
カイオム・バイオサイエンス
最新事業計画・成長戦略分析
分析対象:2026年3月23日公表「事業計画及び成長可能性に関する事項」/計画対象の中心:2026年~2027年
カイオムは一般的な中期経営計画のような「○年度に売上○億円・営業利益○億円」という全社数値目標を公表していません。
創薬事業はライセンス契約やマイルストーン収入の発生時期を合理的に予測することが難しいためです。したがって、同社の中期計画は「2026~2027年の研究開発・導出・IDD事業への投資計画と事業マイルストーン」を中心に読む必要があります。
① 企業が掲げる目標業績数字
※17.3億円は資料に記載された投資予定額を単純合算した分析値。248億円は業績目標ではなく契約上の最大マイルストーン額。
| 指標 | 数値 | 位置づけ |
|---|---|---|
| 2026年 創薬支援事業売上高 | 600百万円 | 現時点で会社が開示している2026年通期の定量的業績予想 |
| 全社売上高・営業利益等 | 非開示 | 創薬事業の収益発生時期を合理的に算定することが困難なため |
| 2026年2Q 創薬支援事業売上高 | 273百万円 | 前年同期比8.7%増。600百万円予想に対する単純進捗率は約45.5% |
| PFKR 契約一時金 | 2億円 | 旭化成ファーマ(現・旭化成セラピューティクス)への導出契約 |
| PFKR 将来マイルストーン | 最大約248億円 | 開発・販売の進捗に応じて発生。別途ロイヤルティあり |
2026~2027年の投資計画
| 事業・プロジェクト | 投資予定額 | 狙い |
|---|---|---|
| CBA-1205 | 2.4億円 | 臨床データ取得による製品価値・導出条件の最大化 |
| CBA-1535 | 2.9億円 | 単剤の安全性・初期有効性データを取得し導出へ |
| PTRY・PCDC・PXLR・その他創薬PJ | 6.1億円 | 導出活動と次世代パイプライン創出 |
| 創薬支援事業 | 0.5億円 | 新規顧客開拓と既存顧客との取引拡大 |
| IDD/バイオシミラー | 2.0億円 | 提携先・開発製品数を増加させ収益力を強化 |
| 技術プラットフォーム | 3.4億円 | DoppeLib™の技術実装と外部コラボレーション拡大 |
② 目標達成へのロードマップ
創薬支援事業
抗体作製、抗体エンジニアリング、タンパク質調製などを製薬企業へ提供。
安定収益を確保する土台として位置付ける。
IDDビジネス
バイオシミラー、製薬企業・スタートアップ支援、外部パートナーとの共同開発を拡大。
事業機会と収益源を多様化する。
創薬事業
自社パイプラインの臨床価値を高め、製薬企業へのライセンス契約へ。
大型収益・企業価値向上の源泉とする。
同社が掲げる基本構造は、上記3事業を組み合わせた「三層ポートフォリオによる持続的成長モデル」です。創薬一本足ではなく、創薬支援で安定収益を得ながらIDDを育て、その資本・技術を高リターンの創薬パイプラインにつなげます。
CBA-1205:価値最大化して導出
- 肝細胞がん・メラノーマ・小児がんで有効性データを取得。
- 安全性と薬効データを積み上げ、導出時の製品価値と経済条件を引き上げる。
- 2026年2Q時点では肝細胞がん・メラノーマの登録を完了しデータ解析中。小児がんパートでは投与を継続。
CBA-1535:単剤データで早期導出
- 臨床第1相試験の単剤パートで安全性と初期有効性を評価。
- 当初想定していた併用パートではなく、単剤データを充実させてライセンス活動へ移行する方針。
- 2026年6月から単剤パートの最終コホートを開始。
- 資金力を持つ企業へ早期ライセンスし、以降の開発成功確率を高める考え。
その他パイプライン:複線化
- PCDC:薬効データをパッケージ化し、独自ADC技術を持つ製薬企業を中心に導出活動。
- PTRY:CBA-1535の開発・導出方針を踏まえ導出活動を優先。
- PXLR:既取得データを活用し、新たな導出機会を探索。
- ADCT-701:米国国立がん研究所(NCI)で臨床第1相試験。
- PFKR:導出先で開発計画を検討し、契約上のマイルストーン到達を期待。
- 新規創薬:mRNA×Tribodyや公的研究機関との連携などで新規シーズを継続創出。
IDD・バイオシミラー:第2の収益柱へ
- 提携企業を増やし、細胞株を開発する製品数を拡大。
- 共同開発により開発費を分担し、将来のマイルストーン・ロイヤルティ・プロフィットシェアを狙う。
- 製薬企業・スタートアップへの研究開発支援を拡大。
- Axcelead Drug Discovery Partners等との連携により、抗体創薬の研究案件を幅広く取り込む。
技術プラットフォーム:DoppeLib™を事業化
- 二重特異性抗体を高速スクリーニングできる次世代技術の実装を推進。
- 製薬企業との共同研究・コラボレーションを増加。
- 技術そのものをIDDビジネスの案件獲得装置として活用し、収益力の強化を目指す。
現在地:2026年2Qまでの進捗
| 項目 | 2025年2Q | 2026年2Q | 変化 |
|---|---|---|---|
| 売上高 | 251百万円 | 273百万円 | +8.7% |
| 営業損失 | △536百万円 | △479百万円 | 赤字57百万円縮小 |
| 経常損失 | △539百万円 | △481百万円 | 赤字57百万円縮小 |
| 中間純損失 | △540百万円 | △483百万円 | 赤字57百万円縮小 |
| 現預金 | ― | 1,372百万円 | 2026年6月末 |
2026年上期は依然として研究開発先行による赤字ですが、前年同期と比べ損失幅は縮小しました。創薬支援事業ではバイオシミラー関連売上の拡大が増収に寄与しています。
③ 目標達成リスク
医薬品開発には多額の投資と長期間を要し、研究開発が予定通り進まず遅延・中止となる可能性があります。CBA-1205やCBA-1535で期待した臨床データを取得できなければ、導出契約や契約条件にも影響します。
導出後の臨床開発は提携企業に依存します。提携先の開発進捗や経営方針によって開発が遅延・中止となった場合、予定していたマイルストーン収入が発生しない可能性があります。
分析:2026~2027年で見るべきポイント
| 重要イベント | 達成時の意味 | 注目度 |
|---|---|---|
| CBA-1205の有効性データ取得・導出 | ライセンス一時金と将来マイルストーンにつながる可能性 | 最重要 |
| CBA-1535の単剤データ取得・導出 | 開発負担を提携企業へ移しつつパイプライン価値を収益化 | 最重要 |
| 創薬支援売上600百万円 | 日常的なキャッシュ創出力・収益基盤の安定性を確認 | 重要 |
| バイオシミラー提携先・製品数拡大 | IDDを継続収益源へ成長させるための前提 | 重要 |
| DoppeLib™の共同研究・事業化 | 技術プラットフォームそのものの収益化を確認 | 中長期 |
| PFKRのマイルストーン到達 | 既導出パイプラインからの収益モデルを実証 | 重要 |
総括
カイオムの2026~2027年戦略で最も重要なのは、単純な売上拡大ではなく「臨床データ → 導出契約 → 一時金・マイルストーン」という創薬価値の現金化です。
その一方で、創薬支援とIDDを育成することで研究開発型バイオ企業特有の収益変動を抑えようとしています。したがって計画達成度を見る際は、売上・利益だけでなく、CBA-1205/CBA-1535のライセンス進展、バイオシミラー提携数、IDD案件、DoppeLib™の外部展開を合わせて追う必要があります。

コメント