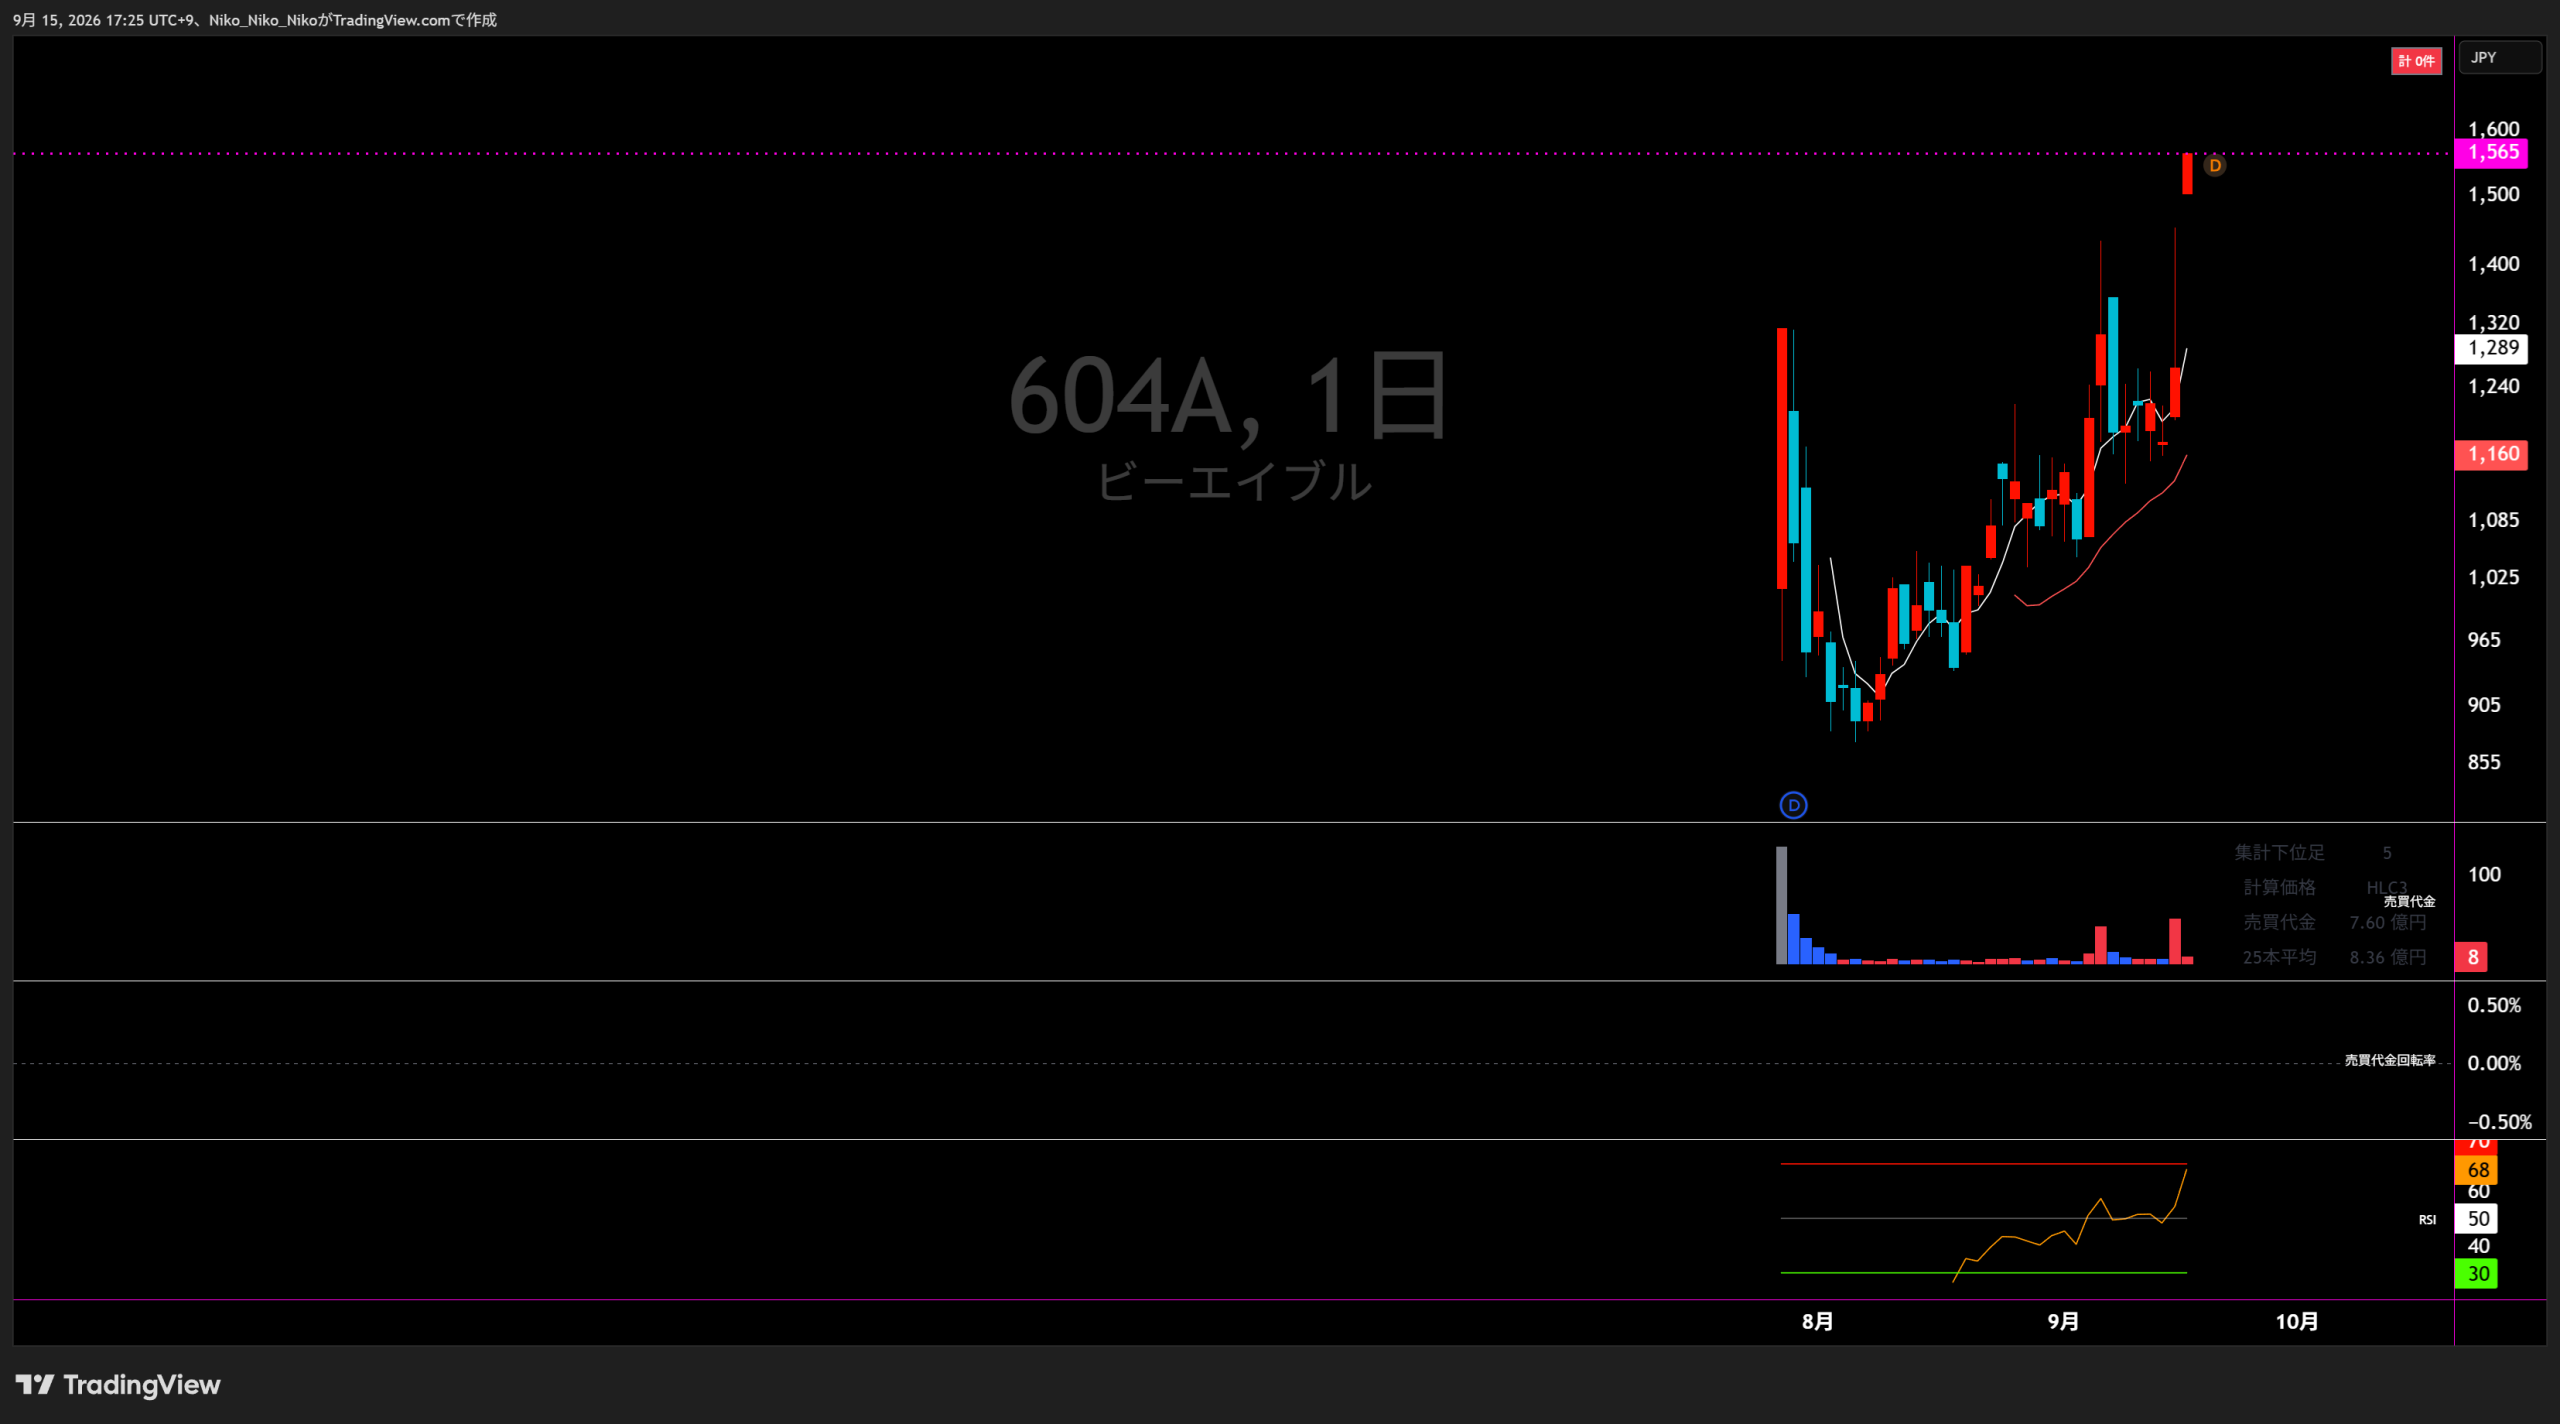
604A ビーエイブル
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
工事事業
再生可能エネルギー事業
その他事業
直近5年業績サマリー
| 業績項目 | 2022年7月期 | 2023年7月期 | 2024年7月期 | 2025年7月期 | 2026年7月期 | 2027年7月期 会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 6,507 | 7,426 +919 / +14.1% | 8,680 +1,254 / +16.9% | 8,984 +304 / +3.5% | 9,909 +924 / +10.3% | 11,849 +1,940 / +19.6% |
| 営業損益 | — | — | 751 | 671 △79 / △10.6% | 1,010 +338 / +50.4% | 1,418 +408 / +40.4% |
| 経常損益 | 491 | 1,133 +642 / +130.6% | 767 △366 / △32.3% | 657 △110 / △14.4% | 1,022 +365 / +55.6% | 1,388 +366 / +35.8% |
| 当期純利益 | 317 | 489 +171 / +54.0% | 526 +38 / +7.7% | 476 △50 / △9.6% | 736 +260 / +54.6% | 956 +220 / +30.0% |
| EPS | 43.92円 | 67.62円 +23.70 / +54.0% | 72.82円 +5.20 / +7.7% | 65.83円 △6.99 / △9.6% | 97.99円 +32.16 / +48.9% | 92.23円 △5.76 / △5.9% |
| 一株配当金 | 0.00円 | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — | 20.00円 +20.00 / — | 20.00円 ±0.00 / ±0.0% |
| 純資産 | 3,599 | 4,090 +491 / +13.6% | 4,618 +529 / +12.9% | 5,096 +477 / +10.3% | 7,575 +2,480 / +48.7% | — |
| 営業CF | 73 | △11 △85 / △115.3% | 1,835 +1,846 / +16496.8% | △306 △2,141 / △116.7% | 947 +1,252 / +409.6% | — |
| 投資CF | △372 | △262 +110 / +29.5% | △290 △28 / △10.6% | △120 +170 / +58.5% | △2,511 △2,391 / △1985.9% | — |
| 財務CF | 663 | 150 △513 / △77.4% | △1,040 △1,190 / △795.2% | 38 +1,078 / +103.6% | 2,247 +2,209 / +5872.5% | — |
| フリーCF | △298 | △273 +25 / +8.4% | 1,545 +1,818 / +665.3% | △426 △1,971 / △127.6% | △1,565 △1,138 / △267.1% | — |
単位:百万円(EPS・一株配当金は円)。EPSは2026年3月4日の1株→5株の株式分割を遡及反映。2022・2023年7月期の営業損益は公開資料で確認できないため「—」。フリーCF=営業CF+投資CF。
1.会社予想と実績
2026年7月期は上場日(2026年7月29日)に公表された通期会社予想と通期実績を比較。2027年7月期は最新の通期会社予想を掲載しています。
2.達成・未達理由
売上高は工事事業が上場時想定の8,477百万円を上回る8,619百万円となり、全社でも予想を125百万円上回りました。一方、売上総利益は実績2,466百万円と上場時想定2,687百万円を約220百万円下回り、販管費が想定より約98百万円少なかった効果を上回ったため営業利益は未達となりました。再生可能エネルギーでは電力小売の立ち上げに伴う事業基盤構築費用が先行したことも利益面の重荷となりました。経常利益も未達でしたが、最終利益は735百万円と予想729百万円をわずかに上回りました。
会社は売上高19.6%増、営業利益40.5%増を計画しています。工事事業の大型案件・原子力関連領域の拡大と、再生可能エネルギー事業の電力小売・地域電源活用の収益化が主な達成条件です。EPSは利益成長予想に対して減少しますが、オーバーアロットメントに関連する第三者割当増資の影響を織り込んだためです。
3.事業セグメントの自信度
会社コメントの表現、受注・案件の広がり、採算の状況から「強気・中立・弱気」を推定しています。原文コメントは各年度カード内にのみ掲載しています。
工事事業
工事案件が引き続き堅調
主力顧客向け案件の継続性を前提に、安定収益を確保するトーンが続いていた。
廃棄物処理関連の大型工事を連続して受注
大型工事の連続受注に加え、島根原発の点検・保守や処理水タンク補修など対象領域が広がった。
原子力・廃炉関連で培った技術を幅広い案件に展開できる機会が拡大すると会社は見ており、2027年7月期の全社増益計画を支える中心事業と判断する。
再生可能エネルギー事業
バイオマス発電施設の建設が延期
風力メンテナンスの展開は進んだが、案件延期の影響を受け、事業拡大のタイミングに不確実性があった。
運営費用が収益を上回り
電力小売の顧客数が立ち上げ段階で限定的となり、先行費用によってセグメント損失へ転じた。
いわき市との連携やバイオマス電力の供給拡大を通じ「早期黒字化と収益拡大」を掲げるが、実際の顧客獲得と採算改善の確認が必要。
その他事業
着実な売上の積み上げ
介護・料飲など地域密着型サービスの需要は安定しているが、収益性改善には時間を要する状況だった。
地域密着型のサービス展開により安定した売上を確保
売上拡大は確認できたものの、セグメント損失は続いており、会社コメントも成長より安定運営を重視するトーン。
地域貢献と収益力向上を並行して目指す段階。売上成長は追い風だが、黒字化の具体的な時期は示されていない。
4.最新予想信頼度
2027年7月期は売上高11,849百万円、営業利益1,418百万円を計画。2026年7月期から売上高で約1,940百万円、営業利益で約408百万円の上積みが必要です。最新四半期実績はまだ公表されていないため、単純進捗率は算出していません。
達成できると判断する理由
- 主力の工事事業は福島第一原発の廃炉関連で大型工事を連続受注し、処理水対策、定期検査、ロボット活用など案件領域が広がっている。
- 2026年7月期の工事事業は売上8,619百万円、セグメント利益1,601百万円まで伸び、全社利益を牽引できる収益力を示した。
- 再生可能エネルギーは、風力メンテナンスに加え、電力小売と地域バイオマス電源の供給拡大を通じて赤字縮小・黒字化余地がある。
達成できないと判断する理由
- 営業利益は前期比40.5%増と、売上高19.6%増を大きく上回る増益を前提としており、営業利益率を10.2%から約12.0%へ引き上げる必要がある。
- 2026年7月期は売上高が上場時予想を上回った一方、営業利益は約10.7%未達となっており、案件ミックスや原価の変動で利益率がぶれるリスクがある。
- 再生可能エネルギーの電力小売は立ち上げ段階で顧客数が限定的となり運営費用が収益を上回った。黒字化が遅れれば全社増益計画の負担になる。
収益計上時期を見る際の注意点
工事事業は受注残高や受注見込案件について工事進捗率を設定し、進捗に応じて売上を計上する考え方です。最新決算では「下期偏重」「4Q偏重」といった明示的な説明は確認できません。したがって、今後は四半期ごとの進捗率だけでなく、大型工事の進捗・受注時期と利益率を合わせて確認する必要があります。
最終判断
中程度。 工事事業の受注拡大が計画どおり進み、再生可能エネルギー事業の先行費用が落ち着けば達成可能性はあります。一方、営業利益率の改善幅は大きく、前期に営業利益予想を下回った実績もあるため、2027年7月期の第1四半期以降で「工事事業の利益率維持」と「再エネ赤字縮小」の2点が確認できるかを重視します。
ビーエイブル|中期経営計画分析
上場申請書で開示された「中期経営計画(2025~2027年度)」を軸に、 2026年9月14日発表の2026年7月期実績・2027年7月期会社予想を反映して進捗を分析。 中計の中心は、原子力・廃炉工事の高付加価値化と、再生可能エネルギー事業の拡大である。
① 企業が掲げる目標業績数字
営業利益率
経常利益率
中計利益率目標に対する進捗
| 指標 | 中計目標 | 2025年7月期 実績 | 2026年7月期 実績 | 2027年7月期 会社予想 |
|---|---|---|---|---|
| 営業利益率 | 10%以上 | 約7.5% | 約10.2% | 約12.0% |
| 経常利益率 | 10%以上 | 約7.3% | 約10.3% | 約11.7% |
最新会社予想による最終年度の業績イメージ
| 項目 | 2025年7月期 実績 | 2026年7月期 実績 | 2027年7月期 会社予想 | 前年比 |
|---|---|---|---|---|
| 売上高 | 8,984百万円 | 9,908百万円 | 11,849百万円 | +19.6% |
| 営業利益 | 671百万円 | 1,009百万円 | 1,418百万円 | +40.5% |
| 経常利益 | 656百万円 | 1,022百万円 | 1,388百万円 | +35.8% |
| 当期純利益 | 475百万円 | 735百万円 | 956百万円 | +30.1% |
中計で設定された具体的KPI
| KPI | 目標 | 第34期実績 | 第35期実績 | 狙い |
|---|---|---|---|---|
| 高難易度・新工法を伴う特命受注 | 年間5件以上 受注額5,000万円以上 |
4件 | 4件 | 競争入札依存を抑え、高付加価値案件を増加 |
| 大型案件の受注金額比率 | 50%以上 1案件1億円以上 |
62% | 53% | 大型案件の獲得による売上・利益効率向上 |
| 元請による受注金額比率 | 55%以上 | 52% | 61% | 受注構造を上流化し収益性を高める |
| 提案案件の創出 | 四半期1件以上 | - | - | 顧客の予算計画段階から入り込む提案型営業 |
② 目標達成へのロードマップ・達成計画
廃炉工事を「高付加価値化」
福島第一原発の廃炉で、工法提案・ロボティクス・将来的なAI活用を組み合わせ、 高難易度の特命案件と元請工事を拡大。毎年安定的に受注できる工事を積み上げ、 売上の拡大と安定化を狙う。
原子力工事の裾野を拡大
BWR型原発の再稼働関連工事、再稼働後の定期検査、 六ヶ所再処理工場の建設・竣工後メンテナンス、 他地域の廃炉プラントなどへ施工実績を横展開する。
一般産業・SMRへ技術を転用
木更津の鉄骨加工工場を富津へ移転し、生産設備・生産能力・効率を強化。 原子力とロボット技術を活用し、小型モジュール原子炉(SMR)向け検査装置など 将来分野への継続参画を図る。
再エネO&Mを第二の収益基盤へ
陸上風力では不足するメンテナンス技術者を育成。 木質バイオマスでは自社の発電所運営ノウハウを生かし、 有資格者・技術者を増やして他発電所へのO&M展開を目指す。
再エネ電源の開発を積み上げ
木質バイオマス、風力、小水力、廃食油発電等を開発。 調査・事業性評価から事業スキーム構築、運転開始後のO&Mまで 一気通貫で担える体制を差別化要因とする。
人材・安全・財務基盤を強化
放射線管理、安全・品質管理、専門資格取得、人材採用・育成を継続。 再エネ開発には長期投資が必要なため、純資産と負債のバランス、 安定的キャッシュフローも重視する。
計画達成の構造を整理
特命案件、元請工事、大型工事の比率を高め、受注量だけに依存しない収益構造へ。
廃炉の継続工事、再稼働後の定期検査、発電所O&Mなど反復的な需要を取り込む。
福島第一中心から、他電力会社、一般産業、再エネ、SMRなどへ受注先・事業領域を広げる。
③ 計画達成に関する主なリスク
| 会社開示リスク | 発生頻度 | 影響度 | 中計への影響 | 主な対応策 |
|---|---|---|---|---|
| エネルギー政策の変更 | 中 | 大 | 原子力・再エネ政策の方向転換が工事需要や開発計画に影響 | 原子力と再エネ双方を展開し収益構造を多様化 |
| 原子力・廃炉政策、工程変更 | 中 | 大 | 廃炉工程の遅延や発注時期変更により売上計上時期が変動する可能性 | 多様な廃炉工事、再稼働工事、他電力会社・一般産業へ事業を分散 |
| 特定取引先への依存 | 中 | 大 | 東京電力HDとの直接取引が売上の約50%、グループを含め約70%を占める | 他電力会社、一般産業、再エネ等への進出で依存度低下を図る |
| 再エネ事業の開発・市場リスク | 低 | 中 | 開発費・燃料費・保険料上昇、規制強化、出力制御、電力価格変動等 | 複数地点の開発調査、燃料供給先の多様化などで分散 |
| 投融資事業の不採算 | 低 | 大 | 再エネSPC、設備投資等で事業中止、コスト高、為替変動、稼働率低下による損失 | 事前調査、段階的な検証、投資後のモニタリングを実施 |
| 重大な労働災害 | 低 | 大 | 原子力・廃炉工事で重大災害や許容被ばく線量超過が発生すれば施工・信用に影響 | 「絶対安全戦略」、放射線管理、安全教育、原因究明・再発防止を徹底 |
総合評価
中計目標は実績で到達
2026年7月期の営業利益率・経常利益率はともに10%を超え、 中計の主要数値目標を1年前倒しの形でクリアしている。
増収・大幅増益を計画
2027年7月期は売上高118.49億円、営業利益14.18億円を予想。 営業利益率は約12%まで上昇する計算。
高付加価値工事+再エネ
廃炉・原子力工事での元請・特命案件拡大を収益源としつつ、 風力・バイオマス等のO&Mと発電開発を次の柱へ育てる。
案件集中と実行力
東京電力HDグループへの売上集中度は高い。 顧客分散と再エネ投資を進めながら高利益率を維持できるかが中長期の焦点。
- 株式会社ビーエイブル「新規上場申請のための有価証券報告書(Ⅰの部)」2026年6月25日
- 株式会社ビーエイブル「2026年7月期 決算短信」2026年9月14日
- 株式会社ビーエイブル IR情報
- 日本取引所グループ 新規上場関連資料
※利益率は公表された売上高・利益額から算出。金額は特記のない限り百万円単位。

コメント