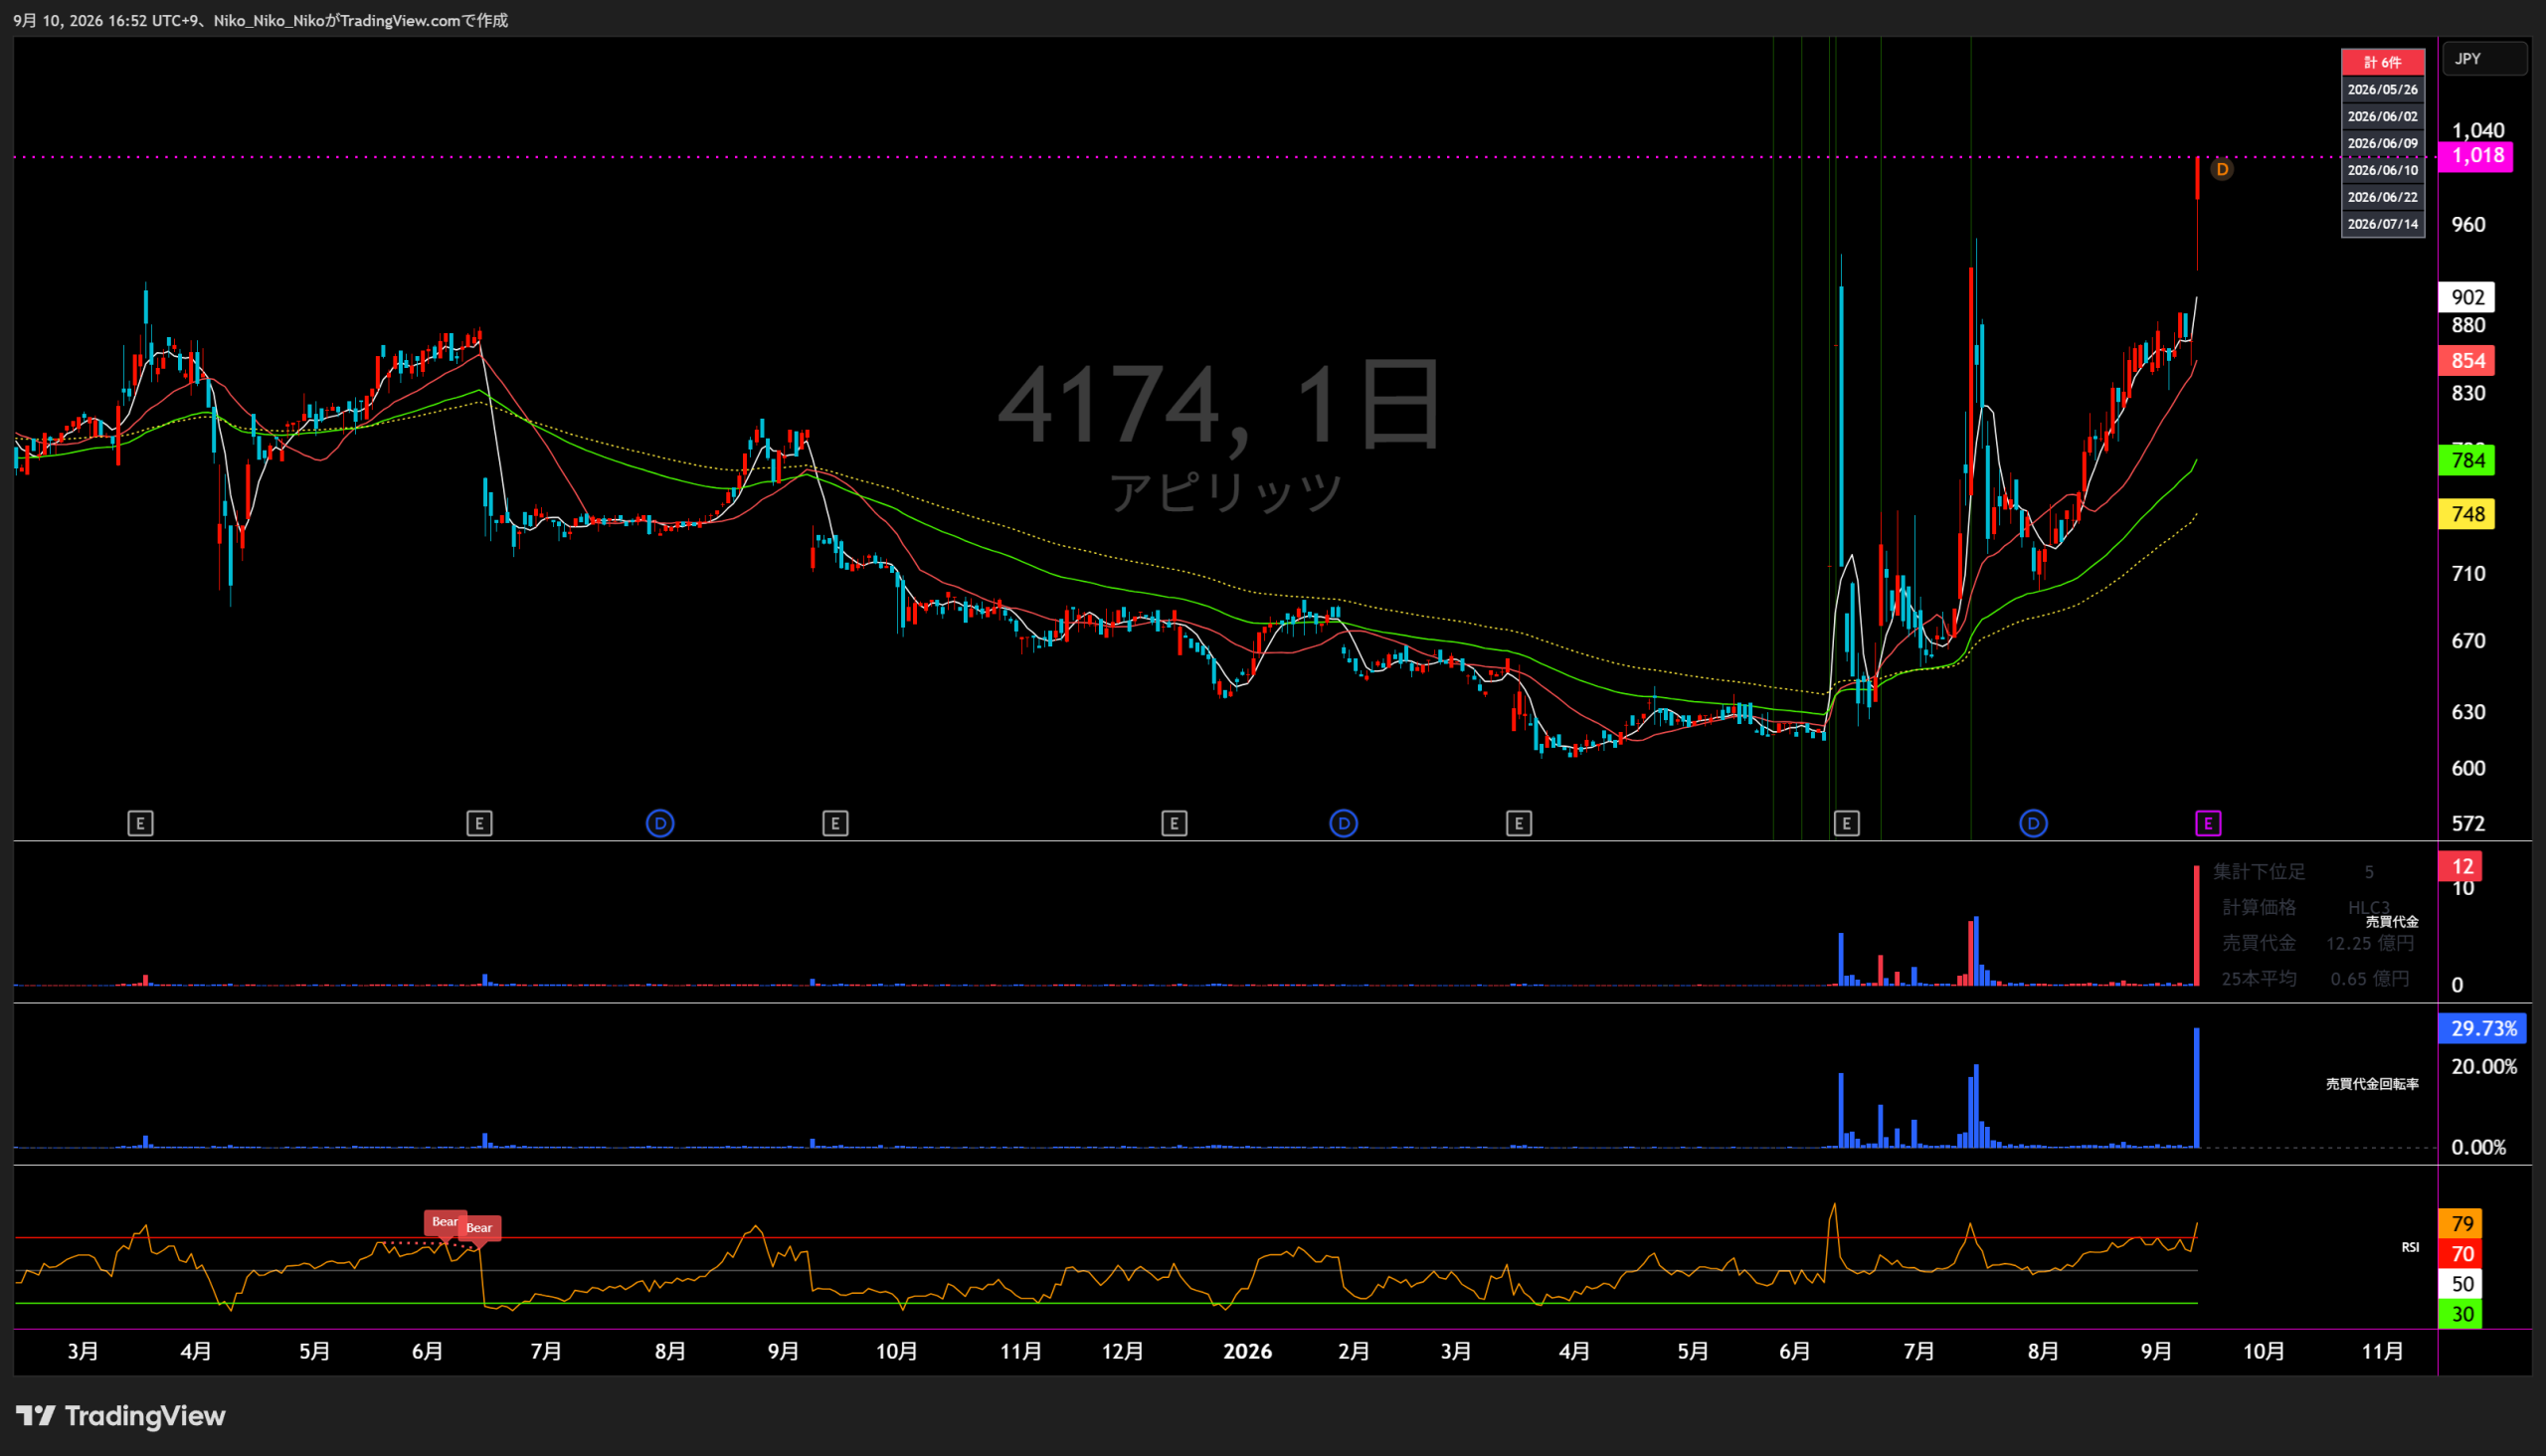
4174 アピリッツ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
Webソリューション事業
デジタル人材育成派遣事業
推しカルチャー&ゲーム事業
直近5年業績サマリー
| 業績項目 | 2022年1月期 | 2023年1月期 | 2024年1月期 | 2025年1月期 | 2026年1月期 | 2027年1月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 4,795 | 7,323 +2,528 / +52.7% | 8,427 +1,104 / +15.1% | 9,008 +581 / +6.9% | 9,955 +947 / +10.5% | 10,843 +888 / +8.9% |
| 営業損益 | 233 | 462 +229 / +98.3% | 599 +137 / +29.7% | 185 △414 / △69.1% | △309 △494 / △267.0% | 228 +537 / 黒字転換 |
| 経常損益 | 220 | 445 +225 / +102.3% | 596 +151 / +33.9% | 185 △411 / △69.0% | △317 △502 / △271.4% | 174 +491 / 黒字転換 |
| 当期純利益 | 109 | 210 +101 / +92.7% | 386 +176 / +83.8% | 45 △341 / △88.3% | △465 △510 / △1133.3% | 114 +579 / 黒字転換 |
| EPS | 28.37 | 52.22 +23.85 / +84.1% | 94.32 +42.10 / +80.6% | 11.20 △83.12 / △88.1% | △115.33 △126.53 / △1129.7% | 28.28 +143.61 / 黒字転換 |
| 一株配当金 | 5.00 | 10.00 +5.00 / +100.0% | 12.00 +2.00 / +20.0% | 16.00 +4.00 / +33.3% | 28.00 +12.00 / +75.0% | 29.00 +1.00 / +3.6% |
| 純資産 | 1,924 | 2,121 +197 / +10.2% | 2,468 +347 / +16.4% | 2,394 △74 / △3.0% | 1,860 △534 / △22.3% | — |
| 営業CF | 307 | 535 +228 / +74.3% | 251 △284 / △53.1% | 10 △241 / △96.0% | △4 △14 / △140.0% | — |
| 投資CF | △426 | △254 +172 / +40.4% | △462 △208 / △81.9% | △160 +302 / +65.4% | △170 △10 / △6.2% | — |
| 財務CF | 525 | 102 △423 / △80.6% | 130 +28 / +27.5% | 702 +572 / +440.0% | △6 △708 / △100.9% | — |
| フリーCF | △119 | 281 +400 / 黒字転換 | △211 △492 / △175.1% | △150 +61 / +28.9% | △174 △24 / △16.0% | — |
単位:EPS・一株配当金は円、その他は百万円。フリーCF=営業CF+投資CF。2027年1月期は最新会社予想のみを掲載し、純資産・各CFの会社予想は開示されていないため「—」。符号が変わる前年差は「黒字転換」等で表示しています。
1.会社予想と実績
2022年1月期は連結移行に伴い2022年1月18日に初めて公表された通期連結予想を使用。2023年1月期以降は前年期末決算短信で公表された通期会社予想と実績を比較し、2027年1月期は最新会社予想を掲載しています。
2.達成・未達理由
売上高は予想を0.9%上回りましたが、営業・経常利益は小幅未達、純利益・EPSは約18%未達でした。連結初年度で、オンラインゲームの減損損失36百万円や法人税等調整額51百万円を計上したことが最終利益を押し下げました。なお、この年の連結予想は連結移行後の2022年1月18日公表値です。
Webソリューションの継続受注拡大、オンラインゲーム売上増、Y’s取得とデジタル人材育成派遣事業の新設で売上高は予想を約30%上回り、営業・経常利益も超過しました。一方、税金等控除後の純利益は210百万円となり、純利益・EPSは予想に届きませんでした。
売上高は予想を3.5%下回りましたが、Webソリューションの大型化・単価上昇、デジタル人材の採用教育コスト吸収、オンラインゲームの外注内製化による原価低減が寄与し、営業利益・経常利益・純利益・EPSはいずれも予想を上回りました。
売上高はほぼ予想どおりでしたが、Webソリューションで大型案件の納期遅延が発生し、大幅な人員投下で不採算化。リソース集中により新規案件獲得も低下し、営業・経常利益は予想の3割弱、純利益・EPSは約1割にとどまりました。ゲームと人材派遣の伸びでは吸収できませんでした。
Webソリューションで大型不採算案件による手戻り・外注費増・工数超過が発生し、新規案件獲得も制約。デジタル人材育成派遣では大口派遣先の契約終了による待機コストと先行採用費が重なりました。売上高も予想を4.9%下回り、営業・経常・純利益・EPSは黒字予想から赤字へ転落しました。
2027年1月期の通期会社予想は、売上高10,843百万円、営業利益228百万円、経常利益174百万円、親会社株主帰属純利益114百万円、EPS28.28円です。第1四半期時点で会社は通期予想を据え置いています。
3.事業セグメントの自信度
現在の3セグメントを軸に、各期の会社コメントの変化から自信度を推定しています。2023年1月期にデジタル人材育成派遣事業を新設し、2026年1月期にオンラインゲーム事業を「推しカルチャー&ゲーム事業」へ名称変更・再配置。2027年1月期Q1にも一部Web開発機能の再配置が行われています。
Webソリューション事業
継続受注や複合サービスの提供案件を順調に伸ばすことができました
DX需要を背景に受注と案件単価が伸長。
Webソリューション事業全体の業績は順調に推移してまいりました
継続受注と新規案件の双方を評価。
案件自体の大型化による単価上昇により業績を順調に拡大してまいりました
大型化と単価上昇を成長要因として明示。
大型案件の納期遅延への対応にあたり、大幅な人員投下等による当該案件の不採算化
大型不採算案件が利益と新規獲得を圧迫。
大型不採算案件への対応が事業全体の収益性や案件運営に大きな影響を及ぼしました
再発した不採算案件の影響が深刻。
大型不採算案件が当第1四半期連結会計期間末をもって収束し、売上高および収益構造の正常化が進みました
収束は確認したが、前年同期比では減収減益。
不採算案件の収束と原価正常化は前進。ただしQ1は前年同期比減収減益で、再発防止策の定着確認が必要です。
デジタル人材育成派遣事業
質の高いデジタル人員を顧客に提供できた結果
新設初年度から需要と育成力を前向きに評価。
当初の計画のとおり下期にかけて採用・教育コストを吸収し、セグメント利益も順調に伸長
先行コスト吸収を計画通り実現。
当社グループ全体の業績としては好調なものとなりました
派遣需要とグループ会社の伸長を評価。
大口派遣先の契約終了に伴う待機コストの発生や、中核人材の先行採用により、短期的には収益を押し下げる結果
待機コストでセグメント赤字へ。
待機人数は前四半期をピークに減少傾向にあります
改善方向だが、Q1はなおセグメント損失。
待機人員は減少していますが、Q1もセグメント赤字。稼働率回復と受託開発型への転換が利益に結び付くかを見極める段階です。
推しカルチャー&ゲーム事業
「けものフレンズ3」の運営が順調に推移しました
大型運営移管案件が順調。
移管も完了し、新たな運営体制へ移行しております
売上は伸びた一方、セグメント利益は減少。
運営体制の効率化や外注の内製化を継続して行っていることで、原価は低減しております
減収でもコスト改善で増益。
他社ゲーム開発の受注が安定的に推移しました
受託・運営パイプラインが安定し利益拡大。
外注費を中心とした運営コストの削減が着実に進捗しております
運営効率は改善する一方、共通費配賦で利益は低下。
セグメント営業利益率は9.4%と安定的に推移しております
例年閑散期でも前年同期を上回り、利益率が安定。
閑散期のQ1でも売上・利益が前年同期を上回り、利益率9.4%。既存タイトルと受託運営を軸に安定性が高まっています。
4.最新予想信頼度
第1四半期は売上高2,498百万円、営業利益40百万円、経常利益38百万円、親会社株主帰属純利益3百万円で黒字スタートし、会社は2027年1月期通期予想を据え置きました。ただし、会社の上期予想は営業損失167百万円、通期は営業利益228百万円であり、計画自体が下期の利益回復を強く前提としています。
達成できると判断する理由
- Webソリューションでは、前期の大型不採算案件がQ1末に収束し、マイナス売上の解消、外注費削減、原価低下が進んでいます。
- 推しカルチャー&ゲームは例年閑散期のQ1でも売上高1,182百万円、セグメント利益110百万円、利益率9.4%と安定し、前年同期を上回りました。
- 全社Q1は前年同期の営業利益2百万円から40百万円へ改善し、経常利益・純利益も黒字化。会社はQ1公表時点で通期予想を変更していません。
- デジタル人材育成派遣では待機人数が前四半期をピークに減少しており、稼働率回復が続けば赤字縮小・黒字化余地があります。
達成できないと判断する理由
- Q1売上の通期予想に対する単純進捗率は23.0%で、均等進捗の25%をやや下回ります。
- デジタル人材育成派遣はQ1も13百万円のセグメント損失で、事業モデル転換と待機人員解消がまだ途上です。
- 上期会社予想は営業損失167百万円、通期は営業利益228百万円のため、会社計画から逆算すると下期に約395百万円の営業利益が必要です。
- Webソリューションは不採算案件が収束した一方、Q1の売上高・セグメント利益は前年同期比で減少しており、再発防止策と大型案件の採算管理が通期達成の鍵です。
収益計上時期を見る際の注意点
会社の上期予想は売上高4,864百万円、営業損失167百万円であるのに対し、通期予想は売上高10,843百万円、営業利益228百万円です。したがって会社計画は下期に売上高5,979百万円、営業利益約395百万円を稼ぐ構造です。また、推しカルチャー&ゲーム事業は会社がQ1を「例年閑散期」と説明しています。ここで示す進捗率は季節性、案件検収時期、セグメント再配置を調整していない単純進捗率です。
最終判断
条件付きで達成可能。 Q1時点では、不採算Web案件の収束、ゲーム事業の安定利益、待機人員の減少という改善材料が確認できます。一方、通期営業利益達成には下期で約395百万円の利益が必要で、Webの採算正常化とデジタル人材育成派遣の稼働率回復が不可欠です。これらが計画どおり進めば通期黒字転換は射程内ですが、いずれかが遅れる場合は利益予想の未達リスクが高まります。
株式会社アピリッツ|中期経営計画・VISION2030分析
調査基準日:2026年9月10日 / 最新公表資料:2027年1月期 第1四半期決算説明資料(2026年6月12日)
① 公表されている目標業績数字
| 指標 | 2027年1月期会社予想 | 2030年1月期公表目標 | 状況 |
|---|---|---|---|
| 売上高 | 108.43億円 | 200億円 | 目標値を含め計画見直し中 |
| 営業利益 | 2.28億円 | 20億円 | 利益水準の大幅改善が必要 |
| 営業利益率 | 約2.1% | 10% | 約7.9ポイントの改善余地 |
| 経常利益 | 1.74億円 | 公表数値なし | ― |
| 親会社株主帰属純利益 | 1.14億円 | 公表数値なし | ― |
| 社員数 | 881人(2026年4月末) | 1,700名規模 | 約1.9倍への拡大が必要 |
| 退職率 | 約16%(直近開示) | 約8%台 | 大幅な改善が必要 |
※2027年1月期営業利益率は会社予想の売上高108.43億円・営業利益2.28億円から算出。 社員数は資料間で集計定義が異なる可能性があるため参考比較です。
従来開示されていた売上成長イメージ
| 決算期 | 売上規模 | 位置づけ |
|---|---|---|
| 2026年1月期 | 99.55億円 | 実績 |
| 2027年1月期 | 125億円 | 従来の成長イメージ/見直し対象 |
| 2028年1月期 | 148億円 | 従来の成長イメージ/見直し対象 |
| 2029年1月期 | 174億円 | 従来の成長イメージ/見直し対象 |
| 2030年1月期 | 200億円 | VISION2030公表目標/計画見直し中 |
② 目標達成へのロードマップ・達成計画
まず収益構造を正常化
2026年1月期に収益を圧迫したWebソリューションの大型不採算案件は2026年3月末で収束。 受注前の採算・リスク審査、技術・品質・PMOによる案件レビュー、進捗・品質・原価の モニタリングを強化し、不採算案件の再発防止を最優先します。 最新資料では通常時の営業利益率5~8%台への回復を目指しています。
「Delivery」から「Discovery」へ事業モデルを転換
顧客から要件を受けて開発・納品する従来型の受託モデルだけでなく、 顧客と事業機会を探し、成果・リスク・リターンを共有する戦略パートナー型へ移行。 ビジネスアーキテクト、サービスデザイン、HCDなど上流・高付加価値領域を強化し、 フロー型の人月収益からストック・シェア型収益も取り込む方針です。
生成AIを「脅威」ではなく生産性向上に利用
AIによって開発・テスト工程が効率化する環境に対応し、 「何人投入したか」ではなく「どのような事業価値を生み出したか」で稼ぐ構造へ転換。 少数精鋭のフルスタック人材とAIを組み合わせ、高付加価値・高利益率・高収入の 成長サイクル構築を狙います。
SAKURA STAGE BASEを核に共創案件を創出
社内教育の場だった「WBCカレッジ」を社外へ拡張。 外部専門家、パートナー企業、AI、スポーツテック、ファン文化などをつなぎ、 企業・人材・アイデアが循環するオープンイノベーション環境を形成します。 Phase 1で「集い・学ぶ」、Phase 2で共同開発やスタートアップ・研究開発への出資へ進める設計です。
M&Aを継続し、売上・人材・サービスラインを同時拡張
中小規模M&Aを年間1~2件以上、継続的に実施する方針です。 開発会社、先端技術企業、顧客基盤を持つ企業などを取り込み、 内部成長だけでは不足する人材・技術・顧客接点を補完します。 2026年にはShopify領域に強いフルバランスを子会社化し、 推し活・ブランドEC向け「ECコンシェルジュ」モデルを強化しています。
人的資本を「人数拡大」から「人材ポートフォリオ最適化」へ
生成AIや大型・高度案件への対応を踏まえ、若手中心の構成から、 要件定義・設計・アーキテクチャを担えるミドル~シニア層を戦略的に増強。 採用だけでなく教育・報酬・キャリア形成・定着策を組み合わせ、 2030年の社員1,700名規模と退職率8%台を目指します。
直近の戦略実行例
| 時期 | 取り組み | VISION2030との関係 |
|---|---|---|
| 2026年6月 | H2Lとの資本業務提携 | 身体データ×AIによる「Physical AI Solution」など新領域のDiscovery型事業を開拓 |
| 2026年7月 | フルバランスを完全子会社化 | Shopify・EC支援能力、顧客基盤、専門人材を獲得。推し活・ブランドECへ展開 |
③ 目標達成リスク
1.生成AIによる既存SIビジネスのコモディティ化
最新決算資料では、AIによる開発・テスト自動化で人月モデルのままでは 売上・単価の低下を避けにくく、コモディティ化と価格競争につながるリスクを明示しています。 Discovery型への転換速度が目標達成の重要条件になります。
2.不採算大型案件の再発
要件定義・設計が不十分なまま開発へ進むことで手戻り、外注費、工数が増加し、 プロジェクト収益性を大きく毀損した実績があります。 PMO・受注審査強化が機能するかが営業利益率改善の前提です。
3.人材確保・定着リスク
IT人材の獲得競争が続く中、生成AI時代に必要なミドル・シニア層や高度人材の確保が必要です。 直近の退職率約16%に対し目標は約8%台であり、採用だけでなく定着率改善も大きな課題です。
4.M&A・PMIリスク
売上200億円への成長戦略はM&Aを重要な柱としているため、 適切な買収候補の継続確保、買収価格、シナジー創出、買収後の収益性・PMIが重要です。 会社側もシナジー、戦略整合性、買収後収益性を慎重に評価する方針を示しています。
5.新規事業の収益化タイミング
Discovery型、スポーツテック、Physical AIなどは将来の高付加価値化につながる一方、 研究開発・システム開発に想定以上の時間や費用がかかり、 収益獲得が想定どおり進まない可能性があります。
分析:VISION2030達成の焦点
最大の論点は「売上拡大」よりも、売上拡大と利益率改善を同時に実現できるかです。
2027年1月期会社予想の売上高108.43億円に対し、2030年目標は200億円。 さらに営業利益率は約2.1%から10%へ引き上げる必要があります。 単純な人員増だけではこの二つを同時に達成しにくいため、 会社が進める「AIによる生産性向上」「上流・高付加価値化」「ストック・シェア型収益」 「M&A」の成否が2030年目標の実現性を左右します。
一方、従来の2027年1月期125億円という成長軌道に対し、 現在の会社予想は108.43億円まで乖離しています。 会社自身が「中期計画 見直し中」としているため、 現時点で旧年度別計画の達成確度を評価するより、 次回公表される改定計画で2030年目標そのものが維持されるか、 どの程度利益率改善を前提にするかを確認することが重要です。
確認しておきたいKPI
| KPI | 確認ポイント |
|---|---|
| 営業利益率 | まず通常時とする5~8%台へ戻せるか、その後10%へ向かえるか |
| 売上成長率 | FY2027以降に再び2桁後半~20%台へ加速できるか |
| 不採算案件 | PMO・案件審査強化で大型赤字案件の再発を防止できるか |
| Discovery型売上 | 単なる構想ではなくストック・シェア型の収益として顕在化するか |
| M&A | 年間1~2件ペースと、買収後のPMI・利益貢献を両立できるか |
| 社員構成・退職率 | ミドル・シニア比率向上と退職率16%→8%台への改善 |
主な調査資料
・株式会社アピリッツ「2027年1月期 第1四半期 決算説明資料」2026年6月12日
・株式会社アピリッツ「2027年1月期 第1四半期決算短信〔日本基準〕(連結)」2026年6月12日
・株式会社アピリッツ「2026年1月期 有価証券報告書」
・株式会社アピリッツ「コーポレート・ガバナンスに関する報告書」2026年4月30日
・株式会社アピリッツ H2L株式会社との資本業務提携に関する公表資料
・株式会社アピリッツ 株式会社フルバランス完全子会社化に関する公表資料
※本分析は公表資料を基に作成したもので、投資判断そのものを推奨するものではありません。

コメント