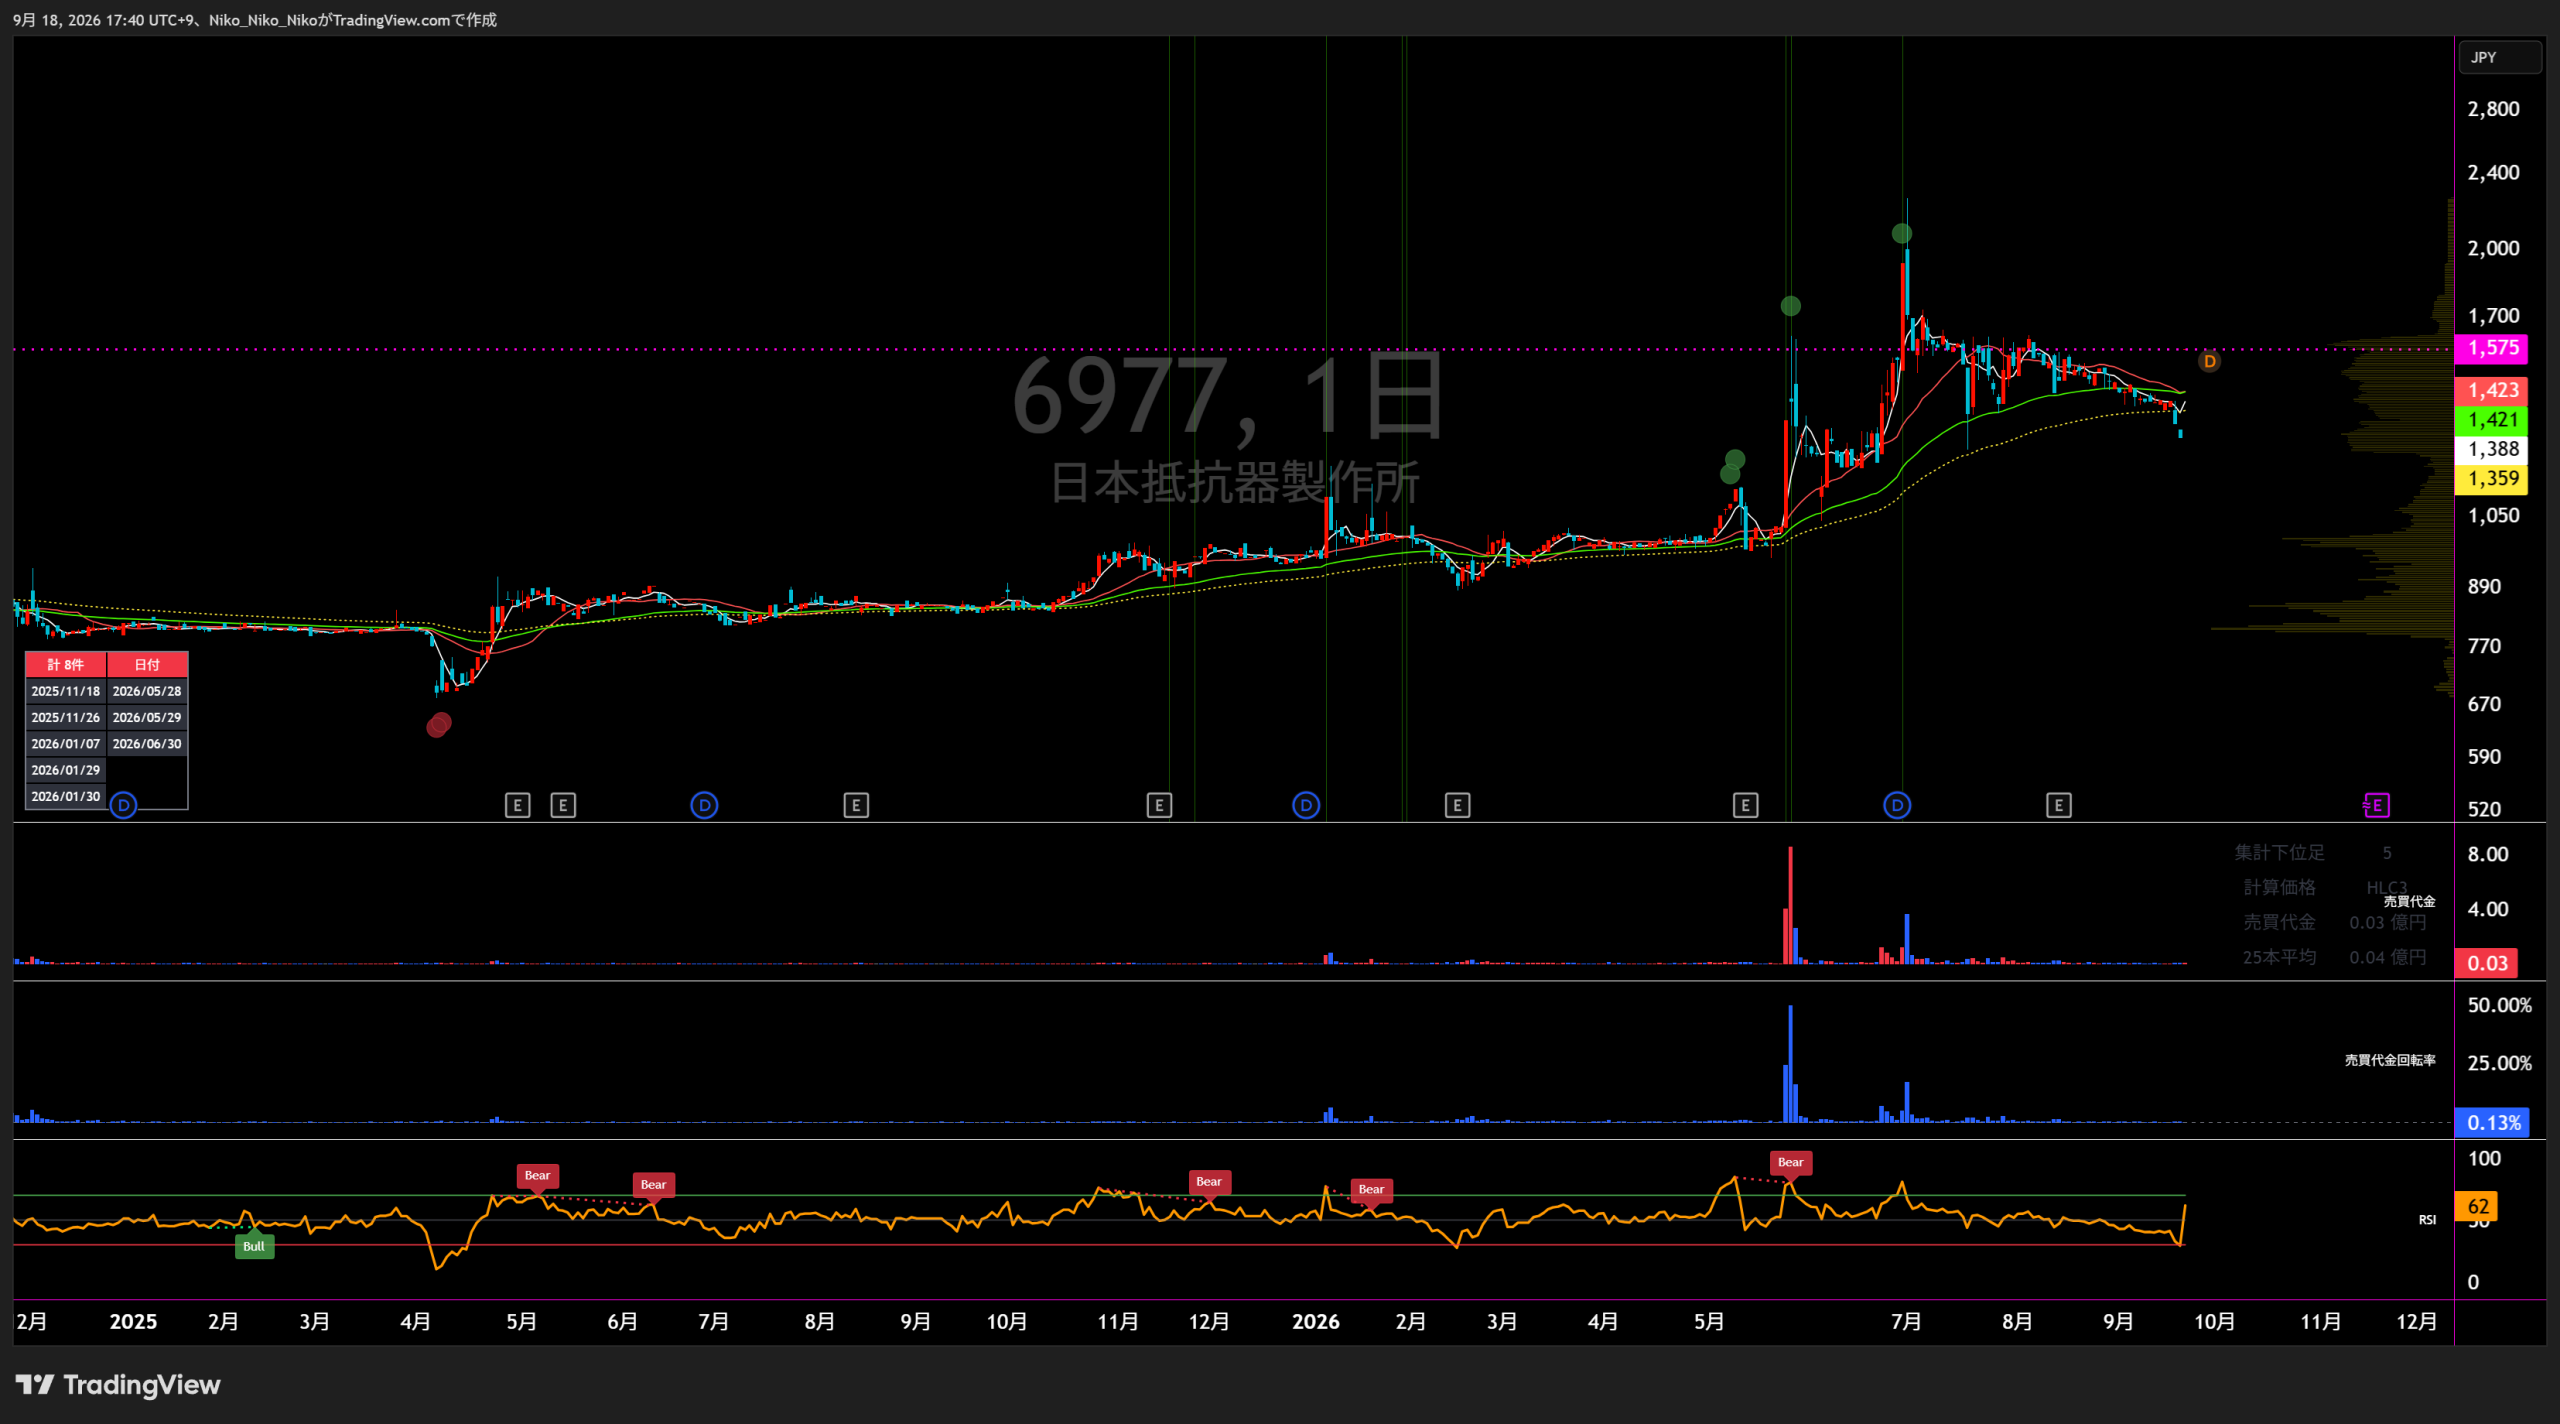
6977 日本抵抗器製作所
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
電子部品事業(単一セグメント)
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 6,193 | 7,206 +1,013 / +16.4% | 7,167 △39 / △0.5% | 6,455 △712 / △9.9% | 5,906 △549 / △8.5% | 6,500 +594 / +10.1% |
| 営業損益 | 113 | 287 +174 / +154.0% | 100 △187 / △65.2% | △133 △233 / 赤字転落 | △110 +23 / 赤字幅17.3%縮小 | 110 +220 / 黒字転換 |
| 経常損益 | 106 | 263 +157 / +148.1% | 139 △124 / △47.1% | △104 △243 / 赤字転落 | △136 △32 / 赤字幅30.8%拡大 | 100 +236 / 黒字転換 |
| 当期純利益 | 30 | 80 +50 / +166.7% | 51 △29 / △36.2% | △181 △232 / 赤字転落 | △376 △195 / 赤字幅107.7%拡大 | 100 +476 / 黒字転換 |
| EPS | 24.31 | 64.25 +39.94 / +164.3% | 41.50 △22.75 / △35.4% | △146.63 △188.13 / 赤字転落 | △304.33 △157.70 / 赤字幅107.5%拡大 | 80.83 +385.16 / 黒字転換 |
| 一株配当金 | 30 | 45 +15 / +50.0% | 30 △15 / △33.3% | 30 ±0 / ±0.0% | 25 △5 / △16.7% | 15 △10 / △40.0% |
| 純資産 | 1,854 | 1,952 +98 / +5.3% | 2,036 +84 / +4.3% | 1,898 △138 / △6.8% | 1,654 △244 / △12.9% | — |
| 営業CF | △275 | △144 +131 / +47.6% | △186 △42 / △29.2% | 76 +262 / +140.9% | 230 +154 / +202.6% | — |
| 投資CF | △88 | △103 △15 / △17.0% | △204 △101 / △98.1% | △199 +5 / +2.5% | △75 +124 / +62.3% | — |
| 財務CF | 9 | 221 +212 / +2355.6% | 494 +273 / +123.5% | 240 △254 / △51.4% | △168 △408 / △170.0% | — |
| フリーCF | △363 | △247 +116 / +32.0% | △390 △143 / △57.9% | △123 +267 / +68.5% | 155 +278 / +226.0% | — |
| 受注残高 | 3,248 | 3,512 +264 / +8.1% | 2,120 △1,392 / △39.6% | 1,365 △755 / △35.6% | 1,730 +365 / +26.7% | — |
単位:百万円(EPS・一株配当金は円)。2021~2023年の損益・純資産は過年度訂正後数値を優先。2026年の配当予想は2026年9月17日のTOB関連開示を反映し年間15円(期末無配、TOB成立が条件)。
1.会社予想と実績
2022・2023・2025年は期初の通期会社予想、2024年は第3四半期時点の修正後通期予想と実績を比較。2026年は最新通期予想と中間実績を表示しています。
2.達成・未達理由
設備投資需要の回復で半導体装置用・省エネ機器用など幅広い品種の受注が増加。上海ロックダウンの影響も操業再開後の増産で抑え、売上・利益とも予想を上回りました。
半導体装置用・省エネ機器用電子機器で設備投資需要の落ち込みと在庫調整が発生。資源・エネルギー高による製造原価上昇も重なり、利益項目の未達が大きくなりました。
需要低迷と顧客の在庫調整で半導体装置用電子機器・省エネ機器用電子機器・電流センサーが減収。為替による海外仕入コスト増、タイ生産拠点の立上げ費用、子会社での現金私的流用に伴う特別損失も重なり、Q3修正後予想を下回りました。
新規量産や在庫調整改善の製品はあった一方、産業機械向けの設備投資需要の伸び悩みが継続。資源・エネルギー高、タイ拠点の生産体制構築費用に加え、減損損失119百万円や過年度決算訂正関連費用も純利益を押し下げました。
中間売上高は3,026百万円で、期初の中間予想3,000百万円を上回りました。一方、営業・経常・純利益は中間予想を下回りました。ただし前年同期から赤字幅は大きく縮小しており、会社は通期予想を据え置いています。
3.事業セグメントの自信度
当社グループは単一セグメントのため、電子部品事業全体について各年度の会社コメントから自信度を推定しています。
電子部品事業(単一セグメント)
幅広い品種で受注が増加したことで売上高は前期比増加しております。
設備投資需要回復と受注増を明示し、EV・産業機器向けの販路拡大も継続。実績も会社予想を上回り、会社コメントと結果が一致しました。
設備投資需要の落ち込み、在庫調整の動きなどにより売上が減少しました。
需要減と在庫調整を正面から記載し、受注残も大きく減少。利益も予想を大幅に下回っており、事業環境への自信は弱い局面とみます。
国内外での需要の落ち込み、顧客における在庫調整の動きなどにより売上が減少しました。
需要低迷に加え、為替コスト・タイ拠点立上げ費用・不正関連特損まで発生。修正予想後も赤字が拡大し、厳しい認識が続きました。
新規量産立ち上げのほか顧客での在庫調整が改善傾向にあることなどにより売上増加している製品があります。
改善材料を示す一方、産業機械向け受注減少とコスト増も継続。受注残高は回復したため、弱気一辺倒から中立へ戻りつつある段階と判断します。
半導体製造装置用電子機器、センサー関連製品の売上増加及び顧客での在庫調整の改善による受注回復がみられました。
中間売上は前年同期比10.7%増、営業損失は145百万円から15百万円へ縮小。利益計画には遅れがあるものの、通期予想を維持している点も回復への自信を示しています。
売上回復・在庫調整改善・赤字縮小を確認し、会社は通期予想を据え置き。ただし利益計画の達成には下期の大幅な採算改善が必要です。
4.最新予想信頼度
2026年中間期は売上高3,026百万円で前年同期比10.7%増、営業損失は15百万円まで縮小しました。通期売上6,500百万円には下期3,474百万円が必要で、前年下期比では約9.5%増。上期の増収ペースが続けば売上は達成圏ですが、利益面は下期に営業利益125百万円、経常利益148百万円、親会社株主帰属純利益154百万円程度を積み上げる必要があります。
達成できると判断する理由
- 中間売上高は期初の中間予想3,000百万円を上回り、前年同期比10.7%増と回復しています。
- 営業損失は前年同期の145百万円から15百万円へ大幅縮小。価格転嫁、生産性向上、経費削減による採算改善が進んでいます。
- 半導体製造装置用電子機器・センサー関連製品の増収と顧客在庫調整の改善による受注回復を会社が明示しています。
- 2025年末の受注残高は1,730百万円と前年比26.7%増で、前年より受注環境は改善しています。
達成できないと判断する理由
- 中間期は営業利益40百万円、経常利益30百万円、純利益30百万円という期初中間予想に対し、実績はそれぞれ△15百万円、△48百万円、△53百万円で利益計画が遅れています。
- 通期営業利益110百万円の達成には下期125百万円が必要で、前年下期の営業利益約36百万円を大きく上回る採算改善が必要です。
- 資源・エネルギー価格、物価、為替変動などのコスト上昇要因が継続しています。
- 利益計画は売上回復だけでなく、価格転嫁・生産性向上・タイ拠点の効率化が同時に進むことを前提とするため、下振れ余地があります。
収益計上時期を見る際の注意点
会社資料に明確な「下期偏重」の説明はありません。直近年度では下期に利益が改善するケースはありますが、2026年は中間時点で利益が赤字のため、単純進捗率だけでは判断できません。通期達成には下期の採算改善幅が重要です。
最終判断
売上高6,500百万円は上期の増収ペースが続けば達成可能性があります。一方、営業・経常・純利益は中間計画を下回っており、通期達成には下期の大幅な利益回復が必要です。したがって最新予想は「売上は比較的現実的、利益は条件付き」と判断します。2026年9月18日終値1,575円を予想EPS80.83円で割ると、予想達成時PERは約19.5倍です。なお、株価は9月17日に公表されたフェローテックによるTOB(公開買付価格1,901円)の影響を強く受けているため、通常時のバリュエーション比較には注意が必要です。
日本抵抗器製作所
中長期経営戦略分析
抵抗器・ポテンショメーター・ハイブリッドIC・電子機器を展開。 車載、産業機器、半導体製造装置などを成長市場として、 海外拡販・新製品・生産自動化による収益改善を進める。
会社公式IRおよび最新有価証券報告書を確認した範囲では、 3~5年後の売上高・営業利益・ROEなどを数値目標として設定した 独立の「中期経営計画」は公表されていない。
以下では、最新有価証券報告書に記載された 中長期の経営戦略と、 上場維持基準への適合に向けた計画、 2026年12月期の最新会社予想を組み合わせて分析する。
フェローテックが日本抵抗器製作所の完全子会社化を目的とする TOBを発表。日本抵抗器製作所の取締役会もTOBに賛同し、 株主に応募を推奨している。
公開買付価格は1株1,901円、 買付期間は2026年9月18日~11月5日。 TOB成立後は所定の手続きを経て上場廃止となる予定である。
① 会社が掲げる目標業績数字
中期経営計画としての数値目標は開示されていない。 したがって、以下は中計目標ではなく、 2026年12月期の最新会社業績予想である。
| 指標 | 2025年12月期実績 | 2026年12月期会社予想 | 変化 |
|---|---|---|---|
| 売上高 | 59.05億円 | 65.00億円 | 約10.1%増収計画 |
| 営業利益 | ▲1.09億円 | 1.10億円 | 黒字転換計画 |
| 経常利益 | ▲1.36億円 | 1.00億円 | 黒字転換計画 |
| 親会社株主帰属純利益 | ▲3.77億円 | 1.00億円 | 黒字転換計画 |
売上高予想
営業利益予想
経常利益予想
純利益予想
直近業績の進捗
| 指標 | 2026年1~6月実績 | 通期会社予想 | 状況 |
|---|---|---|---|
| 売上高 | 30.26億円 | 65.00億円 | 進捗率 約46.6% |
| 営業利益 | ▲0.15億円 | 1.10億円 | 下期の利益改善が必要 |
| 経常利益 | ▲0.48億円 | 1.00億円 | 上期は赤字 |
| 純利益 | ▲0.53億円 | 1.00億円 | 上期は赤字 |
※2026年8月14日時点で通期業績予想は売上高65億円、 営業利益1.1億円、経常利益1億円、純利益1億円。 上期は赤字であり、通期達成には下期の収益改善が必要となる。
② 目標達成へのロードマップ・経営戦略
海外売上の拡大
中国・東南アジアへの取り組みを強化。 海外協力メーカーとも連携し製品ラインアップを拡充する。 中国では農業機器・建設機器・産業機器、 ASEANではビルテクノロジー・産業機器・モビリティ分野への 拡販を進める。
xEV・産業機器市場を開拓
自動車の電動化を背景にxEV向け電子部品を強化。 半導体製造装置、産業機器に加え、 計測機器や住生活関連機器など新しい用途への販売も進める。
新製品・高付加価値化
顧客と企画段階から共同で製品を開発し、 価格競争に巻き込まれにくい高付加価値製品を増やす。 スマートポジションセンサーや コンパクト型大電力抵抗器などの開発を進める。
タイ生産拠点の本格稼働
タイでの生産を本格化し、 ASEAN地域での生産・販売体制を強化。 海外生産による供給力拡大とコスト競争力向上を狙う。 インド市場への拡販にも注力する。
自動化・省人化
生産工程へのロボット導入や省人化を拡大し、 人件費・製造コスト上昇への耐性を高める。 生産性向上によって収益力改善を図る。
品質・トレーサビリティ強化
自社構築の生産トレーサビリティシステムを活用して 品質管理とリスク管理を強化。 社内資格・技能認定制度による人材育成も進め、 高品質なモノづくりを維持する。
戦略を整理すると
売上成長
車載・xEV、半導体製造装置、産業機器に加え、 計測機器・住生活関連など新用途を開拓。 中国、ASEAN、欧米、インドへ販売地域も広げる。
利益率改善
ロボット・省人化・工程改善によるコスト削減と、 顧客との共同開発による高付加価値製品の比率向上を進める。
生産基盤
タイ生産拠点の本格稼働と海外生産体制の整備によって、 コスト競争力と供給能力を高める。
技術・品質
トレーサビリティ、技能認定制度、新製品開発を通じ、 車載・産業用途で要求される高い品質・信頼性への対応力を高める。
③ 戦略達成上の主なリスク
- 原材料・燃料・物流費・人件費の上昇: 製造コスト上昇が利益率を圧迫する可能性。
- 為替変動: 中国・タイなど海外生産拠点を持つため、 円相場の変動が仕入コストや連結業績に影響する可能性。
- 価格競争: ハイブリッドICや電子機器などでは競争が激しく、 十分な利益を確保できる販売価格を設定できない可能性。
- 顧客の需要・在庫調整: 受注生産の比率が高く、 顧客の製品計画や設備投資動向の変化が業績に直結しやすい。
- 海外事業リスク: 中国・タイ等における政治・経済情勢、 労務問題、為替、文化・制度の違いなどの影響。
- 製品品質: 品質問題が発生した場合、 補償費用や信用低下によって業績へ大きな影響が出る可能性。
現在の最大の特殊要因:フェローテックTOB
| 項目 | 内容 |
|---|---|
| 公開買付者 | フェローテック |
| 公開買付価格 | 1株 1,901円 |
| 買付期間 | 2026年9月18日~11月5日予定 |
| 買付予定数 | 1,237,203株 |
| 買付下限 | 618,700株 |
| 対象会社の意見 | 賛同・応募推奨 |
| TOB成立後 | 完全子会社化・上場廃止予定 |
| 2026年9月18日終値 | 1,575円(ストップ高) |
ただし、この差は通常の企業価値評価による「割安率」とは意味が異なる。 TOB成立条件、決済までの期間、TOBが成立しないリスクなどを市場が織り込んだ TOB価格とのスプレッドとして見る必要がある。
⑤ 中計達成時のPERベース割安度
日本抵抗器製作所は、中期経営計画としての 将来純利益・EPS目標を開示していないため、 「中計達成時のEPS」を用いたPERベースの株価逆算ができない。
加えて、2026年9月17日に完全子会社化を目的とするTOBが発表されており、 現在の株価は通常の将来利益・PERよりも 公開買付価格1,901円とTOB成立可能性の影響を 強く受ける局面となっている。
日本抵抗器製作所は、正式な中期経営計画として 数年後の業績数値目標を設定しているわけではない。 一方、経営戦略の方向性は比較的明確で、 「海外拡販」「xEV・産業機器」「新製品」 「生産自動化」「タイ生産拠点」が成長・収益改善の柱となっている。
2026年12月期は売上高65億円、営業利益1.1億円と 前期赤字からの黒字転換を見込むものの、 上期営業利益は▲0.15億円、経常利益は▲0.48億円であり、 通期計画達成には下期の収益改善が必要である。
ただし、2026年9月17日にフェローテックによる 完全子会社化目的のTOBが発表されたことで、 今後の企業価値評価の前提は大きく変化した。 TOBが予定通り成立した場合、同社株式は上場廃止となる予定であり、 従来の独立企業としての中長期戦略よりも、 フェローテックグループ入り後の生産・販売・研究開発シナジーが 今後の事業成長を左右することになる。
・株式会社日本抵抗器製作所 2025年12月期 有価証券報告書(2026年3月27日提出)
・株式会社日本抵抗器製作所「上場維持基準の適合に向けた計画に基づく進捗状況について」(2026年3月27日)
・株式会社日本抵抗器製作所「2026年12月期 第2四半期(中間期)決算短信」(2026年8月14日)
・株式会社日本抵抗器製作所「株式会社フェローテックによる当社株式に対する公開買付けに関する賛同の意見表明及び応募推奨のお知らせ」(2026年9月17日)
・東京証券取引所「監理銘柄(確認中)の指定」(2026年9月17日)
※金額は読みやすさのため億円単位に換算している箇所があります。

コメント