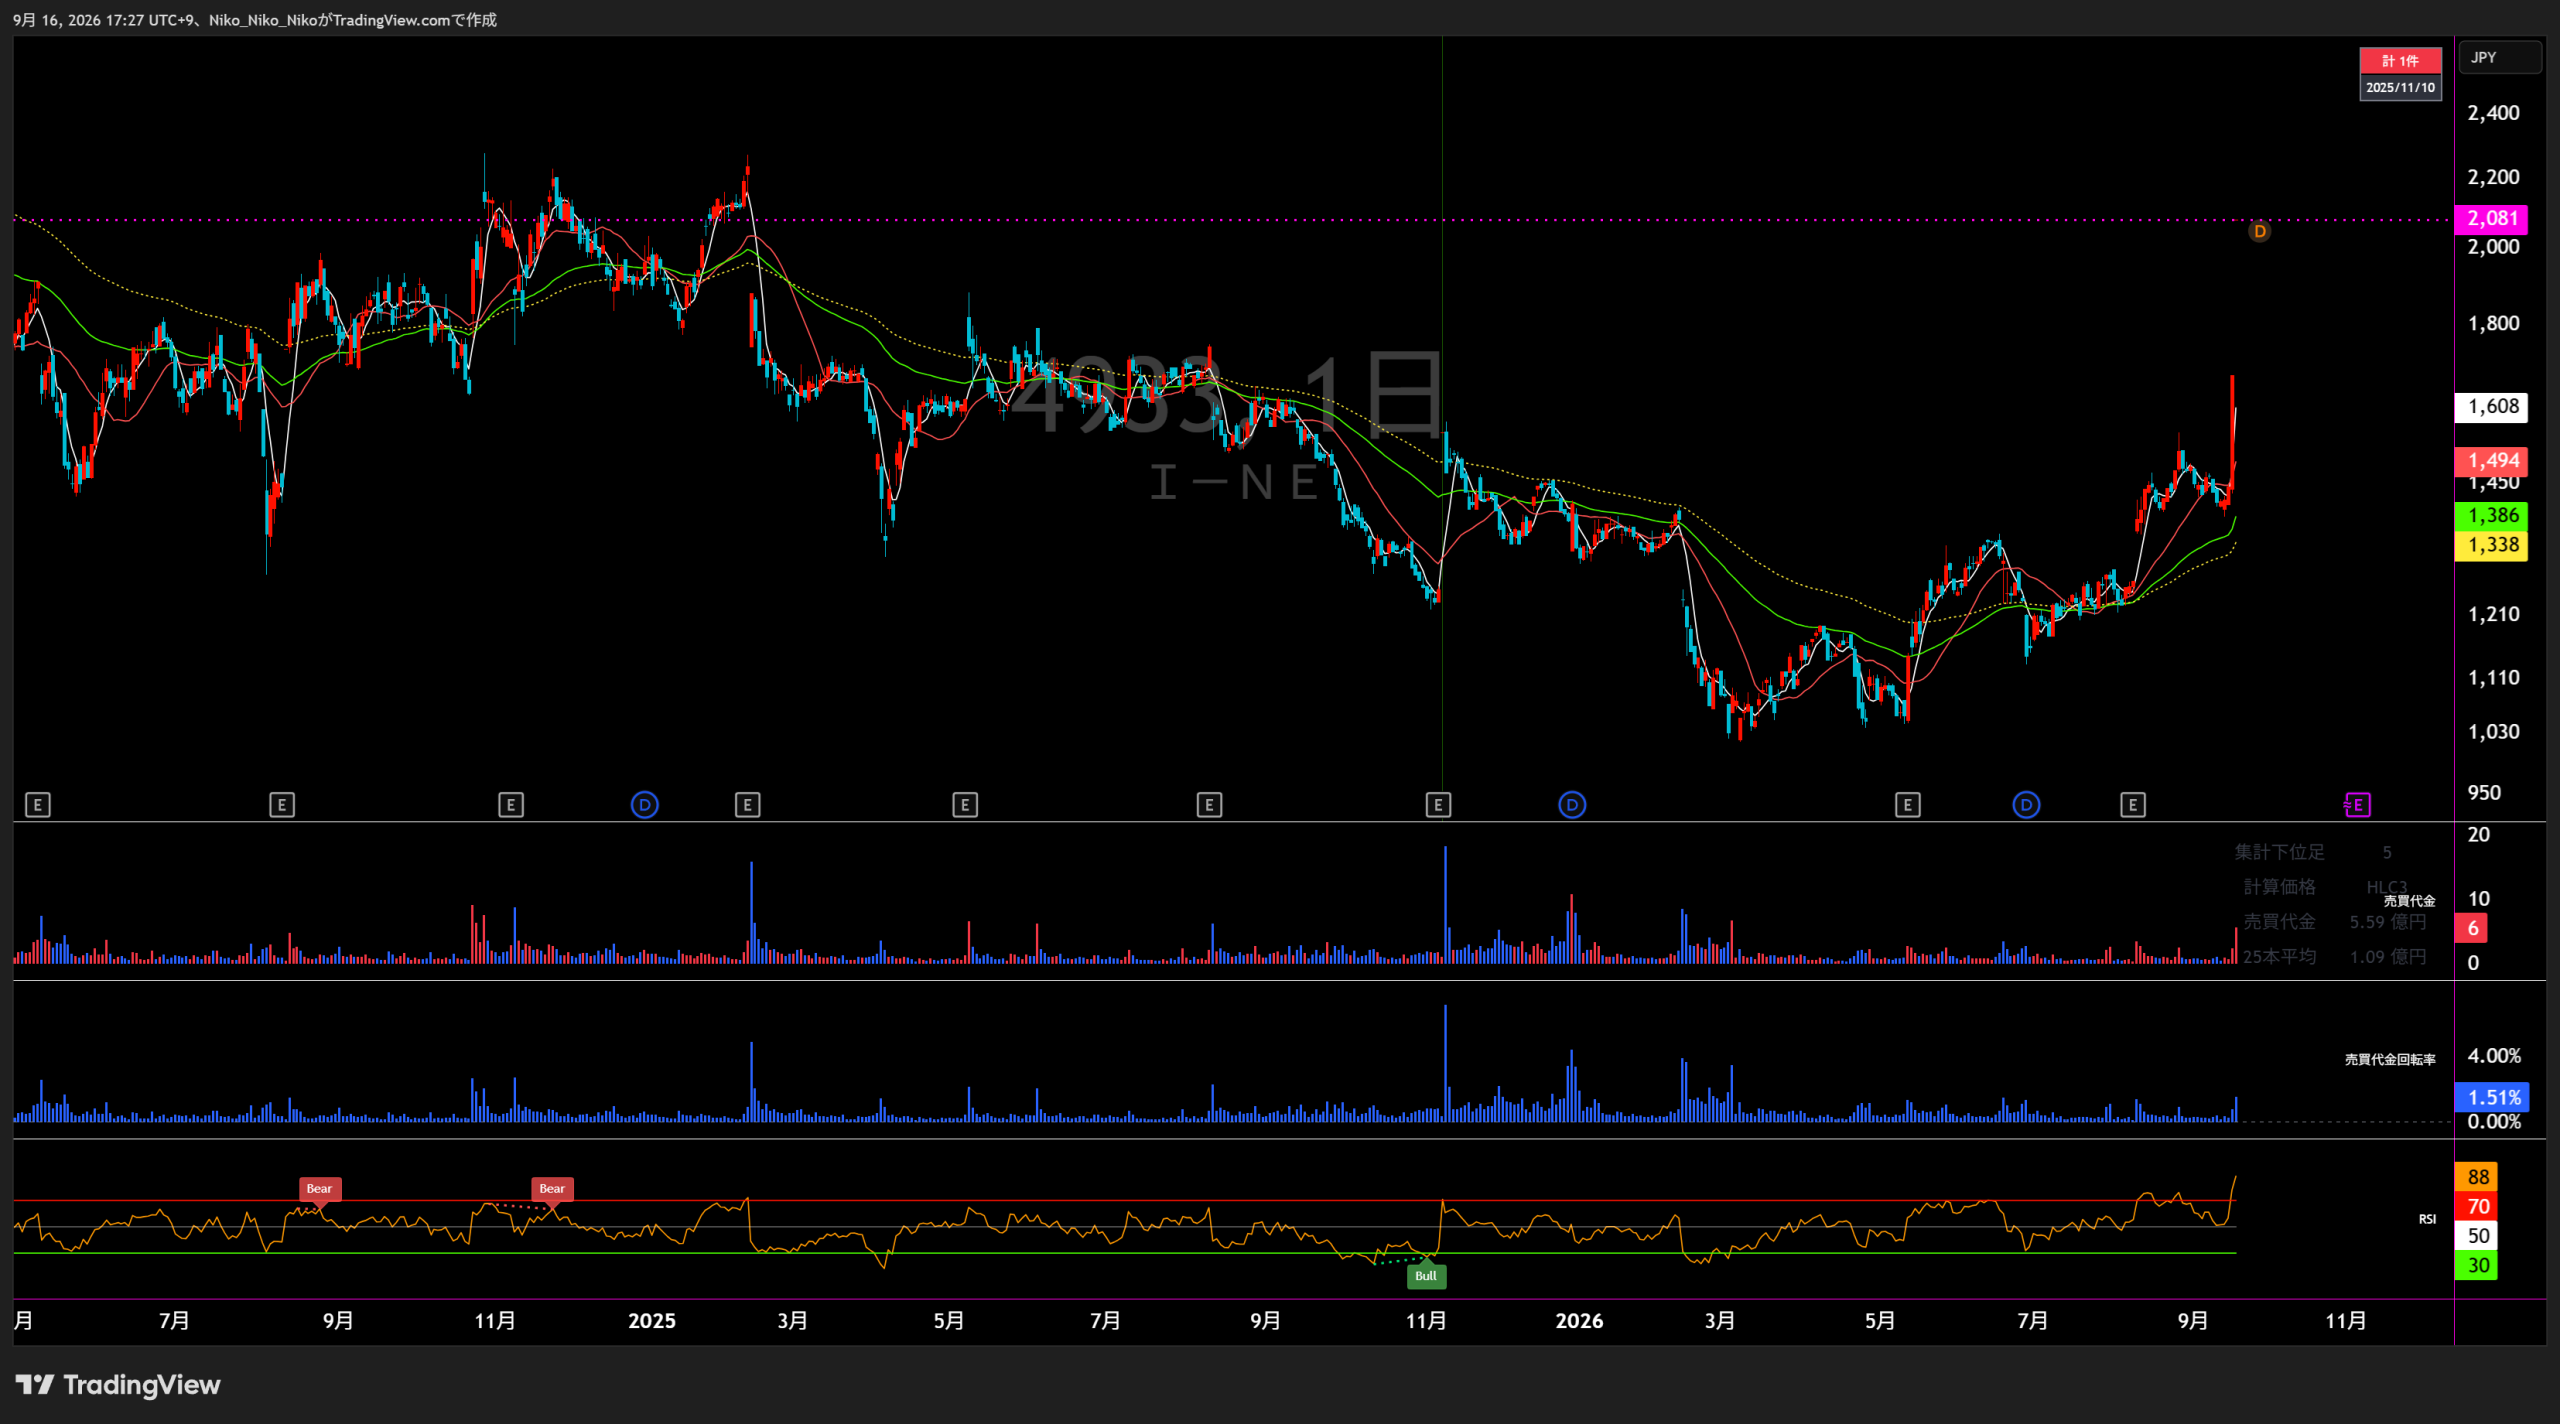
4933 I-ne
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
国内事業
海外事業
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期 最新会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 28,397 | 35,269 +6,872 / +24.2% | 41,643 +6,374 / +18.1% | 45,006 +3,363 / +8.1% | 48,975 +3,969 / +8.8% | 55,000~57,000 |
| 営業損益 | 2,335 | 3,235 +900 / +38.5% | 4,379 +1,144 / +35.4% | 4,534 +155 / +3.5% | 3,880 △654 / △14.4% | 0~1,500 |
| 経常損益 | 2,330 | 3,469 +1,139 / +48.9% | 4,337 +868 / +25.0% | 4,572 +235 / +5.4% | 3,830 △742 / △16.2% | — |
| 当期純利益 | 1,244 | 1,927 +683 / +54.9% | 3,954 +2,027 / +105.2% | 2,951 △1,003 / △25.4% | 2,097 △854 / △28.9% | — |
| EPS | 71.49 | 110.23 +38.74 / +54.2% | 224.37 +114.14 / +103.5% | 167.77 △56.60 / △25.2% | 119.64 △48.13 / △28.7% | — |
| 一株配当金 | 0.00 | 0.00 0.00 / 0.0% | 13.00 +13.00 / — | 13.00 0.00 / 0.0% | 15.00 +2.00 / +15.4% | 15.00 |
| 純資産 | 8,415 | 10,331 +1,916 / +22.8% | 14,331 +4,000 / +38.7% | 17,809 +3,478 / +24.3% | 20,109 +2,300 / +12.9% | — |
| 営業CF | 573 | 1,235 +662 / +115.5% | 1,236 +1 / +0.1% | 38 △1,198 / △96.9% | 4,058 +4,020 / +10578.9% | — |
| 投資CF | △118 | △1,973 △1,855 / △1572.0% | 2,483 +4,456 / +225.8% | △10,360 △12,843 / △517.2% | 802 +11,162 / +107.7% | — |
| 財務CF | △739 | △666 +73 / +9.9% | △156 +510 / +76.6% | 9,234 +9,390 / +6019.2% | △3,589 △12,823 / △138.9% | — |
| フリーCF | 455 | △738 △1,193 / △262.2% | 3,719 +4,457 / +603.9% | △10,322 △14,041 / △377.5% | 4,860 +15,182 / +147.1% | — |
単位:百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。2024年12月期は2025年12月期短信で企業結合会計が確定した後の比較情報を使用。2021年EPSは2022年12月の1株→2株の株式分割を遡及反映。2026年12月期予想は2026年8月7日公表の最新レンジです。
1.会社予想と実績
2022~2025年12月期は、各期首に公表された通期会社予想と通期実績を比較。2026年12月期は2026年8月7日の最新レンジ予想を使用し、レンジは中央値でグラフ化しています。2024年実績は企業結合会計確定後の比較情報を使用しています。
2022年12月期のEPS会社予想は、2022年12月実施の1株→2株の株式分割を反映して91.52円に調整して比較しています。
2.達成・未達理由
国内ではBOTANIST、SALONIA、YOLUを中心にブランド販売が拡大しました。海外は中国のロックダウンやゼロコロナ政策で弱含んだものの、国内事業の成長が吸収し、売上・各利益とも期初会社予想を上回りました。
BOTANIST、SALONIA、YOLUの販売拡大で国内事業が伸長し、海外売上も回復しました。さらに関係会社株式売却益2,992百万円を計上したため、親会社株主帰属純利益とEPSは期初予想を大幅に上回りました。
BOTANIST、YOLU、SALONIAに加え、11月からTOUT VERTが連結に加わり国内は増収。一方、海外事業は売上拡大に対して営業損失743百万円と赤字が拡大し、売上高と営業利益は期初予想を小幅に下回りました。経常利益、純利益、EPSは予想を上回りました。
TOUT VERT、Wrinkfade、ReWEAR、Teaflexなどが成長し売上は増えたものの、期初予想の15.5%増収には届きませんでした。国内セグメント利益は8.0%減、全社費用も増加。減価償却費・のれん償却額の負担も拡大し、営業利益以下の主要指標は予想を下回りました。
中間期はヘアケア、美容家電、スキンケア他の全カテゴリーが前年同期比2桁成長となったため、会社は通期レンジを売上高52,000~54,000百万円から55,000~57,000百万円へ、営業利益△500~1,000百万円から0~1,500百万円へ上方修正しました。下期は中長期成長のための機動的な投資と、地政学・為替の不確実性を織り込み、レンジ予想を維持しています。
3.事業セグメントの自信度
決算短信の各年度コメントから、現在も存続する「国内事業」「海外事業」について会社の事業トーンを推定しています。原文コメントは各年度カード内にのみ掲載しています。
国内事業
販売も順調に推移しており、売上高の伸長に寄与しました。
SALONIAなど主力ブランドの販売が順調。
主力商品であるヘアアイロン及びヘアドライヤーの好調が継続しました。
美容家電の需要が継続し、国内セグメント利益が拡大。
前連結会計年度の販売実績を大きく上回る結果となり、売上高の伸長に寄与しました。
YOLUを中心に販売拡大が続いた局面。
美容家電関連商品も引き続き好調に推移し売上高の伸長に寄与しました。
主力カテゴリが堅調で、TOUT VERTも加わった。
これらのブランドがスキンケア他カテゴリーにおける売上高の伸長に寄与し、全社での成長を牽引しました。
新ブランド・M&Aブランドを含む成長軸の広がりを強調。
安定した顧客基盤を背景に強固な市場地位を維持しております。
BOTANIST、YOLU、SALONIAを軸に全カテゴリーが増収。
主力3ブランドの基盤に加え、スキンケア・健康食品・新商品が伸び、中間期の国内売上高は前年同期比18.7%増。会社コメントも市場地位と顧客接点の拡大を強調しています。
海外事業
BOTANISTブランドの継続的な販売拡大に取り組みました。
販路拡大を続けた一方、赤字が継続。
中国のロックダウンやゼロコロナ政策によって人流が減少、前年実績を下回る結果となりました。
主要市場の事業環境悪化が明確。
Tmall.comでの販売が売上高の伸長に貢献しました。
売上回復はみられたが、赤字はなお大きい。
中国国内の市場動向や事業環境の悪化等を踏まえ…解散及び清算を決定いたしました。
上海子会社の清算を決め、事業再構築局面。
中国領域の売上が減少となった一方で営業損失は改善となりました。
縮小と損失改善が同時進行。
米国「Costco」での「BOTANIST」の発売や、韓国「OLIVE YOUNG」における「YOLU」の発売など、新市場への進出を推進いたしました。
新市場・新販路が広がり、赤字も縮小。
中国縮小後の再構築が進み、米国Costco・韓国OLIVE YOUNGなど新販路が拡大。中間期は売上高74.6%増、営業損失は51百万円から25百万円へ縮小しています。
4.最新予想信頼度
2026年12月期の最新会社予想は、売上高55,000~57,000百万円、営業利益0~1,500百万円。中間期実績は売上高26,808百万円、営業利益2,012百万円です。以下の進捗率は季節性等を調整していない単純進捗率です。
達成できる理由
- 中間期売上は前年同期比20.1%増。会社は全カテゴリーの2桁成長を受け、売上予想を52,000~54,000百万円から55,000~57,000百万円へ上方修正しています。
- 売上中央値への単純進捗率は47.9%。下期必要売上29,192百万円は、前年下期売上26,654百万円に対して約9.5%増で、上期の増収率20.1%より低い伸びで到達できます。
- 中間営業利益2,012百万円は、最新通期レンジ上限1,500百万円をすでに上回っています。レンジ上限着地でも下期営業損失△512百万円まで許容される計算です。
達成できない理由
- 会社は下期も中長期成長に向け、事業環境に応じた機動的な投資を行う方針です。期初には約30億円規模の戦略的大型追加投資を示しており、利益の下振れ余地があります。
- 売上レンジ下限でも下期に28,192百万円、上限では30,192百万円が必要で、主力ブランドの勢いが鈍化すると達成余地は縮小します。
- 会社はホルムズ海峡を巡る地政学リスクと為替の影響を確定的に見積もれないとして、レンジ予想を維持しています。原材料・物流・為替の変動は利益に直結し得ます。
収益計上時期の見方
短信では「下期偏重」「4Q偏重」といった明示はありません。前年2025年は中間売上22,321百万円に対し通期48,975百万円で、中間時点は通期の45.6%でした。2026年は最新予想中央値に対して47.9%まで進んでいるため前年の季節配分よりやや前進していますが、単純な2倍換算は行わず、下期の商品投入・投資時期を確認する必要があります。
株式会社I-ne|中期経営計画・最新成長戦略分析
① 最新の正式中期経営計画|目標業績数字
| 指標 | 2023年計画 | 2023年実績 | 2025年目標 | 2025年実績 | 目標達成率等 |
|---|---|---|---|---|---|
| 売上高 | 400億円 | 416.43億円 | 550億円 | 489.75億円 | 89.0% |
| 営業利益 | 40億円 | 43.79億円 | 71.5億円 | 38.80億円 | 54.3% |
| 営業利益率 | 10.0% | 10.5% | 13.0% | 7.9% | 目標比 ▲5.1pt |
現在の最新業績目標|2026年8月7日上方修正後
| 指標 | 2025年実績 | 2026年上期実績 | 期初予想 | 最新予想 |
|---|---|---|---|---|
| 売上高 | 489.75億円 | 268.0億円 | 520~540億円 | 550~570億円 |
| EBITDA | 56.26億円 | 28.9億円 | 12~27億円 | 17~32億円 |
| 営業利益 | 38.80億円 | 20.1億円 | ▲5~10億円 | 0~15億円 |
※営業利益の上期実績20.1億円が通期予想上限15億円を上回っているが、 会社は下期に大型戦略投資と原価高騰を見込んでいるため、 上期利益を単純に年率換算することはできない。
2026年上期|現行成長戦略の進捗
ヘアケア系
BOTANIST・YOLUを中心に2桁成長。
美容家電
新商品、中高価格帯製品が成長に寄与。
スキンケア他
健康食品3ブランドだけで約23億円を計上。
② 目標達成へのロードマップ|2026~2028年
1.BOTANIST・YOLUの再成長
2025年まで抑制していたブランディング広告を再強化。 SNSでの話題創出、店頭の棚面積拡大、ボディケア・アウトバス等の サブカテゴリー拡大によって新規顧客を増やし、 高いリピート率を売上再成長につなげる。
2.SALONIAを中高価格帯へ拡張
低価格帯の定番商品への投資を再強化するとともに、 中価格帯の商品ラインナップ・認知・オフライン体験を拡大。 SALONIAでカバーしにくい高価格帯や周辺領域には 新ブランドを投入する。
3.新カテゴリーを「第3・第4の柱」へ
柔軟剤、健康食品、オーラルケアなど2025年に生まれた新ブランドを育成。 会社資料では、対象となる新ブランドについて 2026年中に売上高2桁億円/ブランド の規模を想定している。
4.グローバル事業を拡大
既存ブランドの輸出拡大、現地向け商品開発、インバウンド需要の取り込みを進める。 2026年3月からBOTANISTを米国Costco約250店舗、 YOLUを韓国OLIVE YOUNG約700店舗で展開。 会社は将来的な売上高1,000億円超を見据えるうえで グローバル事業を必須と位置付けている。
5.AI × JBISTによる「IPTOS 2.0」
自社R&D組織JBISTとAIを従来のブランド開発モデルIPTOSへ組み込み、 データ検索・可視化・仮説精度向上・意思決定高速化を進める。 狙いはヒット商品の再現性向上、開発速度向上、生産性改善。
6.2028年までに事業ポートフォリオを再構築
ヘアケアは再成長、美容家電は中高価格帯化で売上・利益率を改善、 スキンケア他は新興ブランドへの投資を加速。 2028年には各カテゴリーを売上と利益の両面でバランスさせ、 安定的な利益を生むポートフォリオへ変革する方針。
※2028年の全社売上高・営業利益・営業利益率の具体的な数値は未開示。
成長のための戦略投資
| 投資領域 | 2026年追加戦略投資 | 主な用途 |
|---|---|---|
| ヘアケア系 | 8~10億円 | BOTANIST・YOLU、新ブランドへの広告投資強化 |
| 美容家電 | 7~10億円 | 定番品への投資回復、中高価格帯商品の拡大 |
| スキンケア他 | 6~10億円 | 急成長する健康食品などへの積極投資 |
| グローバル | 4~6億円 | 戦略地域での広告・販売拡大 |
会社は2026年からトップラインの成長速度を再加速させるため、 年間約30~40億円規模の追加広告投資 を想定。 短期利益を抑えてでも、主力ブランドの再成長と新しい成長ドライバーの育成を優先する局面となっている。
③ 会社開示から確認できる主な達成リスク
ホルムズ海峡を巡る地政学リスクによって、 2026年下期に約5~6億円の原価高騰影響を会社が想定。 さらに円安による原価上昇も期初想定比で約3億円増える見通し。
会社は主要ブランドの市場環境が大きく変化した場合、 業績に影響する可能性をリスクとして開示。 新ブランド・新カテゴリーを増やすことで依存度の分散を進めている。
グローバル展開では各国の経済情勢や政治関係等の変化が 業績へ影響する可能性を会社が開示している。 今後は米国・韓国を含む複数地域への分散を進める方針。
成長戦略を遂行する人材の採用・育成が計画通り進まなかった場合、 業績へ影響する可能性がある。 2025年には意思決定プロセスや組織面の課題も会社自身が成長阻害要因として認識している。
I-neは宣誓書違反により、 2026年6月18日~2027年6月18日の再審査に係る猶予期間 に入っている。 プライム市場の新規上場基準に準じた再審査で基準に適合しない場合は 上場廃止となる可能性がある。 一方、スタンダード市場またはグロース市場への市場区分変更が承認された場合は、 上場を継続できる。 会社は再発防止策を進め、2026年8月時点で制度設計・運用開始に向けて計画通り進捗しているとしている。
中期経営計画・成長戦略の要点
| 確認項目 | 内容 |
|---|---|
| 最新の正式中期経営計画 | 2023~2025年計画 |
| 2025年売上目標 | 550億円 → 実績489.75億円 |
| 2025年営業利益目標 | 71.5億円 → 実績38.80億円 |
| 現在の成長戦略 | 2026年5月公表「今後の成長戦略」 |
| 現在の戦略期間の目安 | FY2026~FY2028方針、2028年事業ポートフォリオ想定 |
| 2028年定量目標 | 全社売上高・利益の具体的数値は未開示 |
| 2026年最新売上予想 | 550~570億円 |
| 2026年最新営業利益予想 | 0~15億円 |
| 戦略の核心 | 主力ブランド再成長+新カテゴリー育成+グローバル+AI活用 |
| 短期的な特徴 | 利益よりも将来成長に向けた広告・事業投資を優先 |
参照資料
・I-ne「中期経営計画策定に関するお知らせ」(2023年2月17日)
https://i-ne.co.jp/news/61349/
・I-ne「今後の成長戦略及び2026年12月期第1四半期決算説明資料」(2026年5月15日)
PDF資料
・I-ne「2026年12月期第2四半期決算説明資料」(2026年8月7日)
PDF資料
・I-ne「2025年12月期決算短信」(2026年5月15日)
JPX PDF資料
・I-ne「事業等のリスク」
https://i-ne.co.jp/ir/risk/
・I-ne「宣誓書違反による再審査に係る猶予期間入り及び上場契約違約金の徴求に関するお知らせ」(2026年6月19日)
PDF資料
※公開資料を基にした情報整理であり、特定銘柄の売買を推奨するものではありません。 将来の業績は会社計画から変動する可能性があります。
コメント