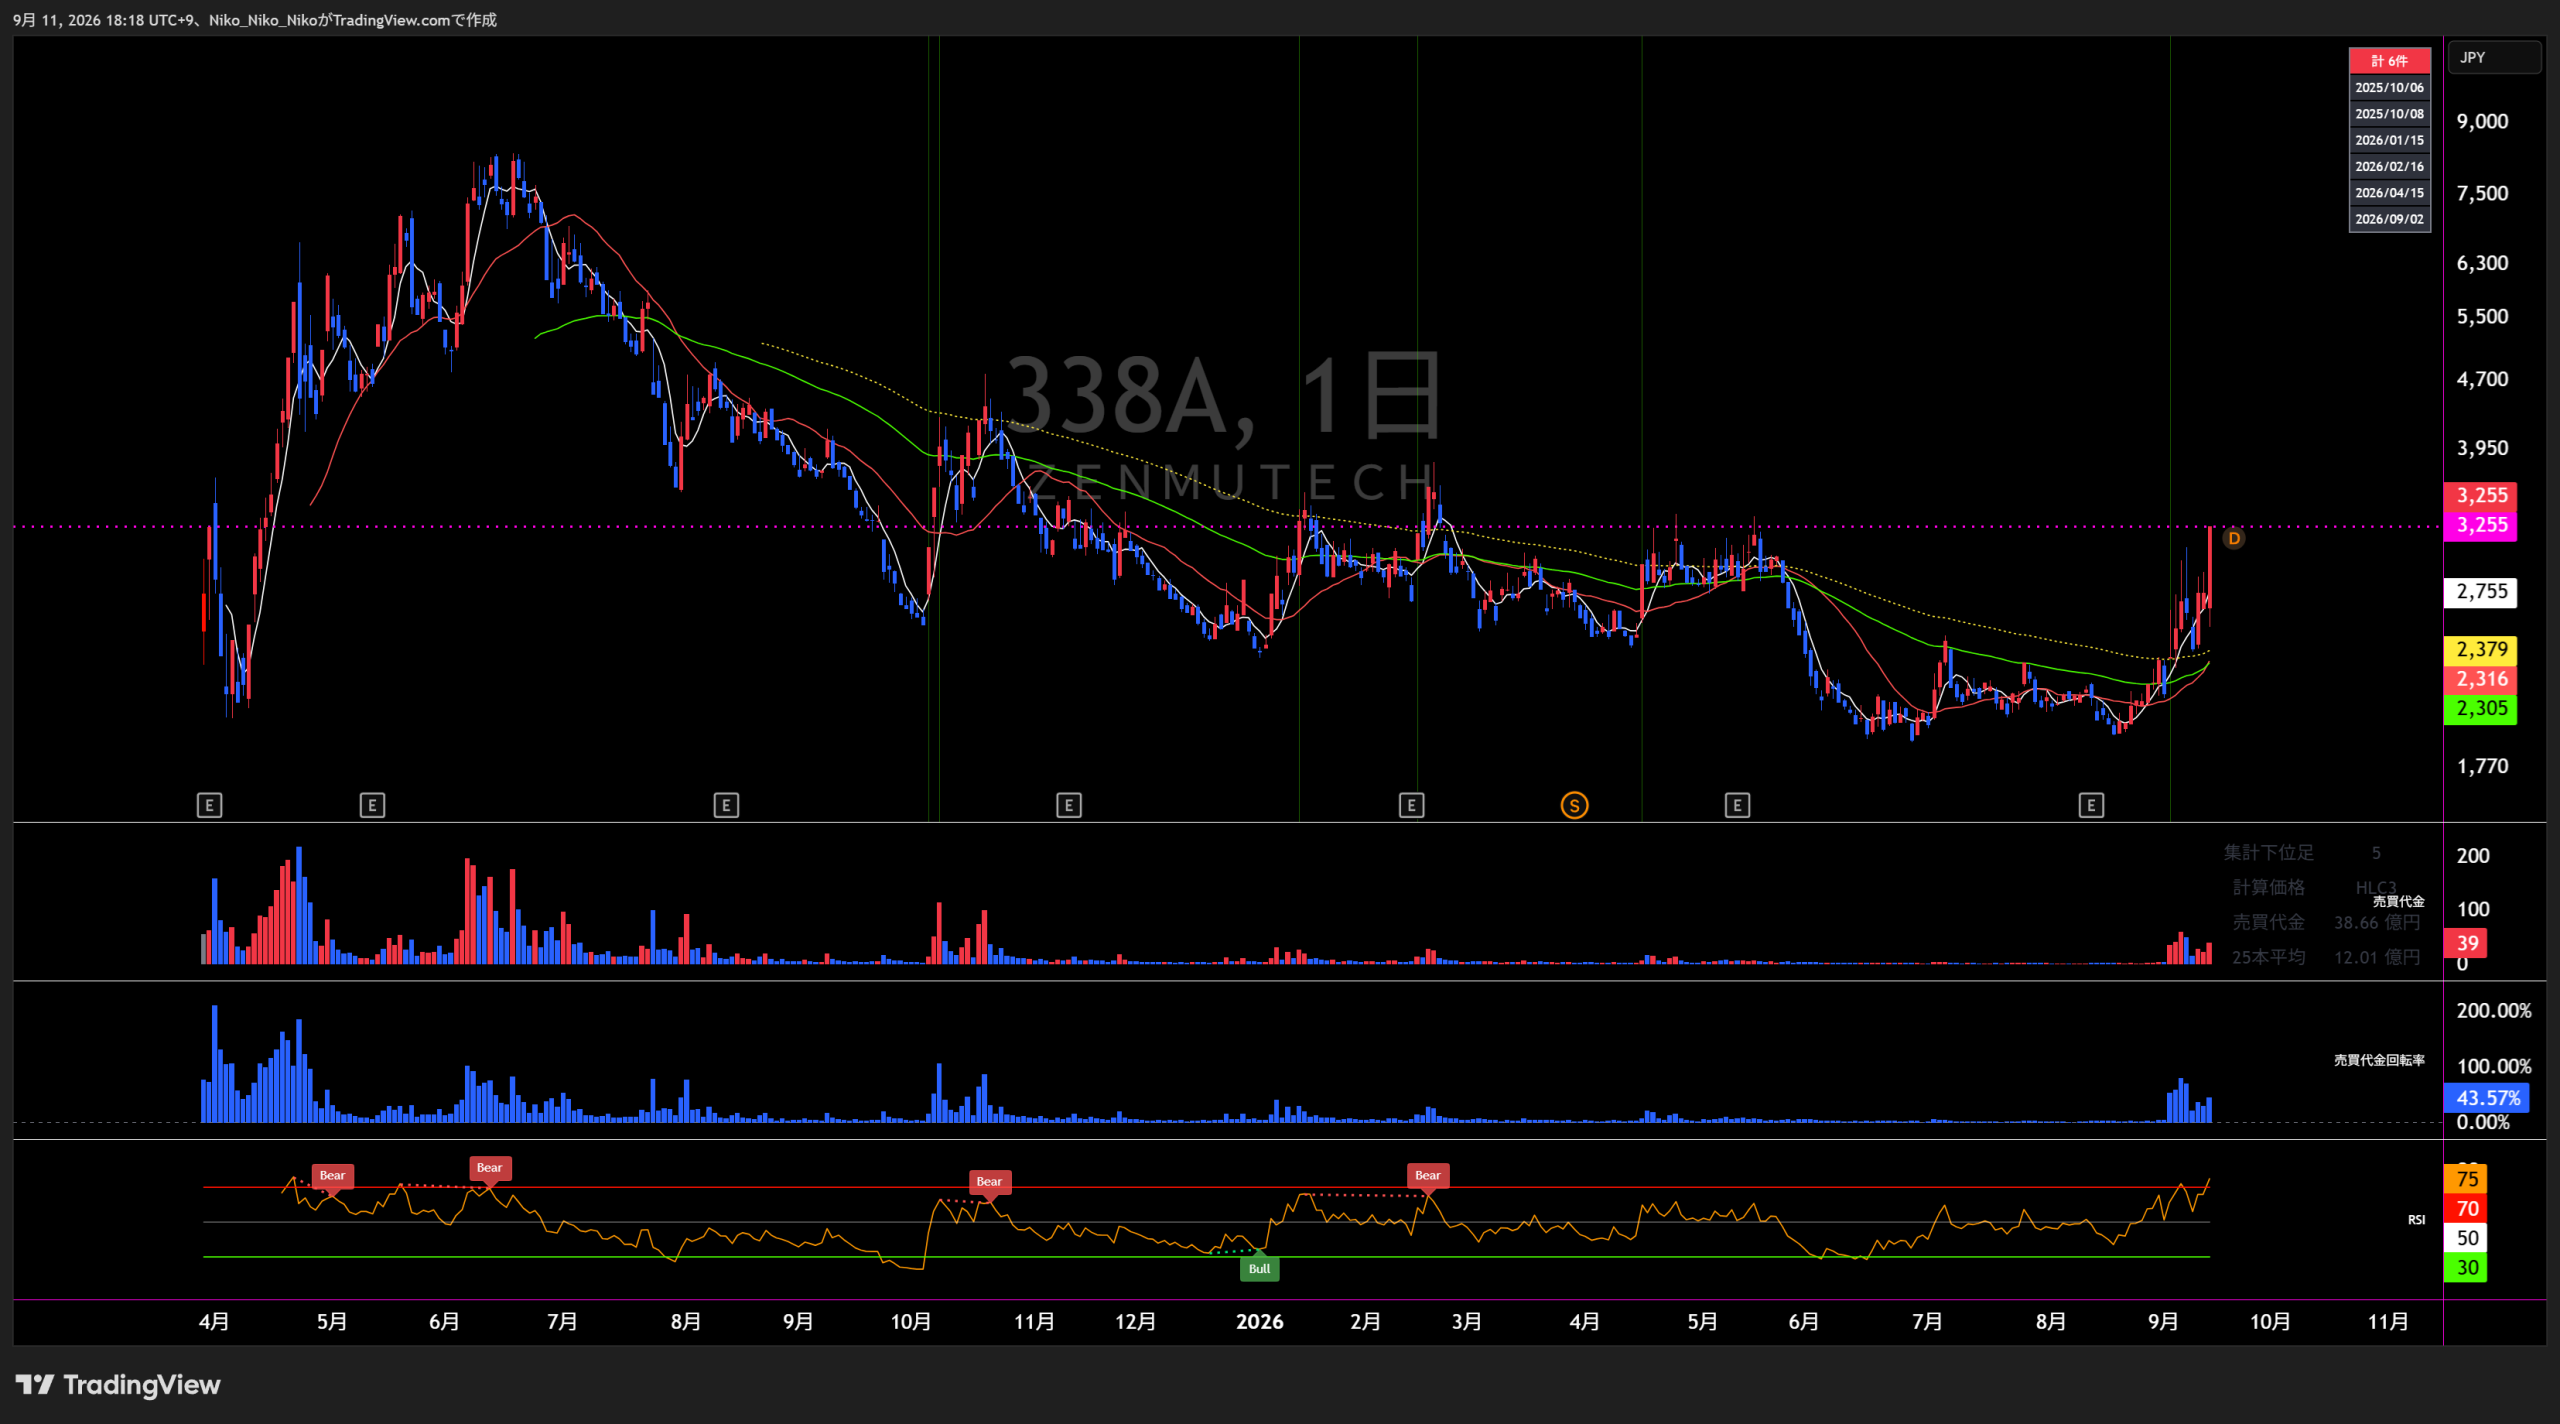
338A ZenmuTech
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
情報セキュリティ事業
直近5年業績サマリー
| 業績項目 | 2024年12月期 | 2025年12月期 | 2026年12月期予想 |
|---|---|---|---|
| 売上高 | 648.94 | 851.94 +203 / +31.3% | 1,080 +228.06 / +26.8% |
| 営業損益 | 76.53 | 144.14 +67.61 / +88.3% | 161 +16.86 / +11.7% |
| 経常損益 | 84.16 | 160.54 +76.39 / +90.8% | 180 +19.46 / +12.1% |
| 当期純利益 | 78.51 | 155.92 +77.4 / +98.6% | 302 +146.08 / +93.7% |
| EPS | 36.88円 | 60.44円 +23.55円 / +63.8% | 110.89円 +50.45円 / +83.5% |
| 一株配当金 | 0円 | 0円 ±0円 / — | 0円 ±0円 / — |
| 純資産 | 237.82 | 814.89 +577.07 / +242.6% | — |
| 営業CF | 242.82 | △27.01 △269.84 / △111.1% | — |
| 投資CF | △21.11 | △65.02 △43.91 / — | — |
| 財務CF | △22.66 | 373.24 +395.91 / — | — |
| フリーCF | 221.71 | △92.03 △313.74 / △141.5% | — |
単位は百万円(EPS・一株配当金は円)。提供資料で比較可能な年次実績を掲載。EPSは2026年4月1日効力発生の1株→2株の株式分割を遡及換算して比較。フリーCF=営業CF+投資CF。前年が0またはマイナスのCFは、誤解を避けるため前年比%を「—」としています。
1.会社予想と実績
2025年12月期は2025年2月21日公表の通期会社予想と実績を比較。2026年12月期は最新の通期会社予想を掲載しています。レンジ予想はありません。EPSのみ2026年4月の1株→2株の株式分割を遡及換算して比較しています。
2.達成・未達理由
ZENMU Virtual Driveのサブスクリプション契約増加に加え、4Qに2件合計254百万円の大型案件を計上し、売上高は会社予想850百万円をほぼ達成しました。大型フロー案件の寄与で固定費比率が低下し、営業利益・経常利益は予想を上回りました。一方、当期純利益は159百万円予想に対し155.9百万円、EPSもわずかに未達でしたが、提供資料ではこの差の個別要因は明記されていません。
中間期は売上高305.6百万円、営業損失99.3百万円となり、期初の中間計画(売上377百万円、営業損失71百万円)を下回りました。主因はZVD案件の導入検討長期化等で約42百万円が下期へずれ込んだことと、人件費・研究開発など固定費性の高い先行投資です。会社は大型商談の時期偏重を前提に、通期予想を変更していません。
3.事業セグメントの自信度
会計上は「情報セキュリティ事業」の単一セグメントです。会社コメントのトーンと予想据え置き姿勢から自信度を推定しています。
情報セキュリティ事業
ZVDの適用範囲を拡大し、さらなる需要の取り込みを図ってまいります。
ZVDを短期成長の中核と明確に位置付け、営業人員・代理店・アライアンス体制を強化しながら市場拡大を狙う姿勢が鮮明です。
これらの取組により、当社ソリューションの導入検討および実証案件は着実に進展いたしました。
中間期の利益は計画を下回ったものの、案件進展を明示し、通期業績予想も据え置いているため、会社の事業見通しは強気を維持していると判断します。
ZVDのストック収益拡大、秘密分散・秘密計算の用途拡張、海外・官民連携を進めつつ、上期未達でも通期計画を維持しています。ただし、この「強気」は会社姿勢の推定であり、達成可能性の評価とは分けて考える必要があります。
4.最新予想信頼度
2026年12月期は中間期時点で売上高305.6百万円、営業損失99.3百万円。会社は通期予想を据え置いていますが、達成には下期で大幅な売上・利益の積み上げが必要です。以下の進捗率は季節性等を調整していない単純進捗率です。
達成できると判断する理由
- 会社は売上・利益とも「下期偏重」を前提に計画しており、大型商談は4Qに集中する想定を明示しています。
- 2026年中間期のZENMU Virtual Drive売上は前年同期比32.5%増で、売上構成比84.2%。サブスクリプション契約の伸長が続いています。
- 2025年12月期も4Qに大型案件2件・合計254百万円を計上し、下期だけで売上547.3百万円、営業利益168.3百万円を稼いだ実績があります。
- 中間期に約42百万円のZVD案件が下期へずれ込んでおり、失注ではなく期ずれであれば下期の売上押し上げ要因になります。
達成できないと判断する理由
- 中間売上は期初計画377百万円に対し305.6百万円で約19%未達、営業損失も計画△71百万円に対し△99.3百万円へ悪化しています。
- 通期達成に必要な下期売上774.4百万円は前年下期547.3百万円比で約41.5%増、下期営業利益260.3百万円は前年下期168.3百万円比で約54.7%増とハードルが高い水準です。
- 人件費・研究開発・販売体制強化など先行投資が続き、3Qまでは営業赤字継続の計画です。大型案件の計上時期が後ろ倒しになると利益回復が急速に難しくなります。
- 通期純利益302百万円は経常利益180百万円を122百万円上回る計画ですが、提供資料ではこの差の具体的な要因説明が確認できません。
収益計上時期を見る際の注意点
会社は「大型商談の予定時期の偏り」により売上・利益とも下期偏重、成長投資の費用先行で3Qまでは赤字、4Qの売上増加で通期黒字化を見込むと説明しています。2025年12月期も4Q売上421百万円・営業利益213百万円と4Q寄与が大きかったため、中間期の単純進捗率だけでは判断しにくい一方、2026年は前年以上の下期成長が必要です。
最終判断
達成可能性は「中程度」と判断します。ZVDのストック収益成長と4Q偏重の実績は支えですが、中間期未達を吸収したうえで前年下期を大きく上回る売上・営業利益が必要です。3Q終了時点で大型案件の受注・検収時期が具体化し、4Q売上の確度が確認できるかが通期達成の最重要条件です。
株式会社ZenmuTech
中期成長計画「triple 30 Plan」分析
ZenmuTechは、秘密分散・秘密計算技術を軸に、 2030年12月期までの売上高CAGR30%、営業利益率30%を掲げる。 短期はZENMU Virtual Drive(ZVD)で収益基盤を厚くし、 中長期はZENMU EngineとQueryAhead®を事業化・ストック化する構造である。
① 企業が掲げる目標業績数字
| 指標 | 2025年12月期 実績 | 2026年12月期 予想 | 2030年12月期 中期目標 |
|---|---|---|---|
| 売上高 | 8.51億円 | 10.80億円 | 売上高CAGR 30% |
| 営業利益 | 1.43億円 | 1.61億円 | 会社から絶対額の明示なし |
| 営業利益率 | 16.9% | 14.9% | 30% |
| 経常利益 | 1.60億円 | 1.80億円 | ― |
| 当期純利益 | 1.55億円 | 3.02億円 | ― |
② 目標達成へのロードマップ・達成計画
ZENMU Virtual Drive:収益基盤の拡大
大企業へのアプローチ、自社直販とSIer・販売代理店網の拡充、 カスタマーサクセスによるリテンション・アップセルを推進。 VDIを完全に置き換えるだけでなく、VDI/DaaSとの「共存」を提案し、 PC更新時以外の導入機会も増やす。
ZVD:製品領域をPC外へ拡張
他社セキュリティ製品との連携、BCP向けオプションに加え、 2026年8月時点ではZVD Mac版の開発を開始。 さらにクラウド側のデータを秘密分散で守る製品開発にも着手し、 スマートフォン・タブレットを含むマルチデバイス化を目指す。
ZENMU Engine:アライアンス+OEM化
ドローン、防犯カメラ、AI、IoT、車載、医療などで秘密分散技術を組み込み、 PoCから製品化へ移行する。 用途別の共通機能をあらかじめ実装した「モジュール化」で、 顧客側の開発期間とコストを下げ、採用件数を増やす。
QueryAhead®:受託型からPaaSへ
国プロ等のフロー型受託中心から、 PaaS/サブスクリプション型の継続課金モデルへ転換。 「無料トライアル → 小規模PoC → 本番採用」のPLGを構築し、 ARRを積み上げやすい事業モデルを目指す。
QueryAhead®:技術・適用領域の拡大
UI/UX、認証・アクセス制御、BI連携、スケーラビリティ、 AI/機械学習、高速化を重点開発。 産業技術総合研究所との共同研究を継続し、 金融・医療・材料開発・AIなど機密データ活用市場を狙う。
海外・M&Aによるインオーガニック成長
北米・欧州・APACで市場調査やパートナー開拓を進め、 台湾BigObjectとの協業など海外での事業化を推進。 中期計画ではM&Aも「インオーガニック成長への仕込み」と位置付ける。
計画達成の構造を整理
| 成長ドライバー | 狙い | 利益率30%への寄与イメージ |
|---|---|---|
| ZENMU Virtual Drive | サブスク・大企業導入・アップセル | ストック収益増加による固定費吸収 |
| ZENMU Engine | OEM・アライアンス・ロイヤリティ | 自社技術の横展開による売上レバレッジ |
| QueryAhead® | 受託からPaaS・継続課金へ | 労働集約度を下げ、ARR型収益へ転換 |
| 海外展開 | 秘密計算市場のグローバル需要獲得 | 国内市場だけに依存しない成長余地 |
| M&A | インオーガニック成長 | 自力成長を補完し売上規模を加速 |
③ 達成リスク
| 会社が認識する主なリスク | 可能性 | 影響度 | 内容・対応 |
|---|---|---|---|
| 技術革新・事業環境変化による競争力低下 | 高 | 高 | 技術革新への対応遅れ、市場環境の急変、競合技術の台頭がリスク。 研究開発、研究機関との共同研究、学会・カンファレンス等での発信により競争力維持を図る。 |
| 特定事業への依存 | 低 | 高 | ZVDを含む秘密分散事業が2025年12月期売上高の82.2%を占める。 ZENMU EngineのOEM拡大、秘密計算ソリューションの研究開発により依存低下を進める。 |
| 人材の育成・確保 | 中 | 高 | 高度な技術者や業界知識を持つ営業人材の確保難が戦略遂行に影響する可能性。 採用・育成、働きやすい環境整備、人材定着を推進する。 |
| 知的財産権 | 低 | 高 | QueryAhead®の一部で産総研開発ソースコードを許諾利用。 使用許諾は2091年12月31日まで締結済みで、 秘密計算処理そのものは当該コードに依存しないため影響は限定的と会社は判断している。 |
直近の計画遂行上の注目点
2026年上期は一部受注の第4四半期への後ろ倒しなどにより会社計画を下回った。 第2四半期累計売上高は3.05億円、営業損失は0.99億円。 会社は通期の売上高10.8億円・営業利益1.61億円予想を維持しているが、 売上・利益とも第4四半期への依存度が高い計画となっている。
分析:目標達成に必要なポイント
1. まず売上を約3.7倍へ
2025年実績から年率30%成長を5年間続けると、 売上高は2030年に約31.6億円となる。 ZVDだけではなく、Engine・QueryAhead®が第二、第三の収益柱として立ち上がることが重要になる。
2. 成長投資後の利益率改善が重要
2026年の営業利益率予想は14.9%で、2025年の16.9%を下回る。 そこから2030年30%まで引き上げるには、 サブスク・PaaS・OEMロイヤリティなど固定費増を抑えながら伸ばせる収益の比率向上が不可欠。
3. 2026年成長率は中期ペースをやや下回る
2026年売上高予想10.8億円は前年比26.8%増。 中期目標のCAGR30%を毎年達成する必要はないものの、 初年度が30%を下回る場合は2027年以降に成長率を引き上げる必要がある。
4. QueryAhead®のPaaS転換が利益率の鍵
現状の秘密計算事業は国プロ等の受託案件への依存度が高く、 エンジニア工数に比例しやすい。 PaaS化に成功すれば、継続課金・ARRの積み上げにより、 売上成長と営業利益率改善を同時に実現しやすくなる。
・株式会社ZenmuTech「事業計画及び成長可能性に関する説明資料」2026年3月31日
・株式会社ZenmuTech「2026年12月期 第2四半期 決算説明資料」2026年8月13日

コメント