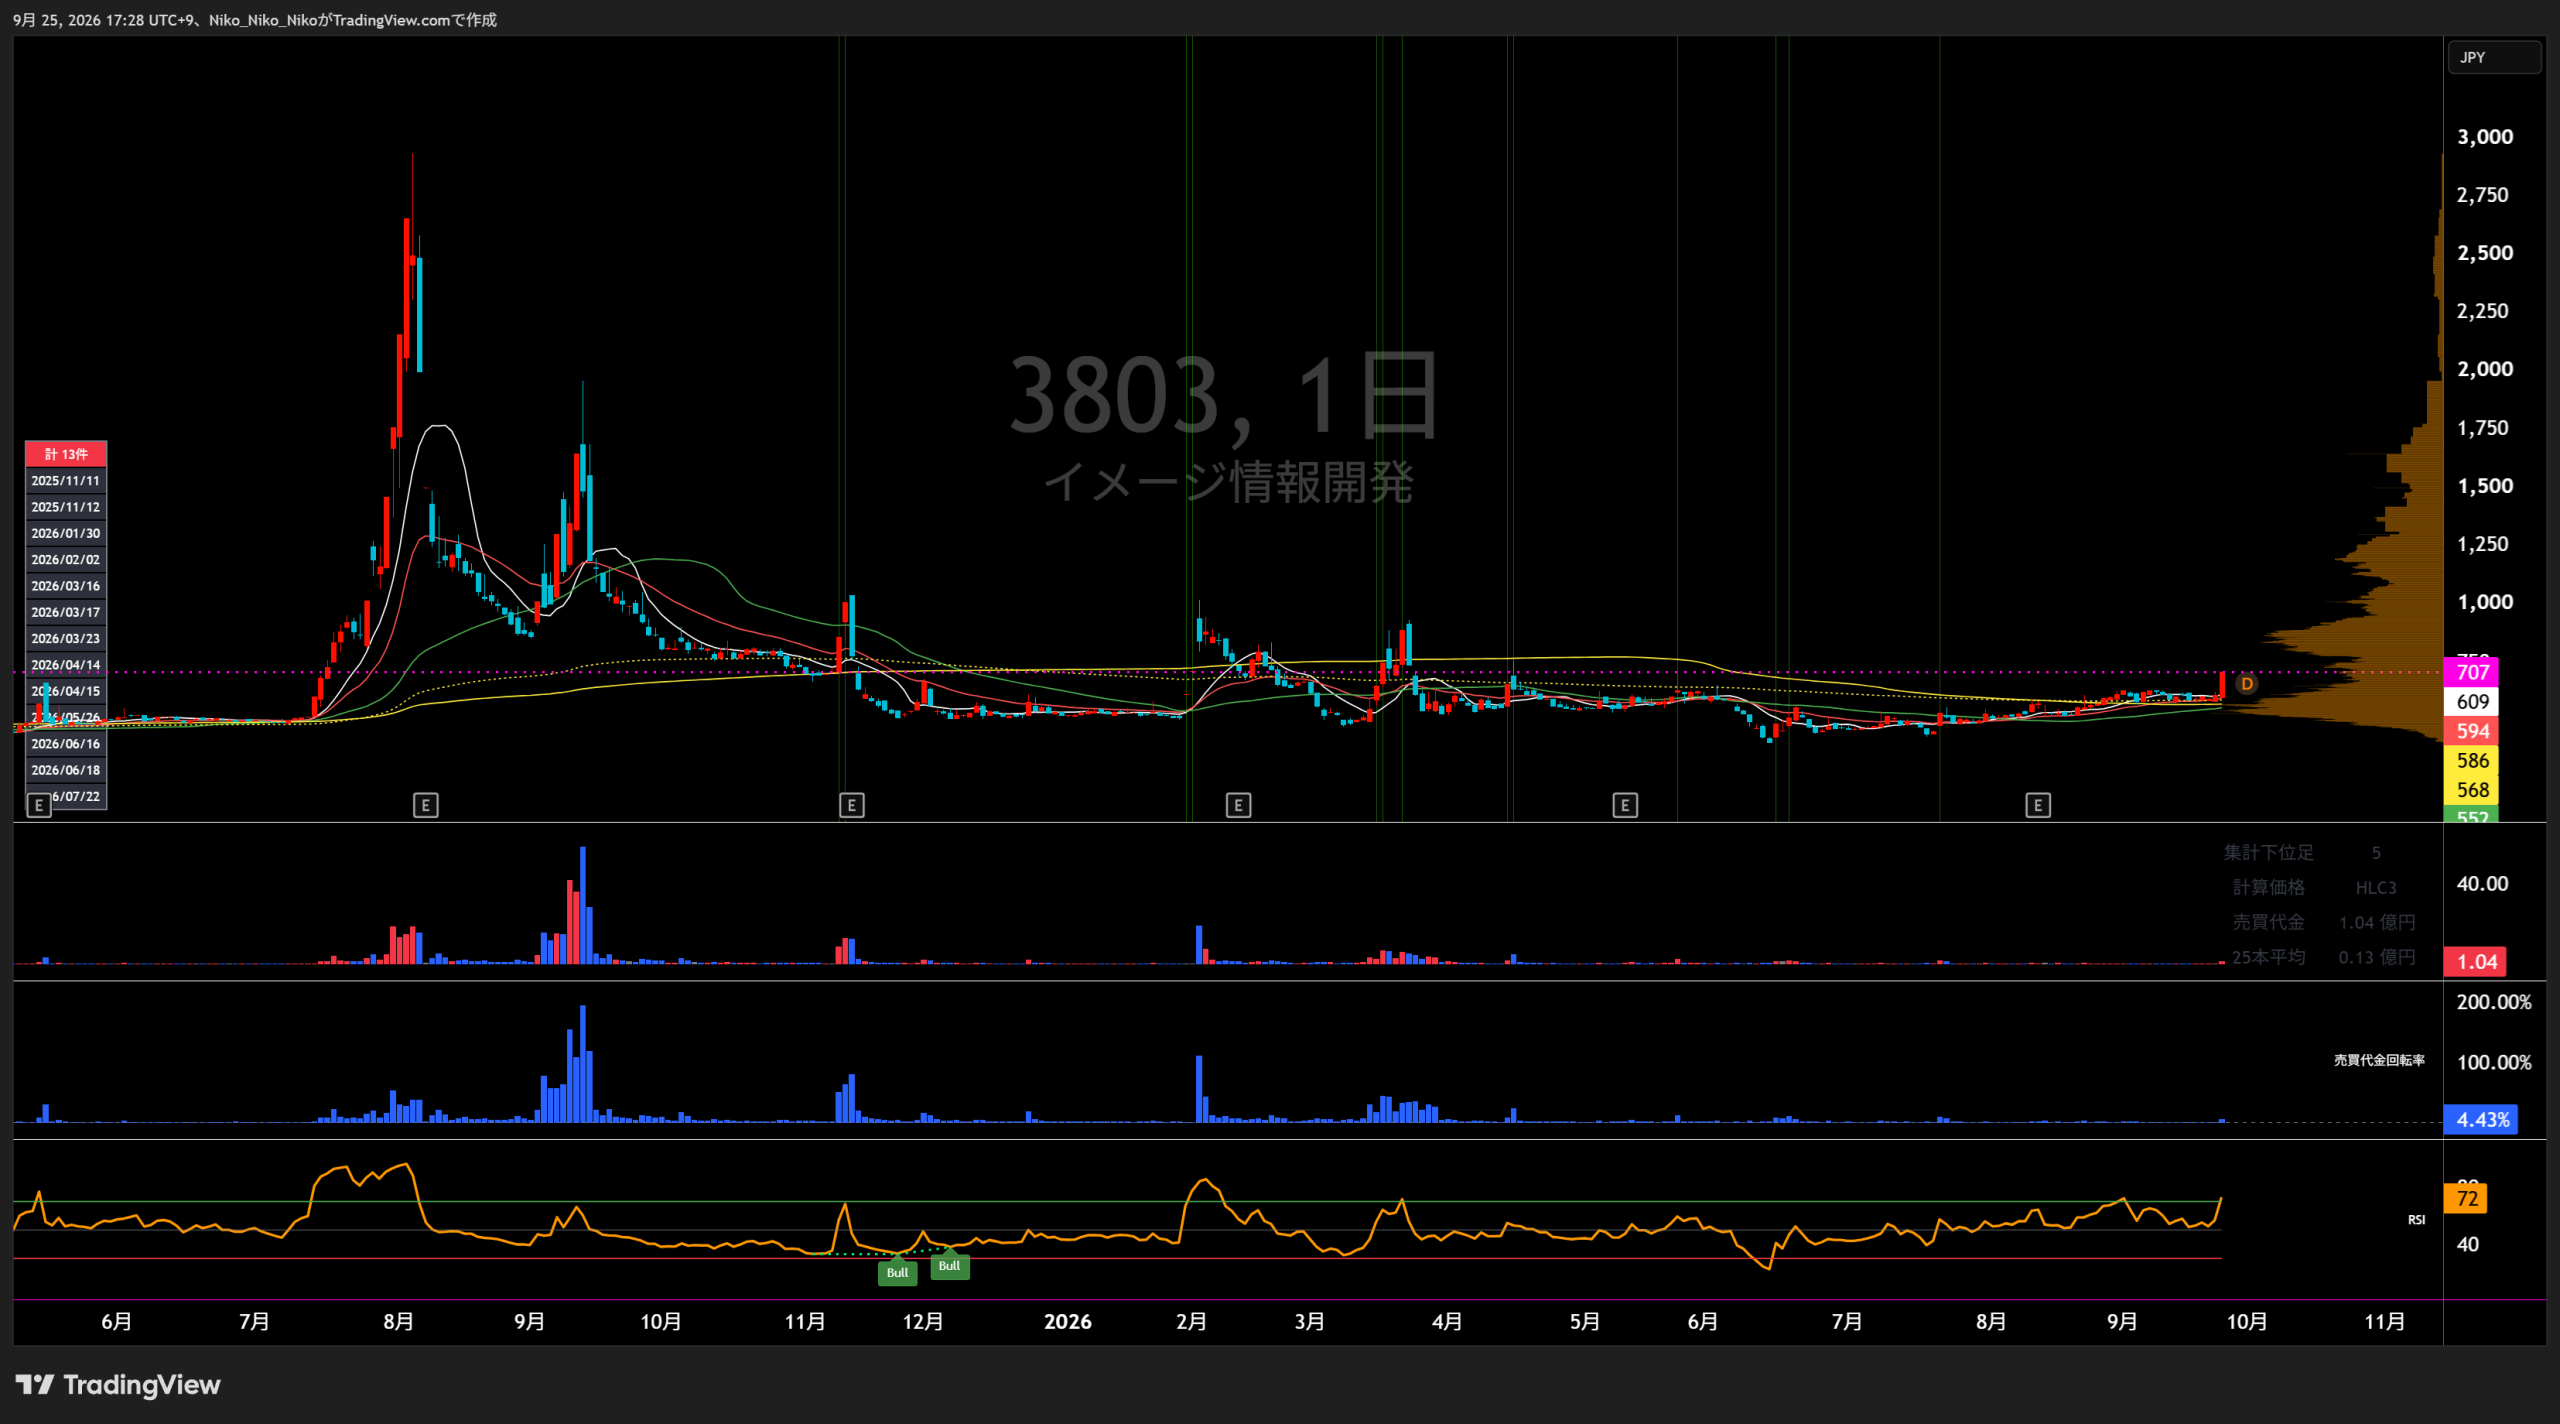
3803 イメージ情報開発
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
ITソリューション
BPO・サービス
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|---|---|
| 売上高 | 928.8 | 546.1 △382.7 / △41.2% | 527.9 △18.2 / △3.3% | 646.1 +118.1 / +22.4% | 731.6 +85.6 / +13.2% |
| 営業損益 | 5.7 | △0.5 △6.2 / △109.7% | △13.5 △13 / △2368.7% | △70.8 △57.3 / △424.3% | △175.3 △104.5 / △147.6% |
| 経常損益 | 9.5 | △0.8 △10.3 / △108.5% | △7.2 △6.3 / △783.8% | △69.4 △62.2 / △870.5% | △195.5 △126.1 / △181.7% |
| 当期純利益 | 6.4 | 50.6 +44.1 / +687.2% | △20.7 △71.3 / △141.0% | △36.6 △15.8 / △76.4% | △259.5 △222.9 / △609.5% |
| EPS | 3.19円 | 25.08円 +21.89 / +686.2% | △10.28円 △35.36 / △141.0% | △18.14円 △7.86 / △76.5% | △119.39円 △101.25 / △558.2% |
| 一株配当金 | 0円 | 0円 ±0 / — | 0円 ±0 / — | 0円 ±0 / — | 0円 ±0 / — |
| 純資産 | 337.5 | 358.8 +21.2 / +6.3% | 336.8 △21.9 / △6.1% | 308.1 △28.7 / △8.5% | 631 +322.9 / +104.8% |
| 営業CF | 189 | △46.2 △235.2 / △124.4% | 39.2 +85.4 / +184.8% | △7.5 △46.7 / △119.2% | △94.5 △87 / △1154.7% |
| 投資CF | △5.5 | 29.5 +35 / +633.3% | △24.2 △53.7 / △182.3% | △17.7 +6.5 / +27.0% | △12.5 +5.2 / +29.5% |
| 財務CF | 0 | △33.3 △33.3 / — | △106.7 △73.3 / △220.0% | △62.5 +44.2 / +41.4% | 651.9 +714.4 / +1143.0% |
| フリーCF | 183.5 | △16.7 △200.2 / △109.1% | 14.9 +31.6 / +189.2% | △25.2 △40.1 / △269.1% | △107 △81.7 / △324.0% |
1.会社予想と実績
2022年3月期から2026年3月期の期首通期会社予想と通期実績を比較しています。2027年3月期は通期予想が非開示のためグラフ対象外です。
2.達成・未達理由
商品販売を含む大型案件を計画どおり納入し、売上高は期首予想を上回りました。一方、販売費及び一般管理費の増加で営業利益・経常利益は届かず、関係会社株式売却益を計上したものの、訴訟関連費用や法人税等の負担もあり純利益・EPSも未達となりました。
前年度にあった一過性の大型案件相当の受注がなく、ITソリューションの売上高が大きく減少しました。BPO・サービスは拡大し、ITソリューションも下期に収益性改善が進みましたが、通期の売上・営業利益・経常利益は期首予想を大幅に下回りました。投資有価証券売却益により純利益は黒字を確保したものの、予想には届きませんでした。
ITソリューションで顧客開拓体制と受注プロセス強化の成果が十分に出ず、売上・セグメント利益が減少しました。BPO・サービスは増収でしたが、新規サービス開発費の増加で減益となり、全社では営業・経常・純利益が赤字化しました。
新規連結子会社の寄与で売上高は増加しましたが、外注費・人件費など売上原価が増加し、ソフトウェア資産の減損損失も計上しました。BPO・サービスも新規サービスで増収となる一方、体制強化に伴う人件費増が利益を圧迫し、期首予想の黒字計画を大きく下回りました。
計画していた受注や製品販売が想定どおり進まず、ITソリューションでは子会社の大型案件失注、BPO・サービスでは計画したソフトウェア販売の不調が発生しました。労務費・のれん償却費、新株発行費、関係会社整理損、貸倒引当金繰入なども重なり、全利益指標が大幅な未達となりました。
サイブリッジグループとの資本業務提携を軸に事業構造改革とM&Aを進めており、買収先の事業規模で連結業績が大きく変動する可能性があるため、通期業績予想は開示されていません。
3.事業セグメントの自信度
決算短信の会社コメントのトーンと業績推移から、各事業に対する自信度を推定しています。原文コメントは各年度カード内に掲載しています。
ITソリューション
商品販売を含む大型案件を計画通りにシステム納入しました。
大型案件の納入と原価圧縮を同時に実現し、セグメント利益も増加しました。
8月以降、収益性向上へ向けた転換が進み上半期の損失の挽回に至る
売上は大幅減でしたが、利益率は32.3%まで改善しました。
十分な成果が得られず、前年同期に比べ低調に推移いたしました。
顧客開拓・受注プロセス強化が成果につながらず、減収減益となりました。
上記2社の連結の影響により売上高は増収となりましたが
M&Aで売上を拡大した一方、外注費・人件費増で利益は減少しました。
子会社における大型案件の失注に伴い
増収でも収益性が悪化し、取得した子会社3社も期末に売却しました。
商品販売と製品保守業務において増収となりましたが
既存領域には改善がある一方、連結除外の影響で売上・利益は大幅減でした。
既存の販売・保守は伸び、原価コスト圧縮も進んでいます。ただし連結子会社売却後の事業規模は縮小しており、サイブリッジグループ連携と新規案件がどこまで売上化するかを確認する段階です。
BPO・サービス
年間を通じて、厳しい状況が続きました。
コロナ禍の影響が強く、売上・利益とも減少しました。
会員管理サービス等の新規受注が進展いたしました。
決済サービス拡大と新規受注で、利益率が32.9%まで上昇しました。
新規サービスの開始に伴い新規受注が進展いたしました。
増収となった一方、新規サービス開発費が利益を圧迫しました。
新規サービスを開始したことなどにより増収となりましたが
サービス拡大は進みましたが、体制強化に伴う人件費増で減益となりました。
当初計画したソフトウェア販売は不調でしたが
決済サービスの新規契約は獲得したものの、償却費・労務費負担で減益でした。
第2四半期以降につきましてはその効果が出てくる予定です。
Q1は減収ながらコスト削減でセグメント利益が59.4%増。新規契約の効果をQ2以降に見込んでいます。
売上は前年同期を下回りましたが、コスト削減で利益が大幅増となり、サイブリッジグループとの連携による新規契約効果を第2四半期以降に見込む明確な前向きコメントが出ています。
4.最新予想信頼度
会社はサイブリッジグループとの資本業務提携を軸に抜本的な事業構造改革を進め、M&Aも計画しています。買収先の事業規模によって連結業績が大きく変動する可能性があるため、現時点では通期業績予想を開示していません。したがって、予想達成率や予想PERは算出できません。
改善材料
- 営業損失は前年同期39.7百万円から33.3百万円、経常損失は38.3百万円から29.7百万円へ縮小しました。
- BPO・サービスは売上高が7.6%減でも、コスト削減効果によりセグメント利益が59.4%増となりました。
- 2026年2月の第三者割当増資で約6億円の資本増強を実施しており、会社は手元資金と財務面の安全性を確保できていると説明しています。
- BPO・サービスではサイブリッジグループとの連携による新規契約獲得の準備が進み、会社は第2四半期以降に効果が出る予定としています。
不確実要因
- Q1売上高は連結子会社3社の除外影響などで前年同期比47.3%減となり、事業規模は大きく変化しています。
- Q1も営業損失・経常損失・純損失が継続し、親会社株主に帰属する四半期純損失は前年同期より拡大しました。
- グループ連携費用が収益獲得に先行しており、新規施策が売上・利益へ転化する時期と規模はまだ確認できません。
- M&Aの対象・規模が未確定で、買収後の連結範囲や費用構造によって通期業績が大きく変わる可能性があります。
収益計上時期を見る際の注意点
最新決算では「第2四半期以降」にBPO・サービスの新規契約効果が出る予定との説明があります。一方、「4Q偏重」など明確な季節性の説明は確認できません。通期会社予想が非開示のため、Q1時点の単純進捗率も算出できません。
最終判断
2027年3月期は通期会社予想が非開示のため、達成可否の判定はできません。判断材料は、サイブリッジグループ連携による新規契約の売上化、ITソリューションの再拡大、継続的なコスト削減、今後実行されるM&Aの条件と収益寄与です。会社サイト上では2026年9月25日時点で、8月13日の第1四半期決算以降に新たな通期業績予想は公表されていません。
3803 イメージ情報開発
中期経営計画分析
調査基準日:2026年9月25日 | 最新確認資料:2027年3月期 第1四半期決算説明資料(2026年8月13日)
結論
現行計画は「数値目標を評価する段階」ではなく、事業再編と黒字化の実行力を確認する段階です。
2026年6月に新経営体制へ移行し、不採算・低シナジー子会社の売却、販管費削減、子会社吸収合併を進めています。一方、2027年3月期の業績予想と新中計の定量目標は未開示で、成長の中心に据えるM&Aも実行前です。
したがって、目標達成時PERを用いた割安度は算定できません。目標純利益・EPSがなく、直近実績も赤字のため、PERによる評価の前提が成立しません。
企業が掲げる目標業績数字
| 区分 | 売上高 | 経常利益 | 位置づけ |
|---|---|---|---|
| 旧中期計画・2027年3月期 | 2,000百万円 | 200百万円 | 見直し予定 業績予想としては非開示 |
| 現行の2027年3月期予想 | 未定 | 未定 | 未開示 M&A規模により変動 |
| 2026年3月期実績 | 731.6百万円 | △195.2百万円 | 旧目標との単純比較では売上高36.6% |
| 2027年3月期 第1四半期実績 | 101.8百万円 | △29.7百万円 | 子会社3社の連結除外後 |
注:旧中期目標は会社が2026年8月13日資料で「業績予想としては開示せず、2026年9月の再策定で見直す」と明記した数値です。現行の会社予想として扱っていません。
足元の財務・改革進捗
目標達成へのロードマップ
選択と集中
想定したシナジーが発揮できなかった連結子会社3社を2026年3月末に売却。主力のITソリューションとBPOへ経営資源を集中。
組織・コスト構造改革
販管費を前年同期比30.3%削減。退職金・賞与制度を見直し、イメージ情報システムを2026年8月1日付で吸収合併。
サイブリッジグループとの協業
約6億円の第三者割当増資を実施。fonfunとの協業を開始し、BPOでは第2四半期以降の新規契約効果を見込む。
M&Aによる非連続成長
調達資金のうち約4.7億円をM&A・構造改革に充当予定。買収先の規模が未確定のため、2027年3月期の業績予想は未定。
ITソリューションの収益力強化
AI駆動開発、開発手法・基盤設計の標準化、案件の選択と集中、パートナー連携、採用・人材育成を推進。
BPOのストック収益拡大
座席管理システムの拡販、決済・会員管理案件の取扱量拡大、自社パッケージ・新規サービスの販売を強化。
進捗評価
| 施策 | 確認できた進捗 | 評価 |
|---|---|---|
| 資金調達 | 第三者割当で約6億円を調達 | 実行済み |
| 事業ポートフォリオ再編 | 子会社3社を売却、子会社吸収合併 | 実行済み |
| コスト削減 | 1Q販管費を前年同期比30.3%削減、営業損失は6.4百万円改善 | 進展 |
| 黒字化 | 1Q営業損失△33.3百万円、経常損失△29.7百万円 | 未達 |
| M&A | 約4.7億円の充当方針。2027年3月期中の実行を目指す | 実行待ち |
| 新中期計画 | 2026年9月目途の再策定を予告 | 未公表 |
達成リスク
新中計・業績予想が未開示
売上高・利益・M&Aの規模が確定しておらず、達成確度を定量評価できません。
M&A依存
業績予想を未定とする直接の理由が買収先規模の不確定性です。過去に買収した子会社3社はシナジー未発現を理由に売却済みです。
継続赤字
2026年3月期は営業損失175.3百万円。2027年3月期1Qも営業損失33.3百万円で、黒字化は未確認です。
上場維持基準
グロース市場の時価総額40億円基準に未適合。2027年3月31日時点で適合が確認されない場合、会社資料では2027年10月1日の上場廃止予定としています。
人材・案件採算
人材の確保・育成、見積り違い、納入・検収遅延による低採算化を主要リスクとして開示しています。
運用・情報管理
システム障害、オペレーションミス、機密情報・個人情報の漏洩、自然災害による事業継続への影響を開示しています。
株価と上場維持基準
時価総額基準の単純計算であり、会社の目標株価や株価予想ではありません。自己株式控除、株式数の将来変動、東証の判定実務は反映していません。
割安度の判定
一次資料
- 2027年3月期 第1四半期 決算説明資料(2026年8月13日)
- 2027年3月期 第1四半期 決算短信(2026年8月13日)
- 事業計画及び成長可能性に関する事項(2026年6月26日)
- 第51期 有価証券報告書(2026年6月26日)
- イメージ情報開発 IR資料一覧
本データは公開資料の要約であり、投資勧誘を目的とするものではありません。

コメント