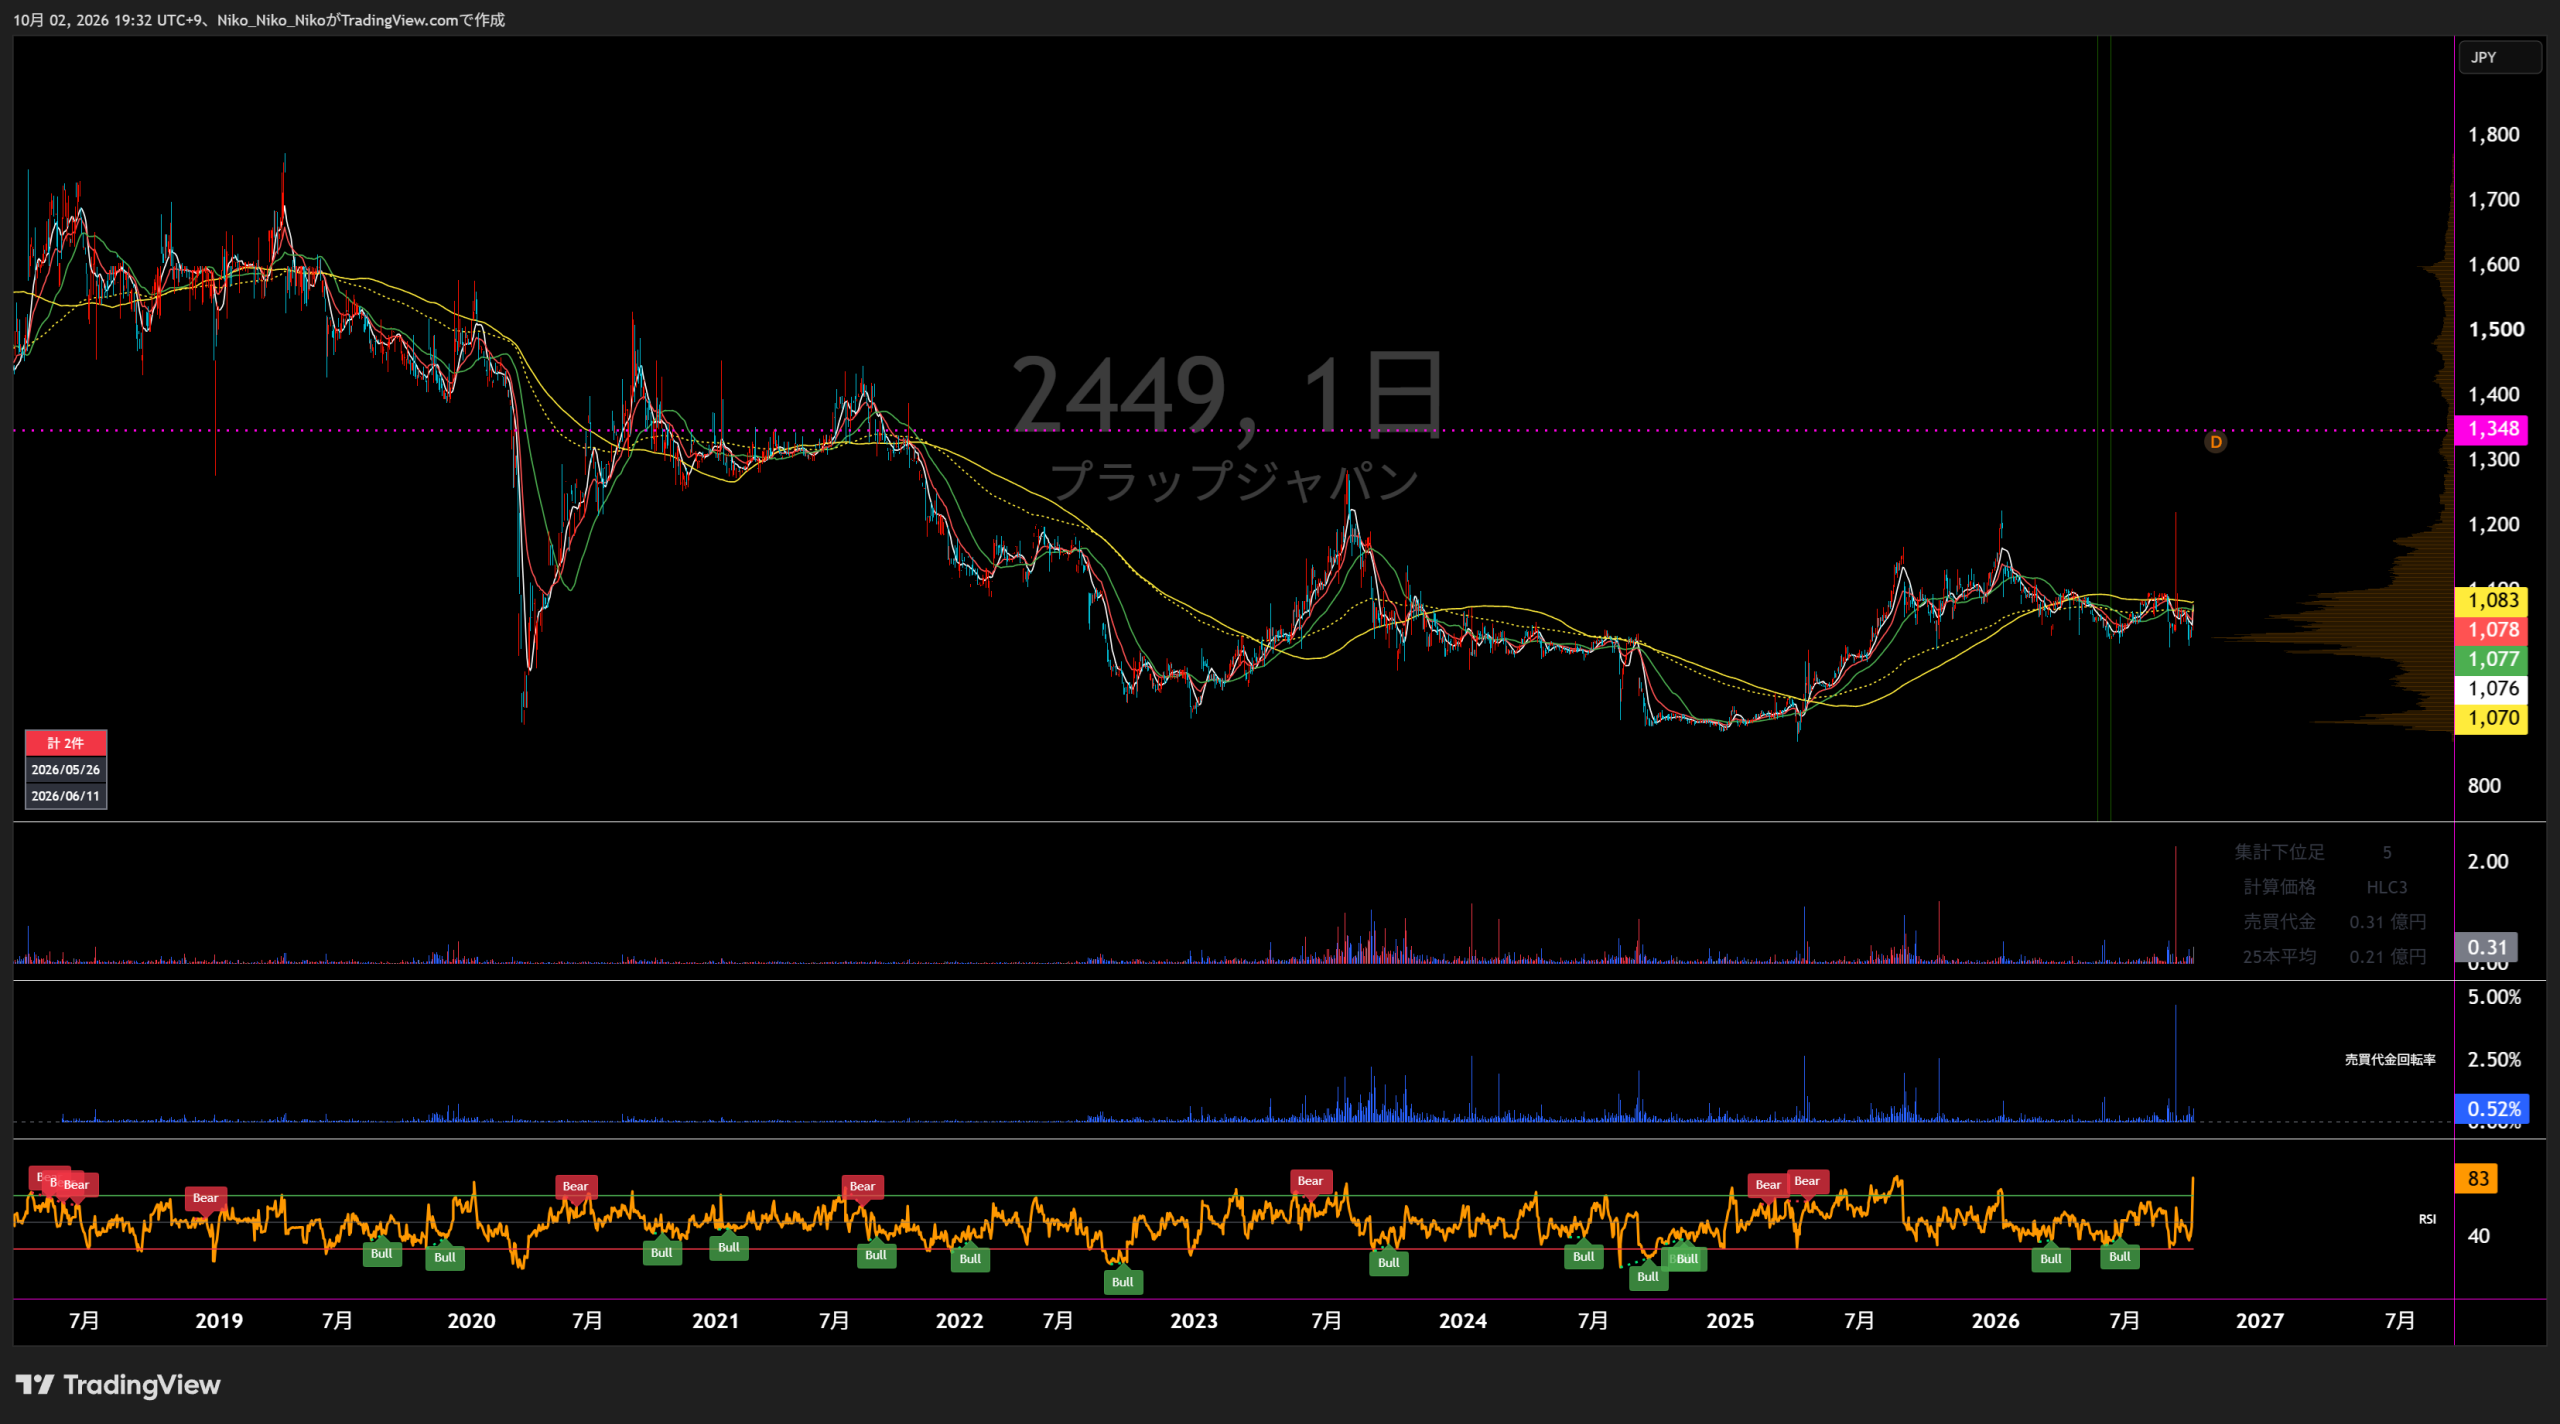
2449 プラップジャパン
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
コミュニケーションサービス事業
デジタルソリューション事業
海外事業
直近5年業績サマリー
| 業績項目 | 2021年8月期 | 2022年8月期 | 2023年8月期 | 2024年8月期 | 2025年8月期 | 2026年8月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 8,211 | 6,274 △1,937 / △23.6% | 6,635 +361 / +5.8% | 6,885 +250 / +3.8% | 7,388 +503 / +7.3% | 8,100 +712 / +9.6% |
| 営業損益 | 312 | 439 +127 / +40.7% | 730 +291 / +66.3% | 572 △158 / △21.6% | 718 +146 / +25.5% | 812 +94 / +13.1% |
| 経常損益 | 336 | 441 +105 / +31.2% | 747 +306 / +69.4% | 577 △170 / △22.8% | 732 +155 / +26.9% | 812 +80 / +10.9% |
| 当期純利益 | 140 | 157 +17 / +12.1% | 436 +279 / +177.7% | 226 △210 / △48.2% | 476 +250 / +110.6% | 504 +28 / +5.9% |
| EPS | 34.82円 | 39.26円 +4.44円 / +12.8% | 99.88円 +60.62円 / +154.4% | 51.43円 △48.45円 / △48.5% | 107.45円 +56.02円 / +108.9% | 113.54円 +6.09円 / +5.7% |
| 一株配当金 | 40円 | 40円 ±0円 / ±0.0% | 40円 ±0円 / ±0.0% | 40円 ±0円 / ±0.0% | 41円 +1円 / +2.5% | 41円 ±0円 / ±0.0% |
| 純資産 | 4,389 | 4,917 +528 / +12.0% | 5,298 +381 / +7.7% | 5,436 +138 / +2.6% | 5,600 +164 / +3.0% | ― |
| 営業CF | 224 | 398 +174 / +77.7% | 789 +391 / +98.2% | 491 △298 / △37.8% | 597 +106 / +21.6% | ― |
| 投資CF | △689 | 117 +806 / +117.0% | 36 △81 / △69.2% | 10 △26 / △72.2% | △315 △325 / △3250.0% | ― |
| 財務CF | △310 | 165 +475 / +153.2% | △195 △360 / △218.2% | △260 △65 / △33.3% | △368 △108 / △41.5% | ― |
| フリーCF | △465 | 515 +980 / +210.8% | 825 +310 / +60.2% | 501 △324 / △39.3% | 282 △219 / △43.7% | ― |
1.会社予想と実績
2022年8月期
2023年8月期
2024年8月期
2025年8月期
2025年8月期:全5指標
2026年8月期:会社予想と第3四半期累計
2.達成・未達理由
売上高は会社レンジ5,800~6,800百万円内で着地し、営業利益439百万円は上限420百万円を上回りました。コミュニケーションサービスではサステナビリティ、ヘルスケア、IT、危機管理広報などの案件獲得を進め、デジタルでは広告・SNS運用・データ分析の受注拡大と「PRオートメーション」の導入増が利益を押し上げました。
売上高6,635百万円は会社レンジ6,500~7,500百万円内。営業利益730百万円は上限600百万円を大きく上回りました。国内で収益性の高い案件を中心に受注し、本社移転後のオフィス関連費用削減も寄与。中国・東南アジアではインバウンド・アウトバウンド案件が増加しました。一方、デジタルは先行投資により利益が減少しました。
初期予想はソーシャルワイヤーの連結子会社化を前提に売上9,000~10,000百万円、営業利益800~900百万円としていましたが、実績は売上6,885百万円、営業利益572百万円でした。実績年度の連結範囲の重要な変更は「無」。加えてデジタルで大口クライアント離脱の減収を補えず赤字化し、コミュニケーションサービスでも外注費・M&A調査費・採用費が増加。Wildののれん減損86百万円なども純利益を圧迫しました。
売上高7,388百万円、営業利益718百万円、経常利益732百万円、純利益476百万円、EPS107.45円で会社予想をすべて上回りました。コミュニケーションサービスではリテナー売上と大型スポット案件が拡大し、海外事業は大型案件・リテナー案件・派生案件の獲得に加えてのれん償却費減少が寄与しました。デジタルは増収ながらセグメント損失が残りました。
3.事業セグメントの自信度
コミュニケーションサービス事業
当社グループの強みが発揮できる案件の受注拡大に注力
案件獲得は進めたもののセグメント利益は前年比2.1%減でした。
収益性の高い案件を中心に受注獲得を図りました
売上高6.1%増、利益73.7%増と収益性が大きく改善しました。
外注費、M&A調査費用、採用費などの費用も増加
売上は増えた一方、費用増によりセグメント利益は8.2%減でした。
投資を上回る収益を確保
人的資本・AI投資を行いながら増収増益を確保しました。
投資を上回る収益を確保
売上高7.8%増、利益16.3%増。主力として好調を維持しています。
第3四半期まで増収増益で、研究開発・クリエイティブ・経営領域への投資を吸収して利益成長を確保しています。
デジタルソリューション事業
堅調に導入クライアント数を増やしております
デジタル広告・SNS運用も伸び、セグメント利益が大幅増となりました。
中長期的なクライアント増加に向けて人材採用などの先行投資を実施
増収ながら利益は減少し、成長投資優先の局面でした。
大口クライアントの減収分をカバーするまでには至らず
セグメント損失に転落し、顧客離脱の影響が明確に表れました。
導入クライアント数を増加させており、売上高を拡大
売上は28.6%増となりましたが、セグメント損失は39百万円で赤字が続きました。
導入クライアント数は着実に伸長、売上も拡大
売上高6.0%増、損失は17百万円から2百万円へ縮小し、損益改善が進んでいます。
成長投資を続けながら赤字幅は大きく縮小しており、黒字転換が次の確認ポイントです。
海外事業
大型スポット案件やリテナー案件の獲得が進む
売上2.4%増、利益471.4%増。新規営業と派生案件、のれん償却費減少が寄与しました。
大型案件が延期になったことによる減収分を補うには至りませんでした
売上高3.3%減、セグメント利益89.2%減となり、案件時期の影響を強く受けています。
東南アジアで拠点・提携網は拡大している一方、直近Q3は大型案件延期により利益が大きく落ち込んでいます。
4.最新予想信頼度
2026年8月期会社予想は売上高8,100百万円、営業利益812百万円、経常利益812百万円、親会社株主に帰属する当期純利益504百万円、EPS113.54円です。第3四半期累計は売上高5,607百万円、営業利益512百万円、経常利益518百万円、純利益327百万円で、会社は通期予想を据え置いています。
達成できると判断する理由
- 主力のコミュニケーションサービス事業は第3四半期累計で売上高7.8%増、セグメント利益16.3%増と堅調です。
- デジタルソリューション事業は売上増加を続けながら、前年同期17百万円の損失から2百万円の損失まで改善しています。
- 会社は第3四半期決算時点でも通期予想を変更しておらず、現時点の社内見通しでは計画維持としています。
達成できないと判断する理由
- 3四半期経過時点の単純進捗率は売上69.2%、営業利益63.1%、経常利益63.8%で、期間進捗75%を下回っています。
- 通期達成には第4四半期だけで営業利益300百万円が必要です。前年第4四半期の営業利益207百万円に対して約44.9%増が必要です。
- 海外事業は大型案件延期の影響で第3四半期累計のセグメント利益が前年同期比89.2%減となっており、利益計画の下振れ要因です。
収益計上時期を見る際の注意点
第4四半期に必要な売上高は2,493百万円で、前年第4四半期の2,076百万円に対して約20.1%増。営業利益は300百万円で前年第4四半期207百万円に対して約44.9%増、経常利益は約38.0%増、純利益は約6.6%増が必要です。上記進捗率は季節性・案件検収時期を調整していない単純計算です。
最終判断
主力事業の好調とデジタル事業の損益改善は支えですが、通期会社予想の達成には第4四半期で前年を大きく上回る営業・経常利益が必要です。現時点では達成ハードルはやや高めと判断します。一方、会社は第3四半期時点で予想を据え置いているため、第4四半期の大型案件計上や海外案件の回復が確認できれば達成余地は残ります。2026年10月2日時点の市場表示株価1,348円を予想EPS113.54円で割ると、予想達成時PERは約11.9倍です。
2449 プラップジャパン|中期経営計画分析
中期経営計画:2025年8月期~2027年8月期
テーマ「構造改革とさらなる成長基盤構築」
情報基準:2026年10月2日
中期経営計画の核心
2027年8月期に 売上高100億円・営業利益11億円・ROE8%以上 を目標とする明確な数値計画です。
従来の広報・PR会社から、 「広報PR・マーケティング・経営」の3領域をカバーする コミュニケーション・コンサルティンググループへの転換を進めています。
成長手段として、既存事業の拡大だけでなく M&A、海外展開、AI・データ活用、新規事業を明確に組み込んでいる点が特徴です。
① 2027年8月期の目標業績
| 指標 | 2024/8実績 | 2027/8目標 | 増加目標 |
|---|---|---|---|
| 売上高 | 68.9億円 | 100億円 | +45% |
| 営業利益 | 5.7億円 | 11億円 | +92% |
| 営業利益率 | 約8.3% | 11.0% | +約2.7pt |
| ROE | 4.5% | 8.0%以上 | +3.5pt以上 |
| 人員数 | 353名 | 460名 | +30% |
投資計画として M&Aに20億円、新規事業開発に10億円 を設定しています。
② セグメント別の2027年8月期目標
| 事業 | 売上高目標 | 営業利益目標 | 2024/8比 |
|---|---|---|---|
| コミュニケーションサービス | 55.38億円 | 7.31億円 | 売上+24% / 利益+35% |
| デジタルソリューション | 14.93億円 | 2.06億円 | 売上+80% / 利益+1,294% |
| 海外事業 | 27.45億円 | 2.04億円 | 売上+27% / 利益+187% |
| M&Aによる追加 | 10.00億円 | 0億円 | 新規 |
| 連結調整 | ▲7.78億円 | ▲0.42億円 | ― |
| グループ合計 | 100億円 | 11億円 | 売上+45% / 利益+92% |
特に大幅な利益成長を計画しているのは デジタルソリューション事業と海外事業です。
③ 目標達成へのロードマップ
グループ会社間の連携、人的リソースの最適配置、 採用・教育・能力開発、給与・評価制度、働き方改革を進め、 収益性と人材競争力を高めます。
中国・東南アジアを中心に、インバウンド・アウトバウンド案件を拡大。 海外事業では中国14億円、東南アジア10億円、M&A6億円を組み合わせ、 売上高30億円規模への拡大を掲げています。
約1,400億円規模とする広報PR市場を基盤に、 約7兆円規模とするマーケティング市場、 約1.8兆円規模とする経営コンサルティング市場へ事業領域を拡張します。
IR HR サステナビリティ ブランドマーケティング デジタルマーケティング
50年以上蓄積したPRのナレッジやメソッドをデータ化し、 AIを組み合わせることで、 労働集約的な業務からデータ・AIを活用するサービスモデルへの移行を進めます。
PRオートメーションの強化、AI開発、データ分析サービス、 PR業務の効率化、新サービス開発・収益化を進める計画です。
各事業でシナジーの高い企業・事業を対象にM&Aを実施し、 サービス領域・地域・専門人材を外部から取り込みます。 中計期間のM&A投資枠は20億円です。
④ 中計の進捗
| 項目 | 2025/8実績 | 2026/8会社予想 | 2027/8中計目標 |
|---|---|---|---|
| 売上高 | 73.88億円 | 81.00億円 | 100億円 |
| 営業利益 | 7.18億円 | 8.12億円 | 11億円 |
| 営業利益率 | 約9.7% | 約10.0% | 11.0% |
| ROE | 9.0% | ― | 8%以上 |
2025年8月期は売上高73.88億円、営業利益7.18億円となり、 2024年8月期から売上高+7.3%、営業利益+25.4%となりました。
2026年8月期第3四半期累計は、 売上高56.07億円、営業利益5.12億円。 会社の通期予想81億円・8.12億円に対する進捗は、 売上高約69%、営業利益約63%です。
2026年8月期会社予想から2027年8月期中計目標へは、 売上高で約23.5%、 営業利益で約35.5%の追加成長が必要です。
2026年8月期本決算は2026年10月2日時点では未発表のため、 最新実績は第3四半期、通期は会社予想を使用。
⑤ 直近の戦略実行状況
2026年7月、シンガポールのグループ3社を統合。 PR・クリエイティブ・デジタルマーケティング・多言語対応を一本化し、 東南アジアでの提供価値拡大と管理コスト削減を進めています。
2026年12月1日付で、 完全子会社プレシジョンマーケティングをプラップジャパンへ吸収合併予定。 PRとデジタルマーケティングの専門性を統合し、 戦略立案から広告・SNS・効果検証まで一体提供する体制を構築します。
2026年10月1日、グローバルPR・コミュニケーション企業Edelmanと 資本業務提携を締結。 グローバル案件、デジタル、AI、データを活用したサービスの強化を進めます。
会社は本提携について、 当期業績への影響は軽微としています。
AIO領域の研究・支援、新サービス開発を進め、 2026年8月には企業の一次情報を生成AIが理解しやすくする 「LLMO基盤構築サービス」の提供も開始しています。
⑥ 会社が開示する主な達成リスク
- 人材: 優秀な人材を十分に採用できない、または人材流出が発生した場合の業績影響。
- 景気・顧客予算: 景気変動によるクライアントのPR・マーケティング関連予算縮小。
- M&A・新規事業: 買収・新規事業が想定した計画を下回るリスク。
- 海外: カントリーリスク、為替変動、現地市場と事業戦略のミスマッチ。
- 情報管理: 顧客の機密情報・個人情報の漏洩や不正使用による信用・業績への影響。
- 知的財産: 第三者の知的財産権侵害による紛争・信用低下。
⑦ 中期計画の構造
2027年8月期の売上100億円は、 既存PR事業だけで達成する計画ではありません。
PR本業の成長 + デジタル収益化 + 海外拡大 + M&A を組み合わせる構造です。
特に営業利益11億円達成には、 デジタルソリューション事業の利益拡大、 海外事業の収益成長、 グループ再編による生産性向上が数値計画上大きな役割を担っています。
また、直近では東南アジア再編、国内デジタル事業統合、 Edelmanとの資本業務提携まで実行されており、 中計に掲げた「構造改革」「海外」「領域拡大」「AI・データ」「外部提携」 の各施策が実際に進行しています。
出典
株式会社プラップジャパン「中期経営計画(2025年8月期~2027年8月期)」
第55期 有価証券報告書
2026年8月期 第3四半期決算短信
プラップジャパン公式IR・ニュースリリース
コメント