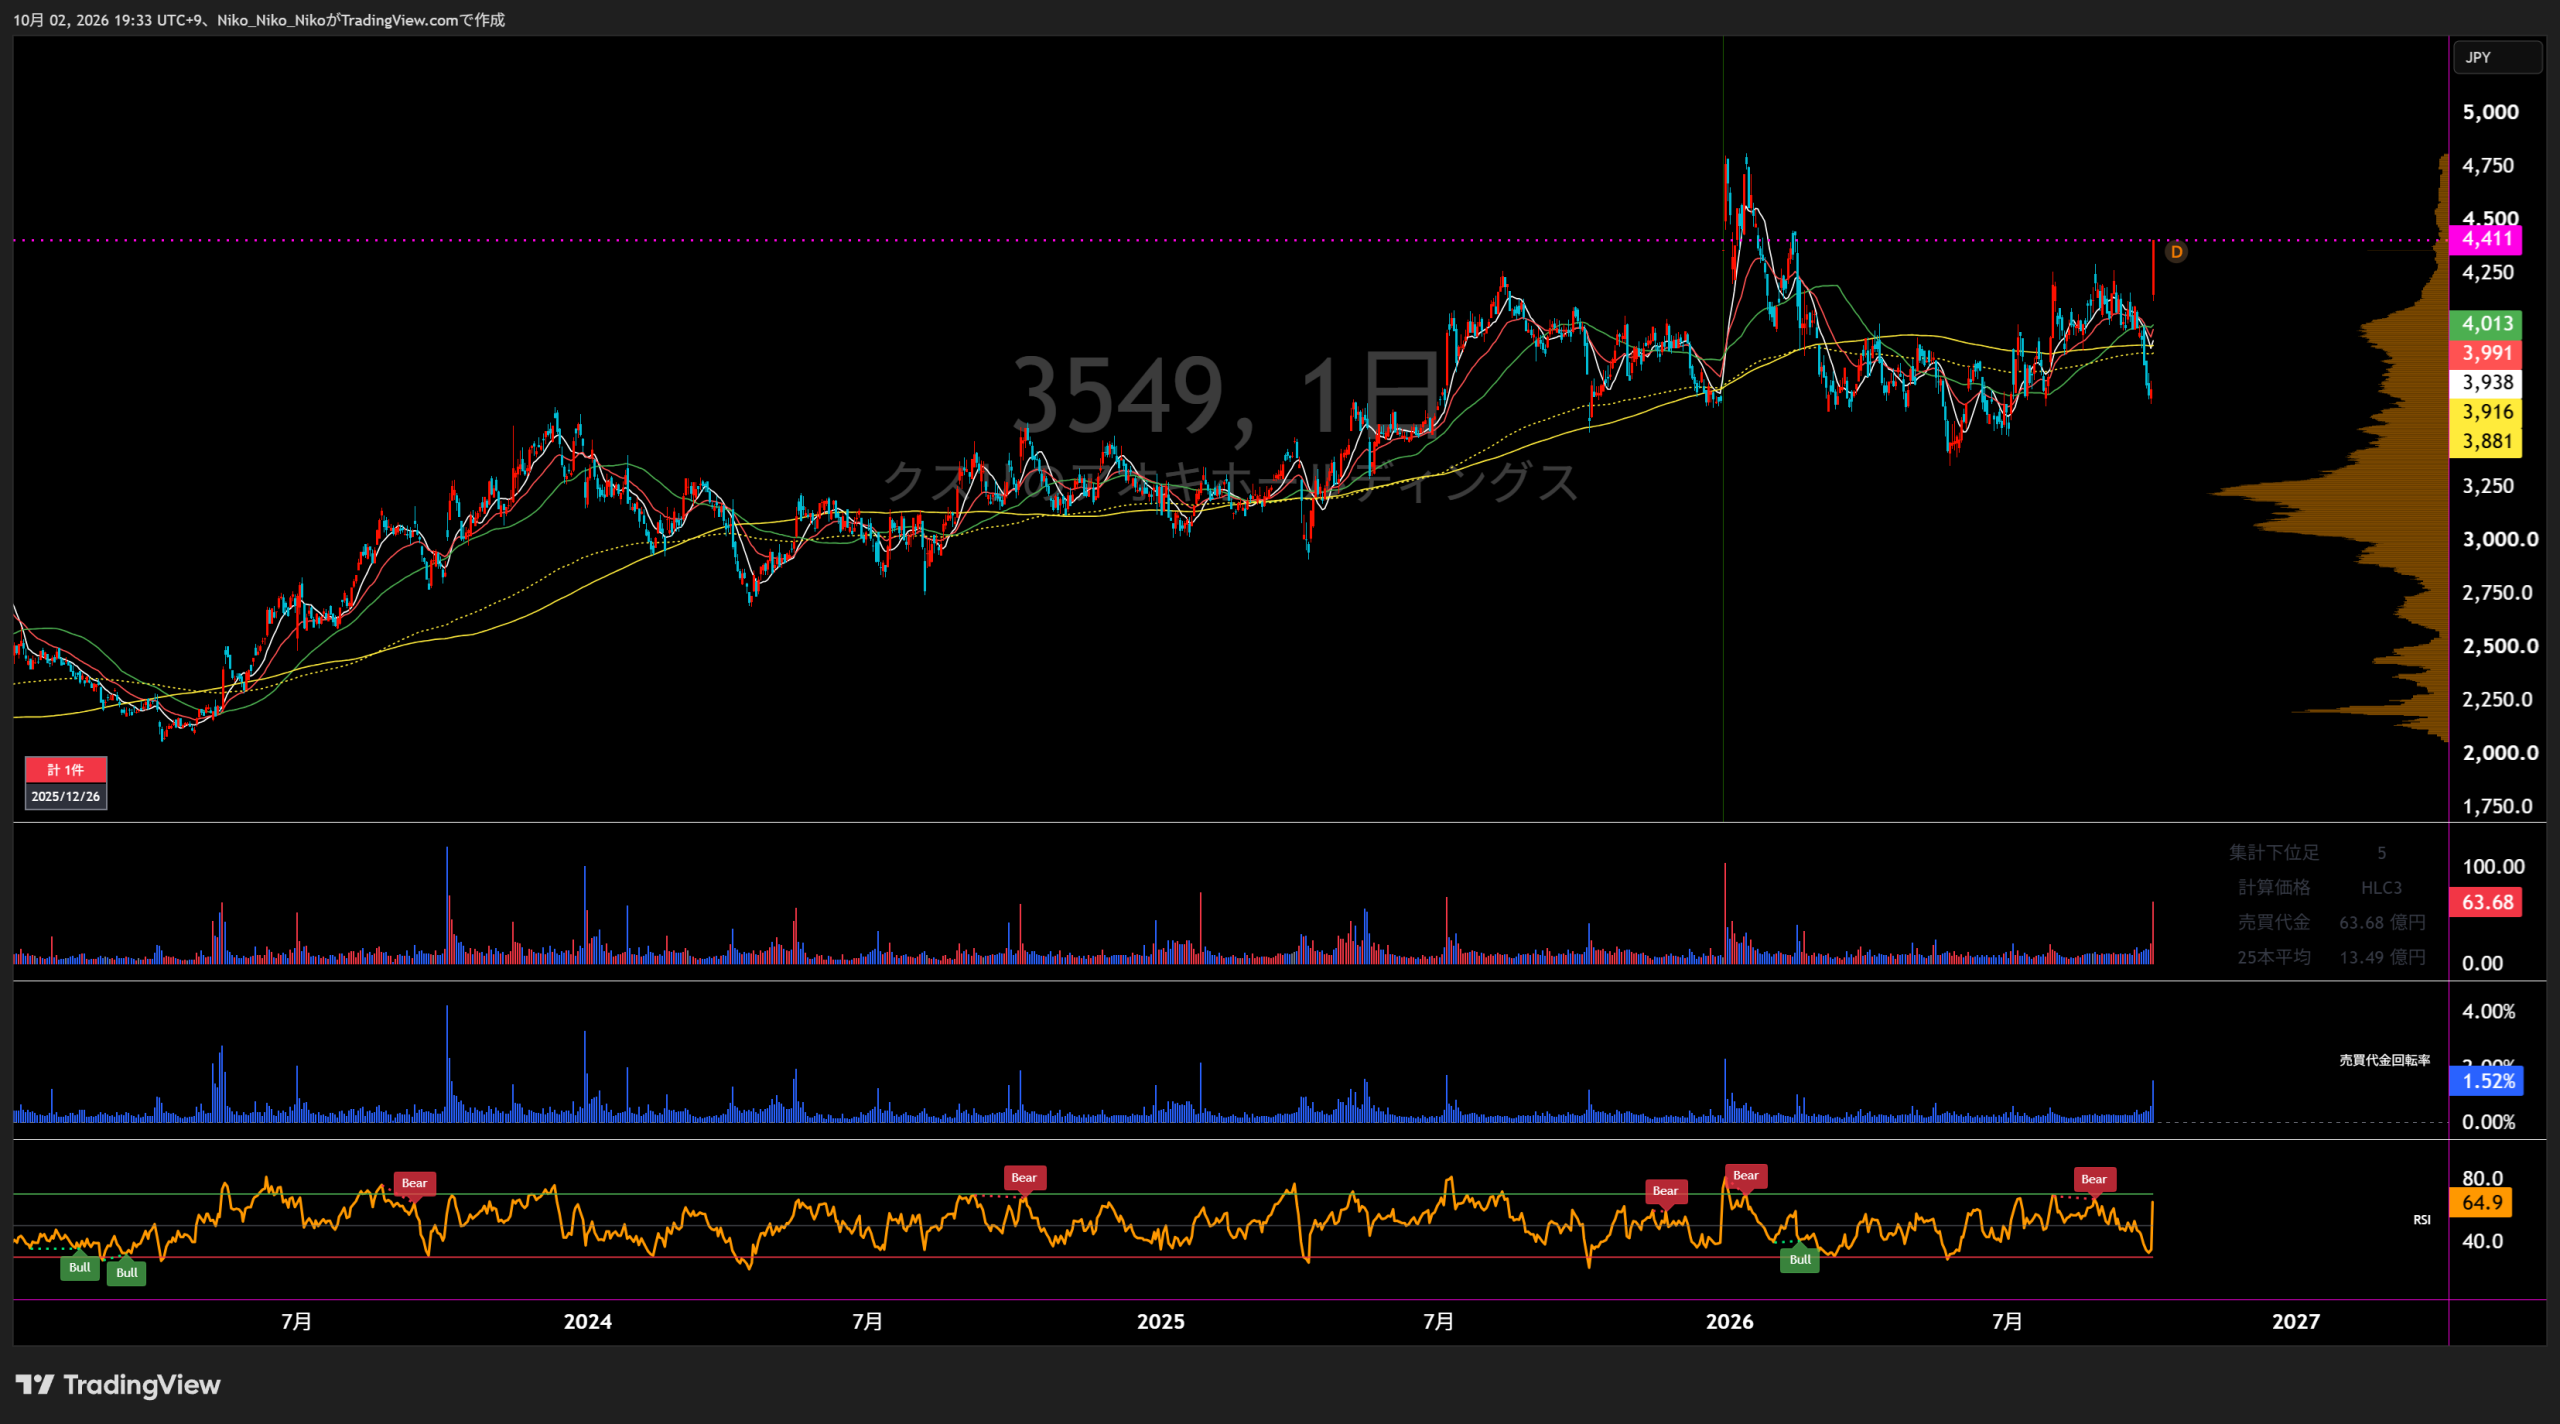
3549 クスリのアオキホールディングス
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
近隣型小売事業
直近5年業績サマリー
| 業績項目 | 2022年5月期 | 2023年5月期 | 2024年5月期 | 2025年5月期 | 2026年5月期 | 2027年5月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 328,335 | 378,874 +50,539 / +15.4% | 436,875 +58,001 / +15.3% | 501,470 +64,595 / +14.8% | 566,865 +65,395 / +13.0% | 640,000 +73,135 / +12.9% |
| 営業利益 | 14,070 | 15,296 +1,226 / +8.7% | 18,569 +3,273 / +21.4% | 26,601 +8,032 / +43.3% | 27,096 +495 / +1.9% | 32,000 +4,904 / +18.1% |
| 経常利益 | 15,785 | 19,129 +3,344 / +21.2% | 20,101 +972 / +5.1% | 27,513 +7,412 / +36.9% | 27,722 +209 / +0.8% | 30,800 +3,078 / +11.1% |
| 当期純利益 | 9,839 | 12,326 +2,487 / +25.3% | 12,307 △19 / △0.2% | 17,786 +5,479 / +44.5% | 17,133 △653 / △3.7% | 19,000 +1,867 / +10.9% |
| EPS | 104.02円 | 130.31円 +26.29円 / +25.3% | 130.11円 △0.2円 / △0.2% | 175.42円 +45.31円 / +34.8% | 176.95円 +1.53円 / +0.9% | 200.08円 +23.13円 / +13.1% |
| 一株配当金 | 8.67円 | 9.67円 +1円 / +11.5% | 10.83円 +1.16円 / +12.0% | 14.00円 +3.17円 / +29.3% | 56.00円 +42円 / +300.0% | 64.00円 +8円 / +14.3% |
| 純資産 | 86,930 | 98,546 +11,616 / +13.4% | 117,420 +18,874 / +19.2% | 145,759 +28,339 / +24.1% | 141,038 △4,721 / △3.2% | ― |
| 営業CF | 20,286 | 31,249 +10,963 / +54.0% | 26,864 △4,385 / △14.0% | 22,167 △4,697 / △17.5% | 37,321 +15,154 / +68.4% | ― |
| 投資CF | △27,771 | △22,260 +5,511 / +19.8% | △21,104 +1,156 / +5.2% | △31,079 △9,975 / △47.3% | △42,883 △11,804 / △38.0% | ― |
| 財務CF | 18,098 | 7,533 △10,565 / △58.4% | 344 △7,189 / △95.4% | 7,668 +7,324 / +2129.1% | 16,486 +8,818 / +115.0% | ― |
| フリーCF | △7,485 | 8,989 +16,474 / +220.1% | 5,760 △3,229 / △35.9% | △8,912 △14,672 / △254.7% | △5,562 +3,350 / +37.6% | ― |
1.会社予想と実績
2023年5月期
2024年5月期
2025年5月期
2026年5月期
2.達成・未達理由
90店舗のドラッグストア出店、66薬局の併設調剤開局を進め、フード売上が前年比22.1%増、調剤が20.6%増。訂正後の営業利益152億96百万円は期初予想152億円を上回り、経常利益・純利益も予想超過となりました。
45店舗のドラッグストア出店、M&Aによるスーパーマーケット10店舗取得、70薬局の開局で売上を拡大。フード売上は前年比24.5%増でした。営業・経常利益は期初予想を上回った一方、減損損失3億70百万円や災害関連損失などを含む特別損失6億39百万円を計上し、純利益は期初予想130億円に対し123億7百万円でした。
68店舗のドラッグストア出店、70薬局の開局に加え、M&A・事業譲受でスーパーマーケット72店舗を取得。フード売上は前年比21.7%増となりました。営業利益は予想を6.0%上回りましたが、減損損失13億29百万円、店舗閉鎖損失引当金繰入6億22百万円などを含む特別損失21億62百万円を計上し、純利益は予想を1.8%下回りました。
111店舗のドラッグストア出店と食品スーパー37店舗の取得により売上高は5,668億65百万円へ拡大。商品別ではフード16.0%増、生鮮21.4%増、調剤15.3%増。営業利益270億96百万円は期初予想230億円を17.8%上回り、経常利益・純利益・EPSも期初予想を上回りました。
3.事業セグメントの自信度
近隣型小売事業
「フード&ドラッグ」を実現し、お客様により一層、利便性を提供
売上は拡大しましたが、営業利益は前年を下回りました。
既存店の改装を中心に生鮮食品等の品揃えを強化
売上15.4%増、訂正後営業利益8.7%増。食品・調剤が高成長でした。
「フード&ドラッグ」によるワンストップショッピングを実現
売上15.3%増、営業利益21.4%増。株式報酬費用68億10百万円を計上しながら増益でした。
一部小型店を除いて全店に青果、精肉並びに総菜の導入が完了
売上14.8%増、営業利益43.3%増。M&Aも店舗網拡大に寄与しました。
生鮮食品を含めたフードカテゴリーの拡充をさらに進める
売上13.0%増。営業利益の伸びは1.9%に鈍化したものの、会社期初予想は大幅に上回りました。
2027年5月期も90店舗のドラッグストア出店、31薬局の新規開局を計画し、フード・生鮮・調剤を軸に売上成長を継続する計画です。
4.最新予想信頼度
会社予想は売上高6,400億円、営業利益320億円、経常利益308億円、親会社株主に帰属する当期純利益190億円、EPS200.08円。売上は前期比12.9%増、営業利益は18.1%増を計画しています。
達成を支える材料
- 2023~2026年5月期の4期すべてで、期初の売上高・営業利益・経常利益予想を実績が上回っています。
- 売上高は2023年5月期から2026年5月期まで毎期13%以上の成長を継続し、2027年5月期の会社計画は12.9%増です。
- 2026年5月期はドラッグストア111店舗を出店し、フード16.0%増、生鮮21.4%増、調剤15.3%増と主要成長カテゴリーが拡大しました。
- 2027年5月期もドラッグストア90店舗、併設調剤31薬局の新設を計画しています。
未達リスク
- 営業利益は前期比18.1%増が必要で、2026年5月期の営業利益成長率1.9%から再加速を求める計画です。
- 会社自身が、価格競争・人材獲得競争、業界再編、エネルギー価格高騰、インフレ圧力を厳しい事業環境として挙げています。
- 2026年5月期末の自己資本比率は34.3%で、前期41.4%から低下。新規出店・M&Aに伴う投資負担の管理が必要です。
- 純利益とEPSは過去4期の期初予想に対し、2024年5月期と2025年5月期で未達となっており、特別損失等で最終利益が振れる実績があります。
最新進捗について
添付資料は2026年5月期の期末決算短信までで、2027年5月期の四半期実績は含まれていません。そのため最新予想について進捗率は掲載していません。
最終判断
過去4期の期初予想では売上高・営業利益・経常利益を毎期上回っており、2027年5月期の売上成長率も直近実績の延長線上にあります。一方、営業利益は18.1%増への再加速が必要であり、価格競争、人件費・エネルギーコスト、新規出店・M&A投資の負担が主な確認点です。
3549 クスリのアオキホールディングス|中期経営計画分析
最新計画:第4次中期経営計画(2026年5月期~2030年5月期)
長期構想:50周年ビジョン(2026年5月期~2035年5月期)
情報基準:2026年10月2日
中期経営計画の核心
2030年5月期に 売上高8,000億円・営業利益440億円 を目標としています。
基本方針は 「フード&ドラッグ+調剤の進化」。 生鮮食品を集客装置として強化しつつ、PB・調剤・ローコスト運営で収益性を高め、 M&Aも利用しながら店舗網を拡大する計画です。
その先の2035年5月期には、 売上高1兆円 を長期目標として掲げています。
① 2030年5月期の目標業績
| 指標 | 2026/5実績 | 2030/5中計目標 | 必要成長 |
|---|---|---|---|
| 売上高 | 5,668.7億円 | 8,000億円 | +41.1% |
| 営業利益 | 271.0億円 | 440億円 | +62.4% |
| 営業利益率 | 約4.8% | 5.5% | +約0.7pt |
2026年5月期実績から2030年5月期目標までに必要な年平均成長率は、 売上高で約9.0%、 営業利益で約12.9%です。
② 事業別の重要数値目標
| 項目 | 2030年5月期目標 | 狙い |
|---|---|---|
| 生鮮食品売上高 | 1,300億円 | 集客力向上・大型店強化 |
| PB売上高 | 800億円 | 粗利・価格競争力向上 |
| 調剤売上高 | 1,000億円 | 専門性・店舗収益性向上 |
| 新規出店 | 400店舗 | 店舗網拡大 |
| M&Aによる出店比率 | 約30% | 好立地・人材・大型店舗獲得 |
| 成長投資 | 総額2,000億円 | 出店・改装・M&A・人材投資 |
③ 目標達成へのロードマップ
青果・精肉・鮮魚など生鮮食品の品揃えと運営ノウハウを強化。 食品・日用品・医薬品・調剤を一度に利用できる 「フード&ドラッグ+調剤」の店舗モデルを進化させます。
2030年5月期の 生鮮売上高1,300億円 を目指します。
大型店を中心とした立地開発を進め、 生鮮食品や食品カテゴリーを十分に展開できる店舗を増加。 店舗単位のMD・運営力向上も進めます。
生鮮食品の大量展開を支えるため、 各地域に PC(プロセスセンター)とチルド物流センター を構築する方針です。
店舗数拡大だけではなく、食品加工・物流を内製化・効率化することで 生鮮事業の収益性改善を狙います。
原材料価格や仕入価格上昇への対策として、 PB商品の開発・販売を強化します。
2030年5月期のPB売上高目標は 800億円です。
EDLP(Every Day Low Price)施策を継続するとともに、 店舗運営の標準化・効率化を進め、 販売価格競争力と利益率を両立させる方針です。
調剤薬局の併設を増やし、患者数拡大を進めます。 2030年5月期には 調剤売上高1,000億円 を目標としています。
中計期間中の400店舗の出店のうち 約3割をM&Aで補完する計画です。
M&Aによって店舗数を増やすだけでなく、 生鮮食品の専門人材・大型店舗・好立地物件も獲得し、 新エリアへの進出と早期収益化を狙います。
④ キャッシュアロケーション
| 配分先 | 割合 | 内容 |
|---|---|---|
| 成長投資 | 67% | 新規出店・改装・M&A・人材投資など |
| 株主還元 | 20% | 配当・自己株式取得など |
| 運転資金・有事対応 | 13% | 運転資金・財務基盤維持 |
成長投資には5年間で 総額2,000億円 を充当する計画です。
株主還元についても方針を変更し、 配当性向30%を基本方針としています。 自己株式取得を含めた株主還元全体では、 キャッシュインの20%を目安としています。
⑤ 中計初年度・2026年5月期の実績
| 指標 | 2025/5実績 | 2026/5実績 | 前年比 |
|---|---|---|---|
| 売上高 | 5,014.7億円 | 5,668.7億円 | +13.0% |
| 営業利益 | 266.0億円 | 271.0億円 | +1.9% |
| 経常利益 | 275.1億円 | 277.2億円 | +0.8% |
| 当期純利益 | 177.9億円 | 171.3億円 | ▲3.7% |
| ROE | 13.9% | 11.9% | ▲2.0pt |
中計初年度は売上高が大きく拡大した一方、 営業利益の増加率は売上高の伸びを下回っています。
したがって2030年5月期の 営業利益率5.5% を達成するには、今後は店舗数拡大だけでなく、 PB・生鮮物流・調剤・ローコスト運営による利益率改善が重要になります。
⑥ 最新進捗|2027年5月期 第1四半期
| 項目 | 1Q実績 | 前年同期比 | 2027/5通期予想 | 進捗率 |
|---|---|---|---|---|
| 売上高 | 1,590.4億円 | +13.8% | 6,400億円 | 24.9% |
| 営業利益 | 84.2億円 | +16.0% | 320億円 | 26.3% |
| 経常利益 | 85.7億円 | +17.6% | 308億円 | 27.8% |
| 純利益 | 68.7億円 | +36.4% | 190億円 | 36.1% |
1Q時点では売上高だけでなく、 営業利益が前年同期比16.0%増となっており、 2026年5月期に見られた「売上成長に対して利益成長が弱い」という状態は改善しています。
会社は1Q業績について 「概ね計画どおり」 とし、2027年5月期通期予想を据え置いています。
⑦ 店舗拡大の最新状況
2027年5月期第1四半期にはドラッグストアを 21店舗新規出店。 一方で5店舗を閉店しています。
調剤薬局については 20薬局を新規開設しました。
第1四半期末のグループ店舗数は、
ドラッグストア 1,123店舗 うち調剤併設 710店舗 調剤専門薬局 6店舗 スーパー 25店舗 合計 1,154店舗
⑧ 会社開示から確認できる主な達成リスク
- 競争激化: ドラッグストア業界でM&A・店舗増加が進み、 商圏の狭小化や価格競争が激しくなっています。
- 人件費上昇: 人手不足を背景とした人件費上昇が続いています。 店舗数を大幅に増やす計画のため、人員確保と生産性改善が重要です。
- 原材料・エネルギー価格: 原材料価格・エネルギー価格の上昇が店舗運営コストや商品原価に影響します。
- 消費者の節約志向: 物価上昇による生活防衛意識の高まりが続いており、 EDLPを維持しながら収益性を確保する必要があります。
- M&A: 400店舗出店の約3割をM&Aで補う計画であるため、 適切な案件確保と買収後の統合・収益改善が計画達成に影響します。
⑨ 中期計画の構造
第4次中期経営計画は、 単純なドラッグストア店舗数の拡大ではなく、
生鮮食品による集客 + PBによる粗利改善 + 調剤による収益力向上 + 大型店化 + 物流インフラ + M&A
を組み合わせて 売上高8,000億円・営業利益440億円 を目指す構造です。
2026年5月期実績から見ると、 2030年までの売上高成長率より 営業利益の成長率を高くする必要があるため、 中計達成のポイントは店舗数そのものよりも 営業利益率を約4.8%から5.5%へ引き上げられるか にあります。
2027年5月期第1四半期では、 売上高+13.8%に対して営業利益+16.0%となっており、 現時点では利益成長も伴っています。
⑩ 長期目標
2030年の第4次中計は、 2035年に売上高1兆円を達成するための中間地点として位置付けられています。
コメント