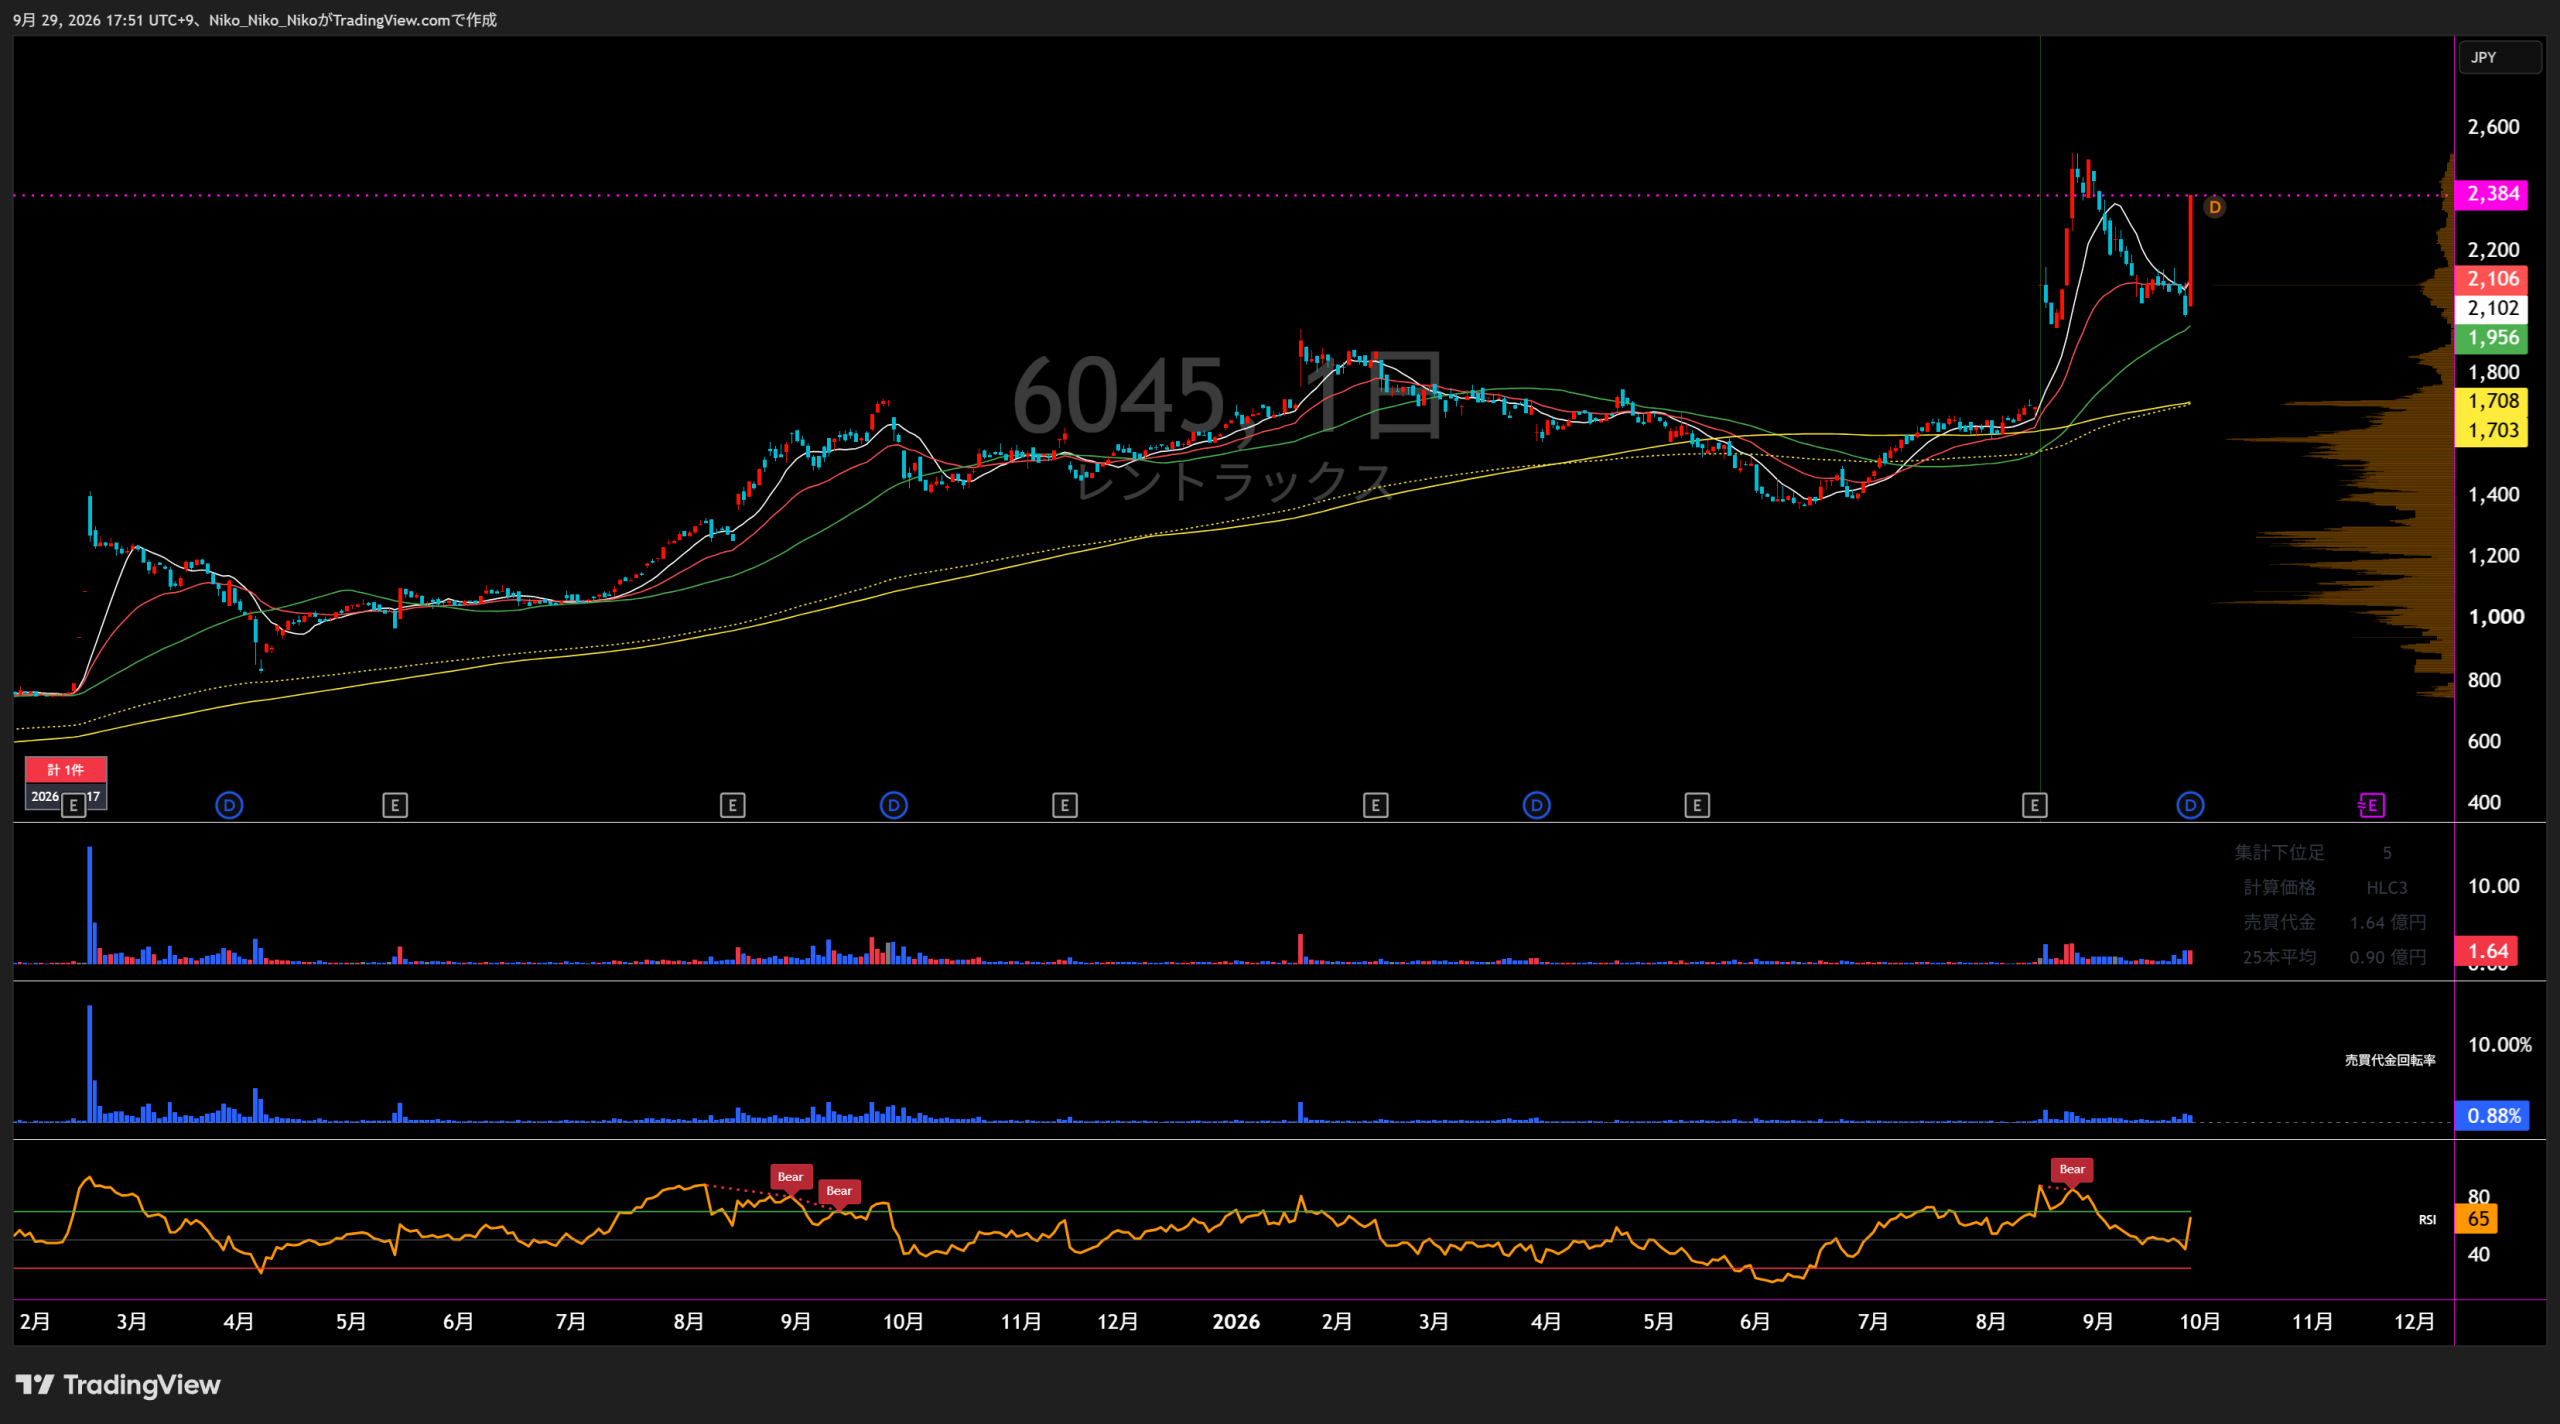
6045 レントラックス
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
成果報酬型広告サービス事業
クローズド型ASP「Rentracks」を中心に、広告主と厳選された広告掲載媒体運営者を結び付ける成果報酬型広告サービスを提供する事業です。金融、自動車、エステクリニック、転職求人、士業、不動産関連などを主要ジャンルとし、成果発生後の報酬額調整、確定した成功報酬の回収・支払管理まで一連の運用を担います。一般公開型ASPより媒体品質を重視する運営を特徴とし、国内に加えてアジアを中心とする海外子会社でもアフィリエイト事業を展開しています。
運用型広告代行事業
旧「検索連動型広告代行事業」で、2026年3月期第4四半期から名称を「運用型広告代行事業」に変更した事業です。検索広告など運用型広告の取次代理を行い、顧客の広告効果を高めるため、キーワードの選定・管理、出稿時期や配信条件の調整、運用改善を支援します。名称変更のみでセグメント情報の実質的な変更はなく、成果報酬型広告サービスと組み合わせて、顧客のデジタル集客を幅広く支援する役割を担っています。
中古建設機械マーケットプレイス関連事業
子会社GROWTH POWER等を通じて、中古建設機械などの売買マーケットプレイスを運営する事業です。中古建機の売り手と買い手をつなぐ仲介販売に加え、同社が中古建機を仕入れて販売する在庫販売も行います。海外取引では在庫販売の割合が高い傾向があり、国内外の販売ネットワークを活用して建設機械の再流通を支援しています。仲介販売は手数料を純額計上、在庫販売は販売額を総額計上するため、取引構成によって売上高と利益率が変動します。
貴金属リユース・加工・精錬事業
2026年2月に連結子会社化した井嶋金銀工業を中心に、貴金属の回収、加工、精錬および販売を行う事業です。金・銀などの貴金属を含む原材料を回収し、精製・加工して再資源化・販売するリサイクル型のビジネスで、2027年3月期から損益計算書への通期寄与が始まりました。貴金属相場と棚卸資産の原価計算の影響を受けるため、売上規模が非常に大きい一方で、売上高や利益率は広告事業とは異なる変動特性を持っています。
その他の事業(非報告セグメント)
報告セグメントに含まれない事業群で、媒体運営事業やコンテンツ販売事業などを含みます。グループ会社では各種Webメディアの企画・制作・運営、ECや周辺サービス、海外拠点での関連事業などを展開しており、主力の広告事業を補完する位置付けです。年度によって構成するサービスや子会社の寄与が変化するため、単一事業の業績というより複数の小規模事業をまとめた区分として把握する必要があります。
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 2,456 | 3,297 +841 / +34.3% | 3,295 △1.66 / △0.1% | 3,863 +568 / +17.2% | 4,440 +577 / +14.9% | 43,182 +38,742 / +872.6% |
| 営業損益 | 794 | 1,096 +302 / +38.1% | 653 △443 / △40.4% | 1,142 +489 / +74.8% | 1,051 △90.89 / △8.0% | 1,302 +251 / +23.9% |
| 経常損益 | 801 | 1,079 +278 / +34.8% | 649 △430 / △39.9% | 1,127 +478 / +73.7% | 1,038 △88.58 / △7.9% | 1,258 +220 / +21.2% |
| 当期純利益 | 439 | 199 △240 / △54.7% | 340 +141 / +71.1% | 668 +328 / +96.6% | 2,570 +1,902 / +284.6% | 906 △1,664 / △64.8% |
| EPS | 55.71円 | 25.29円 △30.42 / △54.6% | 43.26円 +17.97 / +71.1% | 85.08円 +41.82 / +96.7% | 327.18円 +242 / +284.6% | 115.43円 △212 / △64.7% |
| 一株配当金 | 10.00円 | 21.00円 +11 / +110.0% | 22.00円 +1 / +4.8% | 23.00円 +1 / +4.5% | 24.00円 +1 / +4.3% | 25.00円 +1 / +4.2% |
| 純資産 | 2,692 | 2,809 +116 / +4.3% | 3,098 +289 / +10.3% | 3,578 +480 / +15.5% | 5,910 +2,332 / +65.2% | — |
| 営業CF | -84 | -299 △215 / △255.4% | 626 +925 / +309.7% | 1,579 +953 / +152.2% | -441 △2,020 / △127.9% | — |
| 投資CF | -55 | -178 △123 / △224.0% | -27 +151 / +84.7% | -88 △60.28 / △221.1% | -1,928 △1,840 / △2102.1% | — |
| 財務CF | 282 | 1,017 +735 / +260.6% | 915 △102 / △10.0% | -197 △1,112 / △121.5% | 315 +512 / +260.5% | — |
| フリーCF | -139 | -477 △338 / △243.0% | 599 +1,076 / +225.6% | 1,492 +893 / +149.1% | -2,369 △3,860 / △258.8% | — |
金額は百万円。2023年3月期は2023年5月25日公表の訂正後数値を使用。フリーCF=営業CF+投資CF。2027年3月期は最新会社予想のみ掲載しています。
業績予想達成と実績の比較・分析
1.会社予想と実績
2022年3月期から2026年3月期は期初会社予想と通期実績を比較し、2027年3月期は2026年8月14日時点で据え置かれた最新通期会社予想を掲載しています。
2.達成・未達理由
インターネット広告市場の回復に加え、成果報酬型広告サービスで既存ジャンルと新規分野の営業を強化し、中古建設機械マーケットプレイス関連事業も大幅に拡大しました。期初予想に対して売上・各利益とも上回りました。
広告・中古建機などの売上拡大で営業利益・経常利益は期初予想を上回りました。一方、投資有価証券評価損86百万円、貸倒引当金繰入額604百万円など合計701百万円の特別損失を計上したため、親会社株主帰属純利益は大幅未達となりました。
成果報酬型広告サービスの売上・セグメント利益が前年の93.7%、検索連動型広告代行事業が82.9%へ減少し、主力広告系セグメントの弱含みが全社利益を圧迫しました。中古建機とその他事業は増収でしたが、期初計画を補うには至りませんでした。
成果報酬型広告サービスが26.1%増、中古建設機械マーケットプレイス関連が22.8%増と主要セグメントが伸長し、販管費も前年から減少しました。売上・営業利益・経常利益・純利益のすべてが期初予想を上回りました。
売上は成果報酬型広告、中古建機、運用型広告の伸長で期初予想を上回りました。一方、M&A関連費用、株主優待引当金、株主名簿管理人関連費用の増加で営業利益・経常利益は未達。井嶋金銀工業の子会社化に伴う負ののれん発生益約20.8億円を特別利益に計上し、純利益は予想を大幅に上回りました。
3.事業セグメントの自信度
成果報酬型広告サービス事業
物販等のその他新規分野の広告主様に対して営業の強化
インターネット広告市場の拡大を背景に、主力事業の取扱高・利益が伸長。
新規分野の広告主様に対して更なる営業強化
成果報酬型広告の成長を前提に翌期も営業強化を継続。
成果報酬型広告サービス事業が1,741,834千円(同93.7%)
売上高・セグメント利益とも前年割れとなり、計画未達の中心要因。
成果報酬型広告サービス事業が2,196,396千円(同126.1%)
主力が再加速し、全社の大幅増益を牽引。
成果報酬型広告サービス事業が2,253,028千円(同102.6%)
売上は小幅増、セグメント利益も堅調で安定推移。
成果報酬型広告サービス事業が709,625千円
Q1売上は前年同期比28.5%増、利益も27.6%増。
主力事業としてQ1売上・利益が二桁増となり、広告事業の基盤は堅調です。
運用型広告代行事業
検索連動型広告代行事業が59,365千円
小規模ながら黒字を維持。
検索連動型広告代行事業が68,586千円
売上・利益とも増加。
検索連動型広告代行事業が56,881千円(同82.9%)
前年割れで縮小。
検索連動型広告代行事業が54,218千円(同95.3%)
売上は小幅減で停滞。
「運用型広告代行事業」に名称を変更
名称変更後、売上高は171百万円へ急拡大。
運用型広告代行事業が49,666千円
Q1売上は前年同期比104.1%増。
2026年3月期に規模が拡大し、2027年3月期Q1も前年同期比で売上が倍増しています。
中古建設機械マーケットプレイス関連事業
中古建設機械マーケットプレイス関連事業が484,819千円(同322.7%)
報告セグメント化と同時に大幅成長。
中古建設機械マーケットプレイス関連事業が919,360千円(同189.6%)
高成長を継続。
中古建設機械マーケットプレイス関連事業が976,016千円(同106.2%)
売上・利益ともプラス成長。
中古建設機械マーケットプレイス関連事業が1,198,376千円(同122.8%)
海外取引を含む売上拡大が続く。
中古建設機械マーケットプレイス関連事業が1,722,132千円(同143.7%)
売上・利益とも大きく伸長。
中古建設機械マーケットプレイス関連事業が510,549千円
Q1売上41.5%増、利益12.4%増。
2022年以降、売上高は連続拡大。2027年3月期Q1も売上・利益とも前年同期比プラスです。
貴金属リユース・加工・精錬事業
同社の当連結会計年度の売上高及び営業損益への影響はありません。
2026年2月に子会社化し、期末時点は貸借対照表のみ連結。
当第1四半期連結累計期間の利益は、想定を上回る進捗
Q1だけで売上104.6億円、セグメント利益7.2億円を計上。
Q1利益は会社想定を上回っていますが、貴金属相場と総平均法による原価計算の影響でQ2以降の売上原価が変動する可能性を会社自身が明示しています。
4.最新予想信頼度
2027年3月期の最新会社予想は売上高43,182百万円、営業利益1,302百万円、経常利益1,258百万円、親会社株主帰属純利益906百万円、EPS115.43円です。第1四半期は売上高11,815百万円、営業利益1,098百万円、経常利益1,094百万円、純利益717百万円。利益は上期会社予想をQ1時点ですでに上回っていますが、会社は予想を据え置いています。
達成できると判断する理由
- Q1営業利益1,098百万円は上期会社予想599百万円をすでに超過し、通期予想1,302百万円に対して84.4%まで進んでいます。
- 貴金属リユース・加工・精錬事業がQ1から損益に本格寄与し、売上10,462百万円、セグメント利益724百万円を計上しています。
- 成果報酬型広告サービスはQ1売上28.5%増、中古建機は41.5%増、運用型広告は104.1%増と既存報告セグメントも増収です。
- 2027年3月期の月次連結売上高は8月まで累計18,216百万円で、通期会社予想に対し42.2%まで進捗しています。
達成できないと判断する理由
- 会社は、貴金属相場の変動に伴う総平均法による原価計算の影響などでQ2の売上原価が変動する可能性を明示し、好調なQ1後も予想を据え置いています。
- 2027年3月期は貴金属事業の売上比重が急拡大し、全社営業利益率はQ1で9.3%まで低下しており、過去の広告中心の利益率とは単純比較できません。
- 貴金属相場・在庫評価・販売タイミングにより、四半期ごとの利益変動が大きくなる可能性があります。
- 2026年3月期の純利益には約20.8億円の負ののれん発生益が含まれており、前年純利益との比較は一時要因の影響が大きいです。
収益計上時期を見る際の注意点
会社はQ1利益について「想定を上回る進捗」と説明する一方、貴金属相場の変動に伴う総平均法による原価計算の影響等でQ2の売上原価が変動する可能性があるため、上期・通期予想を据え置いています。したがって、84.4%というQ1営業利益進捗率は季節性・在庫原価影響を調整していない単純進捗率です。
最終判断
現時点の利益進捗と既存事業の増収を踏まえると、最新会社予想の達成可能性は高いと判断します。 ただし、今期は貴金属事業が業績構造を大きく変えており、Q1の高利益率がそのまま通期に続くとは限りません。2026年9月29日終値2,384円を予想EPS115.43円で割ると、会社予想が達成された場合のPERは約20.7倍です。
株式会社レントラックス|中期成長戦略分析
2026年5月26日公表「2026年3月期 決算説明資料」の事業計画・成長戦略を中心に分析
① 会社が掲げる業績目標
| 項目 | 2026年3月期 実績 | 2027年3月期 予想 | 増減率 |
|---|---|---|---|
| 取扱高 | 342.17億円 | 762.01億円 | +122.7% |
| 売上高 | 44.40億円 | 431.82億円 | +872.6% |
| 営業利益 | 10.51億円 | 13.02億円 | +23.9% |
| 経常利益 | 10.38億円 | 12.58億円 | +21.2% |
| 親会社株主帰属純利益 | 25.70億円 | 9.06億円 | ▲64.7% |
| 予想EPS | ― | 115.43円 | ― |
② 成長戦略の全体像
レントラックスは従来の成果報酬型広告を中心とした企業から、 「インターネットマーケティング」と「リユース」を両輪とする企業グループへの転換を進めている。
- 金融以外の需要が大きい既存ジャンルを強化
- 新たな柱となるサービス業界等への営業を拡大
- 大手クライアントの需要取り込みを強化
- 有力パートナーサイト運営者への営業を強化
- SNS・動画広告など掲載媒体の多様化へ対応
- GROWTH POWERによる国内買取を強化
- 需要の高い商品の仕入れを増加
- 海外現地営業による販売網拡大
- 海外WEBマーケティングを強化
- マーケットプレイスの掲載台数を増加
- 貴金属スクラップの取扱量を拡大
- 原材料の安定調達体制を強化
- 精錬・加工工程を効率化
- 収益性向上を進める
- 製品事業を強化
- インフルエンサーマーケティングを強化
- VTuber事業を強化
- 新規メディアの企画・運営を推進
- その他新規事業を育成
- 広告以外の収益源を増やす
③ 海外展開の拡充
日本国内で蓄積した成果報酬型広告・WEBマーケティングのノウハウを海外へ展開するとともに、 GROWTH POWERの中古建設機械事業の海外販売拠点として各国法人を活用する方針。
| 地域 | 主な展開内容 |
|---|---|
| ベトナム | ASP事業、スマートフォンアプリ開発等 |
| タイ・台湾・フィリピン・モンゴル・マレーシア・インド・バングラデシュ | ASP、現地マーケティング支援、GROWTH POWER関連 |
| インドネシア | ASP、現地マーケティング支援、EC事業等 |
| 中国・香港 | GROWTH POWER窓口、ASP事業等 |
| UAE | GROWTH POWER窓口、現地支援等 |
④ 2027年3月期 第1四半期の進捗
| 項目 | 1Q実績 | 通期予想 | 進捗率 |
|---|---|---|---|
| 売上高 | 118.15億円 | 431.82億円 | 約27.4% |
| 営業利益 | 10.98億円 | 13.02億円 | 約84.4% |
| 経常利益 | 10.94億円 | 12.58億円 | 約87.0% |
| 純利益 | 7.17億円 | 9.06億円 | 約79.2% |
⑤ 最新月次から見る事業進捗
| 2027年3月期 | 4~8月累計 | 通期計画 | 進捗 |
|---|---|---|---|
| 取扱高 | 319.66億円 | 762.01億円 | 約42.0% |
| 売上高 | 182.16億円 | 431.82億円 | 約42.2% |
| パートナーサイト運営者数 | 66,532名 | ― | 2026年8月末 |
⑥ 目標達成に対する主なリスク
成果報酬型広告サービスの市場縮小や競争環境の変化に適切に対応できない場合、 グループ業績へ影響する可能性がある。 会社は新たな事業の育成によって収益源の分散を進める方針。
成果報酬型広告では金融案件や不動産案件など特定分野の広告主比率が高く、 法規制や広告需要の変化によって受注が減少する可能性がある。
法令や公序良俗に反する商品・サービス・コンテンツ等が掲載された場合、 信用低下や業績悪化につながる可能性がある。
外部からの不正アクセスや内部からの情報漏えいが発生した場合、 損害賠償や信用力低下などの影響が生じる可能性がある。
中期成長戦略のポイント
レントラックスの成長戦略は、 成果報酬型広告サービスを中心とする従来型モデルから、 広告・中古建設機械・貴金属リユースを複数の柱とする事業ポートフォリオへ転換すること が最大の特徴。
特に井嶋金銀工業の完全子会社化によって、2027年3月期から事業構造と売上規模が大きく変化する。 売上高は44.40億円から431.82億円へ急拡大する計画だが、 営業利益は10.51億円から13.02億円への増加であり、 今後は売上高だけでなく各事業の利益率と連結営業利益の成長が重要となる。
また、第1四半期営業利益は10.98億円と通期計画13.02億円の約84%に到達。 現時点では会社予想は据え置かれているため、 今後の四半期で利益水準がどのように推移するかが業績計画を見る上で重要となる。
株式会社レントラックス「2026年3月期 決算説明資料」(2026年5月26日)
https://www.rentracks.co.jp/ir/library/pdf/21th/21th_result_explanation_20260526.pdf
株式会社レントラックス「2027年3月期 第1四半期決算短信」(2026年8月14日)
https://www.rentracks.co.jp/ir/library/pdf/22th/22th_qtr1_result.pdf
株式会社レントラックス「月次速報」(2026年9月25日時点)
https://www.rentracks.co.jp/ir/finance/others.html

コメント