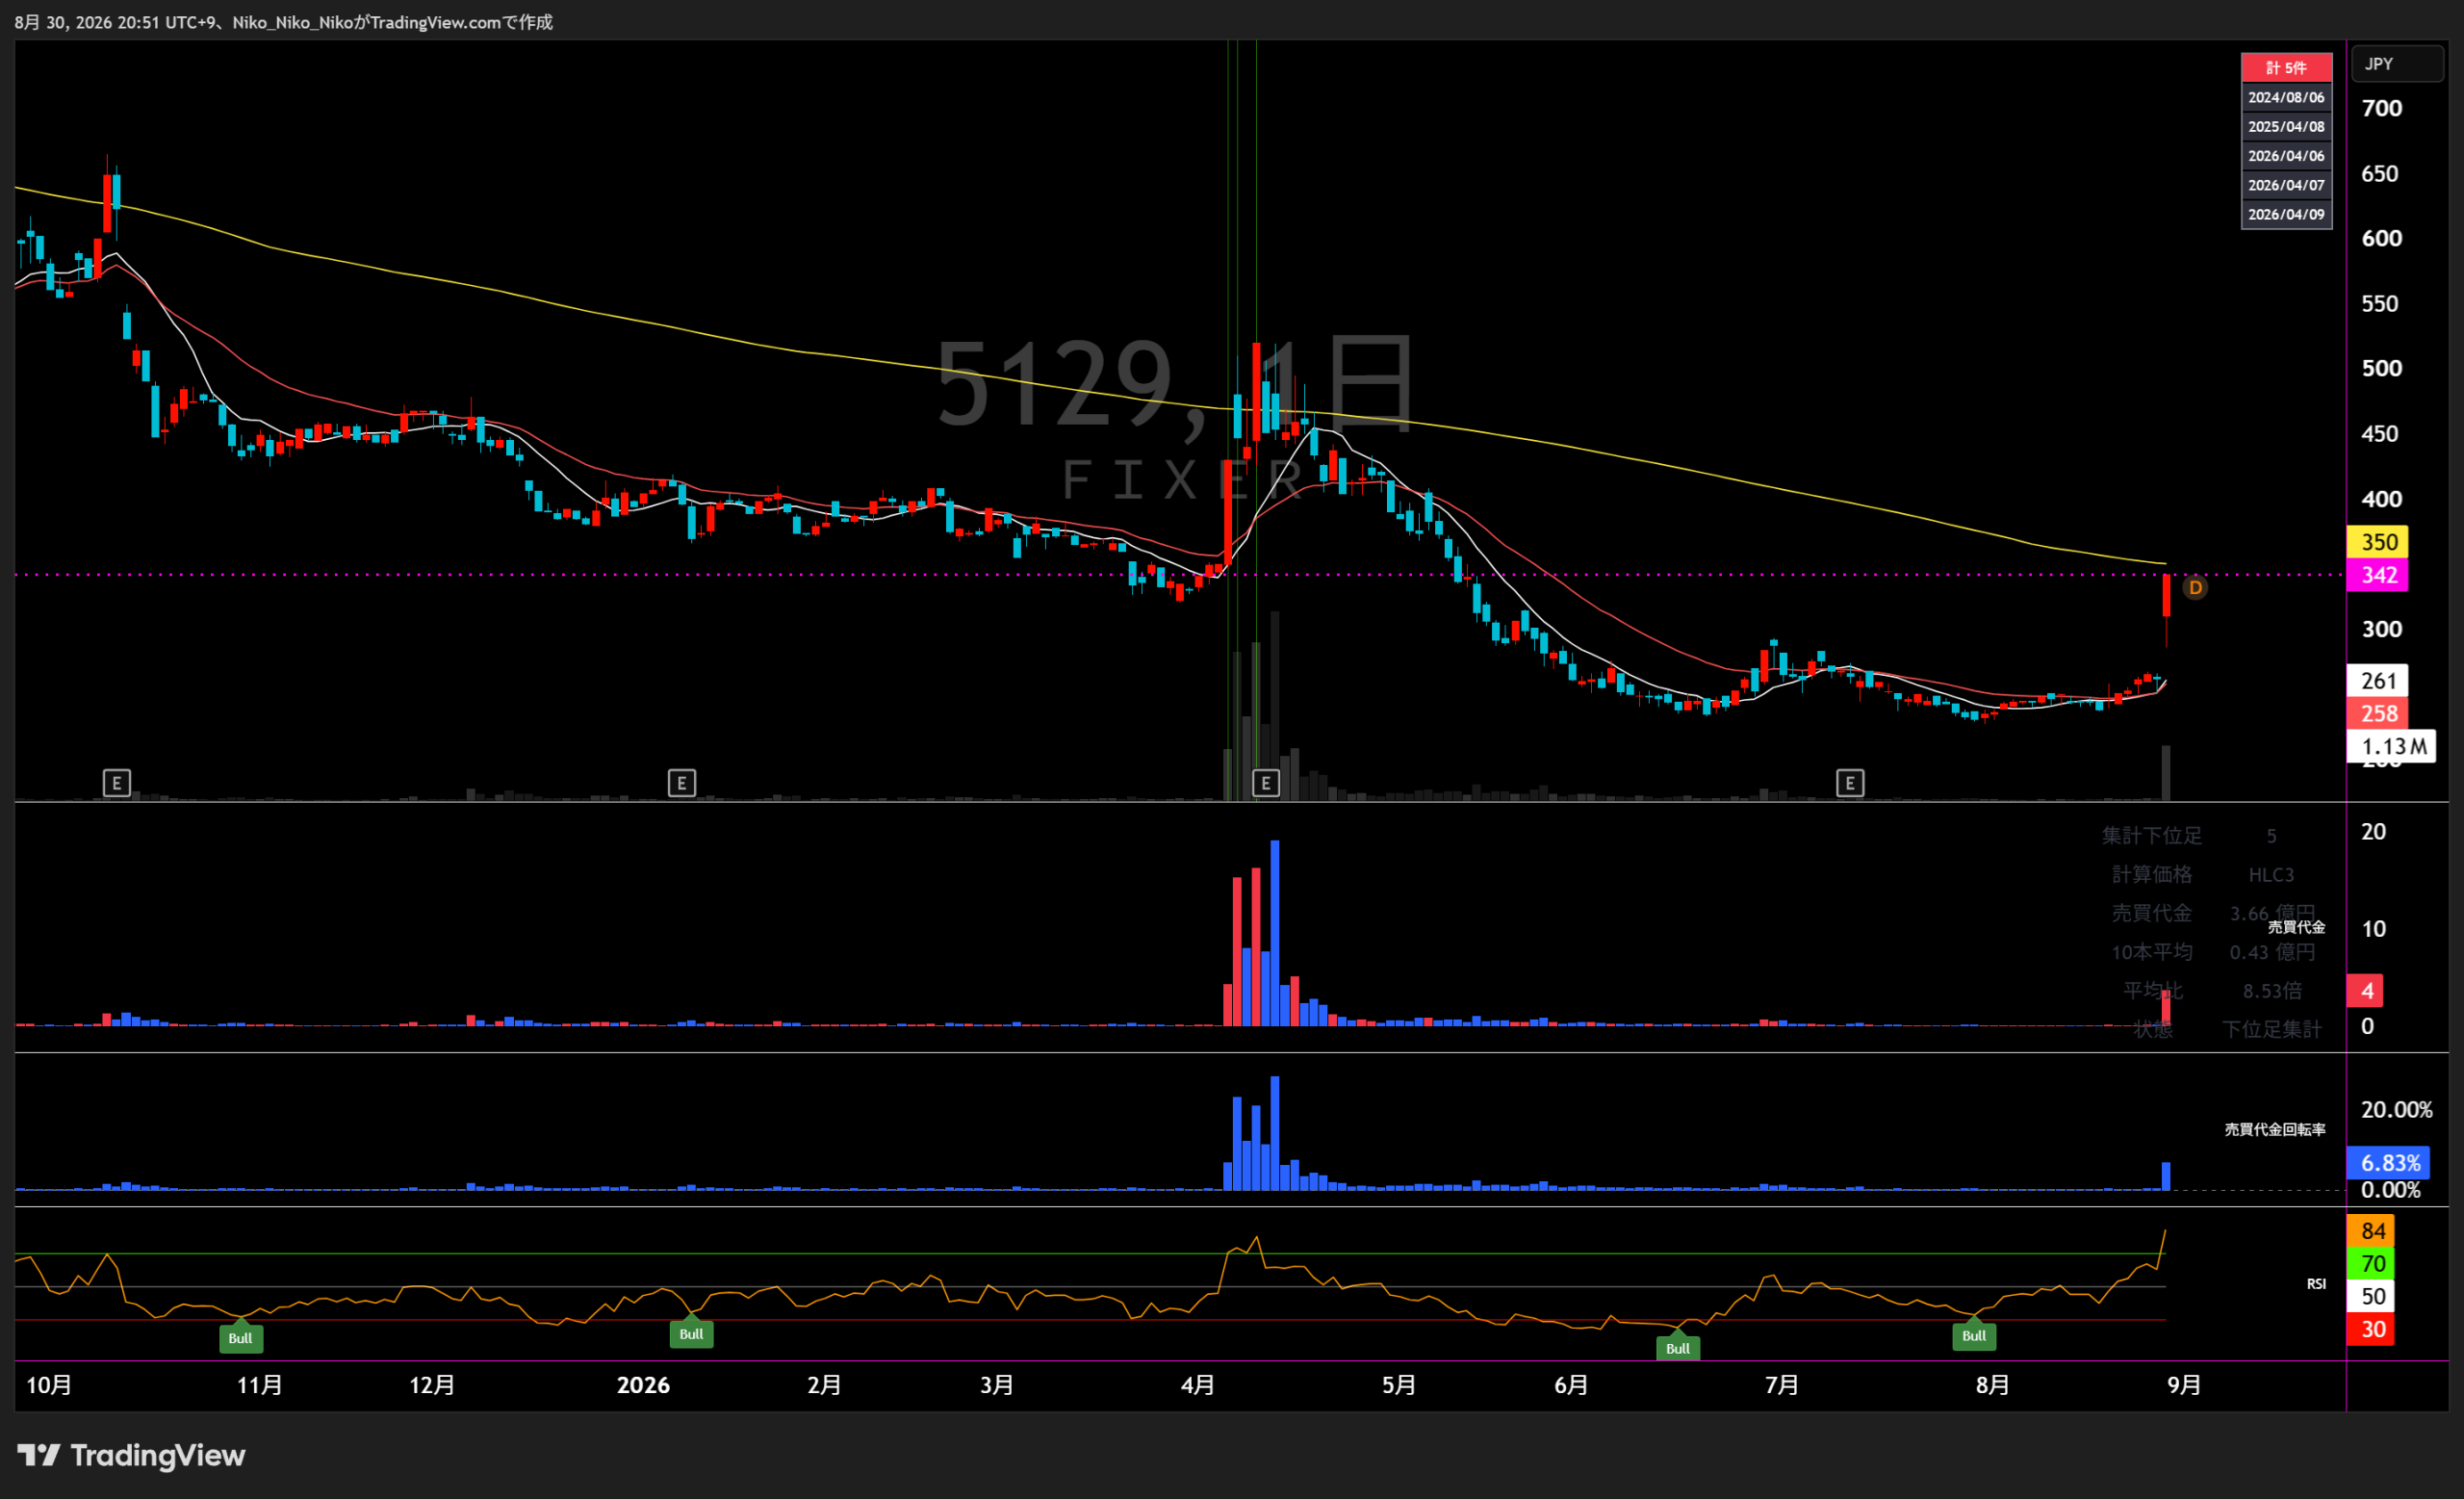
クラウドサービス事業
直近業績サマリー
| 業績項目 | 2022年8月期 | 2023年8月期 | 2024年8月期 | 2025年8月期 | 2026年8月期 3Q | 2026年8月期 予想 |
|---|---|---|---|---|---|---|
| 売上高 | 11,360 +7,754 / +215.0% | 11,049 △311 / △2.7% | 6,468 △4,581 / △41.5% | 3,980 △2,488 / △38.5%(単純比較) | 2,356 前年同期比較なし | 4,348 +368 / +9.2% |
| 営業損益 | 2,394 +2,077 / +654.3% | 2,110 △284 / △11.9% | 260 △1,850 / △87.6% | △1,729 △1,989 / 赤字転落(単純比較) | △1,878 前年同期比較なし | △1,546 +183 / 損失縮小 |
| 経常損益 | 2,391 +2,077 / +659.5% | 2,089 △302 / △12.6% | 266 △1,823 / △87.2% | △1,719 △1,985 / 赤字転落(単純比較) | △1,873 前年同期比較なし | △1,541 +178 / 損失縮小 |
| 当期純利益 | 1,495 +1,299 / +662.1% | 1,382 △113 / △7.6% | 156 △1,226 / △88.7% | △2,117 △2,273 / 赤字転落(単純比較) | △1,842 前年同期比較なし | △1,566 +551 / 損失縮小 |
| EPS | 109.44円 +95.08円 / +662.1% | 95.01円 △14.43円 / △13.2% | 10.59円 △84.42円 / △88.9% | △143.22円 △153.81円 / 赤字転落(単純比較) | △122.86円 前年同期比較なし | △105.77円 +37.45円 / 損失縮小 |
| 一株配当金 | 0.00円 横ばい | 0.00円 横ばい | 0.00円 横ばい | 0.00円 横ばい | 0.00円 横ばい | 0.00円 横ばい |
| 純資産 | 3,211 +1,495 / +87.1% | 5,718 +2,507 / +78.1% | 5,877 +159 / +2.8% | 3,807 △2,070 / △35.2%(単純比較) | 2,331 △1,476 / △38.8%(前期末比) | — — |
| 営業CF | 2,478 黒字転換 | 539 △1,939 / △78.2% | △626 △1,165 / 赤字転落 | △1,047 △421 / 支出拡大 | — 四半期CF未作成 | — — |
| 投資CF | △101 △278 / 支出転換 | △415 △314 / 支出拡大 | △34 +381 / 支出縮小 | △65 △31 / 支出拡大 | — 四半期CF未作成 | — — |
| 財務CF | △155 +49 / 支出縮小 | 1,024 +1,179 / 黒字転換 | △18 △1,042 / 支出転換 | 43 +61 / 黒字転換 | — 四半期CF未作成 | — — |
| フリーCF | 2,377 +2,203 / +1,266.1% | 124 △2,253 / △94.8% | △660 △784 / 赤字転落 | △1,112 △452 / 支出拡大 | — 四半期CF未作成 | — — |
単位は百万円(EPS・一株配当金を除く)。2025年8月期から連結財務諸表を作成しているため、2024年8月期との前年比は単純比較です。2026年8月期第3四半期は四半期連結キャッシュ・フロー計算書を作成していないため、CF項目は表示していません。業績予想は最新の2026年8月期通期予想のみ掲載しています。
1.会社予想と実績
2023年8月期は2022年8月期決算時の通期予想、2024年8月期は当初通期予想が未開示だったため2024年4月11日に初めて公表された通期予想、2025年8月期は2024年10月公表の期初予想と通期実績を比較。2026年8月期は最新予想を掲載しています。
| 指標 | 2023年8月期 | 2024年8月期* | 2025年8月期 | 2026年8月期 | ||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 最新予想 | 実績 | 判定 | |
| 売上高 | 7,718 | 11,049 | 143.2% | 7,116 | 6,468 | 90.9% | 6,611 | 3,980 | 60.2% | 4,348 | — | 最新予想 |
| 営業利益 | 1,415 | 2,110 | 149.1% | 601 | 260 | 43.3% | 393 | -1,729 | -439.9% | -1,546 | — | 最新予想 |
| 経常利益 | 1,414 | 2,089 | 147.7% | 602 | 266 | 44.2% | 393 | -1,719 | -437.4% | -1,541 | — | 最新予想 |
| 純利益 | 932 | 1,382 | 148.3% | 386 | 156 | 40.4% | 251 | -2,117 | -843.4% | -1,566 | — | 最新予想 |
| EPS | 65.62 | 95.01 | 144.8% | 26.14 | 10.59 | 40.5% | 14.60 | -143.22 | -981.0% | -105.77 | — | 最新予想 |
単位:百万円、EPSのみ円。2025年8月期の期初予想は単体ベース、通期実績は2025年3月の子会社設立後の連結ベースで、厳密な同一基準比較ではありません。レンジ予想はありません。
2.達成・未達理由
大型のAWS移行案件を獲得してプロジェクト型サービスが大きく増加し、HER-SYS向けライセンス販売の伸長でリセールも拡大しました。自動架電需要の縮小でSaaS、エンハンス開発減少でマネージドサービスは落ち込みましたが、プロジェクトとリセールの増加が上回り、期初の保守的な予想を全指標で超過しました。
2024年4月の初回通期予想後、想定していたプロジェクト型サービスで一部失注、スケジュールの期ズレ、減額が発生しました。リセール・マネージド・SaaSは計画をやや上回る見込みとなったものの、プロジェクト型の落ち込みを補えず、広告宣伝費・外注費の抑制でも減収影響を吸収できませんでした。8月に予想を売上6,452百万円、営業利益216百万円へ下方修正し、最終実績はその修正値を小幅に上回りました。
医療DX関連案件の立ち上げ遅延、既存大型案件の終了・失注によりプロジェクト型の計画を大幅に引き下げました。マネージドでは医療DX運用保守の計画を除外し、SaaSも医療文書生成サービスの販売不足、営業人員育成・組織整備の遅れ、アップセル・新規顧客開拓の未達が響きました。5月に連結予想を売上3,808百万円、営業損失1,817百万円へ修正。実績の売上・営業・経常は修正値を上回った一方、純損失は2,117百万円まで拡大しました。
9カ月実績は売上2,356百万円、営業損失1,878百万円。通期予想達成には第4四半期だけで売上1,992百万円と営業利益332百万円が必要です。会社は大型案件終了による減収と、Sovereign GaiXerの製品開発・販売体制再構築・代理店網整備など先行投資を損失要因として説明し、通期予想は2026年4月10日公表値から変更していません。
上記は第3四半期累計実績÷最新通期予想による単純進捗率です。損失指標の100%超は「通期想定損失を第3四半期時点で上回っている」ことを示し、達成率ではありません。会社はSovereign GaiXerの売上計上を下期、特に第4四半期に厚く見込む事業計画を示しているため、季節性・検収時期は別途考慮が必要です。
3.事業セグメントの自信度
FIXERの報告セグメントは一貫して「クラウドサービス事業」の単一セグメントです。以下は各年度の会社原文コメントと業績・事業方針から推理した会社の自信度です。サービス区分の再編はありますが、報告セグメントの廃止・統合はありません。
クラウドサービス事業
健康観察業務を支援する自動架電サービス(SaaS)の利用が大きく伸長した他、複数のプロジェクト型サービスの提供や、SaaS事業でのメタバース基盤の提供を行う等、将来の成長に向けた施策を実行してまいりました。
HER-SYS関連SaaSの急拡大に加え、新規プロジェクトと新SaaSを同時に進め、成長姿勢が明確でした。
プロジェクト型サービスでは、大型のAWS移行案件を受注したことから前期比2,167,431千円(299.8%)増加、リセールがHER-SYS向けのライセンス販売が増加した影響で大幅に増加しました。
既存SaaSの急減を大型クラウド移行とリセールで吸収し、新サービスGaiXerも投入。次の収益源への移行に自信を示しました。
新サービスとして市場に投入したエンタープライズ向け生成型AI「GaiXer」の提供を本格的に開始する等、更なる成長に向けた事業構造の変革に着手しました。
既存4サービスは大幅減収でしたが、GaiXer本格化と人材増強を優先。成長投資への姿勢は強い一方、既存収益の弱さから中立評価です。
プロダクト中心のビジネスへの転換を加速し、新たな収益基盤の構築を推進しております。
GaiXerは自治体・企業の導入が120社超へ拡大し医療DXも本格化した一方、通期は大幅赤字。方向性への自信と収益化の遅れが併存しました。
Sovereign GaiXerを中心とした販売活動を推進しております。
正式受注開始、販売代理店網整備、クラウド版との一体販売へ組織を再編。会社の戦略姿勢は明確に強気ですが、3Q累計のソブリンAI売上は5百万円で、実績検証はまだ初期段階です。
生成AI市場の「本格実装」とデータ主権需要を成長機会と捉え、Sovereign GaiXerを収益基盤の中心に据えています。一方、旧大型案件の終了を埋める規模の売上計上はまだ確認できていません。
4.最新予想信頼度
3Q時点で売上は通期予想の54.2%にとどまる一方、営業損失は通期想定額を既に332百万円上回っています。したがってQ4は、前3四半期とは異なる水準の増収と黒字転換を同時に実現する必要があります。
達成できる可能性を支える材料
- 会社はSovereign GaiXerの売上を下期、とりわけ第4四半期に厚く見込む計画で、3Qの低い単純進捗だけでは季節性を完全には評価できません。
- 2026年4月に正式受注を開始し、販売代理店網と一体提案体制を構築。8月28日には草加市が全国自治体で初めてSovereign GaiXerを導入したと発表され、公共分野で実導入事例が生まれています。
- 新卒・中途採用の抑制、組織・営業体制見直しで固定費の最適化を進めており、売上が立てば利益の回復余地はあります。
- クラウド版GaiXerはISMAP-LIU登録、医療向けAIや放送考査AIなど用途拡大が続き、プロダクトポートフォリオ自体は広がっています。
達成できない可能性を高める材料
- Q4単独で1,992百万円の売上と332百万円の営業利益が必要で、3Q累計の売上2,356百万円・営業損失1,878百万円からの変化幅が非常に大きいです。
- 3Q累計のソブリンAI売上は5百万円にとどまり、通期達成に必要な売上の相当部分を短期間の出荷・検収で計上する必要があります。
- 2024年・2025年はプロジェクトの失注、期ズレ、医療DX立ち上げ遅延などで会社予想を下回っており、案件の計上時期・営業実行に過去の未達実績があります。
- 3Q末の現金及び預金は1,718百万円と前期末3,088百万円から減少しており、先行投資を続けながら収益化を急ぐ局面です。
最新進捗率は単純計算であり、季節性・検収時期・契約条件を考慮していません。
FIXER|最新の中期成長戦略分析
基準日:2026年8月28日 / 中期戦略資料:2025年11月28日「事業計画及び成長可能性に関する説明資料」 / 最新進捗:2026年8月期 第3四半期
FIXERは現時点で、独立した「中期経営計画」という名称の資料ではなく、 「事業計画及び成長可能性に関する説明資料」で中期的な成長戦略を開示している。 2025年11月公表時点では資本業務提携交渉を理由に2026年8月期の業績予想を非開示としていたため、 本分析ではその後に会社が開示し、2026年7月の3Q決算でも据え置いた最新会社予想を併記する。
① 会社が掲げる目標業績数字
最新の成長戦略資料には、数年先の売上高・営業利益などを定めた 中期定量目標は掲載されていない。 現在確認できる会社の定量的な業績目標は、2026年8月期の通期会社予想と Sovereign GaiXerの販売KPIである。
| 指標 | 3Q累計実績 | 通期会社予想 | 4Qに必要な水準 |
|---|---|---|---|
| 売上高 | 23.56億円 | 43.48億円 | 約19.92億円 |
| 営業利益 | ▲18.78億円 | ▲15.46億円 | 約+3.32億円 |
| 純利益 | ▲18.42億円 | ▲15.66億円 | 約+2.76億円 |
※「4Qに必要な水準」は3Q累計実績と通期会社予想との差額から算出した独自計算。 3Q単独売上高7.93億円に対し、4Q必要売上高19.92億円は約2.5倍となる。
Sovereign GaiXerの今期販売目標
| 販売ドライバー | 目標KPI | 3Q時点の進捗 |
|---|---|---|
| 既存顧客 | 重点顧客20社 | 医療2、学校2、生成AI既存10、クラウド既存10などを対象 |
| 集客 | 5,000リード | イベントで約2,000件+755件を獲得。追加イベントも計画 |
| 販売チャネル | 稼働パートナー30社 | 契約済み6社、契約手続き中20社、さらに約50社と協議 |
| 導入促進 | 補助金申請40件 | 医療19機関+教育10機関=29機関が申請済み・採択待ち |
| 製品力 | 20アプリ | 実装済み10本。自社・他社アプリの追加搭載を推進 |
② 目標達成へのロードマップ・達成計画
従来のクラウドSI・リセール・マネージドサービス中心から、 生成AI「GaiXer」とオンプレミス型「Sovereign GaiXer」を 中核に据える事業構造へ移行する。
単なるAI搭載PC販売ではなく、複数台接続、自社・他社アプリ搭載、 GaiXer Storeを備えた共通AIプラットフォームへ進化。 機器販売以外の利用料収入も狙う。
3Qまでを製品・販売・供給・財務基盤の整備期間とし、 4Qから販売実行フェーズへ移行。 今期394台の販売を目指す。
成長戦略の柱
- AIエージェント対応SI: 基幹システムにAIエージェントを組み込むAPI連携型案件や、 特定業務に特化した「業務×AIエージェント」案件を主力領域へ育成。
- Sovereign GaiXer: 外部クラウドにデータを出せない医療・行政・金融・製造・研究機関などを狙い、 「外部送信ゼロ・オフライン運用・トークン従量課金ゼロ」を訴求。
- 販売網の複線化: 直販だけでなく販売代理店、アプリベンダー、GaiXer Storeを組み合わせ、 顧客接点を拡大する。
- 医療をショーケース化: GaiXer Medical AgentやAI医事課長など、医療現場で成果を実証したAIを Sovereign GaiXerへ移植し、公共・流通等へ横展開する。
- 補助金を販売に組み込む: 教育・研究機関、医療機関、中小企業の初期投資負担を下げ、 導入意思決定を促進する。
- ストック収益を再構築: 将来的には機器の売り切りだけでなく、 プラットフォーム利用料やアプリ利用料など継続課金収入を積み上げる。
財務面の実行策
| 施策 | 内容 | 狙い |
|---|---|---|
| ワラント行使 | 3Q時点で約3.9億円を確保 | Sovereign GaiXerの運転資金・成長投資を確保 |
| PGX仕入の平準化 | ThinkStation PGX 135台の一部を割賦販売型へ移管 | 販売前の一時的なキャッシュアウトを抑制 |
| 固定費削減 | 採用抑制、オフィス賃料低減、組織・営業体制の見直し | 赤字縮小と成長投資継続を両立 |
| M&A方針見直し | M&A向け予定資金をSovereign GaiXerへ重点配分 | 足元で成長確度が高いと判断する事業へ経営資源を集中 |
③ 達成リスク
会社の「事業計画及び成長可能性に関する説明資料」には 主な経営リスクが明記されている。
| 会社が認識するリスク | 影響度 | 発生可能性 | 主な対応 |
|---|---|---|---|
| 人員の確保・育成 | 大 | 中 | 新卒採用、短期集中研修、継続的な技術習得支援 |
| Microsoft Azureへの依存 | 大 | 小 | AWSを含むマルチクラウド化を推進 |
| Microsoftとの契約 | 大 | 小 | 関係強化とMicrosoftに依存しない環境の構築 |
| システムトラブルの発生 | 大 | 中 | GaiXerの品質管理体制強化、継続的改善 |
| 情報管理統制 | 大 | 中 | 社内管理・人材・技術面の体制強化 |
| 統合環境に関するリスク | 大 | 小 | Azureに加えてAWS等を強化し、マルチクラウド化 |
3Q累計売上高は23.56億円で、通期43.48億円を達成するには 4Qだけで約19.92億円の売上が必要になる。 これは3Q単独売上高7.93億円の約2.5倍に相当する。
また3Q累計営業損失は18.78億円だが、通期予想は15.46億円の営業損失であるため、 単純差額では4Qに約3.32億円の営業黒字が必要となる。 したがって、394台のSovereign GaiXer販売計画が 出荷・検収・売上計上まで予定通り進むかが、今期業績達成の最大の確認ポイントとなる。
3Q末時点でSovereign GaiXerの購入・導入決定は8社。 一方で、契約手続き中の販売パートナー20社や補助金申請29機関など パイプラインは拡大している。 ただし会社自身も、補助金申請は「現時点での売上確定を意味するものではない」と説明している。
分析まとめ
FIXERの戦略は、従来型クラウドSI企業から 「クラウド+オンプレミス生成AIプラットフォーム企業」へ事業構造を転換すること に集約される。
特にSovereign GaiXerは、生成AI利用量の増加に伴う従量課金コスト、 データ主権、セキュリティ、事業継続性という企業側の課題を、 オンプレミス型・買い切り型という形で解決しようとする製品である。 医療・行政・金融・製造など高セキュリティ領域との親和性は高い。
一方、現在は大規模案件終了後の売上減少と先行投資によって大幅赤字が続く構造転換期である。 2026年8月期の会社計画達成には4Qで大幅な売上・利益改善が必要であり、 Sovereign GaiXer 394台計画の出荷・検収実績、 販売パートナーの稼働数、 補助金案件の受注転換、 プラットフォーム型ストック収益の立ち上がり が今後の重要な確認指標となる。
参照資料
・株式会社FIXER「事業計画及び成長可能性に関する説明資料」2025年11月28日
・株式会社FIXER「2026年8月期 第3四半期決算説明資料」2026年7月10日
・株式会社FIXER「2026年8月期 第3四半期決算短信〔日本基準〕(連結)」2026年7月10日
コメント