IoTインテグレーション事業
その他事業
直近5年業績サマリー
| 業績項目 | 2021年8月期 | 2022年8月期 | 2023年8月期 | 2024年8月期 | 2025年8月期 | 2026年8月期 通期予想 最新会社予想 |
|---|---|---|---|---|---|---|
| 売上高 (百万円) | 2,162 | 2,217 +55 / +2.5% | 2,715 +498 / +22.5% | 2,692 △23 / △0.8% | 3,003 +311 / +11.6% | 2,428 △575 / △19.1% |
| 営業損益 (百万円) | 61 | 19 △42 / △68.9% | -93 △112 / △589.5% | 7 +100 / +107.5% | 49 +42 / +600.0% | 56 +7 / +14.3% |
| 経常損益 (百万円) | 75 | 34 △41 / △54.7% | -83 △117 / △344.1% | 23 +106 / +127.7% | 53 +30 / +130.4% | 61 +8 / +15.1% |
| 当期純利益 (百万円) | 13 | 27 +14 / +107.7% | -174 △201 / △744.4% | -69 +105 / +60.3% | -35 +34 / +49.3% | 41 +76 / +217.1% |
| EPS (円) | 2.66 | 5.38 +2.72 / +102.3% | -33.62 △39.00 / △724.9% | -13.13 +20.49 / +60.9% | -6.68 +6.45 / +49.1% | 7.94 +14.62 / +218.9% |
| 一株配当金 (円) | 0.00 | 0.00 ±0.00 / - | 0.00 ±0.00 / - | 0.00 ±0.00 / - | 0.00 ±0.00 / - | 0.00 ±0.00 / - |
| 純資産 (百万円) | 1,075 | 1,103 +28 / +2.6% | 932 △171 / △15.5% | 863 △69 / △7.4% | 784 △79 / △9.2% | - |
| 営業CF (百万円) | 303 | 84 △219 / △72.3% | -179 △263 / △313.1% | 11 +190 / +106.1% | -295 △306 / △2781.8% | - |
| 投資CF (百万円) | -12 | -213 △201 / △1675.0% | -104 +109 / +51.2% | -163 △59 / △56.7% | -247 △84 / △51.5% | - |
| 財務CF (百万円) | -161 | -64 +97 / +60.2% | 324 +388 / +606.2% | 148 △176 / △54.3% | 293 +145 / +98.0% | - |
| フリーCF (百万円) | 291 | -129 △420 / △144.3% | -283 △154 / △119.4% | -152 +131 / +46.3% | -542 △390 / △256.6% | - |
フリーCFは営業CF+投資CF。2026年8月期は会社が開示している通期予想のみを掲載し、純資産・キャッシュフローの予想値は開示がないため「-」としています。
1.会社予想と実績
2022年8月期~2025年8月期は各期首の通期会社予想と通期実績を比較。2026年8月期は最新の通期会社予想と第3四半期累計実績を比較しています。
2.達成・未達理由
KDDI等を通じたインテグレーションの営業活動は順調でしたが、コンストラクションの開発案件受注が伸び悩み、モニタリングでは連結子会社の失注・期ずれ、モビリティでは3G端末の解約継続が重なりました。売上の未達が利益へ波及し、利益4指標も大幅未達となりました。
IoTビジネスイノベーションと新規のIoTパワードは伸長した一方、コンストラクションではNETIS登録品の期限切れ影響が残り既存レンタル商品の受注率が低下しました。売上増にもかかわらず売上総利益が減少し販管費が増加、さらに108百万円の減損損失を計上したため、営業・経常・最終損益がすべて会社予想を下回りました。
IoTパワードはGX需要を背景に伸び、コンストラクションも増収でしたが、IoTビジネスイノベーションでEV充電スタンドとモビリティサービスの受注が想定ほど伸びず減収となりました。粗利改善と販管費削減で営業黒字へ戻したものの予想水準には届かず、減損損失47百万円と投資有価証券評価損26百万円で最終赤字となりました。
IoTビジネスイノベーション、コンストラクション、IoTパワードがいずれも増収となり、売上高・営業利益・経常利益は期首予想を上回りました。一方、訴訟和解金50百万円、棚卸資産評価損19百万円、関係会社株式売却損4百万円などの特別損失が最終損益を圧迫し、親会社株主帰属純利益とEPSは赤字で未達となりました。
IoTパワード売却後の構成変化もあり売上高は前年同期比21.9%減。IoTビジネスイノベーションはモビリティ受注が想定より伸びず、IoTインテグレーション事業は第3四半期累計でセグメント損失となりました。藤山水産加工の連結に伴う負ののれん発生益87百万円を計上しても親会社株主帰属損益は赤字です。会社は通期予想を据え置いています。
3.事業セグメントの自信度
報告セグメントが単一だった期間は、会社が開示したソリューション区分のコメントを時系列で追跡しています。2026年8月期Q3からは「その他事業」が報告セグメントに追加されています。
IoTビジネスイノベーション(IoTインテグレーション事業内)
新型コロナウイルス感染症の影響により営業機会を逸失した結果
旧インテグレーション領域で案件獲得が制約。
KDDIおよび他チャネルにおける営業活動が順調に進行し
KDDIを軸とした営業チャネルに手応え。
注力チャネルであるKDDI株式会社との営業活動、主力ソリューションゆりもっと導入、EV充電スタンドの端末販売が順調に推移
複数サービスの拡販を明確に評価。
ゆりもっと、積水樹脂株式会社との共同開発が順調に推移し利益率も改善しておりますが、EV充電スタンド及びモビリティサービスの受注が想定より伸長せず
収益性改善と受注弱含みが同居。
ゆりもっと、積水樹脂株式会社との共同開発が順調に推移し利益率も改善しておりますが、EV充電スタンド及びモビリティサービスの受注が想定より伸長せず
増収でも一部サービスの受注課題を継続認識。
KDDI株式会社や積水樹脂株式会社等との協業を軸に今後も安定した売上成長に取り組んでいく所存です。
成長方針は維持する一方、足元はモビリティ受注が弱い。
KDDI・積水樹脂との協業と成長市場への期待は維持されていますが、最新Q3ではモビリティサービスの受注が想定ほど伸びていません。
コンストラクションソリューション(IoTインテグレーション事業内)
測量系のIoTや遠隔臨場に対応したGリポート等の新商品の出荷が好調となった一方で、定番商品のNETISの有効期限が切れ、その販売が伸び悩んだ
新製品好調と既存製品失速が相殺。
遠隔臨場対応型サービスが依然好調となっており、顧客基盤の拡大は堅調に推移している一方で、開発案件の受注が伸び悩み
市場需要は強いが案件化に課題。
遠隔臨場向け商材が前年実績を大きく上回り、またAI関連案件も堅調に推移し
新領域は伸長するがNETIS期限切れ影響が継続。
建設業界においては、DX推進が喫緊の課題となっておりIT投資意欲は旺盛に推移しております。
建設DXの需要環境を明確に強く評価。
本日、ゼネコン2社と株式譲渡契約及び資本業務提携契約を締結する予定です。
提携を使って先行投資と市場シェア拡大を狙う。
配筋検査ARシステム「BAIAS」や熱中症対策ソリューション「GenVital LTE」は特に売上好調で推移し
具体的な製品導入とゼネコン連携に手応え。
建設DXのIT投資意欲を旺盛と捉え、BAIAS・GenVital LTEの導入とゼネコンとの共同開発・資本業務提携を進めています。
IoTパワード(旧ソリューション区分・終了)
太陽光設備に係る造成・販売施工、電気工事の事業を開始しております。
新規事業として立ち上げを加速。
旺盛なGXニーズにより売上高は659,527千円
GX需要を成長ドライバーとして認識。
2025年8月29日に同社の全株式を譲渡し当社グループから除外しております。
株式譲渡により継続評価対象外。
パワーでんきイノベーションの全株式を2025年8月29日に譲渡したため、2026年8月期以降の継続事業には含まれません。
その他事業(藤山水産加工)
当社は加工現場をフィジカルAIのコア拠点とし、センサー・画像解析・ロボティクスで水産物の自動選別や環境の最適制御を段階的に導入いたします。
足元は立ち上げ期だが、技術実装と他産業展開まで明示。
水産加工をフィジカルAIの実装拠点とし、PROLICAを含む技術を水産・食品分野へ展開する構想を明確にしています。
4.最新予想信頼度
第3四半期累計は売上高1,586百万円、営業損失119百万円、経常損失110百万円、親会社株主帰属純損失29百万円。通期予想は据え置かれていますが、営業・経常利益を達成するには最終四半期で大きな黒字転換が必要です。
売上進捗率は第3四半期累計÷通期予想の単純計算で、季節性・案件計上時期・連結範囲の変化を調整していません。
達成方向に働く要因
- 会社は第3四半期決算発表時点でも通期予想を据え置いており、最終四半期の案件計上やコスト収束を一定程度見込んでいる可能性があります。
- コンストラクションではBAIASやGenVital LTEが好調で、ゼネコンとの共同開発・資本業務提携を進めています。
- 藤山水産加工を新たに連結し、その他事業が通期では第3四半期累計より長い期間寄与します。
未達方向に働く要因
- 最終四半期だけで売上高約842百万円、営業利益約175百万円、経常利益約171百万円、純利益約70百万円が必要です。
- 主力の売上計上ピークは、受託開発・ゆりもっとが3月まで、現場ロイドが9~12月であり、第4四半期の6~8月は通常のピーク期から外れます。
- 第3四半期累計の売上高は前年同期比21.9%減、売上総利益も減少する一方、販管費は前年同期並みで、営業赤字が拡大しています。
- 親会社株主帰属損益は、藤山水産加工取得に伴う負ののれん発生益87百万円をすでに含めても赤字であり、最終利益予想にも相応の本業回復が必要です。
収益計上時期を見る際の注意点
IoTビジネスイノベーションではシステム受託開発が3月、ゆりもっとが12~3月に売上計上のピークを迎えます。コンストラクションの現場ロイドは公共工事現場数に連動し9~12月がピークです。最新Q3はこれら主要ピークをおおむね含むため、単純進捗率が65.3%でも「残り25%の期間で35%を積む」というだけではなく、季節性を踏まえると売上達成のハードルは高めです。
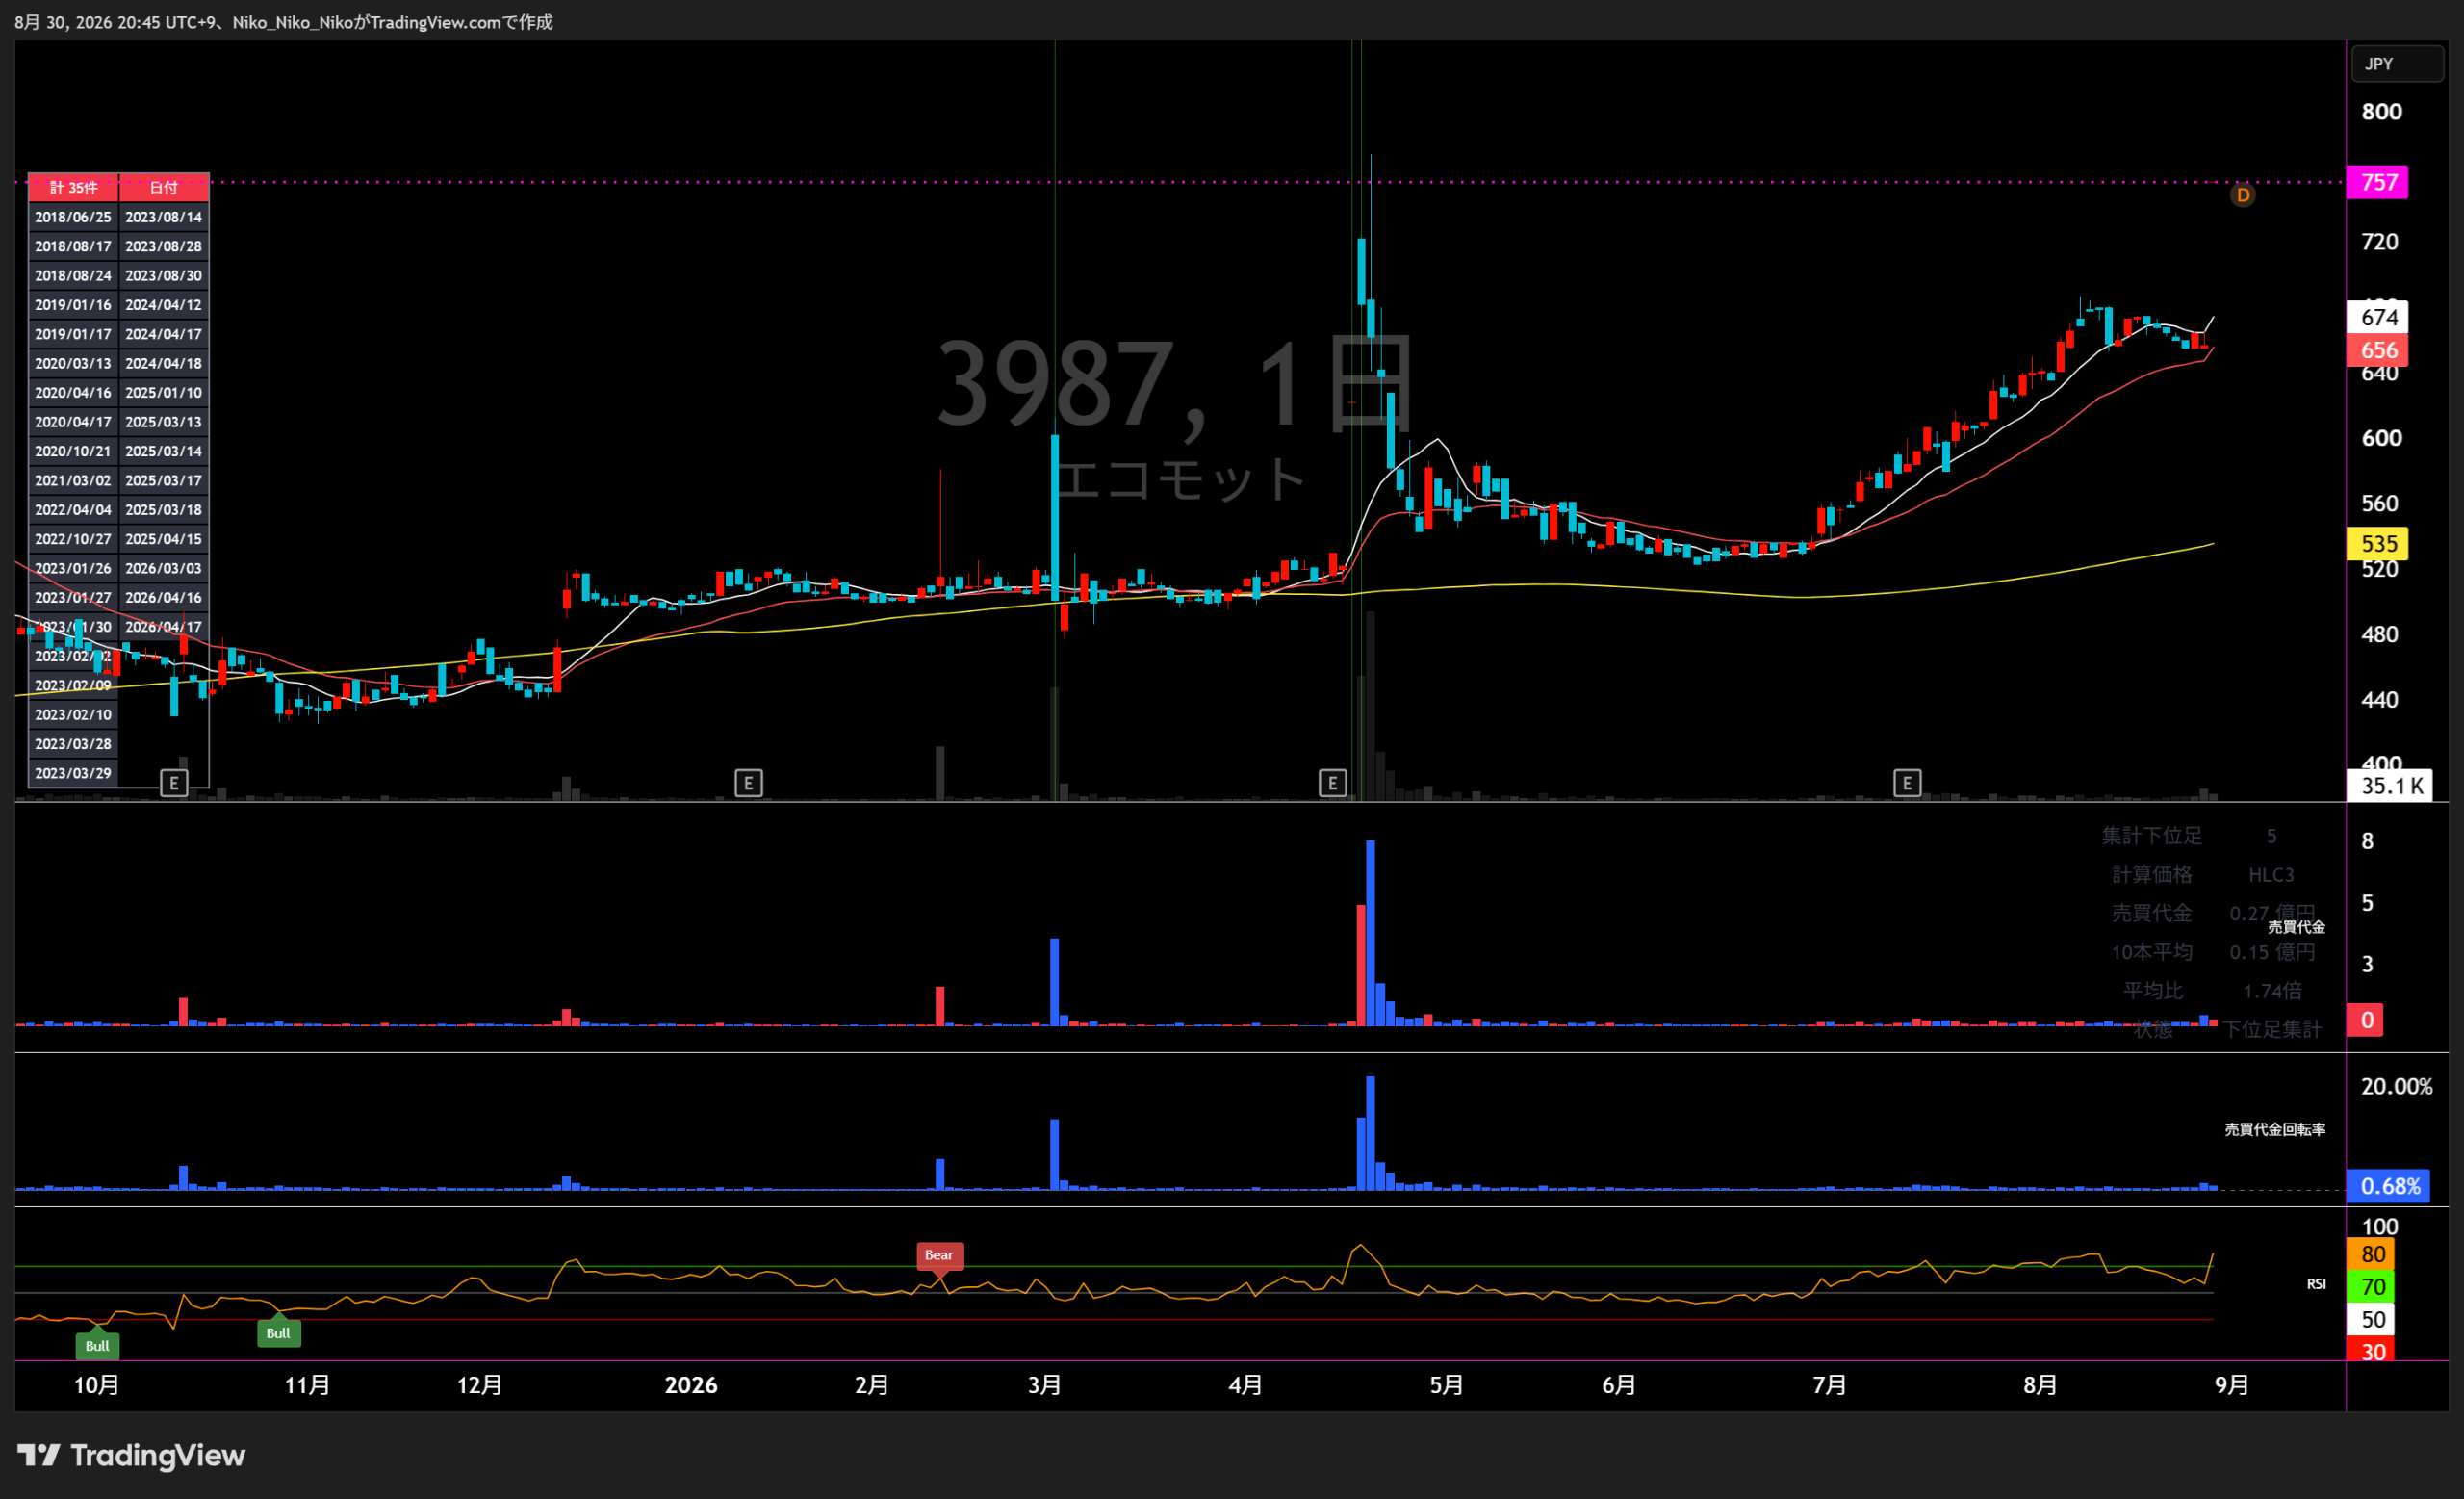
エコモット
最新中期成長計画分析
基準資料:2025年11月28日「事業計画及び成長可能性に関する事項」
最新進捗:2026年7月13日「2026年8月期 第3四半期決算」まで反映
中期成長戦略の要旨
エコモットの成長戦略は、 IoT・AIを現実世界へ実装する「垂直統合型」の技術力 を軸に、既存事業の収益性を改善しながら、 建設DX、社会インフラ、エッジAI、フィジカルAIなどへ 事業領域を広げるものです。
2025年8月期まで損失要因となっていた パワーでんきイノベーションを売却し、 2026年8月期は売上規模よりも 粗利率・営業利益率の改善を優先。 KDDI・積水樹脂・ゼネコン各社との共創を拡大し、 自社プロダクトを横展開することで収益基盤を強化します。
① 企業が掲げる目標業績数字
| 指標 | 2025年8月期実績 | 2026年8月期目標 | 前年比 | 計画のポイント |
|---|---|---|---|---|
| 売上高 | 30.03億円 | 24.28億円 | ▲19.2% | パワーでんきイノベーション売却に伴い売上規模は縮小 |
| 売上総利益 | 10.70億円 | 10.14億円 | ▲5.2% | 売上減に対し粗利益の減少を限定 |
| 売上総利益率 | 35.6% | 41.8% | +6.2pt | 収益性改善の核心 |
| 営業利益 | 0.49億円 | 0.56億円 | +12.9% | 不採算子会社売却とコストコントロールで増益 |
| 営業利益率 | 1.7% | 2.3% | +0.6pt | 売上縮小局面でも利益率を改善 |
| 純利益 | ▲0.35億円 | 0.41億円 | 黒字転換 | 黒字化目標 |
最新進捗 ― 2026年8月期 第3四半期
| 指標 | 3Q累計実績 | 通期目標 | 進捗 | 4Qで必要な水準 |
|---|---|---|---|---|
| 売上高 | 15.86億円 | 24.28億円 | 65.3% | 8.42億円 |
| 売上総利益 | 6.12億円 | 10.14億円 | 60.4% | 4.02億円 |
| 営業利益 | ▲1.19億円 | 0.56億円 | 赤字 | +1.75億円 |
| 純利益 | ▲0.29億円 | 0.41億円 | 赤字 | +0.70億円 |
コンストラクションは好調
3Q累計売上高は7.64億円で前年同期比1.3%増。 PROLICA、Gウェーブ、GenVital LTE、BAIAS、 ゼネコンとの共創案件が売上増加に寄与しています。
IoTビジネスは課題
KDDIとのアライアンス案件がPoC段階にとどまったほか、 新規案件創出に苦戦。 IoTビジネスイノベーションは前年同期比で減収となっています。
② 目標達成へのロードマップ
事業ポートフォリオ改善
不採算だったパワーでんきイノベーションを売却。 売上高の絶対額よりも粗利率と営業利益率を高め、 収益構造を改善します。
大企業との共創拡大
KDDIのIoTクラウド、積水樹脂のICOT-LINK、 ゼネコン各社との共同開発を強化し、 大型案件と横展開による売上拡大を狙います。
建設DXを高付加価値化
販売代理店拡充、東京の営業組織強化、 SaaS連携、既存製品の機能改善・パッケージ化、 部材共通化による利益率向上を進めます。
AIを新市場へ横展開
道路、製造業、水産、食品などへ IoT・エッジAIを展開。 将来的には現場を自律制御する フィジカルAI領域への拡大を目指します。
製品別KPIと進捗
| 製品・サービス | 会社目標 | 最新進捗 | 評価 |
|---|---|---|---|
| GenVital LTE 体調管理ソリューション |
2026年シーズン 導入3,000台 |
2026年6月時点 約4,500台 |
目標を大幅超過 |
| BAIAS 配筋検査AR |
月平均稼働現場数 70現場 |
3Q資料で「好調」と説明 | 成長継続 |
| ゆりもっと 融雪遠隔監視 |
AIによる監視省人化 | 2026年5月 3,222箇所 |
ストック基盤 |
| 現場ロイド | 既存製品普及・共創拡大 | 2026年5月 累計24,451件 |
導入拡大 |
| Miruroad エッジAI路面解析 |
社会インフラ市場への展開 | 国交省の点検支援技術性能カタログに掲載 | 社会実装へ前進 |
最新決算で追加された成長テーマ
フィジカルAI
IoTでデータを取得するだけでなく、 AIが現場を認識し、機器・ロボット等を制御する領域へ事業を拡張。 IoT・AIの垂直統合力を次の成長市場へ接続する戦略です。
水産DXを実証拠点化
2026年3月に藤山水産加工を子会社化。 水温センシングから開始し、 水質・冷却設備等を連携させて 省人化・自律化へ発展させる構想です。
道路インフラDX
Miruroadで車両走行中に路面をAI解析。 自治体、道路管理、インフラ維持管理という 継続性の高い市場への展開を狙います。
気象データとの融合
2026年7月にはGRIFFYが ライフビジネスウェザーの全事業を譲受。 建設・防災・インフラ領域との組み合わせによる 新たな事業展開が注目されます。
③ 会社が開示する達成リスク
| リスク | 顕在化可能性 / 時期 | 中計への影響 | 会社の主な対応策 |
|---|---|---|---|
| 技術革新 | 中 / 中長期 | AI・IoTの急速な技術変化に対応できなければ競争力や業績が低下 | 技術者採用・教育、開発環境整備、新技術への継続投資 |
| 売上原価 | 中 / 中長期 | 技術者人件費が固定費のため受注減少時に利益率が悪化。外注単価上昇もリスク | 顧客・事業の多様化、販売単価見直しによる収益性確保 |
| 主要顧客への依存 | 小 / 中長期 | 主要顧客との取引減少で売上・利益が大きく変動する可能性 | 新規顧客開拓と取引先分散 |
| 棚卸資産 | 中 / 中長期 | 技術革新等で独自デバイスが陳腐化し評価損が発生する可能性 | 在庫リスクの可視化と需要を踏まえた調達管理 |
| 競合参入 | 中 / 中長期 | IoT市場の拡大に伴う競争激化で既存顧客との取引が縮小する可能性 | クラウドセンシングノウハウ・独自技術で差別化 |
| 人材確保・育成 | 小 / 中長期 | 事業拡大に必要な技術者・営業人材を確保できなければ成長速度が低下 | 積極採用、教育、職場環境の改善 |
| IoTサービスへのサイバー攻撃 | 中 / 中長期 | サービス停止や遠隔制御障害による顧客資産への物理的被害・信用低下 | JC-STAR適合推進、暗号化・認証・脆弱性管理、インシデント対応強化 |
| ランサムウェア・情報漏えい | 中 / 短期~中長期 | クラウド停止、データ流出、復旧費用・法的責任が業績へ重大な影響 | UTM、IPS、MFA、アカウント管理等を強化 |
分析 ― 2026年8月期目標の達成難易度
売上規模より収益性改善を狙う戦略は明確。ただし、営業利益目標の達成には4Qで大幅な利益回復が必要です。
第3四半期までの売上進捗は65.3%、 売上総利益は60.4%です。 通期目標を達成するには4Qだけで 売上高8.42億円、営業利益1.75億円が必要となります。
特に営業利益は3Q累計で▲1.19億円のため、 4Qに大幅な利益改善が必要です。 通期予想自体は据え置かれていますが、 現時点では営業利益目標のハードルは高い と見る必要があります。
一方、事業単位ではGenVital LTEが 会社目標3,000台を上回る約4,500台まで伸長し、 BAIAS・PROLICA・Gウェーブ等の建設DX製品も好調です。 そのため、今後の企業価値を見るうえでは、 全社売上高以上に 売上総利益率、コンストラクションの成長、 AI・IoT新規案件の収益化が重要になります。
今後の重要チェックポイント
- 2026年8月期営業利益0.56億円を達成できるか
- 売上総利益率41.8%まで改善できるか
- KDDI連携案件がPoCから本番案件へ移行するか
- GenVital LTEの好調が継続し、建設以外にも横展開できるか
- BAIASの月平均稼働現場数70現場を達成できるか
- Miruroadが自治体・道路管理市場で継続課金型ビジネスへ発展するか
- フィジカルAI・水産DXが実証段階から外販事業へ移行するか
- ライフビジネスウェザー事業とのシナジーが収益へ反映されるか
※進捗率・4Q必要額は会社公表値を基にした単純計算。 ※将来の業績を保証するものではありません。
コメント