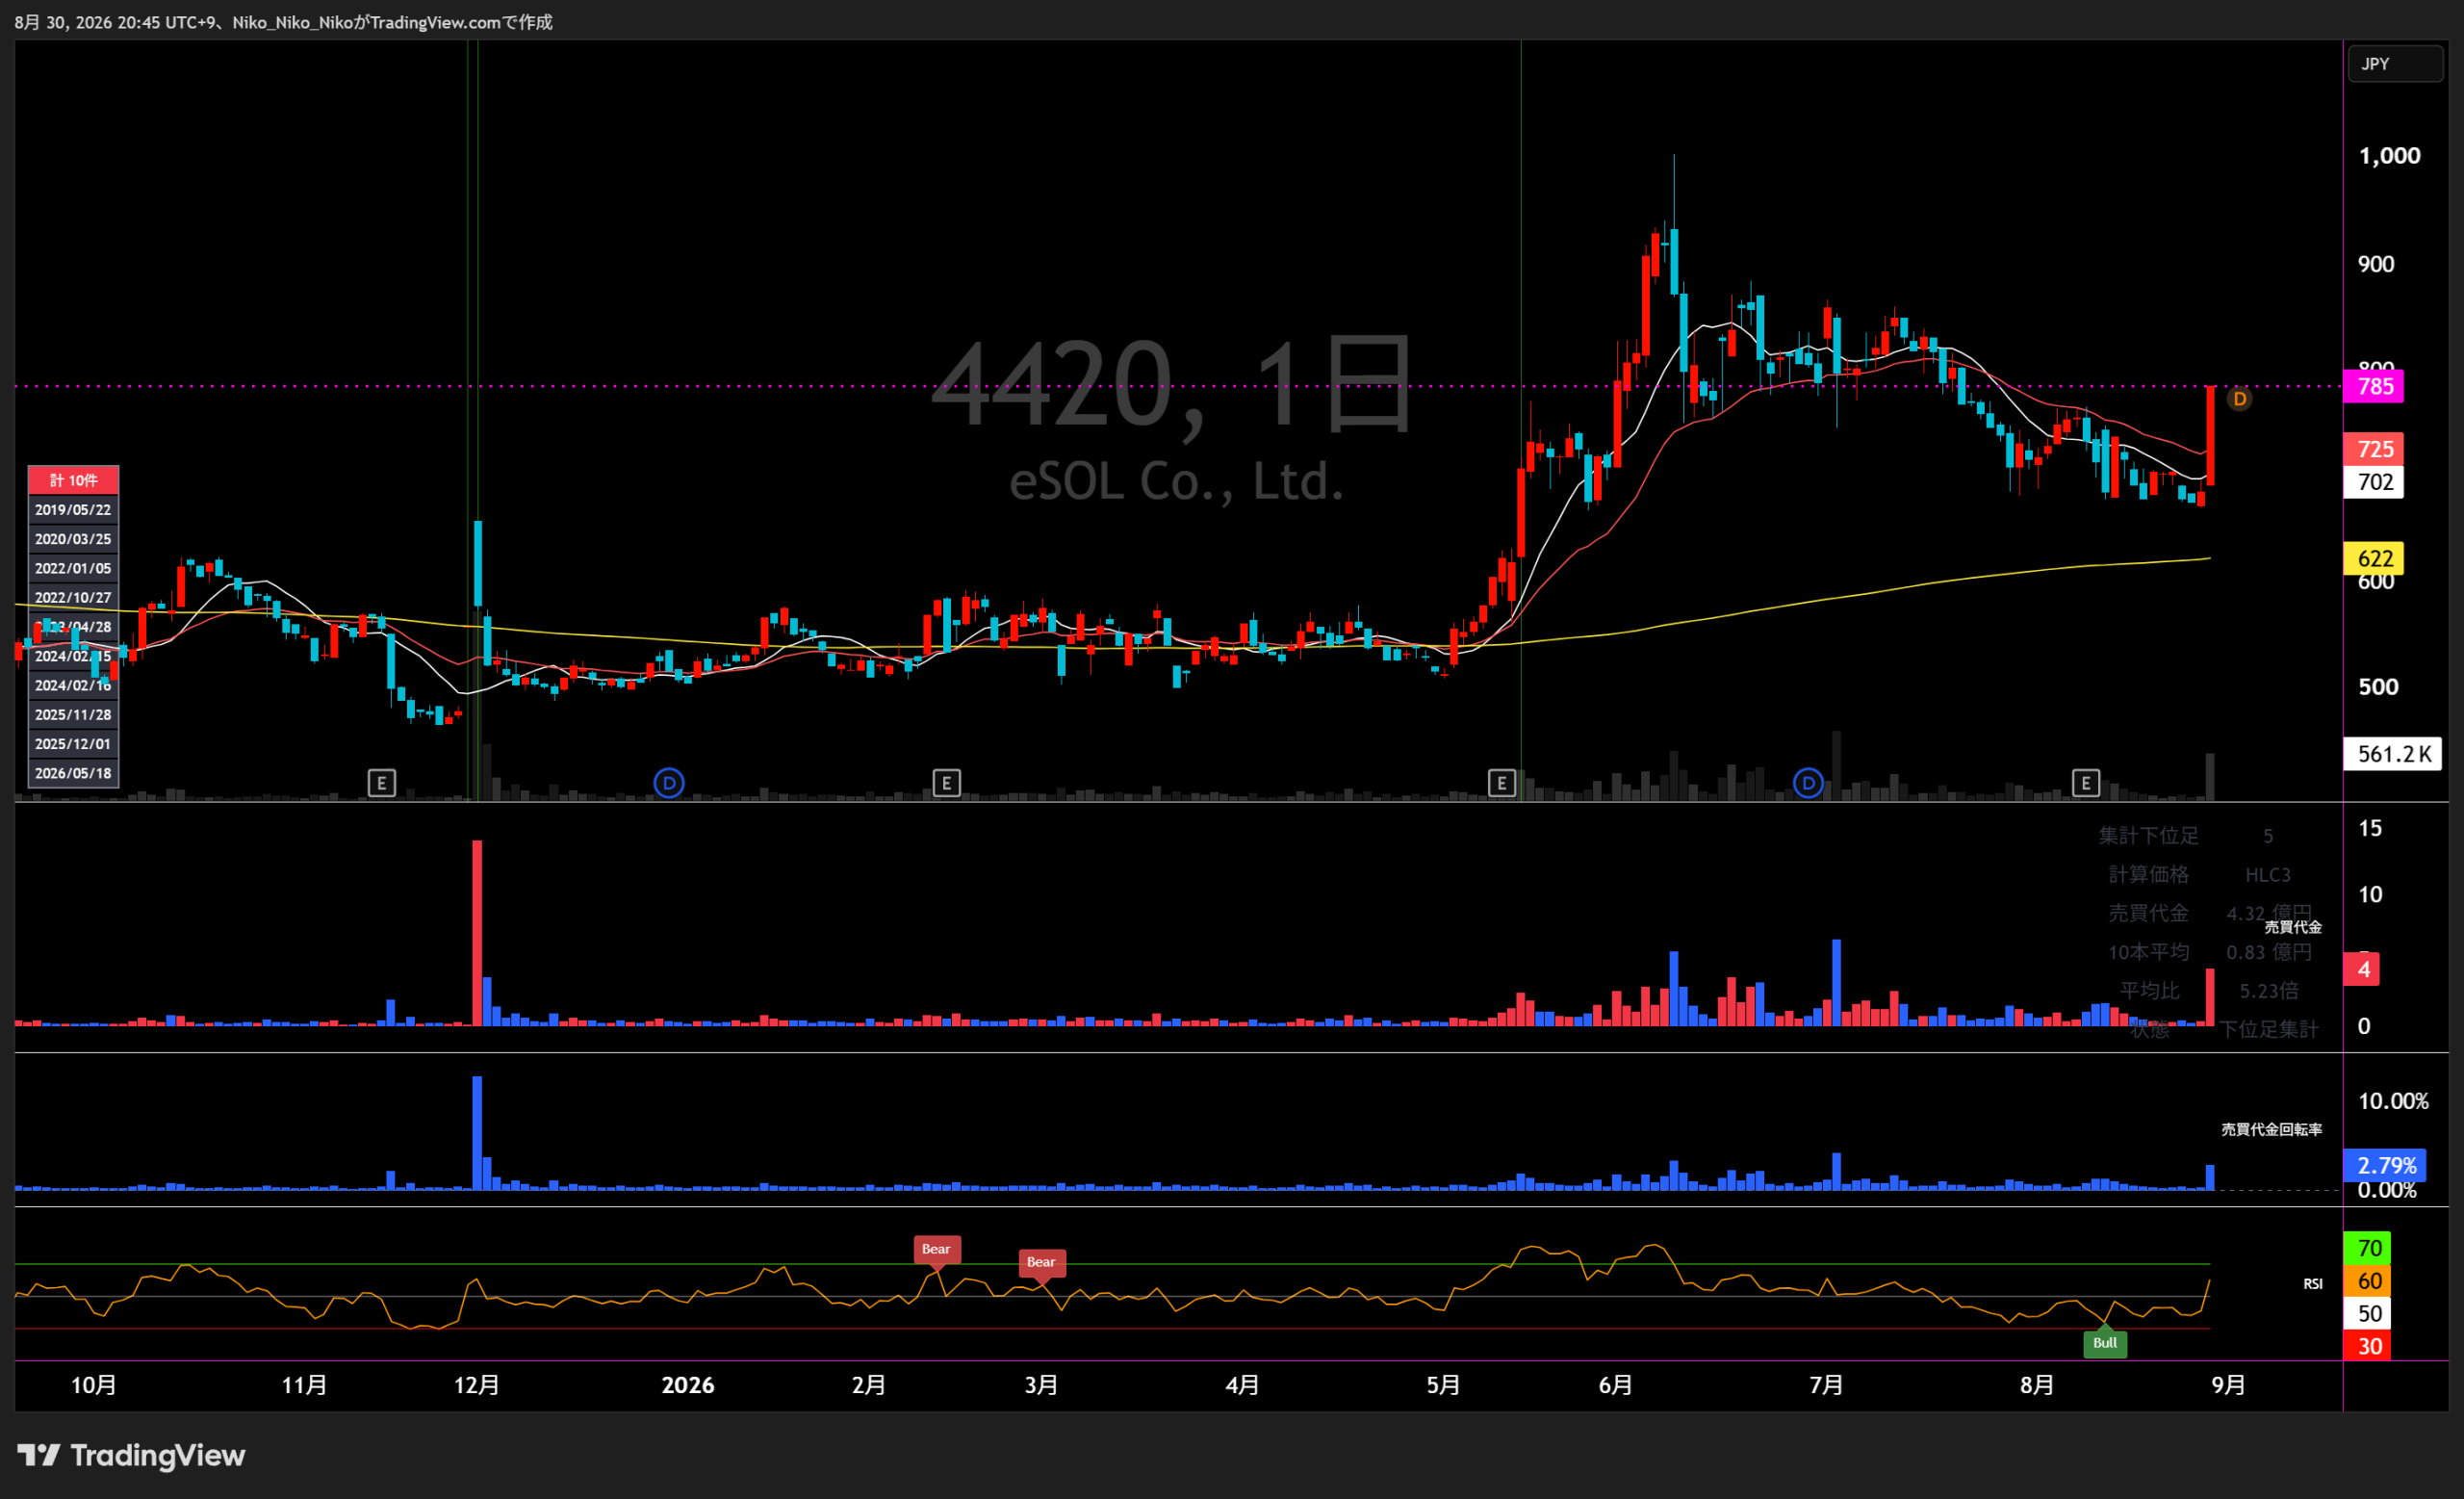
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期 中間期 | 2026年12月期 予想 |
|---|---|---|---|---|---|---|---|
| 売上高(百万円) | 8,937 | 8,872 △65 / △0.7% | 9,628 +756 / +8.5% | 11,908 +2,280 / +23.7% | 12,129 +221 / +1.9% | 6,358 +711 / +12.6% | 14,731 +2,602 / +21.4% |
| 営業損益(百万円) | 72 | △353 △425 / △590.3% | △82 +271 / +76.8% | 1,113 +1,195 / +1457.3% | 815 △298 / △26.8% | 243 +60 / +32.8% | 1,093 +278 / +34.1% |
| 経常損益(百万円) | 330 | △250 △580 / △175.8% | 62 +312 / +124.8% | 1,163 +1,101 / +1775.8% | 863 △300 / △25.7% | 320 +103 / +47.4% | 1,199 +336 / +38.9% |
| 当期純利益(百万円) | 200 | △357 △557 / △278.5% | 136 +493 / +138.1% | 892 +756 / +552.7% | 598 △294 / △33.0% | 279 +140 / +100.4% | 824 +226 / +37.8% |
| EPS(円) | 9.86 | △17.56 △27.42 / △278.1% | 6.70 +24.26 / +138.2% | 45.74 +39.04 / +582.7% | 31.18 △14.56 / △31.8% | 14.20 +6.85 / +93.2% | 41.83 +10.65 / +34.2% |
| 一株配当金(円) | 5.50 | 5.50 ±0 / ±0.0% | 5.50 ±0 / ±0.0% | 5.50 ±0 / ±0.0% | 5.50 ±0 / ±0.0% | 1.50 | 5.50 ±0 / ±0.0% |
| 純資産(百万円) | 5,777 | 5,409 △368 / △6.4% | 5,661 +252 / +4.7% | 4,988 △673 / △11.9% | 5,906 +918 / +18.4% | 6,149 | ー |
| 営業CF(百万円) | △199 | 161 +360 / +180.9% | △140 △301 / △187.0% | 1,100 +1,240 / +885.7% | 229 △871 / △79.2% | 414 +276 / +200.0% | ー |
| 投資CF(百万円) | △137 | △89 +48 / +35.0% | △232 △143 / △160.7% | △29 +203 / +87.5% | △108 △79 / △272.4% | △142 △132 / △1320.0% | ー |
| 財務CF(百万円) | △111 | △111 ±0 / ±0.0% | △112 △1 / △0.9% | △1,287 △1,175 / △1049.1% | △111 +1,176 / +91.4% | △94 △18 / △23.7% | ー |
| フリーCF(百万円) | △337 | 72 +409 / +121.4% | △374 △446 / △619.4% | 1,072 +1,446 / +386.6% | 121 △951 / △88.7% | 272 +143 / +110.9% | ー |
1.会社予想と実績
2021年12月期から2025年12月期は期首に公表された通期会社予想と通期実績を比較。2026年12月期は最新の通期会社予想を掲載しています。
| 指標 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期 | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 予想 | 実績 | 達成率・判定 | 予想 | 実績 | 達成率・判定 | 予想 | 実績 | 達成率・判定 | 予想 | 実績 | 達成率・判定 | 予想 | 実績 | 達成率・判定 | 予想 | 実績 | 達成率・判定 | |
| 売上高(百万円) | 9,549 | 8,937 | 93.6% | 10,022 | 8,872 | 88.5% | 9,692 | 9,628 | 99.3% | 12,099 | 11,908 | 98.4% | 12,707 | 12,129 | 95.5% | 14,731 | — | 最新予想 |
| 営業利益(百万円) | 309 | 72 | 23.3% | △264 | △353 | 未達(赤字拡大) | △94 | △82 | 達成(損失縮小) | 988 | 1,113 | 112.7% | 918 | 815 | 88.8% | 1,093 | — | 最新予想 |
| 経常利益(百万円) | 536 | 330 | 61.6% | △160 | △250 | 未達(赤字拡大) | 23 | 62 | 269.6% | 1,006 | 1,163 | 115.6% | 946 | 863 | 91.2% | 1,199 | — | 最新予想 |
| 親会社株主帰属純利益(百万円) | 387 | 200 | 51.7% | △180 | △357 | 未達(赤字拡大) | △0 | 136 | 黒字転換 | 773 | 892 | 115.4% | 681 | 598 | 87.8% | 824 | — | 最新予想 |
| EPS(円) | 19.01 | 9.86 | 51.9% | △8.84 | △17.56 | 未達(赤字拡大) | △0.04 | 6.70 | 黒字転換 | 37.93 | 45.74 | 120.6% | 35.88 | 31.18 | 86.9% | 41.83 | — | 最新予想 |
正の会社予想は実績÷予想×100で達成率を表示。赤字予想は比率が解釈を歪めるため、「損失縮小」「赤字拡大」「黒字転換」で判定しています。2023年12月期の親会社株主帰属純利益予想は決算短信表記の「△0百万円」です。
2.達成・未達理由
期初は売上高9,549百万円・営業利益309百万円を計画しましたが、車載ソフトウェア向け自社製品の開発投資を増額し、売上部門の一部も開発へ振り向けたため9月に下方修正。コンシューマ向け売上の減少も重なり、期首予想を下回りました。
研究開発投資の増加と連結調整の未実現利益消去で営業損失353百万円。NEDO等の助成金94百万円が経常損失を緩和した一方、繰延税金資産の見直しによる税負担もあり純損失357百万円となりました。センシングでは車載プリンタ販売減も響きました。
売上高は期首予想に64百万円届かなかった一方、組込みソフトウェアのエンジニアリングサービス伸長で営業赤字が縮小。NEDO等の助成金103百万円と、繰延税金資産増加による法人税等調整額△150百万円が経常利益・純利益を押し上げました。
組込みソフトウェアは売上高23.9%増、ソフトウェア製商品44.6%増、エンジニアリングサービス19.5%増となり、研究開発を継続しながらセグメント利益910百万円へ黒字転換。全社売上は予想を僅かに下回りましたが利益は上振れました。
エンジニアリングサービスは11.7%増と伸びた一方、前年に計上した一時的な自動車向けライセンス収入がなく、ソフトウェア製商品は28.3%減。研究開発投資も継続しました。センシングも車載プリンタ販売減で利益が81.2%減となり、全指標が期首予想未達でした。
期初の中間期計画に対し売上はやや未達でしたが、組込みソフトウェアのソフトウェア製商品が前年同期比73.7%増となり、利益3指標は計画超過。純利益は法人税等調整額△35百万円も押し上げ要因です。通期会社予想は据え置かれています。
3.事業セグメントの自信度
報告セグメントは全期間を通じて「組込みソフトウェア事業」「センシングソリューション事業」の2区分です。各年度カード内の原文と業績変化から会社の自信度を推理しています。
組込みソフトウェア事業
主にコンシューマ向け機器への売上が前年同期比で減少しました。
コンシューマ向けの弱含みと開発投資の重さが鮮明。
売上高8,442百万円(前年同期比2.3%増)及び研究開発への投資の増加により、セグメント損失220百万円(前年同期はセグメント利益40百万円)となりました。
増収でも研究開発投資を吸収できず赤字化。
売上高8,993百万円(前年同期比6.5%増)及び研究開発への投資により、セグメント損失114百万円(前年同期はセグメント損失220百万円)となりました。
エンジニアリング成長で赤字幅は縮小。
売上高11,145百万円(前年同期比23.9%増)及び研究開発への投資を行い、セグメント利益910百万円(前年同期はセグメント損失114百万円)となりました。
研究開発を継続しながら大幅黒字転換。
エンジニアリングサービスが大きく伸長したことから、売上高11,525百万円(前年同期比3.4%増)
エンジニアリングは強いが、一時ライセンス反動で利益は減少。
この結果、売上高6,159百万円(前年同期比14.5%増)、セグメント利益278百万円(同43.2%増)となりました。
ソフトウェア製商品が伸び、増収率を上回る増益。
2026年中間期はソフトウェア製商品が前年同期比73.7%増となり、セグメント利益も43.2%増。研究開発を継続しつつ利益成長が戻っています。
センシングソリューション事業
ハンディターミナルのソフトウェアライセンスの販売は減少しましたが、販売費及び一般管理費の減少により、27百万円(同11.1%増)となりました。
売上面に課題はあるが費用削減で増益。
主に車載プリンタの販売が前年同期比で減少しました。その結果、売上高556百万円(前年同期比19.6%減)及びセグメント損失19百万円(前年同期はセグメント利益27百万円)となりました。
主力機器の販売低迷で赤字化。
その結果、売上高638百万円(前年同期比14.6%増)及びセグメント利益24百万円(前年同期はセグメント損失19百万円)となりました。
増収と黒字転換を同時に実現。
その結果、売上高602百万円(前年同期比5.7%減)及びセグメント利益34百万円(同38.1%増)となりました。
減収でも採算改善が進展。
車載プリンタの販売が前期比で減少し、その結果、売上高603百万円(前年同期比0.2%増)及びセグメント利益6百万円(同81.2%減)となりました。
売上横ばいに対し利益が大幅減。
ハードウェア製商品にかかるエンジニアリングサービス及びハンディターミナルの販売が前期比で減少し、その結果、売上高198百万円(前年同期比25.4%減)、セグメント損失34百万円(前年同期はセグメント損失11百万円)となりました。
減収・赤字拡大が続き回復確認が必要。
2026年中間期は売上高25.4%減、セグメント損失34百万円。ハンディターミナル等の販売減が続き、現時点では回復への確信度は低いと判断します。
4.最新予想信頼度
最新会社予想は売上高14,731百万円、営業利益1,093百万円、経常利益1,199百万円、親会社株主帰属純利益824百万円、EPS41.83円。中間期時点で通期予想は据え置かれています。
上記は2026年12月期中間実績÷最新通期予想による単純進捗率で、利益計上時期や下期偏重を考慮していません。
達成できると判断する理由
- 中間期は売上高が期初中間計画の96.7%にとどまった一方、営業利益106.1%、経常利益107.4%、純利益138.8%と利益は計画を上回りました。
- 主力の組込みソフトウェアは中間期売上高14.5%増、セグメント利益43.2%増。ソフトウェア製商品は73.7%増と高い伸びを示しています。
- 通期営業利益達成に必要な下期営業利益率は約10.2%。前年下期の約9.8%に近く、利益率だけを見れば過度に高い水準ではありません。
- 中間決算発表時点で会社は通期予想を据え置いており、上期の利益計画超過を踏まえても前提を変更していません。
達成できないと判断する理由
- 通期売上達成には下期8,373百万円が必要で、前年下期比約29.2%増。上期の前年同期比12.6%増から成長率を大きく加速させる必要があります。
- センシングソリューションは中間期売上高25.4%減、セグメント損失34百万円まで悪化しており、全社の足を引っ張っています。
- 研究開発投資を継続しており、過去には投資増で利益が予想を下回った年度があります。自社製品ライセンスの計上時期による利益変動にも注意が必要です。
- 中間純利益の上振れには法人税等調整額△35百万円も寄与しており、純利益の進捗をそのまま営業力の強さとはみなせません。
利益計上時期の見方
会社は明確な季節性を説明していませんが、期初計画自体が中間営業利益229百万円に対し通期1,093百万円と下期偏重です。実際、2025年12月期も下期営業利益率は約9.8%で上期を大きく上回りました。したがって中間期の単純進捗22.2%だけで通期未達と判断するのは適切ではなく、下期の売上拡大と約10%の営業利益率確保が焦点です。
イーソル
中期経営計画分析
最新中期経営計画:eSOL Reborn 2030 – Strategic Business Plan
公表日:2025年4月30日 | 計画期間:2025年12月期~2030年12月期
最新進捗:2026年8月10日公表 2026年12月期 第2四半期まで反映
中期経営計画の要旨
イーソルは2030年に向け、 「Full Stack Engineeringを提供する新時代のOSベンダー」 への転換を掲げています。
独自リアルタイムOS「eMCOS」を中心としたOS技術を起点に、 プラットフォーム、アプリケーション、ツールチェーン、 開発プロセスまでを一体化。 自動車を中心とするSDV・SDx市場の拡大を取り込みながら、 産業機器、医療、ロボット、航空・船舶などへ技術を横展開する戦略です。
財務面では、2027年までをSBP Phase 1、 2028年以降をSBP Phase 2と位置付け、 まず成長投資・資本提携を進め、その成果を踏まえて 株主還元を強化する方針です。
① 企業が掲げる目標業績数字
| 年度 | 売上高 | 営業利益・利益率 | 位置付け |
|---|---|---|---|
| 2024年 | 119.08億円 | 営業利益 11.13億円 | 中計策定時の基準年度 |
| 2025年 |
当初計画 127億円 実績 121.30億円 |
実績営業利益 8.15億円 | 売上は当初計画未達 |
| 2026年 | 147.31億円 |
営業利益 10.93億円 営業利益率 約7.4% |
最新会社計画 |
| 2027年 | 150億円 |
営業利益率10% 利益額換算 約15億円 |
Phase 1目標 |
| 2030年 | 250億円以上 | 具体的利益率目標は非開示 | 最終売上目標 |
2026年12月期の最新進捗
| 指標 | 上期計画 | 上期実績 | 計画達成率 | 通期予想 |
|---|---|---|---|---|
| 売上高 | 65.75億円 | 63.58億円 | 96.7% | 147.31億円 |
| 営業利益 | 2.29億円 | 2.43億円 | 106.2% | 10.93億円 |
| 経常利益 | 2.98億円 | 3.20億円 | 107.4% | 11.99億円 |
| 純利益 | 2.01億円 | 2.79億円 | 138.5% | 8.24億円 |
売上は計画をやや下回る
上期売上高63.58億円は計画65.75億円に対して 96.7%。 下期に必要な売上高は約83.73億円となります。
利益は計画を上回る
営業利益は上期計画2.29億円に対し 2.43億円。 組込みソフトウェア製品の伸長などで 売上未達を利益面で補っています。
利益改善のドライバー
ソフトウェア製品売上 +73.7%
2026年上期の組込みソフトウェア製品売上は 前年同期比73.7%増の12.42億円。 自動車向けソフトウェア製品が牽引し、 製品比率の上昇が利益率改善に寄与しています。
エンジニアリングサービス +5.4%
エンジニアリングサービスは49.16億円で前年同期比5.4%増。 中計では単純な人的受託から、 再利用可能なIPを蓄積する 「プロダクトアプローチのサービスビジネス」への転換を進めます。
開発投資を積極化
2026年上期の開発投資額は4.86億円で前年同期比37.8%増。 売上高開発投資比率は7.7%まで上昇しています。
京都マイクロコンピュータを傘下へ
2025年に京都マイクロコンピュータを完全子会社化。 OSだけでなくJTAGエミュレータ、コンパイラ、解析ツールなど 開発環境までカバーするグループへ領域を拡大しました。
② 目標達成へのロードマップ
Full Stack Engineering
OS、プラットフォーム、アプリケーション、 ツールチェーン、開発プロセスを統合。 高付加価値のカスタムプラットフォーム開発へシフトします。
SDV / SDxへ集中
自動車を中心としたSDV市場を取り込み、 鉄道、船舶、航空機、ドローン、ロボットなど 広義のVehicleへ展開します。
製品+サービスを統合
IPライセンスとエンジニアリングサービスを一体化。 開発ノウハウを再利用可能なプロダクトIPとして蓄積し、 生産性と利益率を高めます。
資本提携・M&A
2025~2027年のPhase 1では 資本提携を積極的に推進。 技術領域・顧客基盤・開発リソースを外部との連携で拡大します。
会社が掲げる「11のCore Strategies」
| 分野 | 戦略 | 目標達成への意味 |
|---|---|---|
| Product / Service | Full Stack EngineeringによるカスタムPF開発 | OS単体販売からシステム全体の高付加価値案件へ拡大 |
| Open / Closed原則による「標準」の活用 | AUTOSAR・ROS等の標準と独自IPを組み合わせ、再利用性を向上 | |
| Market Access | SDVをターゲット | 成長する車載ソフトウェア市場を主戦場とする |
| ライセンスとサービスの一体化 | 製品IPの再利用でサービス事業の採算性を改善 | |
| eSOLブランドの強化 | 顧客獲得、株式市場、採用市場での競争力を高める | |
| People / Organization | 品質管理(QM)の根幹化 | ミッションクリティカル領域での競争力を維持 |
| パートナーシップの事業基盤化 | 技術・人材・市場へのアクセスを外部連携で拡大 | |
| 人材の包括的・継続的成長 | フルスタック技術と営業力の双方を育成 | |
| トップマネージメントの先鋭化 | 事業部制廃止などにより意思決定を高速化 | |
| 情報システムによる業務効率向上 | CI/CD、自動化、生成AIを社内業務へ展開 | |
| 攻めの資本政策 | M&A・資本提携を成長手段として活用 |
Phase 1:2025~2027年
売上高150億円
当初計画では2024年119億円から 年平均約8%の成長で2027年150億円を目指します。
営業利益率10%
製品売上比率の上昇、 エンジニアリングサービスの高付加価値化、 業務効率改善により利益率を引き上げます。
資本提携を積極化
Full Stack Engineeringの対応範囲、 開発能力、市場へのアクセスを広げるため、 M&Aや資本レベルの提携を進めます。
再利用可能IPを蓄積
受託開発で得た知見をソフトウェア資産として再利用し、 人員増だけに依存しない売上・利益成長を目指します。
Phase 2:2028~2030年
Phase 2ではPhase 1で構築した製品、 ソフトウェアIP、人材、パートナー網を成長基盤として、 2030年売上高250億円以上を目指します。
2027年150億円から2030年250億円へ到達するには、 3年間で年平均約18.6%の売上成長が必要です。 したがってPhase 2では、オーガニック成長だけでなく M&A、資本提携、新規製品の寄与が重要になります。
また、投資成果を確認しながら 2028年以降は配当を強化する方針です。
キャッシュアロケーション
| 投資先 | 会社方針 | 狙い |
|---|---|---|
| M&A | 積極的に推進 | 戦略的パートナーシップの構築・発展、技術領域拡張 |
| 開発投資 | 2030年までに売上高比15% | 再利用可能なソフトウェア資産と研究開発を拡大 |
| 人材戦略 | ナレッジマネジメントを構築 | Full Stack Engineeringを担う人材を育成 |
| ブランド | 市場でのポジショニング強化 | 営業・採用・資本市場で競争力を引き上げる |
| 株主還元 | 投資効果を踏まえ配当強化 | Phase 2以降の還元拡大を視野 |
③ 計画資料で明示された達成リスク・課題
| 会社が認識する課題 | 中計への影響 | 主な対応戦略 |
|---|---|---|
| 顧客・システム視点の不足 | OEMの内製化が進む中、従来型の受託開発だけでは顧客ニーズとのズレが生じる可能性 | Full Stack Engineeringによるシステム全体提案 |
| 海外・新興ベンダーとの競争 | 先進的かつ積極的な海外ベンダーとの競争で受注機会を失う可能性 | eSOLブランド、技術力、標準化活動を強化 |
| 産業分野ごとの縦割り | SDxによる産業横断型プラットフォーム化への対応が遅れる可能性 | 自動車で培った技術を産業・医療等へ横展開 |
| 採用環境の悪化 | 人口減少・IT人材不足により成長に必要なエンジニアを確保できない可能性 | 採用ブランド強化、人材育成、ナレッジ共有 |
| 提案力・営業力 | 高度な技術知見を顧客価値に変換できなければ高付加価値案件の獲得が進まない | エンタープライズセールス、ビジネスマネジメント教育を強化 |
| グローバル化 | グローバル標準と地域ごとの顧客要求への対応バランスが成長速度を左右 | 標準化活動、海外パートナーシップを推進 |
| 安全・セキュリティ要求の高度化 | 機能安全・サイバーセキュリティ対応が開発コストと開発者負荷を増加させる可能性 | 品質管理、AI・自動化、システムズエンジニアリングを強化 |
中計達成確度の分析
2027年の「売上150億円」は射程圏。 最大のハードルは「営業利益率10%」への収益性改善です。
2026年の会社売上計画は147.31億円で、 2027年目標150億円との差はわずか約1.8%です。 したがって2026年計画が達成できれば、 2027年の売上目標自体はかなり近い水準まで到達します。
一方、2026年計画の営業利益率は約 7.4%。 2027年に10%へ高めるには約2.6ポイントの改善が必要です。
さらに2027年の営業利益額を15億円とすると、 2026年計画10.93億円から約 37% 増益させる必要があります。 つまり2027年は売上拡大以上に 製品比率上昇・サービス採算改善・開発投資回収 が重要です。
この点では、2026年上期にソフトウェア製品売上が 前年同期比73.7%増となり、 上期営業利益が計画を上回ったことはポジティブです。 ただし開発投資も37.8%増えているため、 投資を継続しながら利益率10%へ到達できるかを確認する必要があります。
2030年250億円達成のポイント
① SDV市場でのシェア拡大
売上の約半分を占める自動車市場で eMCOSやAUTOSAR関連製品を大型プラットフォームへ採用させられるか。
② ライセンス比率上昇
人員数に依存しやすい受託開発から、 再利用可能なソフトウェアIP・ライセンス収益を増やせるか。
③ 他産業への横展開
自動車で蓄積したSDx・機能安全・リアルタイムOS技術を ロボット、産業機器、医療、航空等へ拡張できるか。
④ M&Aの成果
京都マイクロコンピュータのような 技術・製品・顧客基盤を補完するM&Aを 企業価値向上につなげられるか。
今後チェックすべきKPI
- 2026年12月期売上高147.31億円を達成できるか
- 2026年営業利益10.93億円・営業利益率約7.4%を達成できるか
- 2027年営業利益率10%まで約2.6ポイント改善できるか
- 組込みソフトウェア製品売上の高成長が継続するか
- エンジニアリングサービスの利益率が改善するか
- 開発投資が新製品・ライセンス収益へ結び付くか
- eMCOSのSDVプラットフォーム採用が拡大するか
- 京都マイクロコンピュータとの製品・顧客シナジーが顕在化するか
- 新たな資本提携・M&Aが実行されるか
- 2028年以降、計画通り株主還元強化へ移行できるか
※営業利益率、必要成長率、必要利益額等の一部は 会社公表数値を基にした単純計算。
※将来の業績を保証するものではありません。
コメント