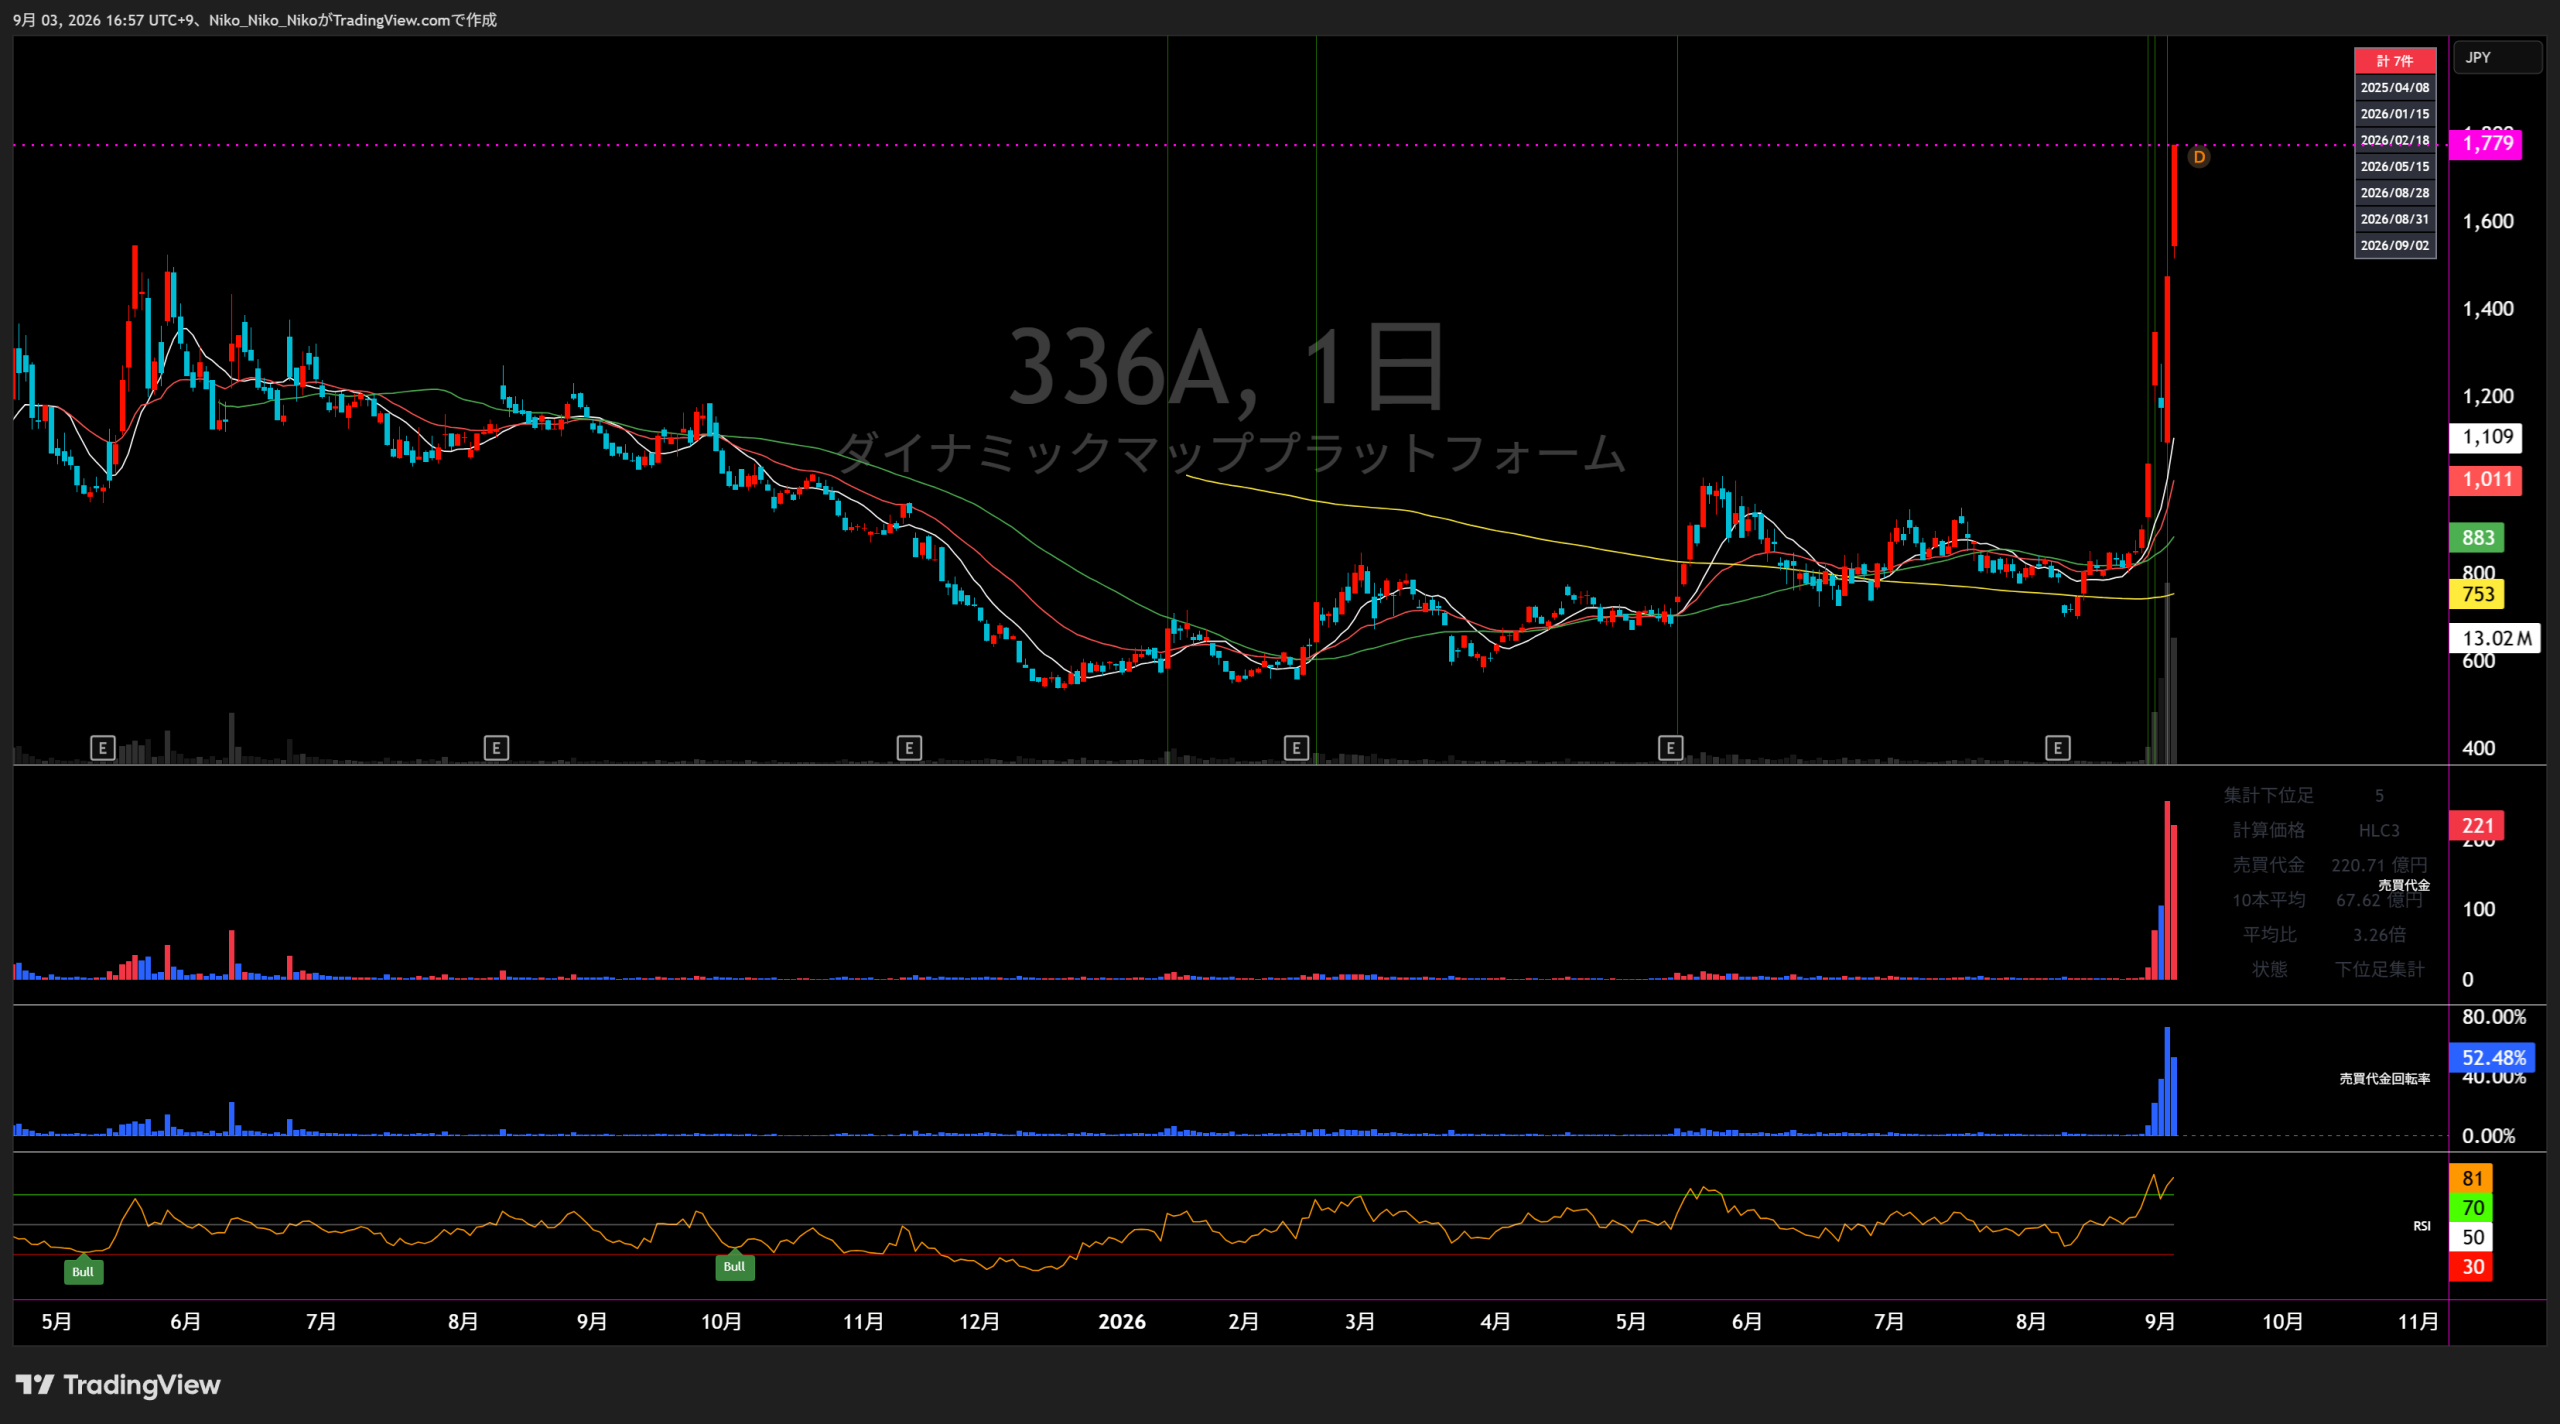
336A ダイナミックマッププラットフォーム
国内
海外
上場後業績サマリー
| 業績項目 | 2025年3月期 | 2026年3月期 | 2027年3月期 第1四半期 |
|---|---|---|---|
| 売上高 | 7,465 +1,898 / +34.1% | 5,686 △1,779 / △23.8% | 1,147 △312 / △21.4% |
| 営業損益 | -1,219 +1,335 / +52.3% | -1,876 △657 / △53.9% | -999 △803 / △409.7% |
| 経常損益 | -1,414 +1,076 / +43.2% | -1,651 △237 / △16.8% | -997 △774 / △347.1% |
| 当期純利益 | -1,544 +2,505 / +61.9% | -1,708 △164 / △10.6% | -980 △695 / △243.9% |
| EPS | -81.80円 +133.44 / +62.0% | -72.30円 +9.50 / +11.6% | -41.48円 △29.38 / △242.8% |
| 一株配当金 | 0.00円 ±0.00 / +0.0% | 0.00円 ±0.00 / +0.0% | 0.00円 ±0.00 / +0.0% 通期予想 0.00円 |
| 純資産 | 8,958 +4,104 / +84.5% | 7,229 △1,729 / △19.3% | 6,345 △2,108 / △24.9% |
| 営業CF | -2,269 +897 / +28.3% | -61 +2,208 / +97.3% | — 四半期CF非開示 |
| 投資CF | -2,472 △1,630 / △193.6% | -1,910 +562 / +22.7% | — 四半期CF非開示 |
| 財務CF | 2,829 +2,670 / +1679.2% | -2,796 △5,625 / △198.8% | — 四半期CF非開示 |
| フリーCF | -4,741 △733 / △18.3% | -1,971 +2,770 / +58.4% | — 四半期CF非開示 |
1.会社予想と実績
2025年3月期は上場日が期末直前のため比較対象となる上場後通期予想を置かず、2026年3月期は期初会社予想、2027年3月期は最新会社予想とQ1実績を掲載しています。
| 指標 | 2025/3 | 2026/3 | 2027/3 | ||||||
|---|---|---|---|---|---|---|---|---|---|
| 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | |
| 売上高 (百万円) | — | 7,465 | 予想非開示 | 7,000 | 5,686 | 81.2% | 7,000 | 1,147Q1累計 | 16.4%単純進捗 |
| 営業利益 (百万円) | — | -1,219 | 予想非開示 | — | -1,876 | 予想非開示 | — | -999Q1累計 | 予想非開示 |
| 経常利益 (百万円) | — | -1,414 | 予想非開示 | — | -1,651 | 予想非開示 | — | -997Q1累計 | 予想非開示 |
| 親会社株主帰属純利益 (百万円) | — | -1,544 | 予想非開示 | — | -1,708 | 予想非開示 | — | -980Q1累計 | 予想非開示 |
| EPS (円) | — | -81.80 | 予想非開示 | — | -72.30 | 予想非開示 | — | -41.48Q1累計 | 予想非開示 |
同社は通期予想として営業利益・経常利益・親会社株主帰属純利益・EPSを開示していないため、該当指標の達成率は算出していません。2027年3月期の売上高16.4%はQ1実績÷通期予想による単純進捗率です。
2.達成・未達理由
上場日は期末の4日前で、当HTMLでは上場後に公表された通期会社予想との比較対象を置いていません。実績面では国内の国家プロジェクト、北米の新規道路整備、量産車へのHDマップ搭載拡大が増収要因となり、営業損失も前期から大幅に縮小しました。
期初売上予想7,000百万円に対し実績は5,686百万円。米国関税政策を背景とする自動車メーカーの投資判断慎重化や、国内外プロジェクト案件の実施時期後ろ倒し・受注形態見直しにより、プロジェクト型売上が計画を下回りました。そのため2月に売上予想を5,500百万円へ下方修正しました。一方、AI用途を中心とする高利益率のライセンス型売上が拡大し、原価低減、子会社の収益改善、販管費削減も寄与。売上は期初未達でも、調整後EBITDAは期初予想△500百万円にほぼ一致し、修正予想△1,000百万円を大幅に上回りました。
Q1売上高は前年同期比21.3%減でしたが、これは北米の新規整備案件完了などによるプロジェクト型売上の反動減が主因です。一方、AI用途を中心とする法人ライセンス案件が拡大し、ライセンス型売上は前年同期比10.0%増。調整後EBITDAは赤字ですが、会社は「マイナス幅は予算内」と説明し、通期予想を据え置いています。現時点では未達判定ではなく、残り9か月のプロジェクト計上とライセンス成長を確認する段階です。
3.事業セグメントの自信度
報告セグメントは地域別の「国内」「海外」。各年度の決算コメントから、ライセンス型への転換、プロジェクト型の増減、収益性の変化を基に自信度を推理しています。
国内
複数の国家プロジェクトの受注によるプロジェクト型売上の拡大により、売上高は前期を上回りました。
国家プロジェクトが増収に直結し、セグメント損失も前期から縮小。国内用途拡大への手応えが強い年度でした。
法人ライセンス契約の拡大によりライセンス型売上が増加しました。一方で、3Dデータビジネスにおいて、国家プロジェクトの受注規模縮小等によりプロジェクト型売上が減少しました。
高収益ライセンスの伸びは前向きですが、プロジェクト縮小で売上高は大幅減。収益モデル転換の途上と判断します。
民間企業向け物流自動化への取り組みに係るプロジェクトが進捗したほか、測量会社のネットワーク化を目的としたM&Aを推進しました。一方で、前年同期に計上した大型案件の反動の影響を受けました。
新用途とM&Aは進展しているものの、Q1は売上高62.2%減・損失拡大。短期業績への自信度は弱めです。
海外
北米での新規道路整備をはじめとするプロジェクト型売上の拡大及び量産車へのHDマップ搭載台数の増加によるライセンス売上の拡大により、売上高は前期を上回りました。
プロジェクトと量産ライセンスが同時に伸び、損失も大きく縮小。海外成長への手応えが最も強い局面でした。
量産車へのHDマップ搭載台数の増加、AI用途向け法人ライセンス契約の拡大によりライセンス型売上は増加しました。
Data for AIを含むライセンス成長は明確ですが、新規道路整備の一巡とプロジェクト期ずれで売上減・損失拡大となりました。
ライセンス型売上が量産ライセンス及び法人ライセンスともに堅調に推移しました。一方、プロジェクト型売上は、北米における新規整備事業が完了したことにより、前年同期を下回りました。
ストック性・高利益率のライセンスは堅調ですが、プロジェクト減少でQ1損失は拡大。構造転換の成果待ちと判断します。
4.最新予想信頼度
Q1終了時点で通期売上7,000百万円に対して1,147百万円、残り9か月で5,853百万円が必要です。ライセンス型売上は3,000百万円に対して645百万円で、残り2,355百万円。調整後EBITDAはQ1の△667百万円から通期+50百万円へ転換するため、残り9か月で合計+717百万円以上の調整後EBITDAが必要になります。
達成できると判断する理由
- AI用途を中心とする法人ライセンス案件が拡大し、Q1のライセンス型売上は前年同期比10.0%増。通期予想3,000百万円に対する単純進捗率も21.5%です。
- 会社はQ1の調整後EBITDA赤字幅を「予算内」と説明し、通期予想を据え置いています。
- 2026年3月期はQ4単独で約8億円の調整後EBITDA黒字を計上しており、案件・ライセンス計上が後半に集中すると利益が大きく改善する実績があります。
- 大規模データ整備が一巡し、更新・提供・ライセンス中心の投資回収フェーズへ移行。固定費削減も進めています。
- リカノス等のM&Aで国内の測量・空間情報機能を強化し、物流・インフラ管理・不動産など自動車以外の需要も取り込み始めています。
達成できないと判断する理由
- 売上高のQ1単純進捗率16.4%は25%を下回り、残り3四半期の平均売上は約1,951百万円とQ1の約1.7倍が必要です。
- 2026年3月期はプロジェクト案件の期ずれを主要因に期初売上予想7,000百万円を未達。売上計上時期の変動性は実績として確認されています。
- 北米の大規模新規整備が完了し、従来のプロジェクト型売上は構造的に縮小。ライセンス成長でどこまで補えるかが重要です。
- Q1の営業損失999百万円・調整後EBITDA△667百万円は大きく、黒字化には下期の高粗利売上とコスト改善が不可欠です。
- 自動車メーカーの開発投資姿勢、地政学リスク、プロジェクト実施時期など会社が完全にはコントロールできない要因が残ります。
ダイナミックマッププラットフォーム(336A)
最新中長期成長計画を分析
最新進捗確認:2026年8月7日「2027年3月期 第1四半期 決算説明資料」
① 企業が掲げる目標業績数字
| 指標 | 2026年3月期実績 | 2027年3月期計画 | 変化 |
|---|---|---|---|
| 売上高 | 56.86億円 | 70億円 | 約23%増 |
| ライセンス型売上 | 25.94億円 | 30億円 | 約4億円増 |
| プロジェクト型売上 | 30.92億円 | 40億円 | 約9億円増 |
| 調整後EBITDA | ▲5.01億円 | +0.5億円 | 約5.5億円改善 |
会社が狙っているのは、粗利率80%超のライセンス型売上を積み上げ、 売上の増加以上の利益成長を実現すること。 そのため投資家が追うべきKPIは 「総売上高」よりもライセンス型売上高と調整後EBITDAである。
② 目標達成へのロードマップ
創業以来進めてきた国内・北米・欧州・韓国などの高精度3次元データ基盤の整備を進め、 大規模な先行投資中心の段階から、整備済みデータを販売する投資回収フェーズへ移行する。
量産車への高精度3次元地図搭載を拡大する。 2026年5月時点で会社は6社・38車種へのデータ搭載実績を示しており、 新規搭載車種と累積搭載台数の増加によってリカーリング収益を積み上げる。
自動運転だけでなく、AIの「学習」「評価・検証」「推論補助」「認証」「安全機構」に 使用できるAIネイティブな空間データを商品化。 自動車メーカー、半導体メーカー、自動運転システム会社などへの 法人ライセンスを拡大する。
インフラ管理、事故調査、除雪、空港・物流、不動産、防災などへ販売領域を拡張。 3Dmapspocketなど既存製品の拡販に加え、販売パートナーを活用して 「一度整備したデータを複数用途で販売する」モデルを強化する。
測量会社のロールアップ型M&Aによってデータ取得・測量能力を強化。 同時に、データ利用を促進する「川下」領域のM&Aにも取り組み、 ライセンス商品を販売できる領域そのものを広げる。
車載ライセンス、法人ライセンス、3Dライセンスの比率を高め、 粗利率80%超のライセンス型売上を中心として 中長期売上成長率10~30%を継続することを目指す。
各事業の具体的な成長施策
| 事業 | 2027年3月期の施策 | 利益成長へのつながり |
|---|---|---|
| 法人ライセンス | AI学習・検証用途、自動車メーカー、半導体メーカー向け需要を獲得。サブスクリプション・リカーリングモデルを構築。 | 追加販売コストが比較的小さく、高粗利売上の増加につながる。 |
| 量産ライセンス | 既存搭載車種の販売台数増、新規車種への搭載拡大。 | 累積搭載台数の増加が継続的なライセンス収益を生む。 |
| 3Dライセンス | インフラ管理、Guidance、Data for AI、販売パートナー経由の販売を拡大。 | 既に保有するデータの再利用で高利益率化しやすい。 |
| 3Dプロジェクト | 政府のデジタル化・防災・自動化案件、民間企業の自動化投資、ドローン測量などを獲得。 | 足元の売上確保と、将来販売するライセンス商品の開発を兼ねる。 |
| 海外プロジェクト | 既存地域に加え、新規国でのデータ整備案件を推進。 | 新地域にデータ資産を構築し、その後のライセンス販売につなげる。 |
プロジェクト型案件は単発収益というだけではなく、 「顧客から費用を得ながらデータ・商品を整備し、その成果を後からライセンス販売する」 ための入口でもある。 そのため同社の成長モデルは プロジェクト → データ資産蓄積 → ライセンス販売 → 高利益率化 という循環で理解すると分かりやすい。
直近進捗 ― 2027年3月期 第1四半期
通期70億円に対し約16%
通期30億円に対し約22%
海外大手半導体メーカーからData for AIの追加受注を獲得。 AIネイティブデータセットの提供を開始し、 NVIDIAやMathWorksとの連携によるフィジカルAI向け学習・検証データ生成も進めている。 つまり「Data for AI」は構想段階だけではなく、実際の法人ライセンス売上につながり始めている。
③ 目標達成リスク
| 主要リスク | 会社開示の評価 | 中長期計画への影響 |
|---|---|---|
| 高精度3次元地図への先行投資 | 可能性:高 / 影響度:大 発生時期:1年以内 |
データ整備費用が売上拡大より先行すれば赤字が続き、2027年3月期の調整後EBITDA黒字化が遅れる可能性がある。 |
| 収益の不確実性 | 可能性:中 / 影響度:大 | RFQ・RFI・商談案件は必ず契約・売上になるとは限らない。契約済みでも販売台数や時期次第で実際の収益額が変動する。 |
| プロジェクト進捗遅延 | 可能性:中 / 影響度:大 | 大型案件の進捗・納入時期がずれると売上計上が翌期へ期ずれし、単年度業績が大きく変動する可能性がある。 |
| Data for AI・多用途展開 | 可能性:中 / 影響度:大 発生時期:数年以内 |
AI・インフラ等の新用途で安定したライセンス収益モデルを構築できなければ、中長期10~30%成長の主要前提が弱まる。 |
| 競争・技術革新 | 可能性:中 / 影響度:大 | 低コスト地図技術や地図を必要としない自動運転技術、競合企業の価格・更新速度向上などによりHDマップの競争優位性が低下する可能性。 |
| 海外事業・地政学・為替 | 可能性:中 / 影響度:大 | 規制、政治情勢、関税、為替変動などが新規国でのデータ整備や海外案件の採算に影響する可能性。 |
| 資金繰り | 可能性:中 / 影響度:大 | 先行投資が継続するため、収益改善が遅れれば追加資金調達が必要となる可能性がある。 |
| 財務制限条項 | 可能性:中 / 影響度:大 発生時期:数年以内 |
主要借入金に財務制限条項があり、会社は一部抵触している状況を開示。現時点では金融機関との取引関係は維持されているが、投資余力に関わる重要項目。 |
計画達成を見るための重要チェックポイント
| チェック項目 | 達成方向 | 警戒方向 |
|---|---|---|
| ライセンス型売上 | 30億円へ継続成長 | 成長率鈍化・法人ライセンス失速 |
| ライセンス売上比率 | 継続的に上昇 | プロジェクト依存へ逆戻り |
| Data for AI | 追加受注・継続契約・顧客拡大 | PoC・単発案件に留まる |
| 調整後EBITDA | 通期黒字転換 | 追加投資・原価増で赤字継続 |
| 車載搭載数 | 顧客数・車種・搭載台数増加 | 新規搭載の延期・自動車販売減 |
| プロジェクト | 予定通り進捗・ライセンス化 | 期ずれ・失注の拡大 |
この成長計画の本質は「高精度3次元地図会社」から 「実世界データを繰り返し販売するフィジカルAI向けデータプラットフォーム企業」 への転換である。
2027年3月期の最重要マイルストーンは売上70億円よりも 調整後EBITDAの黒字化。 これを達成すれば、長年の先行投資によって構築したデータ資産が キャッシュを生む段階へ入ったことを示す意味が大きい。
その先の中長期10~30%成長を実現するには、 従来の自動運転向けだけでなく、 Data for AI、インフラ管理、不動産、防災などへの多用途展開を 継続収入型ライセンスへ転換できるかが最大のポイントとなる。
・ダイナミックマッププラットフォーム株式会社 「事業計画及び成長可能性に関する説明資料」2025年5月14日
・同社「2026年3月期 決算説明資料」2026年5月14日
・同社「2027年3月期 第1四半期 決算説明資料」2026年8月7日
・同社「有価証券報告書 第10期」2026年6月24日
※将来予想・成長率等は会社開示資料に基づくものであり、達成を保証するものではありません。
コメント