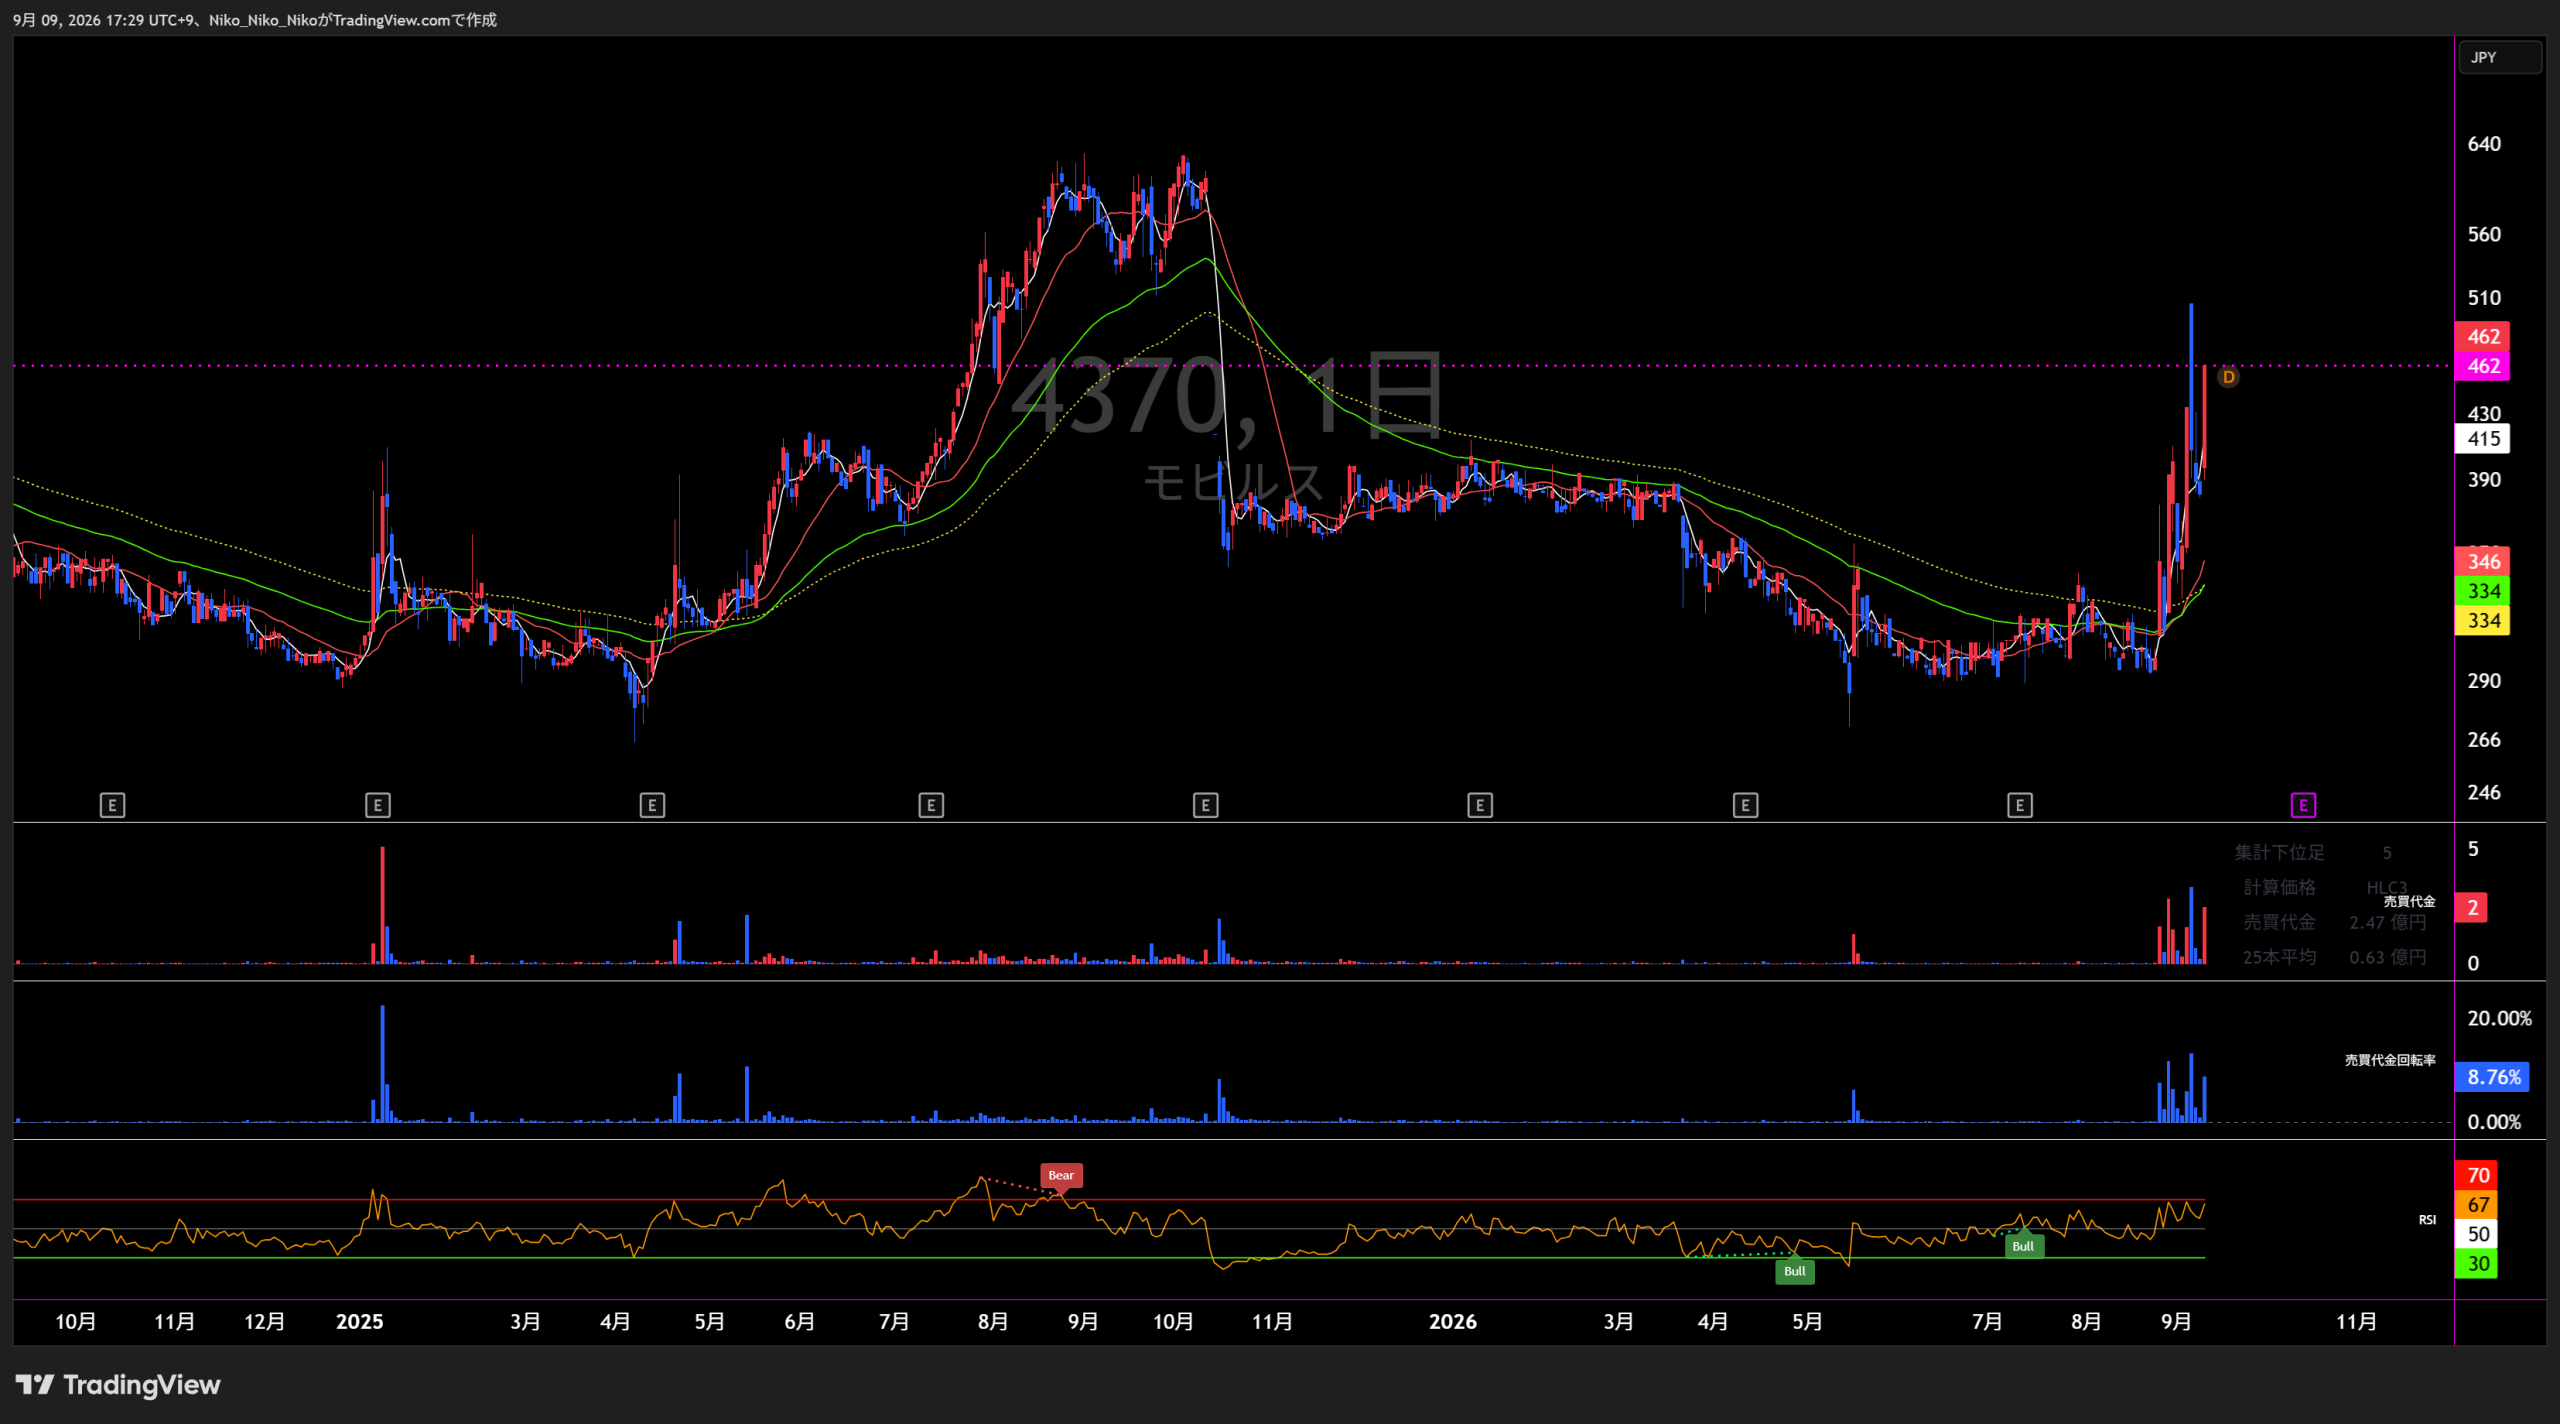
ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
SaaSソリューション事業
直近5年業績サマリー
| 業績項目 | 2021年8月期 単体 | 2022年8月期 単体 | 2023年8月期 単体 | 2024年8月期 単体 | 2025年8月期 連結 | 2026年8月期 通期予想 連結予想 |
|---|---|---|---|---|---|---|
| 売上高 (百万円) | 1,235 | 1,569 +334 / +27.0% | 1,594 +25 / +1.6% | 1,534 △60 / △3.8% | 1,854 +320 / +20.9% | 2,298 +444 / +23.9% |
| 営業損益 (百万円) | 134 | 181 +47 / +35.1% | -156 △337 / △186.2% | -352 △196 / △125.6% | 90 +442 / +125.6% | -110 △200 / △222.2% |
| 経常損益 (百万円) | 146 | 173 +27 / +18.5% | -152 △325 / △187.9% | -361 △209 / △137.5% | 81 +442 / +122.4% | -120 △201 / △248.1% |
| 当期純利益 (百万円) | 133 | 126 △7 / △5.3% | -182 △308 / △244.4% | -731 △549 / △301.6% | 90 +821 / +112.3% | -45 △135 / △150.0% |
| EPS (円) | 25.63 | 21.64 △3.99 / △15.6% | -31.17 △52.81 / △244.0% | -125.18 △94.01 / △301.6% | 15.29 +140.47 / +112.2% | -7.59 △22.88 / △149.6% |
| 一株配当金 (円) | 0.00 | 0.00 ±0.00 / - | 0.00 ±0.00 / - | 0.00 ±0.00 / - | 0.00 ±0.00 / - | 0.00 ±0.00 / - |
| 純資産 (百万円) | 1,385 | 2,189 +804 / +58.1% | 1,940 △249 / △11.4% | 1,241 △699 / △36.0% | 1,452 +211 / +17.0% | - |
| 営業CF (百万円) | 248 | 239 △9 / △3.6% | 29 △210 / △87.9% | 32 +3 / +10.3% | 270 +238 / +743.8% | - |
| 投資CF (百万円) | -229 | -295 △66 / △28.8% | -200 +95 / +32.2% | -316 △116 / △58.0% | -615 △299 / △94.6% | - |
| 財務CF (百万円) | -13 | 604 +617 / +4746.2% | -195 △799 / △132.3% | 372 +567 / +290.8% | 31 △341 / △91.7% | - |
| フリーCF (百万円) | 19 | -56 △75 / △394.7% | -171 △115 / △205.4% | -284 △113 / △66.1% | -345 △61 / △21.5% | - |
2025年8月期から連結財務諸表を作成しているため、同年の前年比は2024年8月期の単体値との参考比較です。フリーCFは営業CF+投資CF。受注残高は決算短信に開示がないため掲載していません。
1.会社予想と実績
2022年8月期から2025年8月期は、各期首に公表された通期会社予想と通期実績を比較。2026年8月期は最新の通期会社予想と第3四半期累計実績を比較しています。
2.達成・未達理由
下期に大企業顧客の深耕と大型案件獲得を進め、第4四半期に複数の大型新規案件を獲得。契約当たりMRRも上昇し、売上高は期首予想を63百万円上回りました。一方、販管費は前年585百万円から713百万円へ増え、売上増に対する利益の伸びが期首想定に届かず、各利益は未達となりました。
SaaSは伸びたものの、プロフェッショナルサービスで大型継続案件の開発規模が縮小し、イノベーションラボも継続案件が減少。MOBI VOICEの従量課金原価、人員強化に伴う人件費、広告宣伝、本社移転の一過性費用が増え、期首の黒字予想から営業赤字へ転落しました。
複数製品利用やアップセル・クロスセルでSaaS案件は大型化した一方、プロフェッショナルサービスの大型継続案件縮小が続き、売上高は期首予想を379百万円下回りました。営業・経常損失は予想より37百万円ずつ小さく着地しましたが、固定資産の減損損失373百万円により純損失は731百万円へ拡大し、純利益とEPSは大幅未達となりました。
売上高は期首予想を115百万円下回りましたが、大規模コンタクトセンターでの利用開始、案件大型化、MooA導入、既存顧客の追加購入が進み、平均単価は前年より55千円上昇。プロフェッショナルサービスもMooA関連の複数開発案件が寄与し、期首の営業利益ゼロ予想に対して連結営業利益90百万円まで回復しました。
3.事業セグメントの自信度
SaaSソリューション事業(単一セグメント)
サービス別の売上動向、案件大型化、契約数・単価、会社の将来見通しの表現から自信度を推定しています。
既存取引先との取引に加え、新規取引先の増加等により堅調に推移し、増収基調が今後も継続すると判断しており
翌期に22%増収・利益大幅増を計画し、市場拡大と新規顧客獲得への確信が強い局面。
第4四半期会計期間に複数の大型の新規案件を獲得するに至りました。
大型案件と大企業深耕で平均MRRが上昇。翌期も25%増収を見込む一方、先行投資は織り込み。
プロフェッショナルサービスは、有償カスタマーサクセス案件の獲得が進んだ一方、カスタマイズ案件では大型の継続案件の開発規模が縮小した
主力SaaSは成長しても周辺サービスの減速と費用増で赤字化。生成AI投資を優先する再構築局面。
当社製品を複合的に利用頂く顧客が増えたことにより案件が大型化し、前年同期比で増加となりました。
SaaSの単価改善は明確だが、プロフェッショナルサービス縮小と採用費・人件費負担が残る。
大規模のオペレーターを有するコンタクトセンターでの利用が開始されるなど案件が大型化し、またMooA(生成AI関連製品)の導入も進むことにより、前年同期比で増加となりました。
平均単価上昇とMooA案件の寄与で黒字回復。生成AIを次の成長軸として具体的な売上へつなげ始めた。
契約数は304件(前年同期比96.2%)と微減となりましたが、新規案件の大型化と既存顧客の追加購入(アップセル/クロスセル)により、契約当たりの平均単価は325千円(前年同期比38千円増)となり、SaaSサービスの売上高は前年同期比+14.4%の成長となりました。
単価上昇と代理店拡販は強い一方、契約数とARRは直近Q2比で弱含み、先行投資で営業赤字のため中立と判断。
大型化・単価上昇・MooA需要は追い風。ただし契約数減少とARRのQ3減速、vottiaへの先行投資を同時に抱えており、売上成長への自信と利益面の慎重さが混在しています。
4.最新予想信頼度
2026年8月期の通期会社予想は、売上高2,298百万円、営業損失110百万円、経常損失120百万円、親会社株主帰属純損失45百万円、EPS△7.59円。第3四半期時点で業績予想は据え置かれています。
達成できると判断する理由
- Q3累計売上高は前年同期比18.5%増。内訳もSaaSサービスが14.4%増、プロフェッショナルサービスが31.4%増と、両サービスとも増収です。
- 契約数は減ったものの、契約当たり平均単価は325千円と前年同期比38千円上昇。大型案件とアップセル・クロスセルが契約数減を補っています。
- Q3累計の営業損失は77百万円で、通期予想の110百万円に対し残り損失許容額は33百万円。経常損失は29百万円、純損失は11百万円の余地があります。
- 前年2025年8月期はQ3累計営業利益44百万円から通期90百万円まで伸び、Q4単独では46百万円の営業利益を確保しました。前年並みのQ4採算なら利益予想は達成しやすい構造です。
達成できないと判断する理由
- 売上高のQ3単純進捗は68.1%。通期達成にはQ4だけで約733百万円が必要で、前年Q4売上約534百万円を約37%上回る水準です。
- サービス別ではQ4にSaaS約418百万円、プロフェッショナル約314百万円が必要。前年Q4概算に比べ、特にプロフェッショナルサービスは大幅な上積みが必要です。
- ARRはQ2の1,472百万円からQ3の1,459百万円へ小幅低下し、契約数も304件まで減少。平均単価上昇だけで通期売上の残額を埋められるかは不確実です。
- 会社はオフィス移転コストと連結子会社vottiaへの先行投資を織り込み、連結赤字を計画しています。Q4に投資・移転関連費用が集中すれば、利益の残り許容額を超える可能性があります。
利益計上時期の見方
提供されたQ3決算短信には、通期売上・利益が特に第4四半期へ偏重するという明確な説明はありません。したがって、Q3の68.1%という売上進捗を単純に「残り3か月で追いつく」とみるのは慎重であるべきです。一方、利益は先行投資の計上時期で四半期変動しやすいため、上記の進捗率・単純比はいずれも季節性を調整していない参考値です。
モビルス 最新中期経営計画分析
2025年11月28日公表「事業計画及び成長可能性に関する事項」|計画期間:2025年8月期~2029年8月期
中期経営計画の要旨
モビルスは従来のチャット・ボイス系SaaS企業から、 「CX×テクノロジー」を軸に、戦略コンサルティングからシステム開発、 SaaS、カスタマーサクセス、デジタルオペレーションまでを一気通貫で提供する企業 への転換を進めています。
最大の成長テーマは生成AIです。既存のMOBIシリーズを収益基盤としながら、 オペレーター支援AI「MooA」とユーザー対応を自動化するAIエージェントを 次の収益柱へ育成し、2029年8月期に売上高76億円・営業利益9億円を目指します。
① 目標業績数字
| 年度 | 中計売上高 | 中計営業利益 | 実績・最新予想 | 評価 |
|---|---|---|---|---|
| 2025年8月期 | 19.6億円 | 0億円 | 実績:売上18.5億円 / 営業利益0.9億円 | 売上未達・利益上振れ |
| 2026年8月期 | 25億円 | 2.5億円 | 最新予想:売上22.98億円 / 営業利益▲1.10億円 | 中計対比ビハインド |
| 2027年8月期 | 37億円 | 4.0億円 | 中計目標 | 成長加速が必要 |
| 2028年8月期 | 55億円 | 6.0億円 | 中計目標 | AI収益拡大が前提 |
| 2029年8月期 | 76億円 | 9.0億円 | 営業利益率:約11.8% | 最終目標 |
※会社は計画期間を通じて営業利益率10%以上を確保し、売上成長に応じた利益成長を目指す方針。
直近の進捗 ― 2026年8月期 第3四半期
連結売上高
第3四半期累計は15.65億円。 通期予想22.98億円に対する進捗率は68.1%です。
会社側は「期初見込み通りに進捗」としています。
連結営業利益
第3四半期累計は▲0.77億円。 通期予想は▲1.10億円です。
赤字の主因は、AIエージェント事業を担う連結子会社 vottiaへの先行投資です。
② 目標達成へのロードマップ
ポートフォリオを拡張
CX戦略コンサルティング、カスタマイズ開発、SaaS、 カスタマーサクセス、デジタルオペレーションまで 事業構成要素を拡大。
オペレーター支援AI
MooAの主要機能開発を終え、投資回収フェーズへ移行。 大型顧客への導入、営業・開発・デリバリー体制を強化し、 収益貢献を本格化。
vottiaを先行投資
ユーザー対応を自動化するAIエージェントを新たな成長領域に設定。 2026年8月期は開発・営業人員へ投資し、 2027年8月期以降の本格収益化を狙う。
一気通貫CX企業へ
各事業をコア技術とデータで連携し、 CX領域の一気通貫型ビジネスポートフォリオを完成。 売上76億円・営業利益9億円を目指す。
達成計画の中心となる3つの製品フェーズ
| 領域 | 主な製品 | 投資フェーズ | 計画上の役割 |
|---|---|---|---|
| コンタクトセンター チャネル |
MOBI AGENT / MOBI BOT / MOBI VOICE | 投資回収フェーズ | 現在の収益基盤。既存の競争優位性を活用して市場成長を取り込む。 |
| オペレーター支援AI | MooA CommNavi / KnowledgeBase / RAG | 投資回収への移行期 | 2026年8月期から収益貢献を本格化。案件大型化による単価上昇を狙う。 |
| ユーザー支援 自動応対AI |
AIエージェント / maestra | 新規投資フェーズ | 2026年から投資開始。2027年8月期以降の本格収益化を計画。 |
中計達成に必要なポイント
大型AI案件を「受注」から「課金」へ
MooAを中心に案件規模は大型化しています。 一方で提案開始から受注、受注から課金までの期間も長くなっているため、 大型案件を早期に売上へ変換できるかが重要です。
vottiaの早期収益化
2026年8月期はAIエージェント領域の成長を見込み、 vottiaで人材を中心に最大約1.5億円のコストを想定。 先行投資後の売上立ち上がりが中計の利益回復を左右します。
SaaS+プロサービスの複合化
SaaSライセンスだけでなく、コンサルティング、SI、 導入支援、運用支援を組み合わせ、 1顧客当たりの売上規模を拡大する戦略です。
販売・導入体制の拡充
新規・既存顧客向け営業、MooA開発体制、 生成AI案件のデリバリー体制を増強。 売上成長と人件費・開発費のバランス管理が必要になります。
③ 達成リスク
計画進捗上、すでに顕在化している論点:
MooA関連案件の大型化に伴い、案件創出から受注、
さらに受注から課金開始までの期間が従来より長期化しています。
これが2025年8月期の売上計画未達、および2026年8月期の
中計売上目標25億円に対して会社予想22.98億円となっている主な背景です。
| 会社が記載する主なリスク | 影響度 | 中計への影響 | 主な対応策 |
|---|---|---|---|
| 競合他社による影響 | 大 | 生成AI・CX市場で新規サービスや価格競争が激化すると、成長率・収益性が低下する可能性。 | 顧客ニーズを把握し、ニーズに合わせた製品開発を継続。 |
| 情報管理体制 | 大 | 情報漏洩が信用低下や損害賠償につながる可能性。 | ISMS・プライバシーマーク、教育研修等による管理強化。 |
| システムトラブル | 中 | 障害や不正アクセス、通信停止などがSaaSの継続利用に影響。 | 災害対策、システム強化、セキュリティ対策を実施。 |
| SaaSライセンス売上 | 中 | 新規顧客獲得の停滞や解約増加によりリカーリング収益が減少する可能性。 | 営業強化、機能追加、サポート充実により継続率を維持。 |
| 販売代理店・OEM供給先 | 中 | パートナーの営業活動が計画通り進まない場合、新規獲得や継続収益に影響。 | 専任営業チーム、共同提案、共同カスタマーサクセスを強化。 |
| 法的規制等 | 大 | AIやデータ利用を含む新たな規制により事業活動が制約される可能性。 | 顧問弁護士との連携、最新法規制の把握、コンプライアンス体制強化。 |
直近決算で確認された追加の注意点
従来型ボット案件の減少
AIエージェントへの関心が高まる一方、 従来型チャットボット・ボイスボットへの新規案件が減少。 既存製品からAI製品への移行速度が売上成長を左右します。
MooAの課金開始遅延
大型案件のパイプラインは積み上がっているものの、 商流、製品機能、導入支援体制などの課題から課金開始が遅延。 会社は案件ごとの課題解消と早期課金開始を進めています。
分析 ― 76億円達成の難易度
結論:成長余地は大きい一方、現時点の計画達成難易度は高め。
2026年8月期の最新売上予想22.98億円から2029年8月期の76億円へ到達するには、 今後3年間で年平均約49%の売上成長が必要です。
特に2027年8月期の中計売上37億円は、 2026年8月期予想22.98億円から約61%増となる水準です。 したがって中計達成には、既存SaaSの通常成長だけでなく、 大型MooA案件の課金開始、AIエージェントの商用化、 vottiaの売上貢献が短期間で立ち上がることが重要になります。
一方、2026年8月期第3四半期時点では会社の通期業績予想に対して おおむね期初想定通りに進捗しており、 AIエージェントのPoC・大型案件の具体化も進行しています。 今後は「PoC件数」よりも 本契約・課金開始・ARR増加が 中計達成確度を見る重要指標になります。
中計を見るうえでの重要チェックポイント
- MooA大型案件が予定通り課金開始し、SaaS売上・ARRへ反映されるか
- 2027年8月期からAIエージェント「maestra」が本格的に売上貢献するか
- 連結子会社vottiaが先行投資フェーズから収益化フェーズへ移行できるか
- 2027年8月期売上37億円への急加速が実現するか
- 売上成長と並行して営業利益率10%以上へ回復できるか
- 大型案件増加に対応できる営業・開発・導入支援人員を確保できるか
※「約49%」「約61%」等は会社公表値を基にした単純計算。 将来の業績を保証するものではありません。

コメント