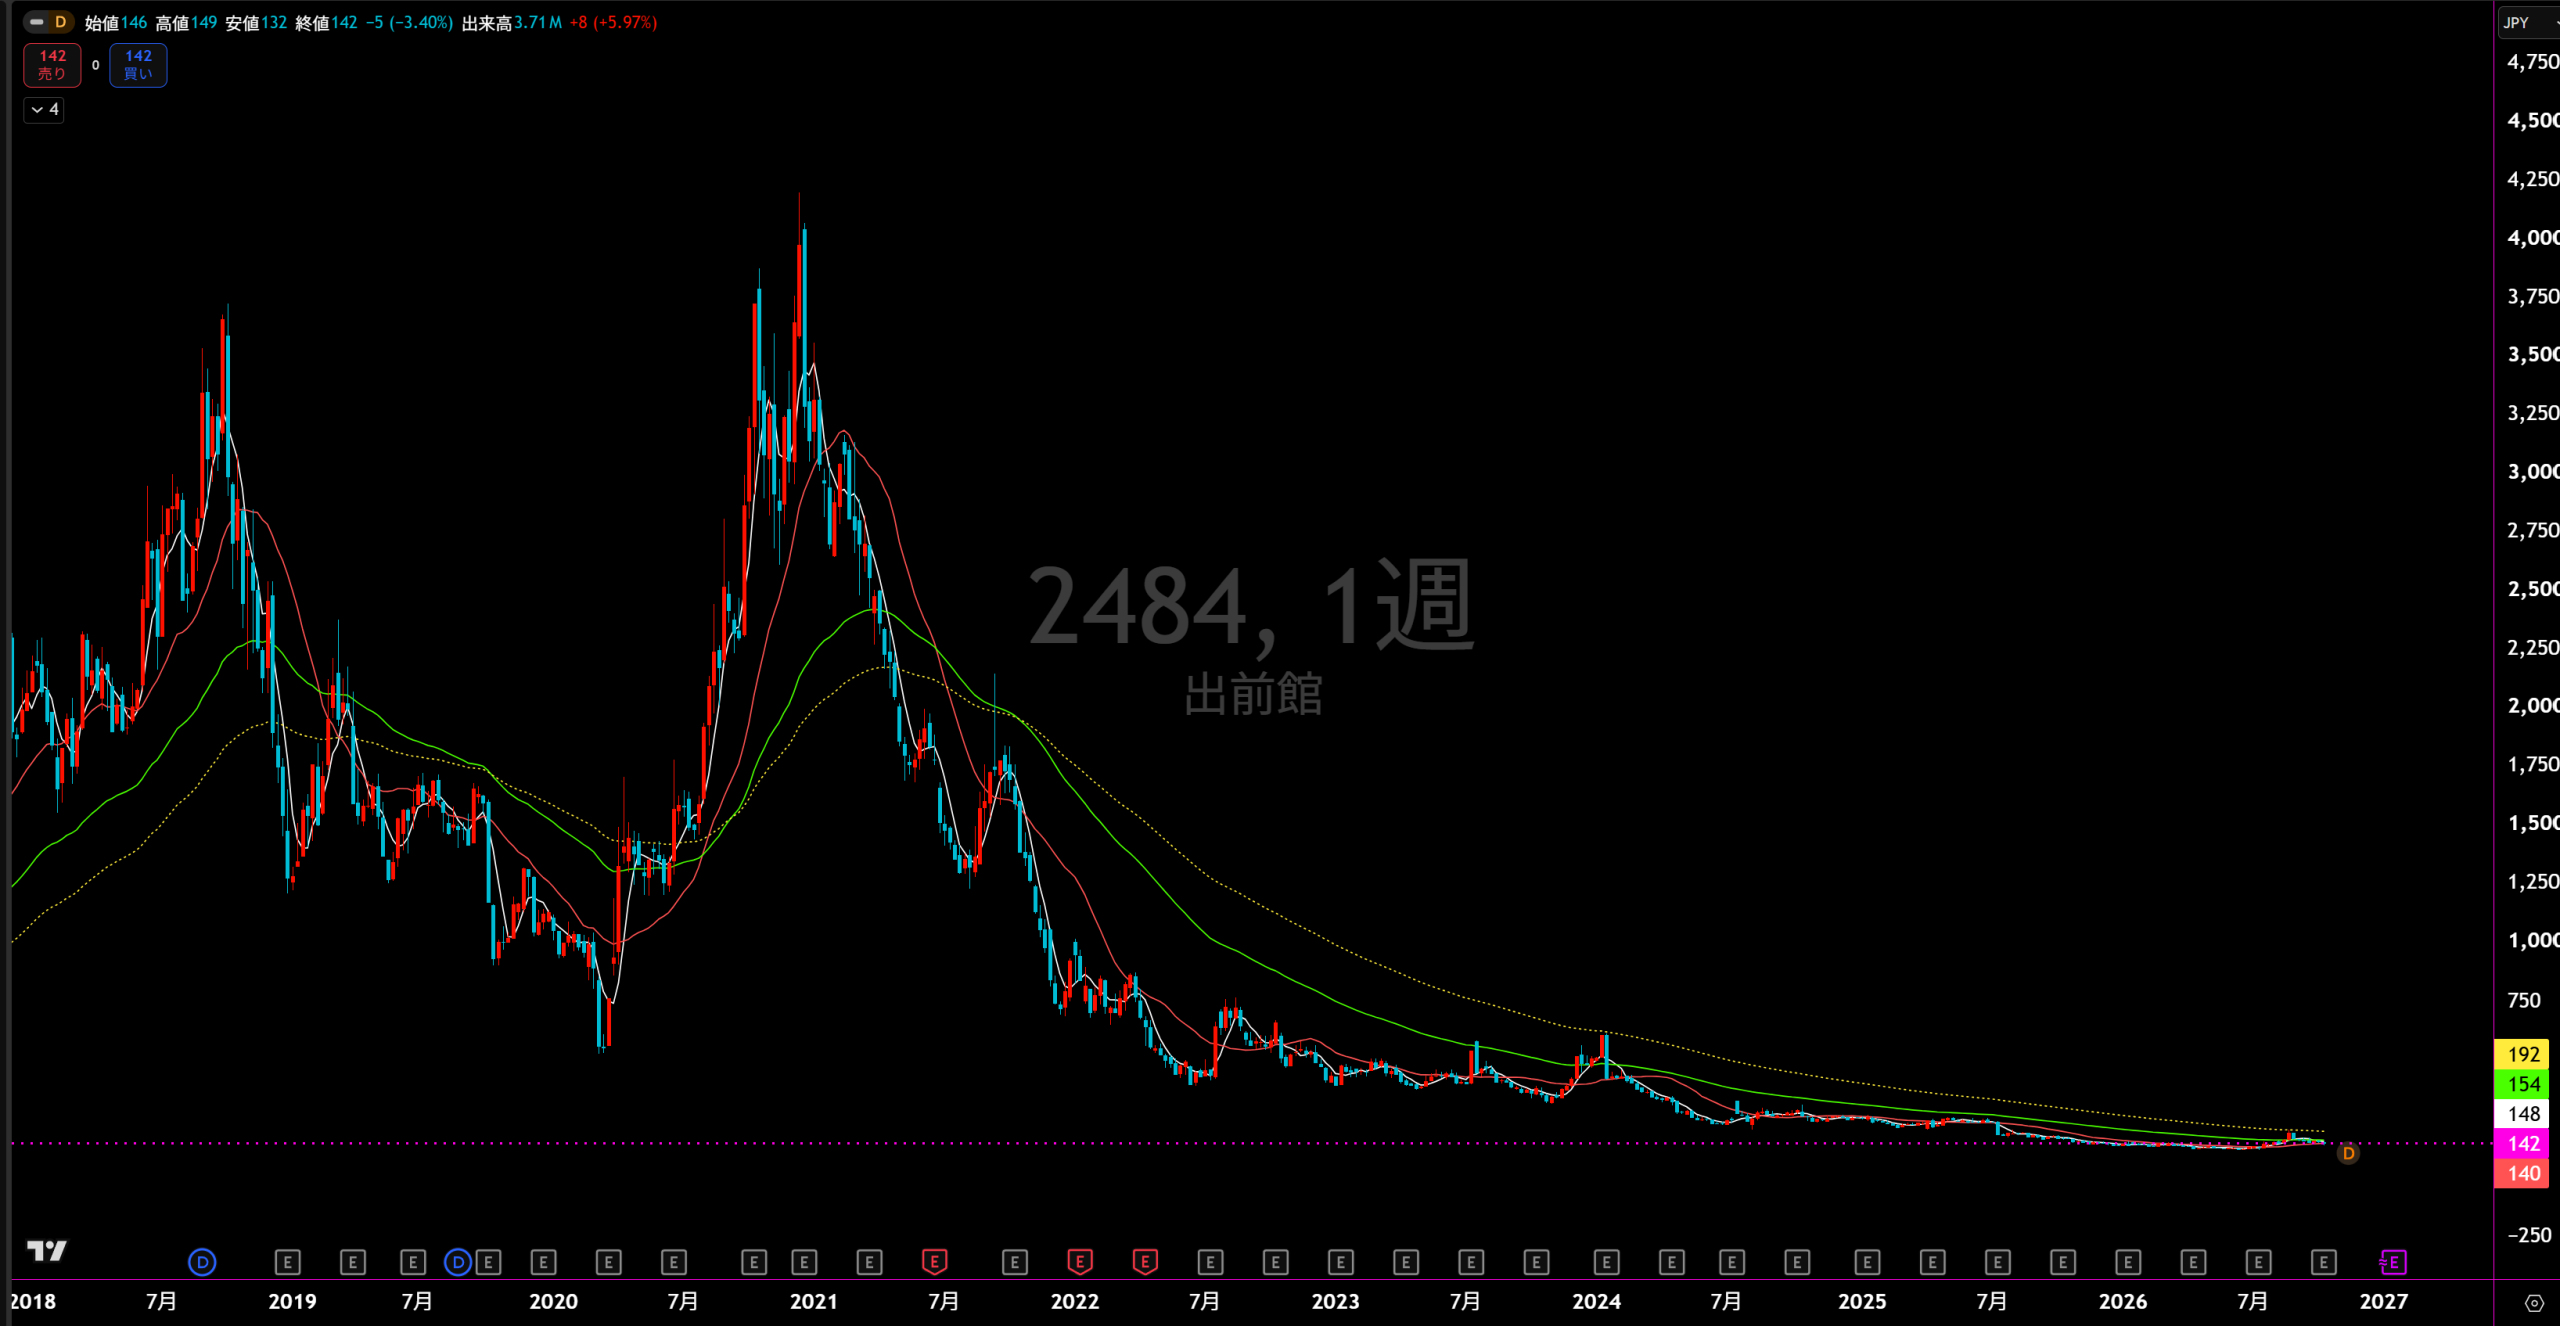
2484 出前館|決算・業績分析
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
最新決算アップデート
※「最新決算アップデート」をクリックすると詳細が開きます。
1. 最新決算の要点
売上は減収、売上総利益は約86%減少。赤字拡大で前回予想未達。
連結売上高39,057百万円(前期比△1.7%)、営業損失8,288百万円(前期は損失4,923百万円)、経常損失8,235百万円、親会社株主帰属純損失8,246百万円。2026年8月期の連結本決算です。売上総利益は4,570百万円→637百万円、売上総利益率(計算値)は11.5%→1.6%へ低下しました。
一方、2027年8月期第1四半期は売上11,000〜11,500百万円、営業利益は黒字を会社が見込んでいます。ただし実績ではありません。
2. 主要数値・単純進捗率
| 連結指標 | 25/8月期実績 | 26/8月期実績 | 前年差・増減 | 27/8月期通期予想/単純進捗率 |
|---|---|---|---|---|
| 売上高(百万円) | 39,721 | 39,057 | △664(△1.7%) | 非開示/算定不可 |
| 売上総利益(百万円) | 4,570 | 637 | △3,933(粗利率11.5%→1.6%) | 非開示 |
| 営業損益(百万円) | △4,923 | △8,288 | △3,365(赤字拡大) | 非開示/算定不可 |
| 販管費(百万円) | 9,493 | 8,925 | △568(費用減少) | 非開示 |
| 経常損益(百万円) | △4,968 | △8,235 | △3,267(赤字拡大) | 非開示/算定不可 |
| 親会社株主帰属純損益(百万円) | △4,971 | △8,246 | △3,275(赤字拡大) | 非開示/算定不可 |
| EPS(円) | △43.62 | △74.02 | △30.40円 | 非開示/算定不可 |
| 営業CF(百万円) | △4,970 | △8,922 | △3,952 | 非開示 |
| 投資CF/財務CF(百万円) | △2/△1,002 | 16/4 | +18/+1,006 | 非開示 |
| フリーCF(計算値・百万円) | △4,972 | △8,906 | △3,934 | 非開示 |
| 現金同等物期末残高(百万円) | 28,536 | 19,633 | △8,903(表示値差) | 非開示 |
26/8月期は本決算確定実績であるため、同一年の通期予想に対する「単純進捗率」は対象外。27/8月期は通期会社予想の分母がないため、単純進捗率は算定不可です。フリーCF=営業CF+投資CF(計算値)。現金・純資産の前年差は表示値差であり、短信本文の増減額とは百万円の丸めによる差が生じます。
| 27/8月期 第1四半期・連結予想 | 会社予想 | 前年同期比 | 会社による開示 |
|---|---|---|---|
| 売上高(百万円) | 11,000〜11,500 | +122.4%〜+127.9% | レンジ予想 |
| 営業利益 | 黒字見込み | 算定不可 | 利益金額は非開示 |
| 通期の売上高・損益 | 非開示 | 算定不可 | 四半期ごとに予想開示 |
3. 通期予想・配当
2026年8月期:前回記事記載の修正予想(売上39,200百万円、営業損失7,900百万円)に対し、実績は売上で143百万円、営業損益で388百万円下回りました。
2027年8月期:通期業績予想は非開示。第1四半期だけ売上11,000〜11,500百万円、営業利益は黒字見込み(金額非開示)です。
2026年8月期の年間配当は0.00円、2027年8月期の配当予想も0.00円です。
4. 前回記事からの業績変化
前回記事は2026年8月期Q3累計と通期修正予想を掲載。最終的な通期実績は、売上39,057百万円で予想比143百万円未達、営業損失8,288百万円で予想より388百万円の赤字拡大。
Q3累計を控除したQ4単体(計算値)は売上10,767百万円、営業損失1,918百万円。前回時点のQ4必要値(売上10,910百万円・営業損失1,530百万円)にそれぞれ届きませんでした。
5. セグメント別の変化と原因
会社の開示は「出前館事業」の単一セグメントです。2026年8月期の個別セグメント損益は非開示のため、事業グラフには連結営業損益を参考表示しています。売上39,057百万円(前期比△1.7%)、営業損失8,288百万円。
連結損益計算書では売上総利益が4,570→637百万円(△3,933百万円)へ減少し、販管費は9,493→8,925百万円(△568百万円)へ減少しました。粗利減少が販管費削減を上回ったことが営業赤字拡大の会計数値上の要因です。注文動向や原価の個別要因による定量分解は当該短信では確認できません。
6. 企業の取り組みと確認できた成果
加盟店ラインナップ拡充、配達時間精度向上、配達・カスタマーサービス品質改善に取り組んだことを会社が記載しています。ユーザー・配達員・加盟店の満足度や定着率について、当該短信に成果を示す定量指標は確認できません。
確認できた財務面の結果は、売上総利益637百万円、営業CF△8,922百万円、期末現金同等物19,633百万円です。施策ごとの効果額や顧客満足度の実績は短信では確認できません。
7. 前回分析の答え合わせ
最新結果:売上39,057百万円(△143百万円)、営業損失8,288百万円(388百万円悪化)で両方未達。(2026年8月期本決算)
最新結果:Q3単体営業損失約3,169百万円(前回記事データから計算)に対し、Q4単体は約1,918百万円へ赤字縮小。ただし前回の必要水準である1,530百万円には未達。
最新結果:粗利率は連結損益計算書から11.5%→1.6%(計算値)と悪化が確認できます。一方、オーダー数・GMV・配達効率の詳細推移は当該短信では確認できません。
8. 最新短信反映後の予想信頼度
新会社予想は売上11,000〜11,500百万円、営業黒字見込みです。2026年8月期の営業損失8,288百万円・営業CF△8,922百万円と、新予想に付随する利益額未開示という制約があるため、現時点で達成確率の根拠となる数値は不足しています。次回の四半期実績で再評価します。通期予想非開示のため通期信頼度・PERは判定不可。
9. 今後の確認ポイント
2027年8月期第1四半期の営業黒字予想が実績で確認できるか。第1四半期売上11,000〜11,500百万円の達成、営業利益額、粗利益率・配達効率、赤字キャッシュフローの改善、資金残高、次回の四半期業績予想開示を確認します。
出典:株式会社出前館「2026年8月期 決算短信〔日本基準〕(連結)」(2026年10月15日、1〜5ページ)、過去予想・Q3情報は既存記事「2484 出前館」の添付HTMLより。2027年8月期第1四半期予想は実績ではありません。
事業内容と業績
出前館事業
事業内容
出前館事業は、全国47都道府県でデリバリー総合サイト/アプリ「出前館」を運営し、10万店以上の加盟店とユーザーをつなぐプラットフォームです。加盟店自身が配達するモデルに加え、配達機能を持たない店舗には出前館の配達網を利用するシェアリングデリバリーを提供しています。フードを中心に日用品・飲料などのクイックコマースへ対象を広げ、注文・決済・配達マッチングを一体化したラストワンマイルサービスを展開しています。収益は加盟店向けサービス利用料や配達代行手数料などが中心で、アプリの利便性、価格競争力、加盟店網、配達効率の改善が事業成長と採算性を左右します。
通信販売事業は2022年6月30日に譲渡され、2023年8月期から「出前館事業」の単一セグメントです。2021・2022年8月期の利益は開示セグメント利益(減価償却費を考慮しない営業利益ベース=EBITDA)。2023年8月期以降はセグメント利益非開示のため連結営業損益を参考表示しています。 2026年8月期は連結通期実績に更新済み。第3四半期累計と旧通期予想を通期実績と混在させていません。
直近5年業績サマリー(21/8月期参考値を併記)
| 業績項目 | 21/8月期 | 22/8月期 | 23/8月期 | 24/8月期 | 25/8月期 | 26/8月期 実績 |
|---|---|---|---|---|---|---|
| 売上高 (百万円) | 28,954 | 47,314 +18,360 / +63.4% | 51,416 +4,102 / +8.7% | 50,411 △1,005 / △2.0% | 39,721 △10,690 / △21.2% | 39,057 △664 / △1.7% |
| 営業損益 (百万円) | -19,157 | -36,442 △17,285 / △90.2% | -12,259 +24,183 / +66.4% | -5,991 +6,268 / +51.1% | -4,923 +1,068 / +17.8% | -8,288 前年差 △3,365(赤字拡大) |
| 経常損益 (百万円) | -19,148 | -36,595 △17,447 / △91.1% | -12,122 +24,473 / +66.9% | -5,853 +6,269 / +51.7% | -4,968 +885 / +15.1% | -8,235 前年差 △3,267(赤字拡大) |
| 当期純利益 (百万円) | -21,869 | -36,218 △14,349 / △65.6% | -12,154 +24,064 / +66.4% | -3,705 +8,449 / +69.5% | -4,971 △1,266 / △34.2% | -8,246 前年差 △3,275(赤字拡大) |
| EPS (円) | -265.99円 | -284.24円 △18.25 / △6.9% | -92.25円 +191.99 / +67.5% | -28.19円 +64.06 / +69.4% | -43.62円 △15.43 / △54.7% | -74.02円 前年差 △30.40円 |
| 一株配当金 (円) | 0.00円 | 0.00円 ±0.00 / 0.0% | 0.00円 ±0.00 / 0.0% | 0.00円 ±0.00 / 0.0% | 0.00円 ±0.00 / 0.0% | 0.00円 配当据え置き |
| 純資産 (百万円) | 6,875 | 54,225 +47,350 / +688.7% | 42,340 △11,885 / △21.9% | 36,548 △5,792 / △13.7% | 28,625 △7,923 / △21.7% | 20,431 前年差 △8,194(表示値差) |
| 営業CF (百万円) | -16,419 | -39,986 △23,567 / △143.5% | -12,290 +27,696 / +69.3% | -4,582 +7,708 / +62.7% | -4,970 △388 / △8.5% | -8,922 前年差 △3,952 |
| 投資CF (百万円) | -2,346 | 50 +2,396 / +102.1% | -64 △114 / △228.0% | 2,187 +2,251 / +3517.2% | -2 △2,189 / △100.1% | 16 前年差 +18 |
| 財務CF (百万円) | -3 | 83,001 +83,004 / +2766800.0% | 0 △83,001 / △100.0% | -3,999 △3,999 / — | -1,002 +2,997 / +74.9% | 4 前年差 +1,006 |
| フリーCF (百万円) | -18,765 | -39,936 △21,171 / △112.8% | -12,354 +27,582 / +69.1% | -2,395 +9,959 / +80.6% | -4,972 △2,577 / △107.6% | -8,906 前年差 △3,934 |
※22/8月期〜26/8月期の5期が直近5年。21/8月期は元記事の比較データを残した参考値。26/8月期は2026年10月15日発表の連結通期決算実績。2027年8月期の通期予想は非開示、2027年8月期第1四半期予想は冒頭の最新決算アップデートに掲載。売上高以外の前年差は利益の金額差です。フリーCF=営業CF+投資CF(計算値)。
1.会社予想と実績
2021年8月期から2025年8月期は従来の期初通期会社予想と通期実績を比較。2026年8月期は2026年7月15日付の旧通期修正予想と2026年10月15日公表の通期実績を比較しています。会社が開示した2027年8月期の通期予想はありません。
| 指標 | 2021年8月期 | 2022年8月期 | 2023年8月期 | 2024年8月期 | 2025年8月期 | 26/8月期 実績 | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | |
| 売上高 (百万円) | 28,000 | 28,954 | 103.4% | — | 47,314 | — | 60,000 | 51,416 | 85.7% | 56,000 | 50,411 | 90.0% | 53,000 | 39,721 | 74.9% | 39,200 | 39,057 | 99.6%(売上) |
| 営業利益 (百万円) | △13,000 | △19,157 | 52.6% | △52,500 | △36,442 | 130.6% | △20,000 | △12,259 | 138.7% | △8,000 | △5,991 | 125.1% | 1 | △4,923 | 0.0% | △7,900 | △8,288 | 予想比 △388 |
| 経常利益 (百万円) | △13,000 | △19,148 | 52.7% | — | △36,595 | — | — | △12,122 | — | △7,960 | △5,853 | 126.5% | 13 | △4,968 | 0.0% | △7,800 | △8,235 | 予想比 △435 |
| 親会社株主帰属純利益 (百万円) | △13,000 | △21,869 | 31.8% | — | △36,218 | — | — | △12,154 | — | △7,981 | △3,705 | 153.6% | 1 | △4,971 | 0.0% | △7,800 | △8,246 | 予想比 △446 |
| EPS (円) | △158.12 | △265.99 | 31.8% | — | △284.24 | — | — | △92.25 | — | △60.36 | △28.19 | 153.3% | 0.01 | △43.62 | 0.0% | △70.01 | △74.02 | 予想比 △4.01円 |
レンジ予想は中央値を使用。21〜25/8月期の達成率は元記事の計算規則を維持。26/8月期の営業・経常・純損益・EPSは赤字のため、比率を使わず予想差額を記載。営業損失8,288百万円は旧予想7,900百万円より388百万円悪化。
2.達成・未達理由
売上高は期初予想280億円を上回りました。一方、シェアリングデリバリーの全国展開、加盟店・ユーザー獲得、テレビCMや各種キャンペーンなどを積極化した結果、投資負担が想定を上回り、営業・経常・純利益・EPSは期初予想を大幅に下回りました。実績は2021年12月28日の訂正後数値を使用しています。
期初の営業損失予想は500~550億円で、中央値525億円に対し実績は364億円の損失まで改善しました。市場状況を見ながら広告宣伝費を効率重視で機動運用し、配送システム刷新によるマッチング改善や1件当たり配送報酬の最適化も進展しました。一方、期初時点では売上高以下4指標の予想は開示されていません。
期初の売上高レンジ580~620億円は中央値600億円を使用し、実績514億円は未達でした。一方、売上原価の適正化と投資対効果を重視した広告施策が進み、営業損失は期初レンジ190~210億円の中央値200億円に対して123億円まで縮小しました。
売上高は560億円予想に対し504億円で未達でしたが、売上原価の適正化で売上総利益率が20.4%から23.0%へ改善し、ROI重視の広告投資も継続したことで営業・経常損失は期初予想より縮小しました。純損失は投資有価証券売却益21億円も寄与し、期初予想を大きく上回りました。
期初は売上530億円・各利益の黒字化を見込みましたが、実績は売上397億円、営業損失49億円となりました。第2四半期から付与型クーポンを売上高から控除する会計処理へ変更した影響があるものの、固定費適正化とROI重視のマーケティングを続けても需要回復が期初想定に届かず、黒字化には至りませんでした。
第3四半期までのオーダー数とGMVが期初想定を下回ったため、通期予想は売上441億円から392億円、営業損失40億円から79億円へ下方修正されました。一方、Q3単体ではオーダー・アクティブユーザー・売上が前年同期比で成長へ戻り、会社はQ3を投資のピーク、Q4を増収・収益性改善局面とみています。
最新短信の通期実績は売上39,057百万円、営業損失8,288百万円。Q3時点に見込まれたQ4売上10,910百万円・営業損失1,530百万円に対し、実際のQ4差引値は売上10,767百万円・営業損失1,918百万円(年間実績−Q3累計、計算値)。Q4で赤字はQ3単体より縮小しましたが、7月15日修正予想の損失額には届きませんでした。なお短信は通期未達要因を個別に定量分解していません。
3.事業セグメントの自信度
2022年6月30日に通信販売事業を譲渡し、2023年8月期から「出前館事業」の単一セグメントです。各年度カード内の原文と業績変化から、会社の自信度を推理しています。
出前館事業
中期経営計画に沿った拡大が順調に進みました。
GMV・利用者・加盟店・配達エリアが拡大し、成長投資に自信。
業界におけるリーディングポジションの獲得にまた一歩前進する結果となりました。
市場シェアとサービス改善を前向きに評価。
売上原価の適正化は順調に進み、広告宣伝費についてもマーケットのトレンドを注視しながら、投資対効果を重視した施策を行っています。
成長一辺倒から採算・投資効率重視へ軸足を移行。
売上原価の適正化は順調に進み、売上総利益率は23.0%(前期は20.4%)と改善が進みました。
粗利改善が数値で進み、収益構造への自信が強まる。
固定費の適正化や、マーケットトレンドや投資対効果を重視したマーケティング投資を継続しております。
黒字化未達の中、守りと成長投資のバランスを重視。
オーダー数やGMVが期初想定より下回る見込みのため、売上高を392億円、営業利益を△79億円に修正いたします。
期初計画を下方修正。ただしQ3単体のトップラインは回復。
2026年8月期の営業損失は8,288百万円。前期の4,923百万円から損失拡大。売上総利益は4,570百万円→637百万円に縮小。Q4はQ3単体より損失縮小したものの、旧通期予想は未達。
会社は加盟店・配達品質の改善を続け、2027年8月期第1四半期に営業黒字を見込みます。ただし予想数値と利益率の裏付けとなる期中実績はまだ確認できません。
4.最新予想信頼度
2026年8月期は売上39,057百万円・営業損失8,288百万円で、前回記事の通期予想(売上39,200百万円・営業損失7,900百万円)に届きませんでした。新たな会社見通しは2027年8月期第1四半期のみで、売上11,000〜11,500百万円、営業利益は黒字見込み(利益額は非開示)。通期会社予想がないため、通期達成の信頼度は判定できません。
数値の単位:百万円。2027年8月期Q1売上予想は会社開示のレンジ。通期予想は非開示につき単純進捗率・予想PERは算定不可。
会社が示した改善施策
- 加盟店ラインナップの拡充と配達時間の精度向上を実施。
- 配達品質・カスタマーサービスの改善を推進。
- 2027年8月期Q1の営業利益について黒字を見込むと会社が記載。
継続して確認が必要な点
- 2026年8月期の売上総利益率は11.5%→1.6%に低下し、営業損失は前期より3,365百万円拡大。
- 営業CFは△8,922百万円、現金残高は19,633百万円。
- 次期通期業績は非開示で、利益黒字の金額も未開示。
収益計上時期の見方
会社はフードデリバリー需要・競争環境が短期間で変動するため、通期ではなく四半期ごとに予想を開示する方針です。第1四半期予想を通期換算せず、次の実績発表で検証します。
2026年8月期 Q3時点の旧予想信頼度・分析記録(アーカイブ)
4.最新予想信頼度
2026年8月期の最新修正予想は、Q3実績を織り込んだ7月15日時点の見通しです。Q3累計から通期予想に到達するためQ4に必要なのは、売上約109.1億円、営業損失約15.3億円で、会社の決算説明資料が示すQ4予想の売上約109億円・営業損失約15億円とほぼ同水準です。
上記は第3四半期累計÷最新通期予想による単純進捗率です。赤字項目は損失額の消化率であり、季節性や利益計上時期を考慮していません。
達成できるだろうと判断する理由
- 最新予想はQ3実績を受けて修正された直後の計画で、残りはQ4のみです。
- Q4に必要な売上109.1億円・営業損失15.3億円は、会社が説明資料で示すQ4見通しとほぼ一致しています。
- Q3単体のオーダーは前年同期比108%、四半期アクティブユーザーは102%、売上は111%とトップラインが再成長しました。
- 4月・5月のオーダーはともに前年同月比110%で、5月の貢献利益率は18%まで回復しました。
達成できないだろうと判断する理由
- Q3累計で営業損失予想の約80.6%をすでに消化しており、Q4はQ3単体の約31.7億円の営業損失から約15億円へ急改善する必要があります。
- Q3単体の売上総利益率はマイナス5.4%まで悪化しており、成長投資と収益性の両立には不確実性があります。
- 期初予想はオーダー数・GMVの下振れを理由に既に下方修正されており、需要回復が再び鈍れば最新予想にも下振れ余地があります。
- 「お店価格で出前館」など市場拡大施策や販促投資を継続するため、売上成長と同時に粗利・配達効率を改善できるかが条件です。
利益計上時期の見方
会社はQ3を戦略投資のピークと位置づけ、Q4は増収と収益性改善を見込んでいます。そのため、Q3累計の単純進捗だけを4分の3の経過率と比較するのは適切ではありません。Q4で必要な営業損失の縮小が実現するかを確認することが重要です。
出前館(2484)最新中期経営計画・現行成長戦略分析
基準日:2026年8月31日 / 東証スタンダード / 株式会社出前館
公式IR等で確認できる「中期経営計画」と題した最新の正式計画は、2020年10月15日に公表された 2021年8月期~2023年8月期の3カ年計画です。この計画期間はすでに終了しています。 その後は新たな3カ年の数値中計ではなく、FY2025/8下期からの 「再成長フェーズ」を現行の経営戦略として示しています。 したがって以下では、正式な最新中計の目標値に加え、現在の経営判断に直結する最新戦略とFY2026修正業績予想を併記します。
① 企業が掲げた目標業績数字
正式な最新中期経営計画:FY2021/8~FY2023/8
| 指標 | FY2021/8 計画 | FY2022/8 計画 | FY2023/8 計画 |
|---|---|---|---|
| 出前館流通金額 | 1,600億円 | 2,500億円 | 3,400億円 |
| 流通金額 前期比 | 156% | 156% | 136% |
| 連結売上高 | 280億円 | 600億円 | 970億円 |
| 連結営業利益 | ▲130億円 | ▲20億円 | 120億円 |
当時は巨額の先行投資を許容し、ユーザー・加盟店・配達網を一気に拡大した後、 FY2023/8に営業黒字化・営業利益120億円まで到達する構想でした。
現行戦略下の最新数値目標:FY2026/8修正予想
② 目標達成へのロードマップ・達成計画
旧・正式中計で掲げた3つの成長軸
-
加盟店数の拡大
営業体制を強化し、2022年中に加盟店舗数10万店舗を目指す。 -
ユーザー数の拡大
リブランディングとLINE ID連携を活用し、新規ユーザー獲得と利用頻度向上を図る。 -
シェアリングデリバリーの拡大
配達品質を差別化要因とし、人口カバー率を当時の約30%から50%以上へ高め、中期的な収益性改善につなげる。
現在のロードマップ:「再成長フェーズ」へ移行
マーケティングを中心に大規模投資を行い、ユーザー・加盟店・配達網を拡大。
事業拡大投資を抑制し、固定費適正化、ユニットエコノミクス改善、プロダクト競争力の向上を優先。
固定費の適正化を続けながら、限界利益を市場・トップライン成長へ再投資。 最終的に「フードデリバリー市場の成長」「市場No.1ポジションの奪還」「継続的な利益創出」を目指す。
再成長を担う具体策
| 施策 | 内容 | 狙い |
|---|---|---|
| 「お店価格で出前館」 | 店頭と同じ商品価格で注文できる店舗を拡大。2025年9月の約250店舗から、 2026年7月時点で全国2万3,000店舗超へ拡大。 | デリバリーの割高感を抑え、新規利用・利用頻度を高める。 |
| 送料無料施策 | 「お店価格」の全国展開と並行して、送料負担を抑える施策を実施。 | 注文時の価格障壁を下げ、オーダー総量を増やす。 |
| LYPプレミアム連携 | LYPプレミアム会員へ送料等の特典を提供し、LINE・Yahoo!系の会員基盤を活用。 | 新規ユーザー獲得、休眠復帰、注文頻度向上。 |
| マーケティング再開 | 財務・プロダクト基盤の改善後、FY2026第3四半期に成長投資を本格再開。 | トップラインを再び成長軌道へ乗せる。 |
| 固定費適正化 | 成長投資を行いながらも固定費の適正化を継続。 | オーダー拡大時に利益が残りやすい事業構造を作る。 |
再成長施策の効果として、会社は2026年4月・5月のオーダー数が 前年同月比110%となったと説明しています。 FY2026第3四半期ではオーダー数と四半期アクティブユーザー数も前年同期を上回り、 トップラインには回復の兆候が出ています。
③ 目標達成リスク
直近の有価証券報告書では、フードデリバリー市場動向について 「顕在化の可能性:高」「時期:1年以内」「影響度:大」としています。 景気悪化などにより市場が期待通り成長しない場合、業績に影響する可能性があります。
経営計画等の施策については 「顕在化の可能性:中」「時期:1年以内」「影響度:大」と開示。 市場が拡大しないこと、競合によるシェア獲得難、優秀な人材の確保難、 販売戦略・コスト削減策・成長戦略が奏功しないこと、技術革新への対応などをリスクとして挙げています。
2026年7月15日の業績予想修正では、 オーダー数およびGMVが期初想定を下回る見込みとなったことを理由に、 売上高を441億円から392億円へ、営業利益を▲40億円から▲79億円へ下方修正しました。 再成長投資による注文増加と、採算改善を同時に実現できるかが当面の最大の焦点です。
分析まとめ
旧中計で描いた大幅な規模拡大と利益成長は実現せず、その後は固定費削減とユニットエコノミクス改善を進めました。 FY2025/8下期から再び成長投資へ舵を切り、 「お店価格」「送料無料」「LYPプレミアム」「マーケティング再開」を使ってオーダー成長を取り戻そうとしています。
一方、FY2026は成長投資が先行し、最新会社予想では営業損失が79億円へ拡大する見込みです。 したがって今後は、①オーダー数の持続的な二桁成長、②限界利益率の回復、③赤字幅縮小、④市場シェア回復 の順で進捗を確認することが重要です。
- 株式会社出前館「中期経営計画策定に関するお知らせ」2020年10月15日
- 株式会社出前館「2025年8月期 第3四半期決算説明会資料」2025年7月15日
- 株式会社出前館「2025年8月期 通期決算説明会資料」2025年10月15日
- 株式会社出前館「2026年8月期 第2四半期決算説明会資料」2026年4月14日
- 株式会社出前館「2026年8月期 第3四半期決算説明会資料」2026年7月15日
- 株式会社出前館「業績予想の修正に関するお知らせ」2026年7月15日
- 株式会社出前館 第26期有価証券報告書(2025年11月26日提出)
コメント