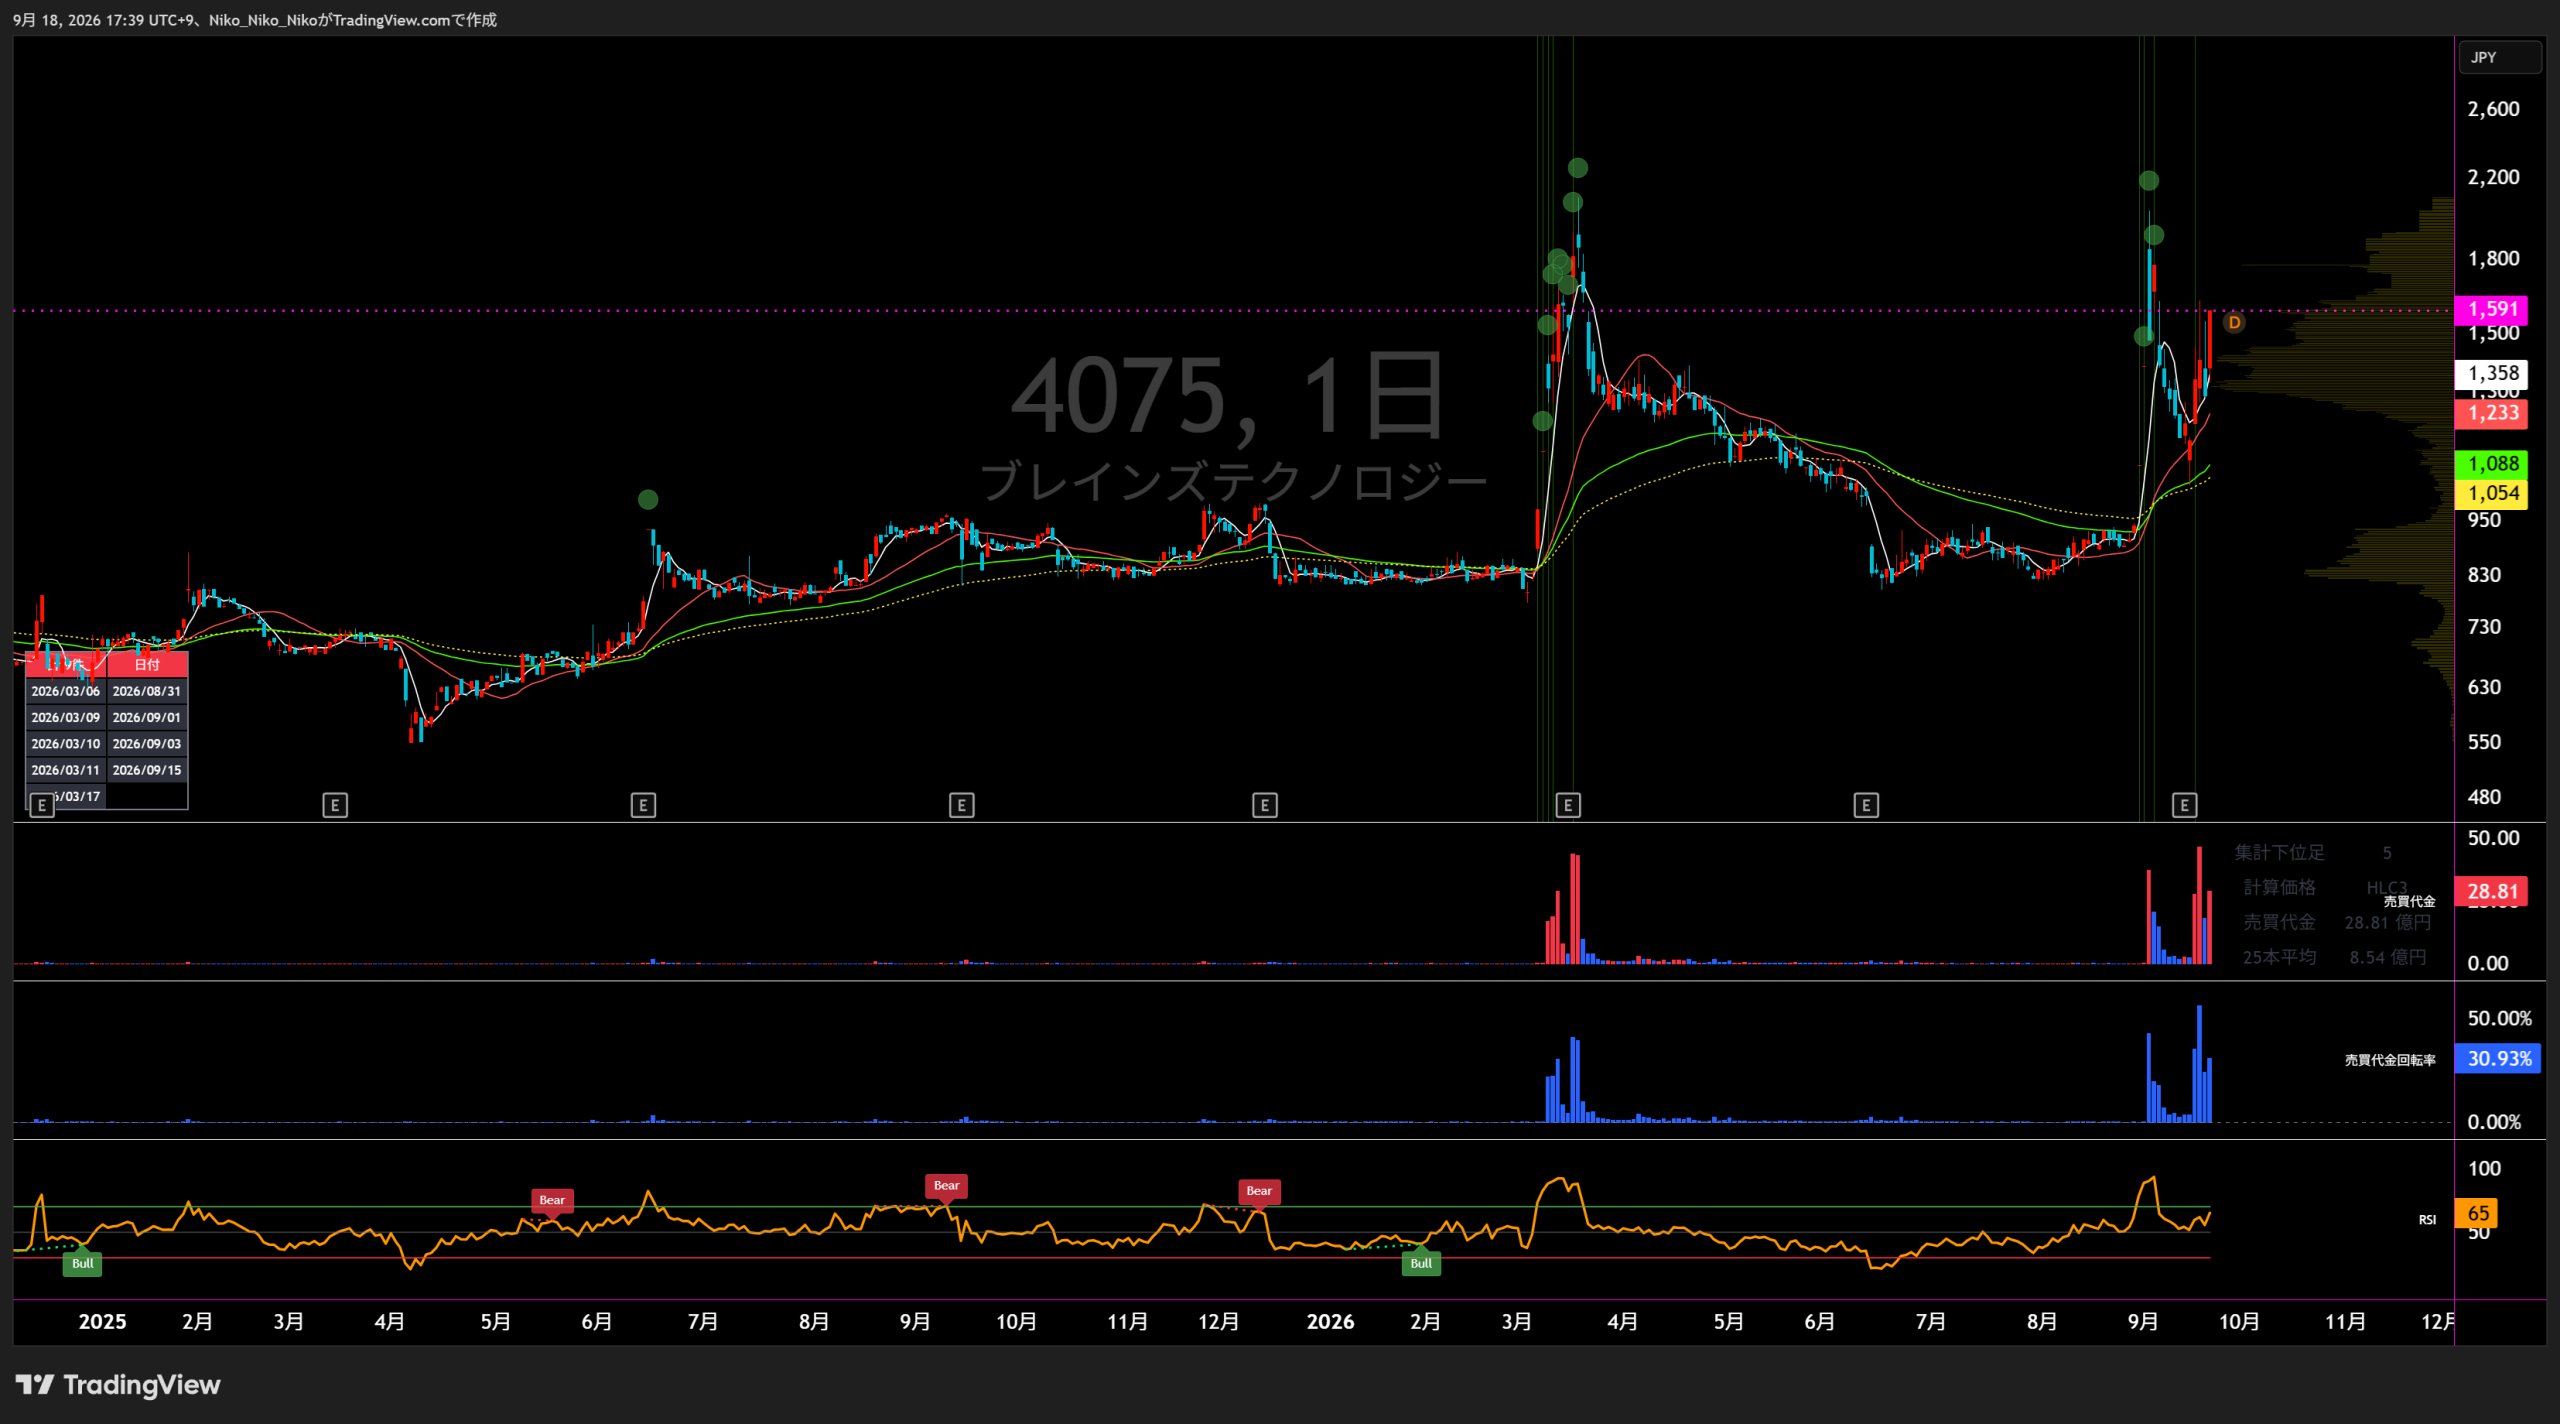
4075 ブレインズテクノロジー
直近5年業績サマリー
| 業績項目 | 2021年7月期 | 2022年7月期 | 2023年7月期 | 2024年7月期 | 2025年7月期 | 2026年7月期 3Q累計 | 2026年7月期 通期予想 |
|---|---|---|---|---|---|---|---|
| 売上高 (百万円) | 854 | 934 +80 / +9.4% | 1,053 +119 / +12.7% | 1,004 △49 / △4.7% | 1,255 +251 / +25.0% | 990 前年同期比 +48 / +5.1% | 1,510 +255 / +20.3% |
| 営業損益 (百万円) | 158 | 174 +16 / +10.1% | 163 △11 / △6.3% | 73 △90 / △55.2% | 165 +92 / +126.0% | 132 前年同期比 +11 / +8.4% | 224 +59 / +35.8% |
| 経常損益 (百万円) | 142 | 173 +31 / +21.8% | 162 △11 / △6.4% | 73 △89 / △54.9% | 166 +93 / +127.4% | 137 前年同期比 +15 / +11.6% | 226 +60 / +36.1% |
| 当期純利益 (百万円) | 110 | 141 +31 / +28.2% | 122 △19 / △13.5% | 48 △74 / △60.7% | 133 +85 / +177.1% | 93 前年同期比 +9 / +11.0% | 161 +28 / +21.1% |
| EPS (円) | 22.96 | 26.31 +3.35 / +14.6% | 22.38 △3.93 / △14.9% | 8.75 △13.63 / △60.9% | 23.95 +15.20 / +173.7% | 16.08 前年同期比 +0.79 / +5.2% | 28.87 +4.92 / +20.5% |
| 一株配当金 (円) | 0.00 | 0.00 ±0.00 / 0.0% | 0.00 ±0.00 / 0.0% | 0.00 ±0.00 / 0.0% | 0.00 ±0.00 / 0.0% | 0.00 前年同期比 ±0.00 / 0.0% | 0.00 ±0.00 / 0.0% |
| 純資産 (百万円) | 1,206 | 1,348 +142 / +11.8% | 1,489 +141 / +10.5% | 1,556 +67 / +4.5% | 1,643 +87 / +5.6% | 1,744 前期末比 +101 / +6.1% | - |
| 営業CF (百万円) | 221 | 134 △87 / △39.4% | 275 +141 / +105.2% | 230 △45 / △16.4% | 420 +190 / +82.6% | - | - |
| 投資CF (百万円) | -69 | -189 △120 / △173.9% | -219 △30 / △15.9% | -238 △19 / △8.7% | -194 +44 / +18.5% | - | - |
| 財務CF (百万円) | 933 | -49 △982 / △105.3% | -48 +1 / +2.0% | 11 +59 / +122.9% | -53 △64 / △581.8% | - | - |
| フリーCF (百万円) | 151.8 | -55.1 △206.9 / △136.3% | 56.1 +111.2 / +201.8% | -8.3 △64.4 / △114.8% | 225.9 +234.2 / +2821.7% | - | - |
1.会社予想と実績
2022年7月期から2025年7月期は各期首に公表された通期会社予想と通期実績を比較。2026年7月期は通期会社予想と第3四半期累計実績を比較しています。
2.達成・未達理由
期首予想は売上高36.0%増・営業利益47.5%増を見込む高い計画でしたが、売上の積み上がりが想定に届かず、期中に業績予想を下方修正しました。最終実績は修正後計画を上回ったものの、期首予想との比較では全項目が未達でした。
売上は7期連続増収となった一方、期首に見込んだ22.7%増には届きませんでした。人員増強や製品機能拡充に伴う減価償却費など、成長投資を継続したため、利益も計画を下回りました。
案件の売上計上が後ろ倒しとなり、売上高が計画を下回りました。人員増加や製品開発に伴う減価償却費など先行投資が続く中、売上不足による固定費負担が重く、各利益の未達幅が売上以上に拡大しました。
売上高は過去最高を更新して計画を上回りました。加えて、採用やオフィス移転など一部費用の発生時期が後ろ倒しとなり、必要性を見極めたコストコントロールも寄与したため、営業利益以下は大幅な計画超過となりました。
第3四半期累計は増収増益ですが、売上の単純進捗率は65.6%にとどまります。会社は通期予想を据え置いており、残る第4四半期での売上積み上げと利益確保が達成の前提です。
3.事業セグメントの自信度
エンタープライズAIソフトウエア事業
事業全体では前期に引き続き高い成長を続けております。
売上高35.3%増、営業利益127.6%増。研究開発・採用を進めながら高成長を維持しており、成長機会への見方も前向き。
営業利益以降においては引き続き高い成長を続けております。
期首計画は未達でしたが、利益は前年比で伸長。体制整備や製品機能拡充を続け、次期もソフトウェア拡販と投資継続を掲げた。
必要性を勘案したコストコントロールにより営業利益率を高い水準で維持・向上できるよう努めております。
増収を維持した一方で減益。人員・製品投資を優先しつつ利益率管理も意識する姿勢へ移り、強気一辺倒から収益性との両立を重視。
売上の獲得と適切な費用コントロールに引き続き努めてまいります。
減収・大幅減益で期首計画も未達。先行投資を続けながら売上回復と費用管理を強く意識する内容となり、業績面の確度は低下。
営業面を含めた製品力の強化を行ってまいりました。
25.0%増収、営業利益126.4%増で過去最高売上を更新。生成AIを取り込んだ新サービスも投入し、売上獲得と投資継続への姿勢が再び強まった。
通期の予想数値に変更はございません。
3Q累計は増収増益で会社は予想を維持。ただし通期達成には4Qの大幅な積み上げが必要で、現時点では強気と弱気の材料が併存。
4.最新予想信頼度
2026年7月期通期予想は、売上高1,510百万円、営業利益224百万円、経常利益226百万円、当期純利益161百万円、EPS28.87円。第3四半期時点の単純進捗率は以下の通りです。
達成できると考えられる材料
- 3Q累計は売上高・営業利益・経常利益・純利益のすべてで前年同期を上回っています。
- 会社は第3四半期決算時点でも通期予想を据え置いており、サービス開発と人員強化を継続しています。
- ソフトウェア中心の収益構造のため、4Qで大型案件の売上計上が進めば固定費負担を吸収し、利益が伸びる余地があります。
達成できない可能性を高める材料
- 通期売上達成には4Qだけで約519百万円が必要です。これは前年4Qの売上規模を大きく上回る水準です。
- 営業利益も4Qで約92百万円が必要で、売上計上の遅れが残る場合は利益目標への影響が大きくなります。
- 3Q時点のEPS単純進捗率は約55.7%で、利益系KPIは売上以上に4Q依存度が高くなっています。
収益計上時期の見方
同社は顧客企業の年度末に案件が集中しやすく、四半期ごとの売上に偏りが出ることがあります。したがって3Q単純進捗率だけで通期未達と断定するのは適切ではありません。一方、今回は4Qに必要な売上・利益の絶対額が大きく、案件の検収・計上時期が通期達成を左右します。
ブレインズテクノロジー|中期経営方針 FY25-FY27 分析
① 会社が掲げる目標業績数字
市場変化に柔軟に対応するため、ストック売上成長率・ライセンス販売数を 売上高成長率へ統合。
2期連続で過去最高売上の更新を目指す計画。
営業利益は前期比+35.7%、利益率は+1.7ptの改善計画。
| 項目 | 2024年7月期 実績 | 2025年7月期 実績 | 2026年7月期 会社予想 | 前年比 |
|---|---|---|---|---|
| 売上高 | 1,004百万円 | 1,255百万円 | 1,510百万円 | +20.3% |
| 営業利益 | 73百万円 | 165百万円 | 224百万円 | +35.7% |
| 営業利益率 | 7.3% | 13.2% | 14.9% | +1.7pt |
| 経常利益 | 73百万円 | 166百万円 | 226百万円 | +35.4% |
| 当期純利益 | 48百万円 | 133百万円 | 161百万円 | +20.5% |
② 目標達成へのロードマップ・達成計画
中期経営方針の流れ
AI・生成AI・業界特化
直販+パートナー
新規+アップセル
高収益化・再現性
成長戦略1|機能・サービス拡充
- 生成AIを含む新技術による製品差別化
- Impulseの適用業務・適用業種を拡大
- 異常検知から復旧支援・自動復旧まで機能領域を拡張
- AIエージェントを製品・サービスへ組み込む
- オンボーディング、MLOps、AI導入支援等のプロフェッショナルサービスを拡充
- 顧客接点を増やし、導入後のアップセル・クロスセルにつなげる
成長戦略2|アライアンス&販売強化
- 自動車産業を中心に業界特化型の営業を強化
- クラウド、通信、産業機器等のテクノロジーパートナーと協業
- 直販比率を維持しながら販売パートナー経由の顧客獲得を拡大
- 高付加価値・高収益案件へのターゲティング
- ロイヤルカスタマー戦略とユーザー会で既存顧客を深耕
- 営業人員採用と社内テクニカルセールス機能を強化
成長戦略3|R&D・次世代事業
- マルチモーダル基盤モデルの研究開発
- AIエージェントによる知的作業の自動化
- 認識・判断から「実行・自律」へ技術領域を拡張
- フィジカルAI・ロボティクス領域へ進出
- 部品ピッキング、点検・巡視、設備対応等を自動化
- 研究成果を次世代の製品・サービスへ転換
2026年7月期の具体的な重点施策
生成AI、新技術、業界特化型機能、パートナーとの共同ソリューションを強化。
自動車向け拡大、パートナーチャネル、新規案件創出、アップセルを推進。
高収益案件への集中、成功モデルの標準化、保守効率化などで利益率を向上。
採用・次世代人材育成、ナレッジ共有、生成AIによる社内生産性向上を推進。
中期経営方針の進捗状況
| 確認指標 | 実績・進捗 | 評価 | 分析 |
|---|---|---|---|
| 2025年7月期 売上成長 | +25.0% | 良好 | 中期KPI「3カ年CAGR20%超」に対し、初年度は20%を上回る成長。 |
| 2025年7月期 営業利益 | 165百万円 / +126.4% | 良好 | 営業利益率も7.3%から13.2%へ大幅改善。 |
| 2026年7月期 3Q累計売上 | 990百万円 / 進捗65.6% | 要確認 | 前年同期比+5.1%。複数案件の期ずれで会社想定を下回った。 |
| 2026年7月期 3Q累計営業利益 | 132百万円 / 進捗58.7% | 要確認 | 前年同期比+8.4%。費用圧縮により利益は堅調だが、4Qへの利益依存度は高い。 |
| ストックライセンス | 3Q純減18本 | 弱含み | 大型解約と新規顧客獲得の苦戦が影響。 |
| フィジカルAI | 2026年8月にサービス提供開始 | 進展 | 中期戦略3で掲げた「物理AI」が研究段階からサービス提供段階へ進んだ。 |
中期KPIから見た2027年7月期
2024年7月期売上高1,004百万円を起点に「3カ年CAGR20%」を達成する場合、 2027年7月期の売上高は算術上約1,735百万円となります。 2026年7月期の会社予想1,510百万円が達成された場合、 2027年7月期はそこから約14.9%以上の増収でCAGR20%水準に到達できます。 逆に2026年7月期が計画未達となった場合は、最終年度に必要な成長率が上昇します。
③ 目標達成に関する主なリスク
| 会社が開示する主要リスク | 顕在化可能性 / 影響度 | 内容 | 会社の対応 |
|---|---|---|---|
| 技術革新への対応 | 中 / 低 | 急速な技術革新、代替技術、汎用的な競合製品の登場によって 競争力や付加価値を維持できない場合、新規受注減少や契約継続率低下の可能性。 | 機械学習・深層学習・自然言語処理等のオープン技術と自社技術を組み合わせ、 市場動向を継続的に把握。 |
| 人材の確保及び育成 | 中 / 中 | 事業拡大に必要な人材の採用・育成が計画通り進まない場合や、 人材流出が発生した場合に事業成長へ影響。 | 優秀な人材の積極採用、社内教育、エンジニア育成、 働きやすい職場環境の整備を推進。 |
| 無形固定資産(ソフトウェア) | 中 / 中 | 市場・競争環境の急変でソフトウェアの利用や収益性が低下した場合、 開発投資が除却・減損対象となる可能性。 | 将来の収益獲得または費用削減が確実と認められる開発費のみ 無形固定資産へ計上。 |
足元で確認できる実行上のリスク
- 案件の期ずれ: 半導体不足による顧客側ハードウェア調達遅延や、顧客の予算執行方針見直しで複数案件が後ろ倒し。
- ストックライセンスの解約: 2026年7月期3Qは大型解約の影響で月間解約率平均が3.8%まで上昇。
- 新規顧客獲得: 3Qでは新規顧客獲得の苦戦がストックライセンス減少要因として説明されている。
- 4Qへの業績集中: 期ずれ案件のクロージングを4Qに見込む構造となり、案件成約時期の影響が大きい。
総合評価
ブレインズテクノロジーの中期方針は、 「AI製品を作る段階」から「市場へ本格展開する段階」への移行がテーマです。 2025年7月期は売上高+25.0%、利益率の大幅改善と好スタートを切っており、 中期KPIの「売上高CAGR20%超」に対して初年度の進捗は良好でした。
一方、2026年7月期3Qでは売上成長が+5.1%へ鈍化し、 案件期ずれ、大型解約、新規ストック顧客の獲得苦戦が表面化しています。 したがって、短期的には2026年7月期通期計画を実際に達成できたかが 中期計画の評価を大きく左右します。
成長戦略面では、2025年時点で掲げていたAIエージェント・物理AIのうち、 フィジカルAIが2026年8月に実際のサービス提供段階へ進んだ点は重要です。 既存のImpulseで培った画像・動画認識技術をロボットの認識・判断・制御へ広げることができれば、 中期計画後半から次期中計に向けた新たな成長ドライバーとなる可能性があります。
① 2026年7月期の売上高1,510百万円・営業利益224百万円の達成可否
② 売上高3カ年CAGR20%超を維持できるか
③ ストックライセンスの解約率改善と再拡大
④ 自動車業界・販売パートナー経由売上の拡大
⑤ AIエージェント・フィジカルAIの本格売上寄与
⑥ 売上成長と営業利益率向上を同時に継続できるか
・ブレインズテクノロジー株式会社「事業計画及び成長可能性に関する事項」2025年10月28日
・ブレインズテクノロジー株式会社「2026年7月期 第3四半期決算説明資料」2026年6月12日
・ブレインズテクノロジー株式会社「フィジカルAI 現場実装・ロボット導入支援サービス」2026年8月28日
※2027年7月期売上高約1,735百万円は会社公表の絶対額目標ではなく、 「売上高3カ年CAGR20%」を2024年7月期実績から機械的に算出した参考値です。
コメント