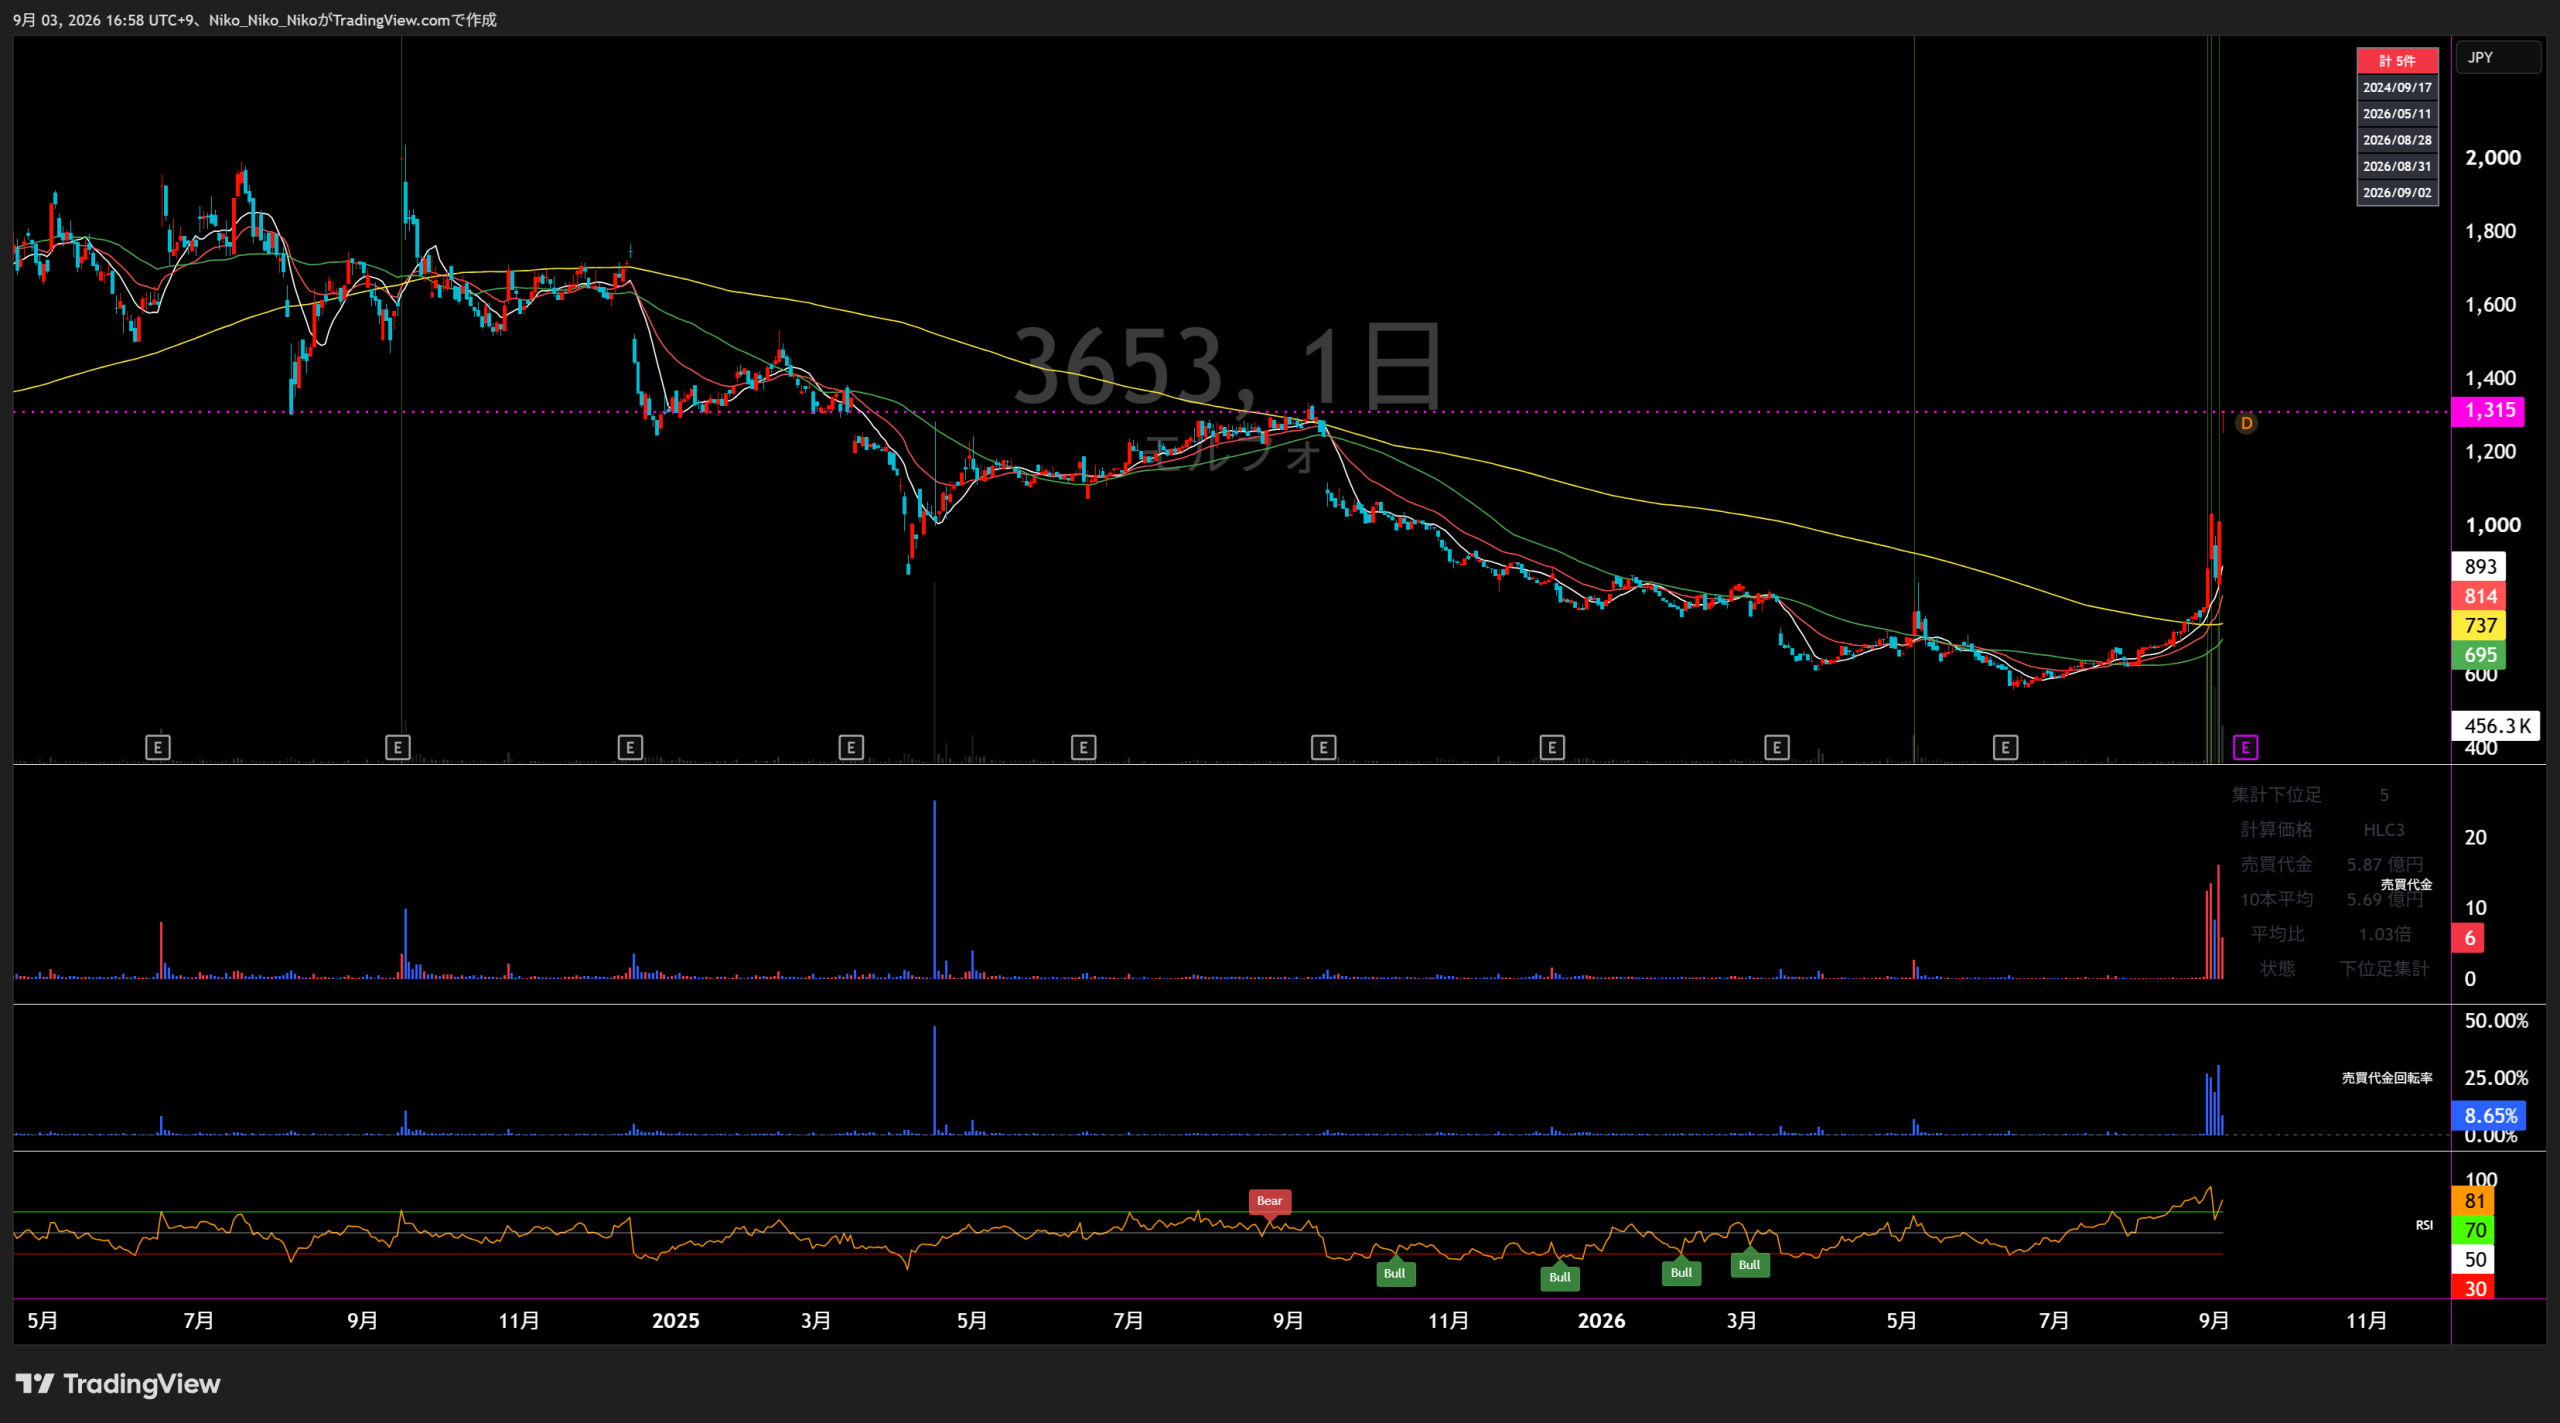
3653 モルフォ
事業内容と業績
直近5年業績サマリー
| 業績項目 | 2021年10月期 | 2022年10月期 | 2023年10月期 | 2024年10月期 | 2025年10月期 | 2026年10月期 通期予想 |
|---|---|---|---|---|---|---|
| 売上高 (百万円) | 1,730 | 1,997 +267 / +15.4% | 2,383 +386 / +19.3% | 3,300 +917 / +38.5% | 3,359 +59 / +1.8% | 3,000 △359 / △10.7% |
| 営業損益 (百万円) | -881 | -588 +293 / +33.3% | -244 +344 / +58.5% | 257 +501 / +205.3% | 45 △212 / △82.5% | -350 △395 / △877.8% |
| 経常損益 (百万円) | -841 | -510 +331 / +39.4% | -192 +318 / +62.4% | 298 +490 / +255.2% | 71 △227 / △76.2% | -230 △301 / △423.9% |
| 当期純利益 (百万円) | -793 | -668 +125 / +15.8% | -300 +368 / +55.1% | 301 +601 / +200.3% | -77 △378 / △125.6% | -520 △443 / △575.3% |
| EPS (円) | -146.97 | -130.04 +16.93 / +11.5% | -58.53 +71.51 / +55.0% | 58.60 +117.13 / +200.1% | -14.80 △73.40 / △125.3% | -99.85 △85.05 / △574.7% |
| 一株配当金 (円) | 0.00 | 0.00 ±0.00 / ±0.0% | 0.00 ±0.00 / ±0.0% | 0.00 ±0.00 / ±0.0% | 0.00 ±0.00 / ±0.0% | 0.00 ±0.00 / ±0.0% |
| 純資産 (百万円) | 4,149 | 3,399 △750 / △18.1% | 3,148 △251 / △7.4% | 3,640 +492 / +15.6% | 3,619 △21 / △0.6% | - |
| 営業CF (百万円) | -653 | -415 +238 / +36.4% | -267 +148 / +35.7% | 207 +474 / +177.5% | 14 △193 / △93.2% | - |
| 投資CF (百万円) | -175 | 161 +336 / +192.0% | -92 △253 / △157.1% | -140 △48 / △52.2% | -413 △273 / △195.0% | - |
| 財務CF (百万円) | -257 | -176 +81 / +31.5% | -16 +160 / +90.9% | 131 +147 / +918.8% | -9 △140 / △106.9% | - |
| フリーCF (百万円) | -828 | -254 +574 / +69.3% | -359 △105 / △41.3% | 67 +426 / +118.7% | -399 △466 / △695.5% | - |
1.会社予想と実績
2022年10月期から2025年10月期は各期首に公表された通期会社予想と通期実績を比較。2026年10月期は2026年6月12日公表の最新修正予想を掲載しています。
2.達成・未達理由
スマートデバイス、モビリティ、スマートシティ等で新規開拓を進めたものの、期首に想定した増収幅には届かず、研究開発型の固定費・先行投資負担も重く、赤字が会社計画より拡大しました。
スマートフォン・PC向けロイヤリティが大幅に増え、車載・DX向け開発収入も堅調でした。売上は17百万円だけ計画を下回った一方、利益構造の改善や減損損失の減少により各利益は期首予想を上回りました。
中国のスマートフォン・ODM向け新規開拓、主要顧客のロイヤリティ増、車載・DX向け開発収入の伸長が寄与し、過去最高売上となりました。利益構造改善に加え、繰延税金資産の計上も純利益を押し上げました。
車載領域の顧客都合による開発計画遅延、DX領域の不採算子会社、研究開発投資の積極化で期首予想を大幅に下回りました。第3四半期には会社が通期予想を下方修正しており、最終実績はその修正後予想には概ね近い水準でした。
中間期の低調を受け、売上は500百万円、営業利益は450百万円、経常利益は380百万円、純利益は590百万円それぞれ期初予想から下方修正。半導体高騰によるスマートフォン出荷減、EV需要減速による車載開発縮小・中断、固定費負担と構造改革損失を織り込みました。
3.事業セグメントの自信度
会社は会計上「単一セグメント」ですが、最新短信の戦略領域であるスマートデバイス、車載/モビリティ、DXごとに会社コメントの変化から自信度を推定しています。
スマートデバイス
スマートフォン・PCの画像処理/AIライセンスが中核。近年はスマートグラス、アクションカメラなど非スマートフォン機器への展開を次の成長源としている。
「クアルコム社等の大手半導体チップメーカーとの連携を積極的に推進」
新規顧客開拓とチップセット連携を進めた段階で、成長余地はあるが収益回復は途上。
「スマートフォン・PC向けのロイヤリティ収入が大幅に増加」
ロイヤリティ収入の増加が全社増収の主因となり、自信度が上昇。
「大型案件受注や継続採用に繋がりました。」
中国スマホ・ODMの開拓と主要顧客ロイヤリティ増が実績化。
「ウェアラブルデバイスメーカーやODMメーカーの開拓を継続し、ライセンス収入の伸長に寄与」
売上面では引き続き中核で、中国・ウェアラブルへの拡張を継続。
「新規ライセンスの採用手控えや開発遅延へと繋がり、当領域の業績不振に影響」
半導体価格高騰と市場成熟が直撃。スマートグラス等への転換が回復条件。
車載 / モビリティ
AD/ADAS、DMS/OMS、距離推定、車載カメラ画像処理などを自動車メーカー・車載機器メーカー向けに共同研究・受託開発・製品提供する。
「主要既存顧客との車載機器向け共同研究開発に加えて、新規顧客開拓や自社プロダクト営業活動に注力」
既存共同研究を土台に新規開拓へ広げる段階。
「AI運転支援システム向けの動画解析AI技術の開発を支援」
実証・開発支援の具体化で技術採用への自信が高まった。
「収益基盤を強化しております。」
自動車・車載機器・センサーメーカーとの協業を拡大。
「自動車メーカー及び車載機器メーカーとの関係を強化しAD/ADAS領域の開発を強化」
戦略は強気だが、年度後半には顧客都合の開発遅延が業績下振れ要因となった。
「案件の検収や仕様策定プロセスに長期化の傾向が見られました。」
顧客の投資慎重化で収益化が後ろ倒し。下期パイプライン積み増しが焦点。
DX
AI-OCR、監視・画像解析、建設・防衛・インフラ向け画像処理、現場データ活用などを展開。2022年のスマートシティ/FA領域を含む機能が、2023年以降はDXの戦略領域として記述されている。
「『FROG AI-OCR』の提供を開始し、新規事業の開発が進捗しております。」
公共・図書館起点のAI-OCRを民間へ横展開する構想が明確。
「自治体や地方図書館、大学等への展開を進め、更なる事業拡大を図ってまいります。」
導入先が増え、OCRと監視カメラの両輪で拡大姿勢。
「案件受注数も増加しております。」
AI-OCR、LLM向けデータセット、監視AI、建設DXへ用途が広がった。
「営業力強化のためグループ再編を行い、再構築を進めております。」
再編・再構築という表現に変わり、採算・営業体制への警戒が強まった。
「防衛・建設業界等における純国産画像処理・AI技術のニーズ獲得に向けた営業活動と製品開発を強化」
防衛・建設に加え鉄道・航空宇宙・船舶へ拡張。再構築後の受注獲得が実績化するかが焦点。
4.最新予想信頼度
2026年10月期 最新予想の信頼度:中低
中間決算を反映して通期予想を下方修正済みで、上期の悪化は織り込まれています。ただし下期に営業黒字189百万円、経常黒字234百万円まで急反転する前提で、利益計画はハードルが高いと判断します。
達成できると判断する理由
- 最新予想は2026年4月までの中間実績を確認した後の下方修正で、上期のスマートデバイス・車載の低迷をすでに織り込んでいます。
- 会社は第3四半期以降、スマートグラスなど非スマートフォン機器の受注獲得と国内DX案件の成果により売上回復を見込んでいます。
- 第2四半期に183百万円の構造改革費用・減損損失を計上し、旧ソフトウェア資産を整理。会社は下期の減価償却負担軽減を見込んでいます。
- 修正予想そのものが上下期別に、下期売上1,848百万円・営業利益189百万円を前提として示されており、回復シナリオは数値化されています。
達成できないと判断する理由
- 中間売上は1,152百万円で、最新通期予想に対する単純進捗は38.4%。下期売上は上期比約60%増が必要です。
- 営業損益は上期△539百万円から下期+189百万円へ、728百万円の改善が必要。下期必要営業利益率は約10.2%で、2025年通期の約1.3%を大きく上回ります。
- スマートフォン出荷減とEV需要減速は外部要因で、会社自身も第3四半期以降に一部継続すると見ています。
- 車載案件は検収・仕様策定の長期化が起きており、受注パイプラインがあっても売上・利益の計上が期ずれするリスクがあります。
- DXは再編・再構築の途上から回復を狙う段階で、新規インフラ案件の収益化タイミングには不確実性があります。
収益計上時期を見る際の注意点
モルフォは年次で業績管理を行っており、通期会社予想のみを開示しています。車載・DXの受託開発は検収や仕様策定の時期で売上計上が後ろ倒しになりやすく、ロイヤリティも顧客の端末出荷や生産調整の影響を受けます。
売上の中間単純進捗38.4%は季節性・案件計上時期を調整していない単純計算です。赤字予想の利益指標は「進捗率」より、会社が示す下期必要利益(営業+189、経常+234、純利益+161百万円)で確認する方が実態に合います。
最終判断
売上高3,000百万円は、スマートグラス等の新規デバイスと国内DXの下期回復が計画どおり出れば達成余地があります。一方、営業・経常・純利益の達成には上期赤字から大幅な利益反転が必要で、現時点の信頼度は中低と判断します。 特に、下期営業利益率約10%を実現できるか、車載案件の検収遅延が解消するかが最重要確認点です。
モルフォ|中期経営計画「Vision2027」分析
① 会社が掲げる目標業績・KPI
受託開発 → プロダクト化 → ライセンス化によって、ストック型収益の比率50%を目指す。
2027年10月期の具体的な売上高目標額は開示されていない。
営業利益等についても、中計最終年度の具体的な絶対額は開示されていない。
足元の業績推移と2026年10月期修正予想
| 年度 | 売上高 | 営業利益 | 位置づけ |
|---|---|---|---|
| 2024年10月期 | 3,300百万円 | 257百万円 | 前中計最終年度 |
| 2025年10月期 | 3,359百万円 | 45百万円 | Vision2027初年度。売上は増えたが利益は大幅減 |
| 2026年10月期 修正予想 |
3,000百万円 | ▲350百万円 | 2026年6月12日に下方修正 |
2026年10月期予想は、当初の売上高3,500百万円・営業利益100百万円から、 売上高3,000百万円・営業損失350百万円へ下方修正されました。 中計最終年度の2027年10月期に「過去最高」の売上・利益を狙うためには、 2027年度に大幅な収益回復が必要となる状況です。
② 目標達成へのロードマップ・達成計画
収益モデルの転換
技術検証
開発収入
共通製品化
ストック収益
最大のポイントは、エンジニアの工数に依存しやすい受託開発型から、 一度開発した製品を複数顧客・複数機種へ展開できるライセンス型へ移行することです。 売上拡大だけでなく粗利率と利益の再現性を高めることが、Vision2027の中核となっています。
1. スマートデバイス
- スマートフォン事業は維持するが積極投資は抑制
- スマホ依存度約50%の低減を目指す
- スマートグラス・アクションカメラ等を中期成長ドライバー化
- 動画手ぶれ補正・歪み補正など既存IPを横展開
- VPS・VLMなど次世代AI技術をウェアラブルへ投入
2. 車載
- 大手自動車OEM・Tier1との取引を拡大
- 受託開発中心から量産車の出荷台数連動ライセンスへ移行
- AI推論処理最適化製品を投入
- カメラ・センサー自動キャリブレーションを製品化
- E2Eモデル開発支援ツールをストックビジネス化
3. DX・防衛・建設
- 国産画像処理・AI技術への需要を取り込む
- 防衛分野へ重点的にリソース投入
- 建設向け3次元再構成・空間撮像技術を事業化
- AI超解像・視認性向上製品を強化
- マルチモーダル統合による省人化ニーズを獲得
製品開発の3ライン
| 製品ライン | 主要開発テーマ | 狙い |
|---|---|---|
| スマートデバイス | 動画手ぶれ・歪み補正、画質改善、超低消費電力、VPS、VLM | スマホIPをウェアラブルへ横展開 |
| 車載 | エッジ推論最適化、カメラ・センサーキャリブレーション、E2E開発支援 | 量産ライセンス化・第二の収益柱を構築 |
| DX | AI超解像、視認性向上、3次元再構成、マルチモーダル統合 | 防衛・建設など高付加価値領域を開拓 |
中計の進捗状況
| 領域 | 会社の評価 | 進捗内容 |
|---|---|---|
| スマートデバイス スマホ以外の市場開拓 |
◎ | スマートフォンに次ぐ領域として、スマートグラス向け市場の新規開拓が進展。 |
| スマートデバイス 中国以外の市場開拓 |
× | 中国以外のアジア圏での市場開拓が当初想定より遅延。 |
| 車載 大手OEM・Tier1拡大 |
△ | 取引先数の拡大では一定の成果がある一方、金額ベースでの拡大は途上。 |
| 車載 ライセンスビジネス拡大 |
△ | PoC・受託開発は進展したが、量販車向けライセンス提供が遅延。 |
| DX 国内建設 |
△ | 低コストな3D空間撮像技術を開発し、建設向けソリューションを確立。 |
| DX 海外製造業 |
× | 案件は顕在化しているものの、本格的な拡大は次期以降。 |
| DX 新規事業 |
◎ | 防衛系案件における収益拡大の土台を構築。 |
③ 目標達成に関する主なリスク
| リスク項目 | 顕在可能性 / 時期 | 影響度 | 主な内容 |
|---|---|---|---|
| 新技術・新製品の開発 | 中 / 中長期 | 大 | 技術陳腐化、競合製品、製品投入遅延、市場ニーズとのミスマッチ、開発環境の急変。 |
| 知的財産権 | 中 / 中長期 | 大 | 自社知財の侵害、または第三者知財を侵害するリスク。 |
| 特定市場・顧客への依存 | 高 / 短期 | 大 | 特定市場の成長鈍化や主要顧客との取引環境変化によって業績が大きく変動する可能性。 |
| 事業成長 | 低 / 不明 | 中 | 経済環境等により中期経営計画の事業戦略が計画通り進まないリスク。 |
| 海外事業展開 | 中 / 不明 | 大 | 中国等のカントリーリスク、地政学リスク、半導体供給、為替変動。 |
| 提携・買収 | 中 / 中長期 | 大 | 事業・資本提携や買収から期待した収益・成果を得られない可能性。 |
| 内部管理体制 | 低 / 不明 | 中 | 海外子会社の内部統制、管理人材不足、不正・不法行為など。 |
| 情報セキュリティ | 中 / 中長期 | 大 | 技術情報の漏洩、ランサムウェア等による情報資産へのアクセス遮断。 |
| 自然災害・感染症 | 低 / 不明 | 大 | 地震、台風、事故、火災、感染症拡大等に伴う事業中断。 |
足元で既に表面化している達成上のハードル
2026年6月の業績下方修正では、 半導体市況の高騰によるスマートフォン出荷台数減少でロイヤリティ収入が減少し、 車載では世界的なEV需要減速に伴う顧客企業の開発縮小・中断により開発収入が減少したと説明されています。 これは、中計のリスク項目である「特定市場・顧客への依存」や外部環境変化の影響を示す重要なポイントです。
総合評価
Vision2027の核心は、単純な売上拡大ではなく、 「受託開発型企業」から「プロダクト・ライセンス型企業」への転換です。 スマートグラス、防衛、3次元再構成など新領域の芽は出ていますが、 最も利益インパクトが期待される車載量産ライセンスは遅延しています。
また、2026年10月期が営業赤字予想となったことで、 最終年度2027年10月期に「過去最高の売上・利益」という方向性を実現するハードルは上昇しています。 今後の最重要確認点は、①車載量産ライセンスの採用、②スマートグラスの量産案件、 ③防衛・建設案件の売上規模拡大、④ストック型収益への転換速度です。
・株式会社モルフォ「事業計画及び成長可能性に関する事項 ― 中期経営計画 Vision2027 戦略進捗 ―」2026年1月28日
・株式会社モルフォ「事業計画及び成長可能性に関する事項 ― 中期経営計画 Vision2027 ―」2024年12月13日
・株式会社モルフォ「営業外収益(助成金収入)及び特別損失(構造改革費用、減損損失)の発生並びに通期連結業績予想の修正に関するお知らせ」2026年6月12日
※金額は特記のない限り連結ベース。将来予想は会社公表時点の情報に基づきます。
コメント