ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
5029 サークレイス
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
コンサルティング事業
売上高(外部売上)・セグメント損益と売上高営業利益率
2024年3月期は組替後セグメント。2022〜2023年3月期は旧単一セグメントで区分比較不可。2027年3月期Q1は3か月実績であり通年とは比較期間が異なります。単位:百万円。
SalesforceやAnaplanなどのクラウドサービスを活用し、顧客企業の業務課題の整理、導入構想、システム設計・開発、運用・定着化を支援する事業です。CRM・営業支援や経営計画管理のコンサルティングに加え、AI&Data Innovation領域でデータ統合・活用、生成AI導入、業務自動化に取り組みます。自社SaaS「AGAVE」は、海外拠点の人事労務情報や申請業務の一元管理、海外駐在員の給与計算に対応し、企業の海外人事業務の効率化・標準化を支援します。コンサルティングとSaaSを組み合わせ、導入から継続運用までを提供しています。
アオラナウ事業
売上高(外部売上)・セグメント損益と売上高営業利益率
2024年3月期は組替後セグメント。2022〜2023年3月期は旧単一セグメントで区分比較不可。2027年3月期Q1は3か月実績であり通年とは比較期間が異なります。単位:百万円。
パソナグループとの共同出資で2023年8月に設立されたアオラナウ株式会社を中心に、ServiceNowプラットフォームの導入・運用支援を行う事業です。顧客企業のITサービス管理や業務プロセスのデジタル化を支え、ノーコード/ローコードによるアプリケーション開発、ワークフローの自動化、社内業務の効率化を推進します。要件整理やコンサルティングから開発・導入、利用定着、運用の支援まで取り組みます。ServiceNowを活用した業務改革の需要を対象として受注基盤を広げ、グループ内の他のクラウド・AI領域のサービスとも組み合わせて企業のDXを支える位置付けです。
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期 会社予想 |
|---|---|---|---|---|---|---|
| 売上高百万円 | 2,266 | 2,527 前年比 +11.5% | 2,900 前年比 +14.8% | 3,804 前年比 +31.2% | 4,540 前年比 +19.3% | 5,700 |
| 営業損益百万円 | 150 | 87 前年比 -42.0% | -85 赤字転落 | 203 黒字転換 | 266 前年比 +31.0% | 570 |
| 経常損益百万円 | 139 | 82 前年比 -41.0% | -51 赤字転落 | 204 黒字転換 | 264 前年比 +29.4% | 570 |
| 当期純利益百万円 | 175 | 11 前年比 -93.7% | -39 赤字転落 | 184 黒字転換 | 207 前年比 +12.5% | 350 |
| EPS円 | 52.41 | 2.63 前年比 -95.0% | -9.19 赤字転落 | 42.60 黒字転換 | 47.63 前年比 +11.8% | 79.94 |
| 一株配当金円 | 0.00 | 0.00 前年比 0% | 0.00 前年比 0% | 0.00 前年比 0% | 0.00 前年比 0% | 0.00 |
| 純資産百万円 | 219 | 806 前年比 +268.0% | 791 前年比 -1.9% | 929 前年比 +17.4% | 1,267 前年比 +36.4% | — |
| 営業CF百万円 | 114 | -32 赤字転落 | 105 黒字転換 | 220 前年比 +109.5% | -56 赤字転落 | — |
| 投資CF百万円 | -45 | -73 前年比 -62.2% | -102 前年比 -39.7% | -197 前年比 -93.1% | -232 前年比 -17.8% | — |
| 財務CF百万円 | -20 | 490 黒字転換 | 126 前年比 -74.3% | 3 前年比 -97.6% | -6 赤字転落 | — |
| フリーCF百万円 | 69 | -105 赤字転落 | 3 黒字転換 | 23 前年比 +666.7% | -288 赤字転落 | — |
2022〜2023年3月期は非連結、2024年3月期以降は連結。前年比は数値の符号・連結範囲が変わる場合には表示を限定。FCF=営業CF+投資CF。2027年3月期は予想開示のある項目のみ掲載。2023年3月期の未添付資料はJPX公開の公式決算短信で補完。
1.会社予想と実績
売上高
シアン:期首会社予想/マゼンタ:実績。2027年3月期は未決算。
営業利益
シアン:期首会社予想/マゼンタ:実績。2027年3月期は未決算。
経常利益
シアン:期首会社予想/マゼンタ:実績。2027年3月期は未決算。
当期純利益
シアン:期首会社予想/マゼンタ:実績。2027年3月期は未決算。
EPS
シアン:期首会社予想/マゼンタ:実績。2027年3月期は未決算。
2023〜2026年3月期はそれぞれ前年度の期末決算短信記載の翌期予想と当期実績を比較。2024年3月期は期首予想が非連結、実績が連結で、比較会計範囲が一致していません。2022年3月期の期首予想は確認できないため未掲載。
2.達成・未達理由
2023年3月期|予想未達
2022年の期首予想は売上2,783百万円・営業利益235百万円だったが、実績は売上2,527百万円・営業利益87百万円。人材採用や上場関連費用、本社移転関連費用などの販管費増加が利益を圧迫。特別損失として納期遅延に伴う損害賠償金も計上。
2024年3月期|予想未達
期首は売上3,266百万円・営業利益181百万円を計画。連結初年度の実績は売上2,900百万円・営業損失85百万円。新規子会社設立やIT人材採用など成長投資に係る販管費が増加し、予想を下回った。非連結予想と連結実績の比較であり、会計範囲が異なる。
2025年3月期|超過達成
売上は期首予想3,650百万円に対し3,804百万円、営業利益は182百万円に対し203百万円で超過。コンサルティング事業の稼働率改善、AI・データ案件の伸長、アオラナウの売上拡大による業績回復が背景。
2026年3月期|予想未達
売上高4,540百万円・営業利益266百万円で期首計画4,600百万円・350百万円に未達。人材採用、業務委託など戦略投資負担が続いた。アオラナウは黒字転換した一方、コンサルティングの利益は減少。
3.事業セグメントの自信度
エンジニア採用難を認めつつSalesforce・Anaplanの受注拡大に手応えがある。
需要拡大を見込む一方、人員不足と費用増大で業績が予想を下回った。
Salesforceは拡大したが新事業への投資で連結損失。
稼働管理を見直し、収益性回復を確認。
AI&DataとAGAVEは伸長したが、既存コンサルティングが想定を下回った。
Q1は増収だが利益は前年同期から悪化。
新規事業として設立・開始し売上を積み上げたが損失。
通期では赤字だが第4四半期に黒字化。
年次セグメント黒字転換と売上拡大が確認できる。
Q1売上は拡大もセグメント赤字。
自信度は各期短信の表現と実績を照合した定性判断であり、会社自身が公表した格付けではありません。
4.最新予想信頼度
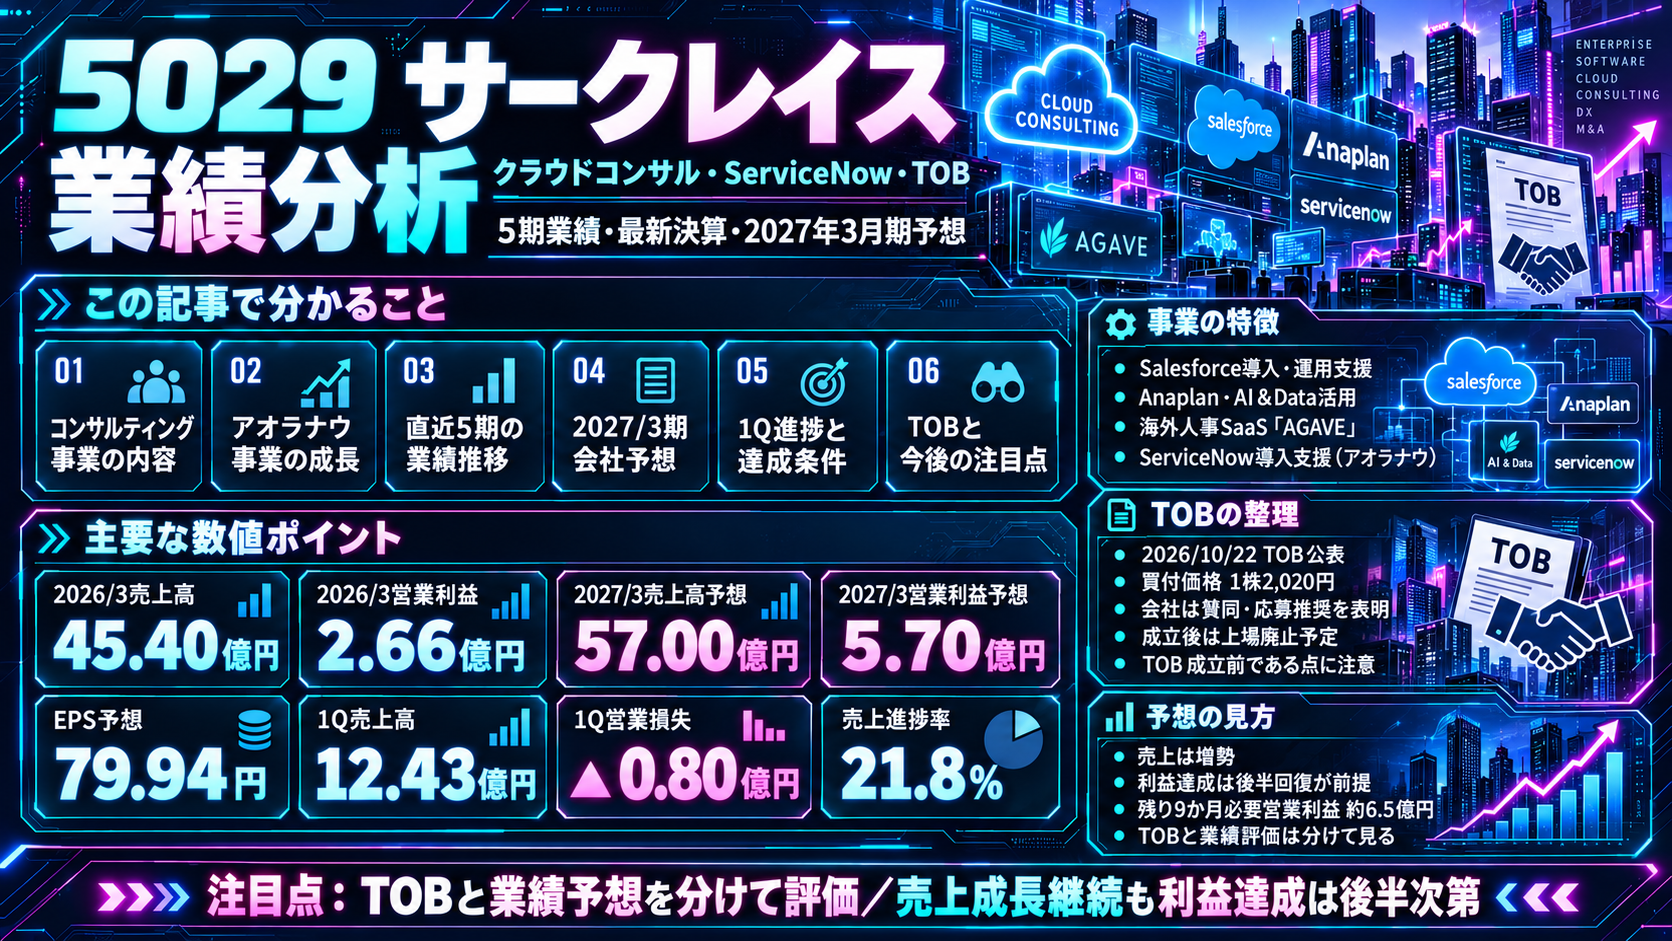
第1四半期売上高は1,242.6百万円(前年同期比24.1%増)、通期計画に対する単純進捗率は21.8%。営業利益は△79.9百万円で、通期570百万円の達成には残り9か月で約649.9百万円の営業利益が必要です。
達成できると判断する条件
ServiceNow関連のアオラナウ事業は2026年3月期に通期黒字化。2027年3月期Q1も売上が前年同期比84.4%増加しました。Salesforce・AI&Data・AGAVEの売上拡大が続き、追加案件に対する人員配置と採算が改善すれば、後半の利益回復につながります。
達成できないと判断する条件
2027年3月期Q1は営業赤字が前年同期より拡大。残り9か月に必要な営業利益約649.9百万円は、2026年3月期の残り9か月実績約330.5百万円のおよそ1.97倍です。採用費・人件費・外注費の増加が続けば利益率目標への到達は難しくなります。
進捗率・収益計上時期
売上高の単純進捗率は21.8%、営業利益の単純進捗率は△14.0%です。前年度も第1四半期は64.3百万円の営業損失で、通期では266.2百万円の営業利益に回復しています。ただし2027年3月期通期達成には、前年度以上の後半収益改善が必要です。これらは単純進捗率であり、季節性調整後の達成見込みを示す数値ではありません。
第1四半期末の純資産は前期末から約432.1百万円減少し、自己資本比率は68.3%から43.9%へ低下。減少の主因には資本剰余金約406.9百万円の減少が含まれ、営業損失だけに由来する変動ではありません。
予想達成時の参考PERとTOB
直近で終値を確認できた2026年10月22日の株価950円を基準にすると、2027年3月期会社予想EPS79.94円が達成された場合の参考PERは 11.9倍(950円÷79.94円)です。ただし、この株価は同日16時の公開買付け発表前の終値であり、発表後の市場価格ではありません。
2026年10月22日、HHH1合同会社による普通株式1株2,020円のTOBが公表され、会社は賛同・応募推奨を表明しました。買付価格2,020円を同EPSで除した参考倍率は25.3倍ですが、2,020円は市場実勢株価ではなく公開買付価格です。TOB成立・上場廃止の可能性があり、通常の業績連動PERだけでは株価形成を説明できません。
業績目標の達成確度は現時点の1Qだけでは断定できません。財務・業績分析と公開買付けの条件・成立リスクを分けて評価する必要があります。
サークレイス
中長期経営計画・成長戦略分析
2030年3月期の売上高100億円・営業利益20億円を目指す成長計画。2026年10月22日のTOB発表と直近の中間決算速報を反映し、計画数値と最新の状況を区別して整理した。
対象資料:「事業計画及び成長可能性に関する事項」(2026年5月版)/2027年3月期第2四半期決算速報値/公開買付けに関する適時開示
1株2,020円の公開買付け(TOB)を発表
HHH1合同会社によるサークレイス株式の公開買付けについて、同社取締役会は賛同し、株主への応募を推奨。買付期間は2026年10月23日~12月7日、目的は完全子会社化。成立後の一連の手続きを通じて上場廃止となる予定と公表されている。
東証は2026年10月22日付で監理銘柄(確認中)に指定した。TOBは成立済みではない。従来の「プライム市場上場を想定」した中長期計画は、TOB発表前に策定された経営目標として取り扱う必要がある。
本稿の財務目標は2026年5月公表時点の会社計画。TOB後も同じ経営戦略・財務目標が維持されると断定するものではない。
01|2030年3月期の最終目標
会社資料は2027年3月期から2030年3月期の売上高年平均成長率(CAGR)20.6%、営業利益CAGR51.9%を提示。
| 3月期 | 売上高 | 営業利益 | 営業利益率※ | 区分 |
|---|---|---|---|---|
| 2026年 | 45.40億円 | 2.66億円 | 5.9% | 実績 |
| 2027年 | 57.00億円 | 5.70億円 | 10.0% | 会社予想 |
| 2028年 | 69.00億円 | 9.00億円 | 13.0% | 中長期計画 |
| 2029年 | 83.00億円 | 13.30億円 | 16.0% | 中長期計画 |
| 2030年 | 100.00億円 | 20.00億円 | 20.0% | 中長期計画 |
※営業利益率は売上高と営業利益から算出・四捨五入。表の2028~2030年値は確定した業績予想ではなく、2026年5月資料における中長期目標。
02|売上成長のロードマップ
計画はSalesforce/ServiceNowを既存の収益基盤とし、Databricks・Microsoft・xP&AなどのAI/データ領域と自社SaaS「AGAVE」の拡大を組み合わせる構成。
| 事業別売上高 | 27/3期 | 28/3期 | 29/3期 | 30/3期 |
|---|---|---|---|---|
| Salesforce | 33.2億 | 37.0億 | 41.0億 | 45.0億 |
| ServiceNow | 16.0億 | 20.0億 | 25.0億 | 30.0億 |
| Databricks / Microsoft / xP&A | 5.4億 | 9.0億 | 13.0億 | 20.0億 |
| SaaS(AGAVE) | 2.4億 | 3.0億 | 4.0億 | 5.0億 |
| 売上高合計 | 57.0億 | 69.0億 | 83.0億 | 100.0億 |
出典:2026年5月「事業計画及び成長可能性に関する事項」p.35。合計を含め会社資料の将来計画値。
Salesforceの深耕
新規導入支援に加え、既存顧客の運用改善・データ活用・AI連携・開発自動化などの継続的な活用フェーズへ提供範囲を拡大。
ServiceNow / アオラナウ
既存コンサルティング・デリバリー領域の拡大と、生成AI/AIエージェント関連の新規サービスを推進。2030年3月期の子会社目標は売上30億円、営業利益6億円。
データ・AI/マルチプラットフォーム
Databricks、Microsoftなどによるデータ統合・分析から、AIエージェント、ワークフロー自動化、本番実装、定着化までのサービスを提供。
自社SaaS「AGAVE」
海外人事・給与領域などの機能拡充、ユーザー定着、追加導入、AIヘルプデスク機能などを通じて自社製品の収益を伸ばす方針。
03|2027~2030年3月期の成長投資
| 投資対象 | 比率 | 投資計画額 |
|---|---|---|
| M&A | 50% | 50億円 |
| 新規事業 | 20% | 20億円 |
| AI活用 | 20% | 20億円 |
| 社内DX推進 | 10% | 10億円 |
| 合計 | 100% | 100億円 |
資料p.42記載。投資額は会社が提示した100億円と構成比の積。調達・投資実行が確約された金額を意味しない。2026年10月のTOB後の資本政策は別途確認が必要。
04|直近業績:2027年3月期 中間決算速報
2026年10月22日発表の速報値。正式な中間決算発表は2026年11月12日予定。増収の一方、投資・外注費増加で営業赤字となった。
| 指標 | 前年上期実績 | 2027/3期 上期速報 |
|---|---|---|
| 売上高 | 20.94億円 | 26.11億円(+24.7%) |
| 営業利益 | 0.06億円 | ▲1.01億円 |
| 経常利益 | 0.03億円 | ▲0.83億円 |
| 親会社株主帰属純利益 | 0.15億円 | ▲0.55億円 |
会社説明では、AI関連投資強化に伴う費用増加0.52億円、案件規模拡大に伴う外注費増加2.20億円などが損失計上の要因。通期業績予想の修正は発表していない。
これは通期会社予想と中間速報値の差額であり、会社が公表した下期単独の目標値ではない。進捗確認用の計算であって達成確率の推定ではない。
05|会社が明示する事業上のリスク
Salesforceを中心とする市場ニーズの変化や競争激化。既存顧客の運用・AI活用支援、ServiceNow等への事業分散を対応方針とする。
受注予定案件の延期・中止・縮小、SaaSのライセンス課金モデル変化などを警戒し、継続的な市場観測を行う。
従来の人的工数を軸とするモデルへの影響と、AI実証から本番実装への移行が限定的である点。AI・データ領域へのシフトで対応。
専門人材不足・採用難。研修による人材育成、安定採用、戦略的パートナー活用拡大が課題。
出典:2026年5月会社資料p.57。評価区分は会社資料の記載。
06|株価評価の取扱い
中期利益目標からの通常のPERベース評価は本稿では実施しない。 2026年10月22日にTOB価格2,020円が公表され、上場廃止が予定されているため、現時点の市場株価と2030年の利益計画を同一PERで比較するだけでは、現行の株式価値評価として適切でない。加えて2030年の純利益・EPS目標は今回確認した計画表に記載されていない。
計画内容の理解と、TOBに伴う株主としての出口・上場維持可能性の検討は分けて行う必要がある。
一次資料・参照先
- 2026年5月14日「事業計画及び成長可能性に関する事項」PDF(中長期計画p.34–35、ServiceNow p.39、投資p.42、リスクp.57)
- 2026年10月22日「2027年3月期第2四半期(中間期)決算速報値(連結)」PDF
- 2026年10月22日「HHH1合同会社による公開買付けに関する賛同の意見表明及び応募推奨」PDF
- 日本取引所グループ「監理銘柄(確認中)の指定:サークレイス」(2026年10月22日)

コメント