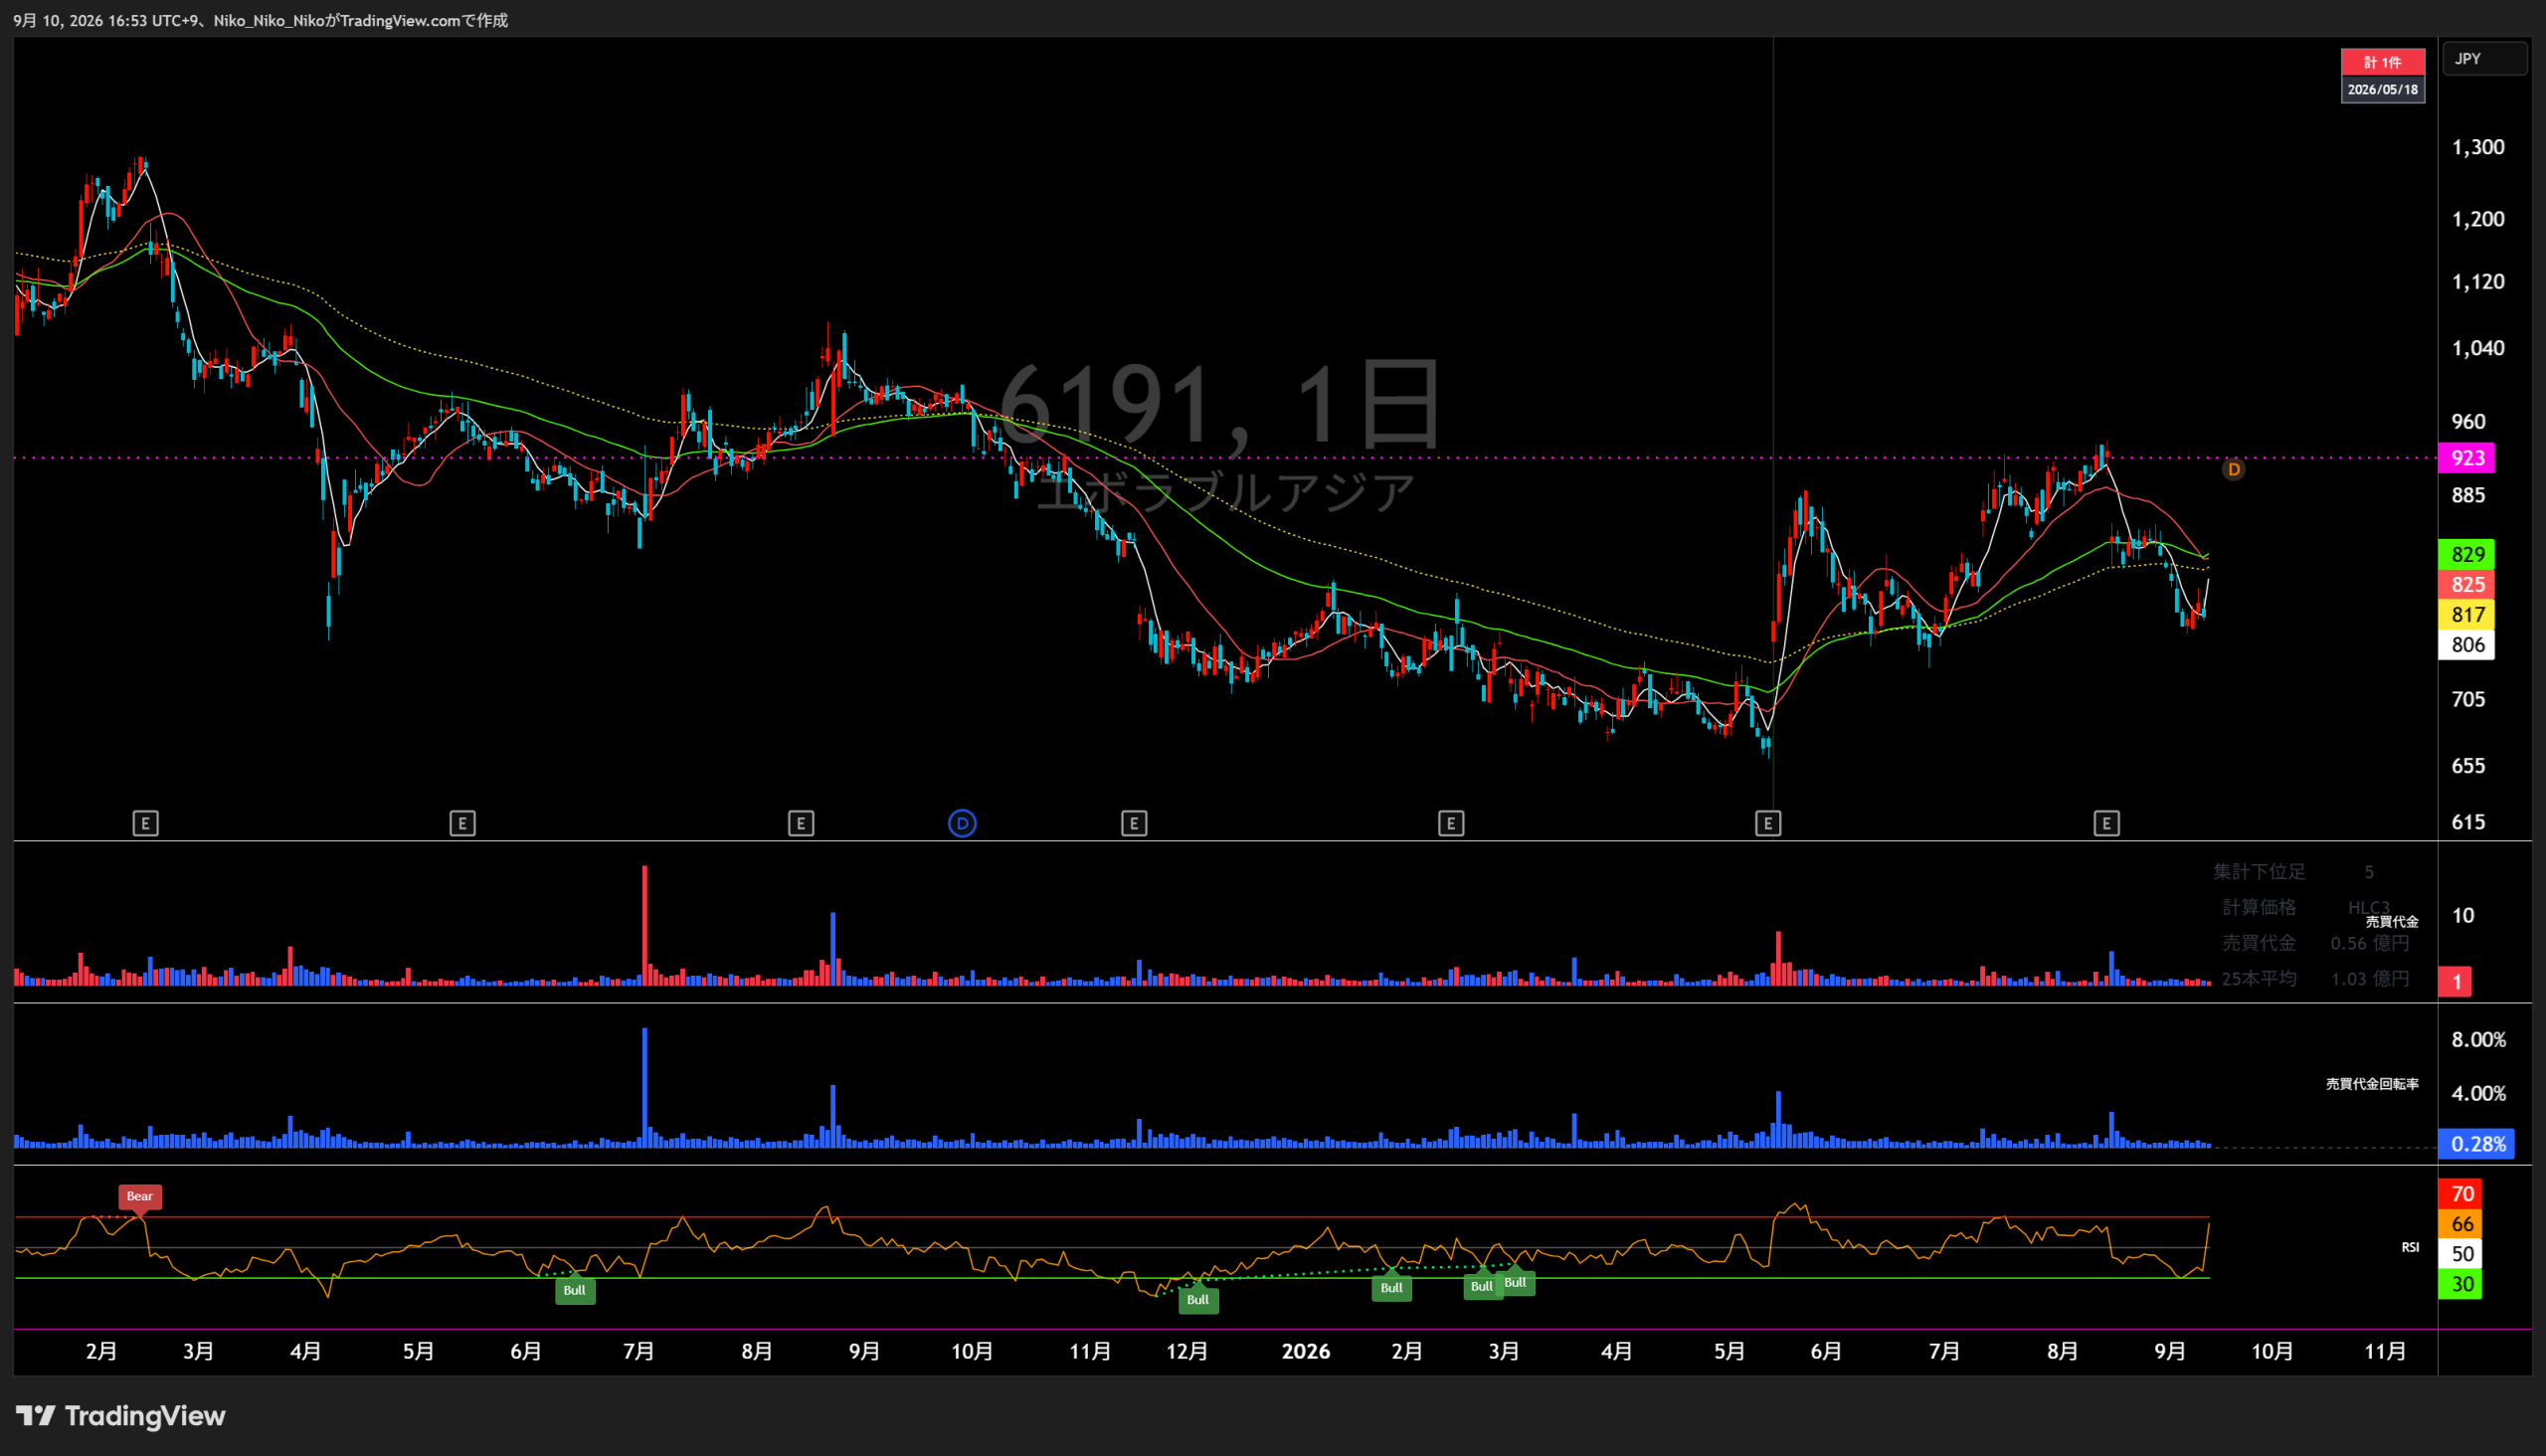
6191 株式会社エアトリ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
オンライン旅行事業
インバウンド事業
IT開発事業
投資事業
エアトリ経済圏その他事業
直近5年業績サマリー
| 業績項目 | 2021年9月期 | 2022年9月期 | 2023年9月期 | 2024年9月期 | 2025年9月期 | 2026年9月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 17,524 | 13,589 △3,935 / △22.5% | 23,386 +9,797 / +72.1% | 26,571 +3,185 / +13.6% | 28,104 +1,533 / +5.8% | 34,000 +5,896 / +21.0% |
| 営業損益 | 3,142 | 2,243 △899 / △28.6% | 2,018 △225 / △10.0% | 2,368 +350 / +17.3% | 3,099 +731 / +30.9% | 1,500 △1,599 / △51.6% |
| 経常損益 | 3,043 | 2,030 △1,013 / △33.3% | 1,973 △57 / △2.8% | 1,910 △63 / △3.2% | 3,029 +1,119 / +58.6% | 1,400 △1,629 / △53.8% |
| 当期純利益 | 2,372 | 1,712 △660 / △27.8% | 1,274 △438 / △25.6% | 2,013 +739 / +58.0% | 1,779 △234 / △11.6% | 600 △1,179 / △66.3% |
| EPS | 112.15 | 77.38 △34.77 / △31.0% | 57.32 △20.06 / △25.9% | 89.97 +32.65 / +57.0% | 79.47 △10.50 / △11.7% | 26.34 △53.13 / △66.9% |
| 一株配当金 | 10.00 | 10.00 0 / 0.0% | 10.00 0 / 0.0% | 10.00 0 / 0.0% | 10.00 0 / 0.0% | — |
| 純資産 | 8,136 | 9,908 +1,772 / +21.8% | 13,287 +3,379 / +34.1% | 14,731 +1,444 / +10.9% | 16,509 +1,778 / +12.1% | — |
| 営業CF | 3,630 | 2,807 △823 / △22.7% | 4,117 +1,310 / +46.7% | 2,271 △1,846 / △44.8% | 4,549 +2,278 / +100.3% | — |
| 投資CF | △1,715 | △952 +763 / +44.5% | △583 +369 / +38.8% | △3,629 △3,046 / △522.5% | △1,353 +2,276 / +62.7% | — |
| 財務CF | △253 | △1,780 △1,527 / △603.6% | △121 +1,659 / +93.2% | △1,397 △1,276 / △1054.5% | △791 +606 / +43.4% | — |
| フリーCF | 1,915 | 1,855 △60 / △3.1% | 3,534 +1,679 / +90.5% | △1,358 △4,892 / △138.4% | 3,196 +4,554 / +335.3% | — |
単位:百万円(EPS・一株配当金は円)。IFRSのため「経常損益」は税引前利益、「当期純利益」は親会社の所有者に帰属する当期利益。訂正・遡及修正がある年度は後発資料の数値を優先。フリーCF=営業CF+投資CF。
1.会社予想と実績
年度ごとの通期会社予想と実績を比較。2024年9月期は会社が利益予想を非開示。2026年9月期の「実績」は第3四半期累計で、通期実績ではありません。
2.達成・未達理由
期初予想は国内旅行・海外旅行の回復や投資事業の寄与などのアップサイドを織り込まない保守的な前提でした。旅行需要回復による粗利益増加、コスト削減、ITオフショア開発・投資事業の利益確保が寄与し、売上・利益とも予想を上回りました。
国内旅行需要の回復がオンライン旅行事業を押し上げ、売上収益は期初予想を大幅に超過しました。ITオフショア開発と投資事業は損失となったものの、旅行需要回復による粗利益増加とコスト削減で吸収し、利益指標も保守的な期初予想を上回りました。
会社は将来投資、新規事業、M&Aが利益に与える影響を合理的に算定しにくいとして利益予想を非開示にしました。売上は旅行需要回復を背景に予想を上回り、営業利益も旅行需要回復による粗利益増加とコスト削減により増益となりました。
オンライン旅行事業は成長鈍化が意識された一方で増収増益を維持し、投資事業(エアトリCVC)の利益も底上げに寄与しました。会社予想は将来投資や新規事業の利益影響を織り込んだ保守的な水準で、訂正後実績は主要5指標すべてで予想を上回りました。
第3四半期累計で売上は通期予想の79.8%、営業利益・税引前利益・親会社帰属利益は通期予想をすでに上回っています。インバウンド、IT開発、エアトリ経済圏その他が売上を伸ばす一方、オンライン旅行の利益は前年同期比減、投資事業の利益も減少。会社は最新予想を据え置いており、Q4の投資・一時費用を含む着地確認が必要です。
3.事業セグメントの自信度
2026年9月期から報告セグメントを5区分へ変更。インバウンド事業とエアトリ経済圏その他事業は、それ以前は主にオンライン旅行事業に含まれていたため、過年度は各前身事業の記載を用いて自信度を判定しています。
オンライン旅行事業
戦略的マーケティング投資により、業界最速で収益拡大を目指してまいります。
旅行需要回復を取り込む成長投資を明示。
旅行需要回復による大幅な増収
回復局面で売上の伸びが鮮明。
旅行需要回復による粗利益の増加
需要回復が利益にも波及。
オンライン旅行事業におけるさらなる成長鈍化がある一方
増益は維持したものの、成長鈍化を明示。
成長鈍化があるものの堅調に利益の積み上げを継続しております。
利益の積み上げは継続するが、Q3累計のセグメント利益は前年同期比減。
主力事業の収益基盤は安定している一方、会社自身が成長鈍化を繰り返し示しており、次の成長にはマーケティング投資とUI/UX改善の効果確認が必要です。
インバウンド事業
インバウンド需要に対するサービス拡大を図ります。
需要回復を待ちながらサービス基盤を拡張。
インバウンド需要に対するサービス拡大を図ります。
回復期待はあるが、当時は独立セグメント未設定。
インバウンド需要に対するサービス拡大を図ります。
訪日旅行・Wi-Fiをオンライン旅行内で継続。
SIM・eSIMの販売・取次サービス、及びモバイルアクセサリーの販売を行っています。
通信以外へサービスの幅を広げる段階。
インバウンド事業では前年同期比29.0%増の2,955百万円となりました。
独立セグメント化後も高い売上成長を確認。
訪日・在留外国人向けの通信・移動・生活支援へ領域が広がり、Q3累計売上も前年同期比29.0%増。現在の5区分の中で成長ドライバーの一つです。
IT開発事業
ラボ型開発サービスを提供しております。
事業モデルは継続したが売上・利益は縮小。
セグメント利益は△272百万円となりました。
赤字転落で収益面の弱さが表面化。
ITオフショア開発事業では前年同期比55百万円増の営業損失228百万円
損失縮小は進んだが赤字継続。
セグメント利益は△106百万円となりました。
赤字幅はさらに縮小。
ソフトウェア開発を軸とする「ハイブリッド型サービス」を提供しています。
ハイブリッドテクノロジーズ連結で規模が拡大しQ3累計は黒字化。
M&Aによる事業規模拡大と黒字化が同時に進みました。比較基準は大きく変わったため、統合後の利益率定着が次の確認点です。
投資事業
投資先を83社まで拡大しております。
投資先の拡大を継続。
投資先を123社まで拡大しております。
投資網は拡大したがセグメント利益は赤字。
投資先を138社まで拡大しております。
案件数は増えた一方、利益の変動性が大きい。
投資先を145社まで拡大しております。
投資先拡大に加え、セグメント利益は黒字回復。
投資先の成長や上場等に伴うキャピタルゲイン獲得を目指しています。
Q3累計売上は増えたがセグメント利益は前年同期比減。
投資先は拡大し続けていますが、利益は売却・評価タイミングに左右されやすく、通期利益の振れを大きくする事業です。
エアトリ経済圏その他事業
旅行領域以外の既存事業+新規事業の成長継続
旅行依存を下げるポートフォリオ拡張を明示。
さらなる事業ポートフォリオの分散及び再構築を推進してまいります。
非旅行領域の拡大方針を継続。
戦略的に「エアトリ経済圏」を構築・強化してまいります。
複数周辺事業を経済圏として拡張。
戦略的に「エアトリ経済圏」を構築・強化してまいります。
周辺事業の追加と事業ポートフォリオ構築を継続。
エアトリ経済圏その他事業では前年同期比34.5%増の5,146百万円となりました。
独立セグメント化後、売上・利益とも前年同期を上回る。
メディア、地方創生、クラウド、HR、美容FCなどの多角化が売上成長につながっています。経済圏拡大の受け皿として重要度が高まっています。
4.最新予想信頼度
最新会社予想は売上高34,000百万円、営業利益1,500百万円、税引前利益1,400百万円、親会社帰属利益600百万円、EPS26.34円。第3四半期累計で利益3指標はすでに通期予想を上回り、売上も79.8%まで進捗しています。会社がQ3時点でも予想を据え置いたため、Q4の成長投資、新規事業費用、投資損益・減損等による下振れを見込んでいる可能性には注意が必要です。
達成できると判断する理由
- 売上の季節性等を調整していない単純進捗率は79.8%。通期達成に必要なQ4売上は6,874百万円で、直近Q3単独売上9,386百万円を下回ります。
- Q3累計の営業利益3,170百万円、税引前利益3,014百万円、親会社帰属利益2,184百万円は、いずれも最新の通期会社予想をすでに超えています。
- インバウンド事業、IT開発事業、エアトリ経済圏その他事業が増収し、旅行事業以外の収益源が拡大しています。
- オンライン旅行事業は成長鈍化を会社が認める一方、Q3累計でも2,498百万円のセグメント利益を確保しています。
達成できないと判断する理由
- オンライン旅行事業のQ3累計セグメント利益は前年同期比9.6%減、投資事業の利益も31.3%減で、主力・変動事業の利益モメンタムには弱さがあります。
- Q3単独の営業利益は664百万円で前年同期の1,151百万円を下回り、累計値ほど足元の利益ペースは強くありません。
- 会社が利益予想をQ3累計実績より低い水準のまま据え置いているため、Q4にマーケティング投資、新規事業費用、投資評価や減損などの大きな費用を見込む可能性があります。
- ハイブリッドテクノロジーズの新規連結と5セグメントへの区分変更で比較基準が変化しており、単純な前年同期の延長だけではQ4着地を読み切れません。
収益計上時期を見る際の注意点
最新短信では明確な「4Q偏重」などの説明は確認できません。一方、投資事業の売却・評価損益、減損、将来に向けた投資や新規事業費用は四半期ごとに振れやすいため、Q3の単純進捗をそのまま通期へ年率換算するのは適切ではありません。ここで示す進捗率は、季節性等を調整していない単純進捗率です。
最終判断
会社予想そのものの達成可能性は高いと判断します。売上はQ4に6,874百万円を積み上げれば到達し、利益はQ3累計時点ですでに予想を超えています。ただし会社が予想を据え置いていることから、Q4に大きな費用・評価損失を織り込む余地があるとみられ、利益の大幅上振れまでを前提にするのは慎重であるべきです。
株式会社エアトリ
中長期成長戦略「エアトリ5000」分析
2025年11月再策定 / 2026年9月10日の最新業績予想・株主還元方針まで反映
① 企業が掲げる目標業績数字
グループ連結取扱高
5,000億円「エアトリ5000」の最終的な規模目標。 現行資料では5,000億円そのものの達成年限は明示されていません。
減損等控除前 営業利益
50億円FY28.9期までに達成する中期業績目標。 会社が現在「最重要の財務数値」と位置付けています。
その後の利益目標
100億円50億円達成後に目指す減損等控除前営業利益。 現時点では達成年限を設定していません。
FY26.9期 最新計画
45.3億円2026年9月10日公表の減損等控除前営業利益予想。 50億円目標に対して約90.6%の水準です。
| 指標 | FY25.9実績 | FY26.9最新計画 | 中長期目標 | 位置付け |
|---|---|---|---|---|
| グループ連結取扱高 | 1,203億円 | 1,350億円 | 5,000億円 | エアトリ5000の最終規模目標 |
| 売上収益 | 281.0億円 | 340億円 | ― | FY26.9期会社予想 |
| 営業利益 (減損等控除前) |
46.6億円 | 45.3億円 |
FY28.9までに50億円 その後100億円 |
最重要財務KPI |
| 営業利益 (減損等控除後) |
31.0億円 | 30.0億円 | ― | 2026/9/10に従来15億円から上方修正 |
| 親会社所有者帰属利益 | 17.8億円 | 19.5億円 | ― | 従来6億円から大幅上方修正 |
| 1株当たり期末配当 | 10円 | 160円 | FY26~FY28で新還元方針 | 2026/9/10公表 |
足元の進捗 ― FY26.9期3Q
| 指標 | 3Q累計実績 | 最新通期予想 | 単純進捗率 |
|---|---|---|---|
| 連結取扱高 | 931億円 | 1,350億円 | 69.0% |
| 売上収益 | 271.3億円 | 340億円 | 79.8% |
| 営業利益 (減損等控除前) |
35.7億円 | 45.3億円 | 78.8% |
| 営業利益 (減損等控除後) |
31.7億円 | 30.0億円 | 105.7% |
| 親会社所有者帰属利益 | 21.84億円 | 19.5億円 | 112.0% |
② 目標達成へのロードマップ
旅行・toCの収益基盤を底上げ
国内旅行では「毎日がファン作り」を掲げ、 リピーター施策、UI/UX改善、プロモーション最適化、 サポート強化を実施。 航空券偏重から脱し「なんでもエアトリ」への転換を進めます。
インバウンド・海外旅行を拡大
航空会社・ホテルサプライヤーとの連携強化、 海外ツアーや現地商品を拡充。 インバウンドではeSIM、Wi-Fi、モビリティ、 キャンピングカーなど周辺需要も取り込みます。
toB収益を積み上げる
IT開発、クラウド、マッチング、人材、CXOコミュニティなどを拡大。 旅行依存度を低下させ、継続性の高いtoB・リカーリング収益を グループ利益の第2の柱へ育成します。
M&Aで非連続成長
大型案件を含む断続的なM&Aを成長エンジンに設定。 旅行のミッシングピース、海外、IT・toB、新規事業などを取り込み、 エアトリ経済圏を拡大します。
成長モデルの構造
| 成長ドライバー | 主要施策 | 狙い |
|---|---|---|
| 国内旅行 | リピーター施策、UI/UX改善、広告最適化、 国内航空券以外の商材拡充 | 安定収益の底上げ・LTV向上 |
| 海外旅行 | 海外ツアー、ホテル、送迎、現地ツアー、 入場チケット等の品揃え拡充 | 「海外旅行準備が全てできるサイト」へ |
| インバウンド | eSIM、Wi-Fi、モビリティ、キャンピングカー、 新規サービス立ち上げ | 訪日需要の取り込み |
| IT開発 | ハイブリッドテクノロジーズを中心にM&A・提携を拡大、 SAP等のソリューションを強化 | toB利益の拡大 |
| その他toB | かんざし、GROWTH、CXOサロン、ノックラーン等を拡大 | 旅行外の安定収益・リカーリング収益を増加 |
| エアトリCVC | 成長企業への投資・IPO支援 | 投資収益とグループネットワーク形成 |
| M&A | 旅行周辺、高収益企業、海外企業、toB企業などを断続的に取得 | 5,000億円への非連続成長 |
中期目標50億円までの距離
FY25.9実績
46.6億円減損等控除前営業利益。 すでに50億円目標の93.2%まで到達した実績があります。
FY26.9最新予想
45.3億円50億円との差は4.7億円。 FY26予想から約10.4%増益すれば50億円に到達する計算です。
FY28.9期限
50億円FY26~FY28の3期間内での達成目標。 業績連動型ストックオプションの条件とも連動しています。
次のステージ
100億円50億円到達後は、M&AとtoB事業をさらに積み上げ、 営業利益100億円を目指す構想です。
③ 目標達成リスク・会社が認識する変動要因
会社は直近決算でも、エアトリ旅行事業について 「さらなる成長鈍化・競争激化」があると説明しています。 旅行事業は成長戦略の収益基盤であるため、 同事業の収益力低下は50億円目標への主要な変動要因です。
「エアトリ5000」再策定時には、 円安・物価高騰による海外旅行需要回復の遅れや、 外資系OTAの台頭を事業環境の変化として明示しています。
エアトリCVCの投資損益や外部環境は変動性が大きく、 会社自身も業績見通しにおける 「アンコントローラブルな要素」があるとしています。 このため50億円目標を単年度ではなくFY26~FY28の3期間で設定しています。
成長戦略自体が断続的なM&Aを前提としており、 買収後にはのれん等の減損が営業利益を大きく動かす可能性があります。 会社が「減損等控除前営業利益」を最重要KPIへ変更した背景にも、 こうした減損による利益変動があります。
最新の資本政策 ― FY26.9~FY28.9
2026年9月10日、会社はFY26.9期からFY28.9期までを 「株主還元期間」とし、 税引後の減損等控除前営業利益に対する 配当性向100%を目安に配当する方針を公表しました。 3期間の配当総額は100億円超を予定しています。
FY26.9期の期末配当予想は前期10円から 160円/株へ拡大。 FY27.9・FY28.9期は中間配当も導入予定です。 一方、FY29.9期以降は事業投資フェーズへ移行し、 配当は10円/株を予定しています。
分析まとめ
50億円の達成確度
FY25実績46.6億円、FY26最新予想45.3億円であり、 50億円との絶対的な距離は大きくありません。 旅行以外の事業利益が伸びれば、FY28までの50億円は 5,000億円目標より現実性の高い中期ハードルです。
本当の成長テーマ
最大のポイントは旅行会社から 「旅行+IT+toB+投資+M&A」の複合企業へ 収益構造を変えられるかです。 toB・リカーリング収益の構成比上昇が重要になります。
5,000億円は長期目標
FY26取扱高計画1,350億円は5,000億円の27%。 50億円利益目標とは異なり、5,000億円には達成年限がなく、 大型M&Aを含む非連続成長が前提となっています。
監視すべき指標
旅行事業の利益、toB利益の伸び、M&A後のPMI、 CVC投資損益、減損等控除前営業利益を優先して確認。 会計上の営業利益だけを見ると減損の影響で 基礎的な収益力を見誤りやすい点に注意が必要です。
主な確認資料
・株式会社エアトリ「2025年9月期 決算説明資料」― 中長期成長戦略「エアトリ5000」再策定
・株式会社エアトリ IR「中長期成長戦略」
・株式会社エアトリ「2026年9月期 第3四半期決算説明資料・決算発表」
・2026年9月10日「業績予想の修正及び配当予想に関するお知らせ」
・2026年9月10日「上場10周年記念 3期間株主還元方針に関する説明資料」
※「進捗率」「50億円までの増益率」等は会社開示数値を基にした単純計算です。 将来の業績達成を保証するものではありません。

コメント