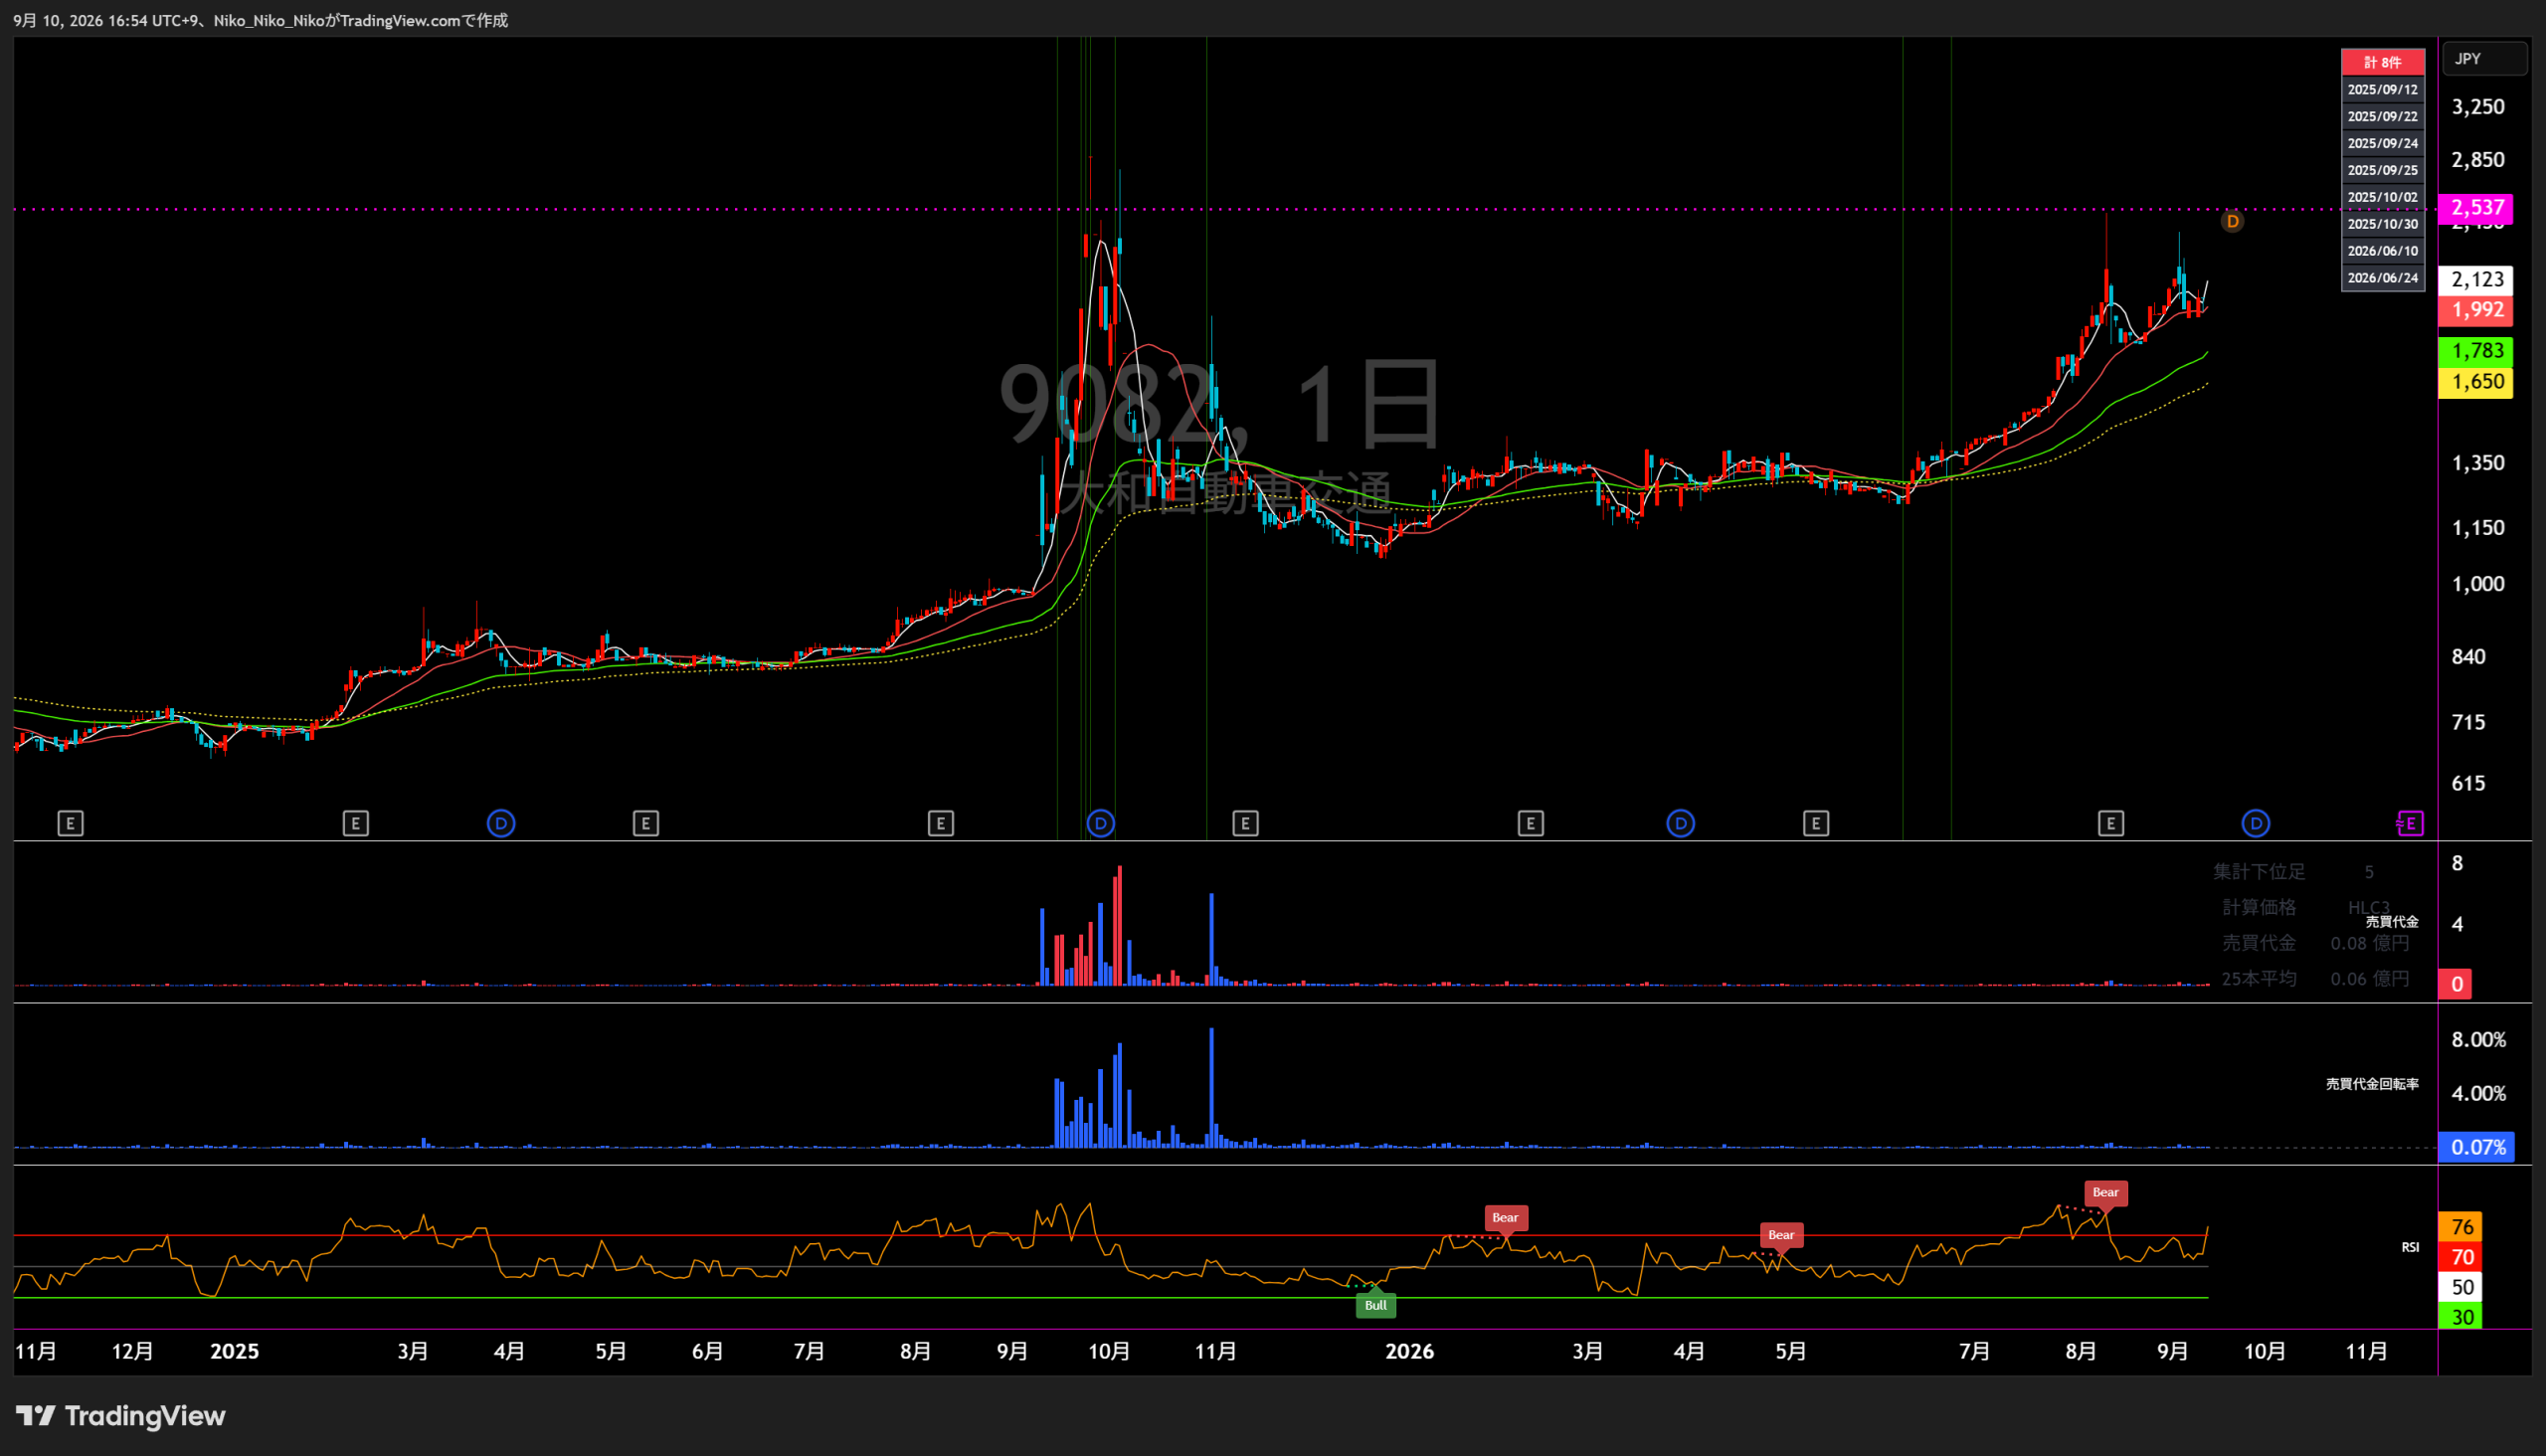
9082 大和自動車交通
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
2022年3月期から現行の4事業区分。サービス・メンテナンス事業は同年度から新セグメントとして加わっています。
旅客自動車運送事業
不動産事業
販売事業
サービス・メンテナンス事業
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 15,271 | 17,795 +2,524 / +16.5% | 18,377 +582 / +3.3% | 19,042 +665 / +3.6% | 19,907 +865 / +4.5% | 21,000 |
| 営業損益 | △1,234 | 80 +1,314 / +106.5% | △358 △438 / △547.5% | △21 +337 / +94.1% | 384 +405 / +1928.6% | 500 |
| 経常損益 | △27 | 196 +223 / +825.9% | △332 △528 / △269.4% | △4 +328 / +98.8% | 263 +267 / +6675.0% | 100 |
| 当期純利益 | 1,818 | 177 △1,641 / △90.3% | △453 △630 / △355.9% | 132 +585 / +129.1% | 222 +90 / +68.2% | 100 |
| EPS | 425.97 | 41.50 △384.47 / △90.3% | △103.56 △145.06 / △349.5% | 29.60 +133.16 / +128.6% | 50.08 +20.48 / +69.2% | 22.46 |
| 一株配当金 | 4.00 | 6.00 +2.00 / +50.0% | 8.00 +2.00 / +33.3% | 8.00 ±0 / 0.0% | 9.00 +1.00 / +12.5% | 10.00 |
| 純資産 | 9,296 | 9,471 +175 / +1.9% | 9,240 △231 / △2.4% | 9,262 +22 / +0.2% | 9,575 +313 / +3.4% | — |
| 営業CF | 1,197 | 561 △636 / △53.1% | 684 +123 / +21.9% | 549 △135 / △19.7% | 1,001 +452 / +82.3% | — |
| 投資CF | 2,672 | △1,163 △3,835 / △143.5% | △3,258 △2,095 / △180.1% | 39 +3,297 / +101.2% | △745 △784 / △2010.3% | — |
| 財務CF | △2,211 | △1,206 +1,005 / +45.5% | 830 +2,036 / +168.8% | △886 △1,716 / △206.7% | △1,331 △445 / △50.2% | — |
| フリーCF | 3,869 | △602 △4,471 / △115.6% | △2,574 △1,972 / △327.6% | 588 +3,162 / +122.8% | 256 △332 / △56.5% | — |
単位:百万円(EPS・一株配当金は円)。2024年3月期は2025年3月期決算短信での遡及適用後の数値。前年差・前年比は直前期実績との比較。2027年3月期は最新会社予想のみ掲載。
1.会社予想と実績
2023年3月期~2026年3月期は各前期末に示された期首の通期会社予想と通期実績を比較。2024年3月期実績は後年度の遡及適用後。2027年3月期は最新予想で、通期実績は未公表です。レンジ予想はありません。
2.達成・未達理由
社会経済活動の正常化に伴う移動需要の回復と、2022年11月の東京都区部・武三地区でのタクシー運賃改定が寄与。旅客運送の回復が進み、営業・経常利益とも期首予想を上回りました。
需要正常化と運賃値上げで売上高は期首予想をわずかに上回った一方、人件費・採用広告費の増加、京都の賃貸収益物件取得に伴う費用、貸倒引当金等が利益を圧迫。利益指標は黒字予想から赤字へ転落しました。実績値は後年度の遡及適用後。
運賃値上げの定着と乗務員不足の緩和による車両稼働率向上で売上高が伸長。人件費・採用費は高止まりしたものの営業・経常赤字は会社想定を大幅に下回り、投資有価証券売却益や十全交通取得に伴う負ののれん発生益で純利益は黒字転換しました。
十全交通(現・大和自動車交通府中)の期初からの連結寄与、乗務員増加と提携先からの受入による稼働率上昇、コスト削減で利益率が改善。売上高は期首予想に1.0%届かなかったものの、営業・経常・純利益は予想を上回りました。
第1四半期は売上高5,222百万円(前年同期比5.1%増)と増収でしたが、燃料費高騰等により営業利益は92百万円(同29.4%減)。会社は通期予想を据え置いています。
3.事業セグメントの自信度
決算短信の各年度コメントから、需要・採用・投資・コスト環境への表現を基に「強気・中立・弱気」を推定しています。原文コメントは各年度カード内のみ掲載しています。
旅客自動車運送事業
前期の実績からは回復基調で推移
需要回復は見えた一方、乗務員不足は残り、回復途上の姿勢。
お客様における社会経済活動の正常化が進んだことによりハイヤー需要が高まった
需要正常化と運賃改定が追い風となり、ハイヤーも黒字化。
WEBサイトの充実やSNSの活用、北海道を中心としたテレビコマーシャルの放映、大学訪問等の積極的な採用活動
売上は回復したが、採用コストと人手不足の解消が利益面の課題。
乗務員不足の解消が進み車両稼働率が向上した
運賃値上げの定着と稼働率向上を明確な成果として記述。
タクシー乗務員採用活動は一定の成果があり
子会社の通期寄与、乗務員増加、提携先からの受入で稼働率が上昇。
乗務員増加による稼働率上昇のほか、2026年3月16日に多摩地区、同4月20日に東京武三地区でタクシー運賃の改定が施行された
運賃改定と稼働率上昇で増収。燃料費は逆風だが需要面は堅調。
運賃改定と乗務員増による稼働率上昇が増収を支える。燃料費上昇は利益面のリスク。
不動産事業
オフィスビルや賃貸マンションの稼働率が改善し、賃貸収入売上が前期に比して増額で推移
稼働率改善を確認する一方、リノベーション投資で利益は減少。
前期まで実施していた賃料の減額の解除を行った結果、賃貸収入売上が改善いたしました。
賃料減額解除により、収益正常化を明確に示した。
新たに京都府京都市下京区の居住用賃貸収益物件を取得し、事業の用に供しました。
収益物件を追加した一方、取得関連費用が全社利益を圧迫。
居住用賃貸収益物件などを柱として収益力の向上を進めております。
収益物件を軸に利益拡大。安定収益源としての位置付けが強い。
将来の不動産事業の収益力向上を目指し、当社並びにグループ会社が保有する不動産の一部で再開発を進めております。
新規取得と再開発を並行し、中長期の利益成長を志向。
新たに東京都江東区に居住用賃貸収益物件を建設し、事業の用に供しました。
新規物件の稼働と連結範囲拡大で収益基盤を積み増している。
新規賃貸物件の供用開始と再開発を継続し、安定収益の積み増しを進めている。
販売事業
自動車燃料の需要が減少する等、厳しい状況が続きました。
原油高と燃料需要減少を主要な逆風として認識。
2021年秋から続く原油価格の上昇及び自動車燃料の需要が減少する等、厳しい状況が続きました。
燃料販売の外部環境改善が見えず、慎重姿勢が継続。
原油価格の上昇及び自動車燃料の需要が減少する等、厳しい状況が続きました。
燃料需要減と原材料高で営業赤字へ転落。
依然として続く原油価格の上昇や自動車燃料の需要が減少する等、厳しい状況が続いております。
環境は厳しいが、特注品と代替商材で営業黒字を確保。
注視が必要な経営環境が続いております。
燃料・住宅関連の不透明感は残るが、利益は大幅に改善。
予断を許さない経営環境が続いております。
燃料高、資材供給懸念、円安・原材料高でQ1利益が減少。
燃料高・資材供給懸念・円安など外部コスト要因が重く、Q1営業利益も減少。
サービス・メンテナンス事業
顧客との安定的な契約に基づき、ゲストの皆様にご満足いただけるための安全で清潔な最適環境作りを提供しております。
新セグメントとして安定契約を基盤に事業を確立する段階。
積極的な新規顧客開拓の営業活動により、前年並みの収益を確保することができました。
既存契約に加え新規開拓で収益を維持。
従来からの取引先とは一部契約の縮小がありましたが、これらをカバーすべく顧客開拓を進めております。
契約縮小を新規顧客で補う局面で、営業赤字に転落。
新規顧客開拓の営業活動により、利益確保に努めております。
顧客開拓で黒字回復したが、規模拡大より利益確保を優先。
新規顧客開拓の営業活動により、利益確保に努めております。
最低賃金上昇と再施工案件で再び営業赤字となり、収益安定性に課題。
ゲストの皆様にご満足いただけるための安全で清潔な最適環境作りを提供しております。
売上は微増、利益は前年同期比62.3%増と回復したが、コスト上昇リスクは残る。
Q1利益は回復したが、最低賃金や施工品質関連コストなど利益変動要因が残る。
4.最新予想信頼度
売上高は第1四半期の増収率が通期計画に近く達成圏内。一方、営業利益は燃料費高騰で第1四半期が減益となり、下期を含む利益回復が必要です。会社は第1四半期発表時点で通期予想を据え置いています。
達成できると判断する理由
- 第1四半期売上高は前年同期比5.1%増で、通期売上高計画の前年比5.5%増に近い伸び。
- 多摩地区と東京武三地区のタクシー運賃改定、乗務員増加による稼働率上昇が第2四半期以降も寄与し得る。
- 不動産は新規賃貸収益物件の供用開始や再開発を継続し、安定利益の下支えが期待できる。
- 会社は第1四半期時点で通期予想を修正しておらず、現時点で計画達成シナリオを維持している。
達成できないと判断する理由
- 第1四半期営業利益は92百万円で前年同期比29.4%減。通期500百万円に対する単純進捗は18.4%にとどまる。
- 通期営業利益の残額は408百万円。前年同期の第1四半期を除く9か月の営業利益254百万円に比べ、約60.6%多い利益が必要。
- 燃料費高騰が旅客運送の利益を圧迫し、販売事業も原油・資材・為替の影響を受けやすい。
- 第1四半期の親会社株主帰属純利益は12百万円の損失で、通期100百万円の達成には残り9か月で112百万円が必要。
収益計上時期を見る際の注意点
アップロード資料では、通期利益が下期・第4四半期に偏るとの明示的な説明は確認できません。なお、2027年3月期の第2四半期累計経常利益予想150百万円は通期予想100百万円を上回るため、単純な通期進捗率61.0%だけで達成度を判断するのは適切ではありません。第2四半期累計予想に対する経常利益の進捗は40.7%です。また、純利益は前年同期の第1四半期も赤字でしたが、2026年3月期通期では黒字化しており、Q1赤字のみで通期未達とは判断できません。
最終判断
売上高21,000百万円は、第1四半期の増収率と運賃改定効果から達成圏内とみます。営業利益500百万円は条件付きで達成可能です。燃料費高騰が落ち着き、運賃改定と乗務員増による稼働率向上が第2四半期以降の利益率改善へつながれば達成余地がありますが、現状の営業利益進捗と必要残額を踏まえると余裕は大きくありません。総合的な最新予想信頼度は「中程度」と判断します。
大和自動車交通
中期経営計画2027 分析
計画期間:2025年度~2027年度 / 公表:2025年3月31日 / 最新業績反映:2027年3月期 第1四半期
結論サマリー
① 企業が掲げる目標業績数字
| 指標 | 2027年度目標 | 位置付け |
|---|---|---|
| 連結営業利益 | 10億円 | 中計の中心となる利益目標。各事業で資本コストを意識した利益創出を目指す。 |
| ROE | 7% | 資本効率性を改善し、企業価値・PBR向上へつなげる。 |
| PBR | 1倍以上を早期達成 | 2027年度の厳密な期末数値目標というより、中計期間中に取り組む企業価値上の目標。 |
| 1株当たり配当 | 年間8円を下限 | 安定配当を意識した株主還元方針。 |
| 配当性向 | 30% | 2027年度目標。 |
| 連結売上高 | 数値目標の開示なし | 現中計では売上高より利益・資本効率の改善を前面に置いている。 |
足元の進捗
| 年度・期間 | 売上高 | 営業利益 | ROE | 見方 |
|---|---|---|---|---|
| 2025年度実績 (2026年3月期) |
199.07億円 | 3.84億円 | 2.4% | 営業赤字だった前年度から黒字転換。中計初年度として収益改善が進んだ。 |
| 2026年度会社予想 (2027年3月期) |
210億円 | 5.0億円 | 非開示 | 営業利益は中計最終目標10億円の50%に相当する水準。 |
| 2027年度 中計最終目標 |
非開示 | 10億円 | 7% | 2026年度会社予想から営業利益をさらに約2倍へ引き上げる必要がある。 |
※2026年度会社予想は2026年8月12日時点。中計の「2027年度」は2028年3月期に相当する。 営業利益の50%という表現は年間利益水準同士を比較したもので、計画の累積進捗率を意味しない。
② 目標達成へのロードマップ
中期経営計画2027
PBR1倍以上の早期達成を意識し、 中核事業の収益性向上、経営基盤のアップデート、 地域交通インフラ維持への貢献を並行して推進。
利益体質への転換
連結営業利益10億円、ROE7%を到達点とし、 「健全に利益を上げる企業体」を形成する。
ビジョン2030
次期「中期経営計画2030」で事業の深化と事業領域拡大を進め、 人・地域社会・モビリティの「新しい調和」を目指す。
事業の収益性向上
各事業で資本コストを意識した利益目標を設定。 中核の旅客自動車運送事業では、乗務員確保と経営効率化を通じて 車両稼働率・利益創出力を高める。
経営基盤のアップデート
人材登用・育成を強化するとともに、本社・営業所業務のDX/IT化、 経理・決算業務の迅速化、組織体制の整備を進める。
地域交通インフラへの貢献
地域の移動手段維持を社会的使命と位置付け、 実証実験や新サービス、AI活用、EV・次世代燃料車に関する取り組みを継続する。
ドライバーの定着・育成、営業所経営の高度化、タクシー周辺領域の拡大。 採用体制・採用活動と教育体制もさらに強化する。
既存顧客基盤を強化し新規顧客を獲得。 顧客別損益を可視化して利益率を改善し、ドライバー数とサービス品質を引き上げる。
物件ごとの採算管理を高度化し、既存物件のリノベーションによって 利回り改善を狙う。
大和物産はスタンド採算改善と新規商材、大和工機は新規顧客開拓、 トータルメンテナンスジャパンは営業・取引先数拡大と人材育成を進める。
全社的な採用・配置・育成の仕組みを更新。 本社・営業所業務をDX/IT化し、管理業務の生産性を高める。
エコドライブ、AIを活用した実車率向上、 EV・次世代燃料自動車の導入に向けた実証実験を継続する。
③ 目標達成上のリスク・課題
労働人口減少を背景に慢性的なドライバー不足が続く見通し。 採用状況は改善しているものの、旅客運送事業の稼働率・利益拡大を左右する重要要素。
日本版ライドシェアなど新しい移動サービスの普及が見込まれ、 次期中計に向けて制度・競争環境の変化を注視する必要がある。
足元では燃料価格高騰が利益を圧迫。 2027年3月期第1四半期は売上高が前年同期比5.1%増となる一方、 営業利益は29.4%減少しており、コスト吸収力が課題として表れている。
ハイブリッド車普及による燃料販売需要の減少、 新築・リフォーム需要の長期的縮小など、 販売事業では既存市場の縮小への対応が必要。
サービス・メンテナンス事業でも人手不足が続き、 事業成長のための人材確保が課題と認識されている。
2025年度実績ROEは2.4%で、最終目標7%まで4.6ポイントの差がある。 利益額の拡大だけでなく、資本効率そのものの改善が必要。
分析:達成可能性を見るポイント
2025年3月期の連結営業損失0.21億円から、2026年3月期には 営業利益3.84億円まで改善。乗務員増加によるタクシー車両稼働率の上昇と コスト削減が利益改善につながっている。
2026年度の会社予想営業利益5億円に対し、2027年度中計目標は10億円。 現在の会社予想を基準にすると、わずか1年度でさらに約5億円、 率にして約100%の利益上積みが必要となる。
2027年3月期第1四半期は売上高が増加した一方、燃料費高騰などにより 連結営業利益が減少した。したがって中計達成には、 稼働率上昇と同時に単価・採算管理・固定費効率・燃料費等の コストコントロールが重要になる。
同社は株主資本コストを7~8%程度と推計しており、 資本効率改善をPBR1倍回復の条件と認識している。 ROE7%達成には単なる増収ではなく、利益率改善と資本運営をセットで進める必要がある。

コメント