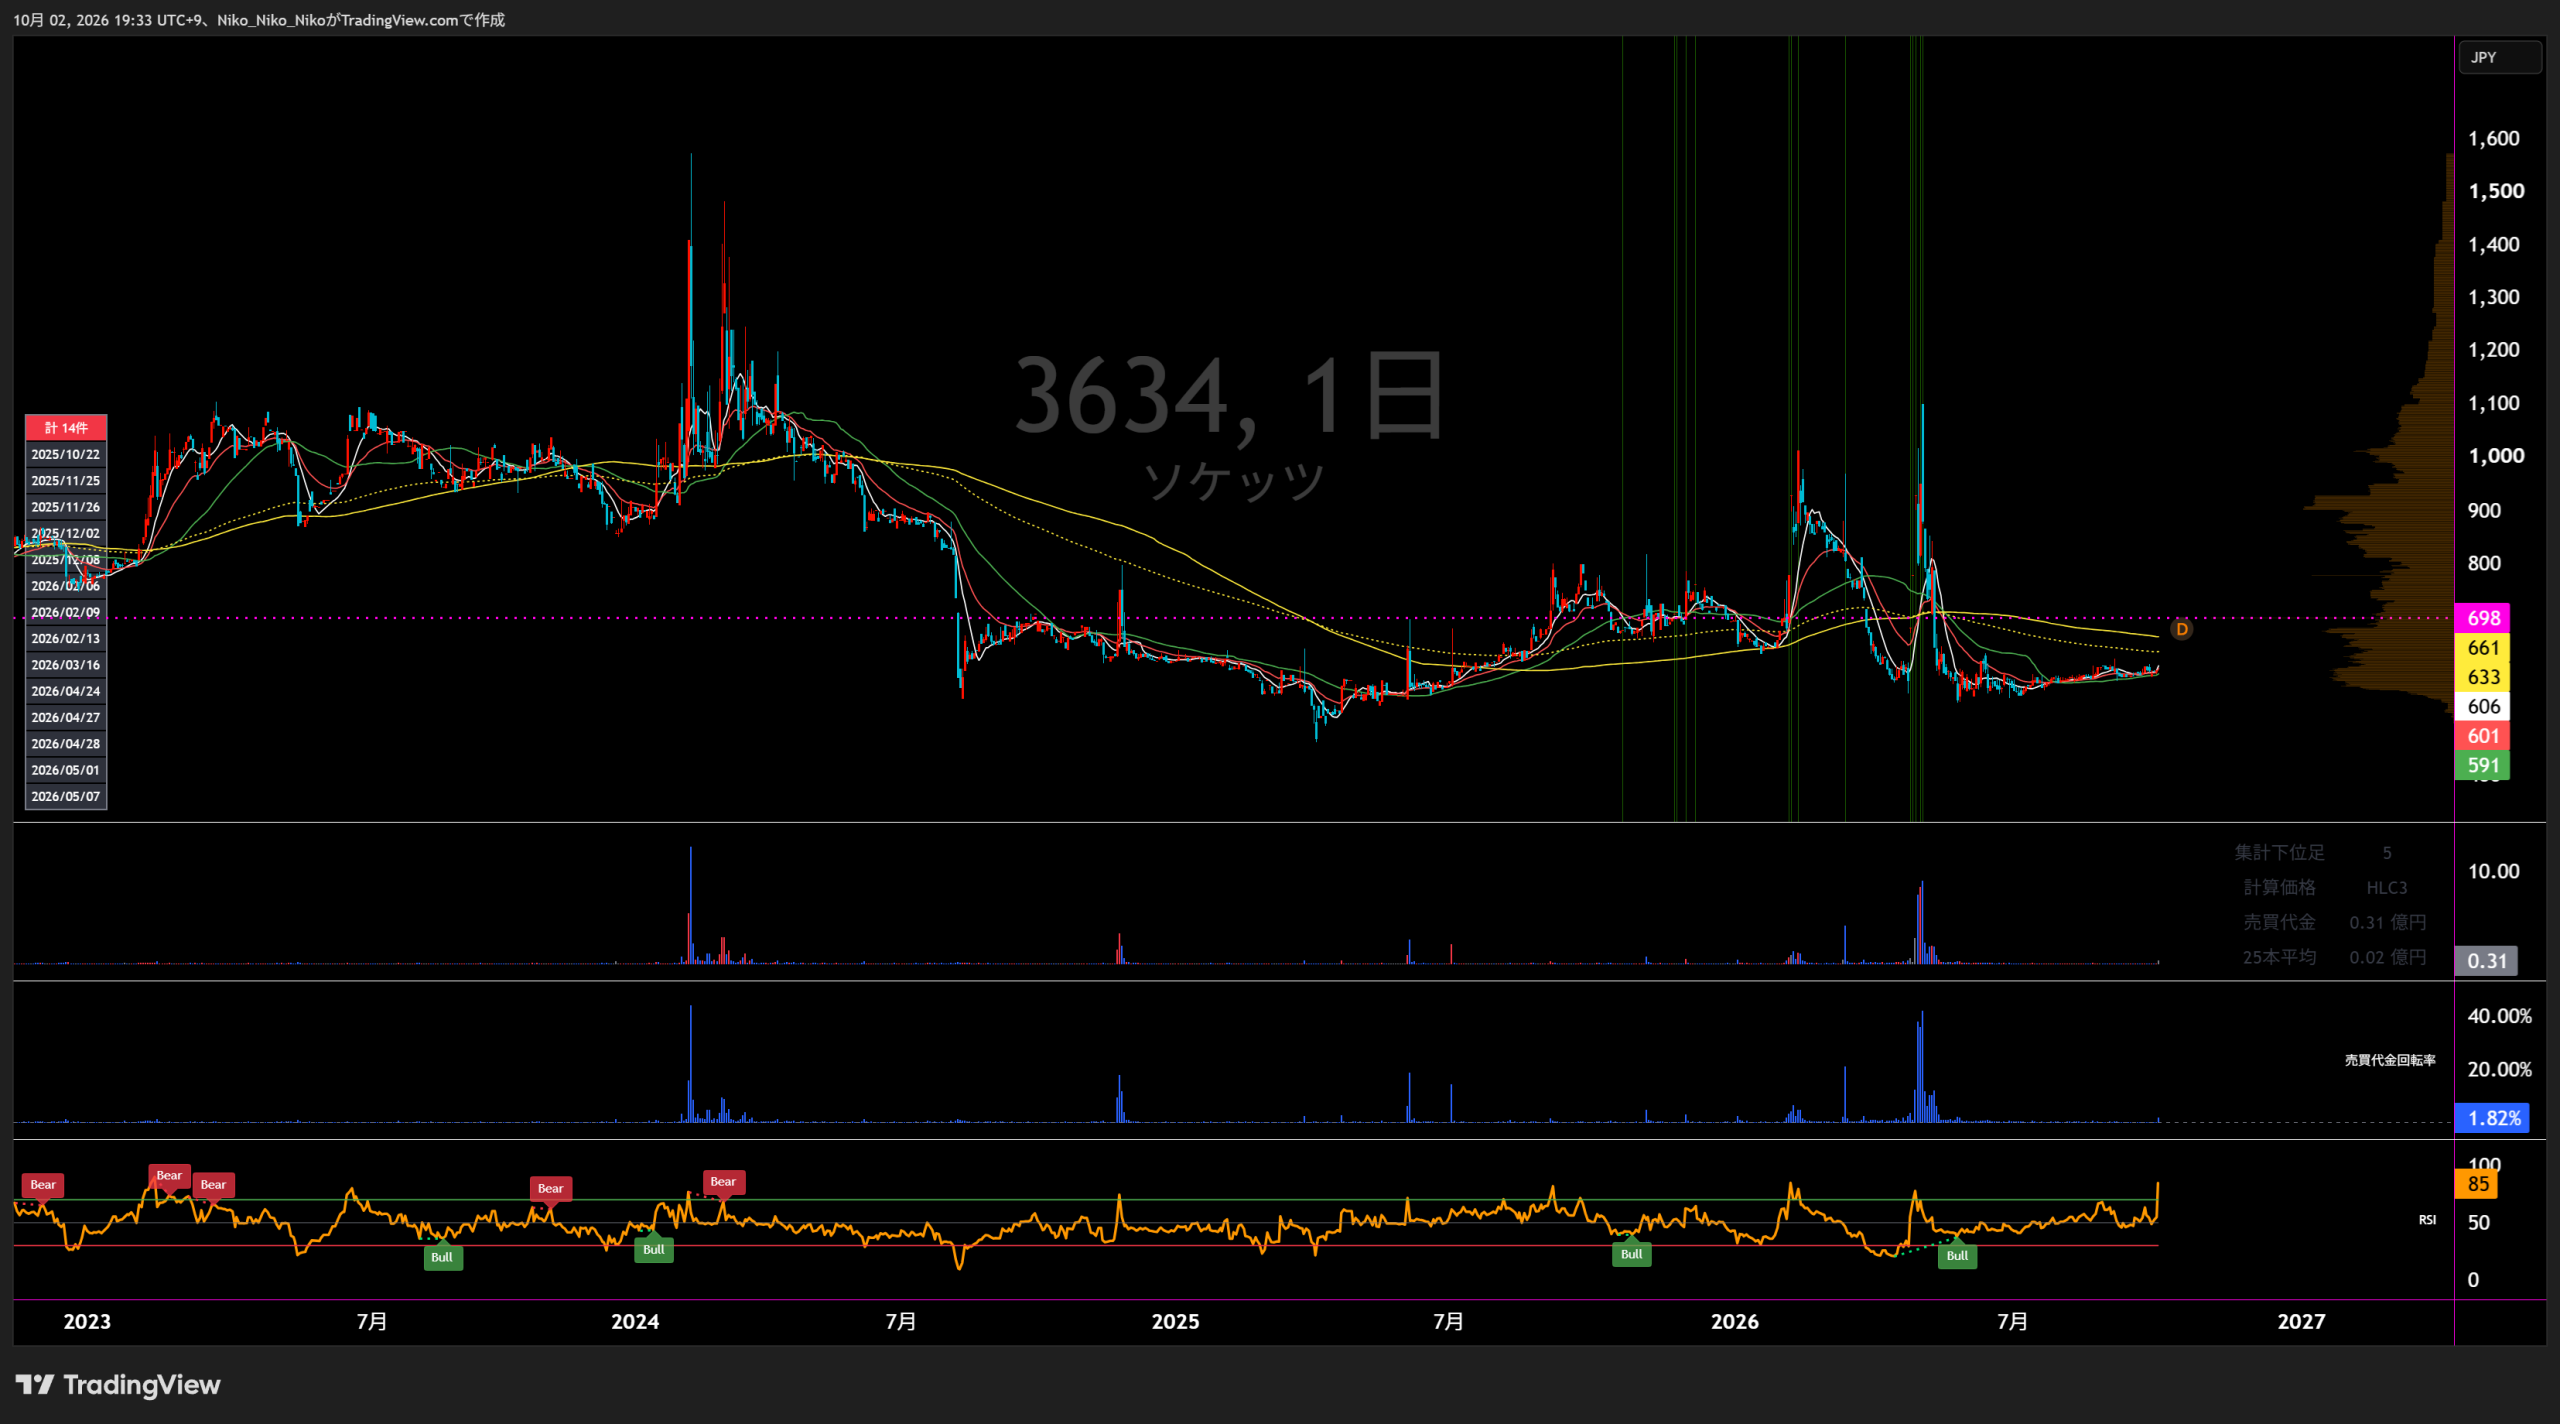
3634 ソケッツ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
データ・テクノロジーサービス
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 873 | 994 +121 / +13.9% | 1,018 +24 / +2.4% | 1,039 +21 / +2.1% | 1,060 +21 / +2.0% | 1,100 +40 / +3.8% |
| 営業損益 | △101 | △30 +71 / +70.3% | △79 △49 / △163.3% | △76 +3 / +3.8% | 52 +128 / +168.4% | 65 +13 / +25.0% |
| 経常損益 | △101 | △29 +72 / +71.3% | △78 △49 / △169.0% | △80 △2 / △2.6% | 55 +135 / +168.8% | 67 +12 / +21.8% |
| 当期純損益 | △150 | △26 +124 / +82.7% | △100 △74 / △284.6% | △139 △39 / △39.0% | 86 +225 / +161.9% | 56 △30 / △34.9% |
| EPS | △61.25円 | △10.96円 +50.29円 / +82.1% | △40.88円 △29.92円 / △273.0% | △56.73円 △15.85円 / △38.8% | 35.36円 +92.09円 / +162.3% | 22.92円 △12.44円 / △35.2% |
| 一株配当金 | 3.00円 | 3.00円 ±0円 / ±0.0% | 3.00円 ±0円 / ±0.0% | 3.00円 ±0円 / ±0.0% | 6.00円 +3円 / +100.0% | 6.00円 ±0円 / ±0.0% |
| 純資産 | 854 | 813 △41 / △4.8% | 706 △107 / △13.2% | 552 △154 / △21.8% | 619 +67 / +12.1% | ― |
| 営業CF | △14 | △44 △30 / △214.3% | △14 +30 / +68.2% | △151 △137 / △978.6% | 121 +272 / +180.1% | ― |
| 投資CF | 15 | △13 △28 / △186.7% | △21 △8 / △61.5% | △54 △33 / △157.1% | 28 +82 / +151.9% | ― |
| 財務CF | △7 | △7 ±0 / ±0.0% | △7 ±0 / ±0.0% | △7 ±0 / ±0.0% | △14 △7 / △100.0% | ― |
| フリーCF | 1 | △57 △58 / △5800.0% | △35 +22 / +38.6% | △205 △170 / △485.7% | 149 +354 / +172.7% | ― |
1.会社予想と実績
2023年3月期
2024年3月期
2025年3月期
2026年3月期
第1四半期は前年同期の営業損失3.9百万円から営業利益17.2百万円へ黒字転換。会社は通期予想を据え置いています。
2.達成・未達理由
売上高994.6百万円は期初予想1,000百万円に近い水準でした。一方、技術ライセンス主体への転換を進めながら、研究開発・データ開発への先行投資を継続したため営業損失30.1百万円となり、黒字化予想は未達でした。
エンターテイメントデータサービス自体は成長したものの、売上高は1,018.8百万円で1,100百万円予想に届かず、売上原価は前年比12.6%増、販管費も研究開発投資を継続して2.2%増。営業損失79.3百万円へ赤字が拡大しました。
売上は2.1%増にとどまり、研究開発投資を継続する中で営業損失76.7百万円。さらに減損損失16.997百万円と、著作権使用料報告の齟齬に伴う支払精算金51.421百万円を特別損失として計上し、純損失139.1百万円となりました。
売上高1,060.1百万円は予想1,100百万円を3.6%下回りましたが、売上原価は前年比5.9%減、販管費は13.7%減。既存の音楽・映像データサービスの収益性向上と生産性改善で営業利益52.4百万円へ黒字転換し、15百万円予想を大きく上回りました。純利益は繰延税金資産33.658百万円の計上も寄与し86.6百万円となりました。
3.事業セグメントの自信度
データ・テクノロジーサービス
売上の80%以上がライセンス事業にて占めることが予想
技術ライセンス主体への転換と感性ターゲティング広告の商用化を進める方針でした。
エンターテイメント・データサービスのデータライセンス事業は前年度の売上を上回る見通し
既存データ事業と「Trig’s」の拡大を成長軸としていました。
音楽・映像データサービス事業の提供内容の拡大
事業機会は拡大する一方、研究開発投資と原価増により赤字が拡大しました。
収益体質の大幅な改善(V字的な改善)
2024年9月からの原価・販管費効率化の効果が第4四半期から顕在化したと説明しました。
赤字体質から脱却し黒字体質に着実に転換
営業黒字へ転換し、IPデータカンパニー化とビジネスモデル多様化を次の成長軸にしています。
独自のエンターテイメントデータサービスが順調に伸長
先行投資を続けながら生産性を向上し、第1四半期営業利益17.2百万円を確保しました。
既存データサービスの黒字化が定着しつつあり、次の成長テーマとしてIPデータテック、生成AIとの協調、リアル体験へのデータ活用を進めています。
4.最新予想信頼度
会社予想は売上高1,100百万円、営業利益65百万円、経常利益67百万円、当期純利益56百万円、EPS22.92円。第1四半期は売上264.7百万円、営業利益17.2百万円、経常利益17.7百万円、純利益11.4百万円で、通期予想は据え置かれています。
達成を支える材料
- 第1四半期の営業利益進捗率は26.5%、経常利益は26.5%で、単純な25%ペースを上回っています。
- 2026年3月期に営業黒字へ転換し、2027年3月期Q1でも営業利益17.2百万円を確保して黒字を継続しています。
- 既存のエンターテイメントデータサービスは会社説明で「順調に伸長」とされ、ライセンス型の基盤収益があります。
- 通期売上計画は前期比3.8%増と比較的穏やかな成長率です。
未達リスク
- 2023~2025年3月期は期初の利益計画を連続して下回っており、業績予想の振れは大きい実績があります。
- 売上規模が約11億円と小さく、大口顧客・案件の開始時期や契約条件の変動が全社業績へ与える影響が大きくなります。
- 感性AI、IPデータテック、生成AI連携など成長投資を継続しており、研究開発費や新規事業投資が利益を押し下げる可能性があります。
- 通期純利益56百万円は前期86.6百万円から減益計画で、前期には繰延税金資産33.658百万円の計上があり、最終利益は会計要因でも振れます。
進捗を見る際の注意点
第1四半期の単純進捗率は売上24.1%、営業利益26.5%です。会社は年次での業績管理を基本としてきた企業であり、新規ライセンス、共同開発、広告案件などの契約開始時期によって四半期ごとの売上・利益が変動する可能性があります。
最終判断
第1四半期時点では営業・経常利益が25%ペースを上回り、前年同期赤字から黒字へ改善しているため、通期営業利益65百万円は達成圏内です。一方、過去には期初計画から大きく下振れた年度もあるため、今後は既存データサービスの継続成長と、新規IP・感性マーケティング投資を行いながら黒字を維持できるかが重要です。
3634 ソケッツ|中期成長戦略分析
最新5年計画:FY27~FY31(2027年3月期~2031年3月期)
事業テーマ:IPデータテック・カンパニーへの進化
情報基準:2026年10月2日
中期戦略の核心
ソケッツは2027年3月期を5年計画の1年目と位置付けています。 ただし、2031年3月期の売上高・営業利益などの 絶対額による中期目標は現時点では開示していません。
代わりに事業別成長率として、 音楽・映像データサービス CAGR10%以上、 Nextエンタメ体験向けデータサービス CAGR100%以上、 エンタメDMPサービス CAGR150%以上 という高い成長目標を掲げています。
さらに2026年10月1日にはIPライセンス事業基盤を取得。 従来の「データを提供する会社」から IPの発掘・制作・流通・マーケティング・EC・イベントまで関与する会社 への事業領域拡大を加速させています。
① 5年計画の成長目標
| 成長事業 | FY27~FY31目標 | 位置付け |
|---|---|---|
| 音楽・映像データサービス | CAGR 10%以上 | 現在の収益基盤 |
| Nextエンタメ体験向けデータサービス | CAGR 100%以上 | 次世代コンテンツ体験 |
| エンタメDMPサービス | CAGR 150%以上 | 最大の新規成長領域 |
現在の音楽・映像データサービスを安定成長させながら、 新規領域であるNextエンタメ体験とエンタメDMPを急速に立ち上げる構造です。
2031年3月期の売上高・営業利益・EPSなどの絶対額目標は開示されていません。
② 2027年3月期の業績目標
| 項目 | 2026/3実績 | 2027/3予想 | 前年比 |
|---|---|---|---|
| 売上高 | 10.60億円 | 11.00億円 | +3.8% |
| 営業利益 | 0.52億円 | 0.65億円 | +23.9% |
| 営業利益率 | 4.9% | 5.9% | +1.0pt |
| 経常利益 | 0.55億円 | 0.67億円 | +21.7% |
| 純利益 | 0.86億円 | 0.56億円 | ▲35.2% |
会社は2027年3月期を、 「来期以降の大きな成長に向けて種を蒔きながら収益を出す1年」 と位置付けています。
③ 今期4つのコミットメント
音楽・映像データサービスを単なるデータ提供から進化させ、 「Next Entertainment Experience」を具体化・事業化します。
独自のエンターテイメントDMPを立ち上げ、 従来の固定的なデータライセンス収益に加えて レベニューシェア型収益を構築します。
日本の音楽・アニメ・漫画・映画・ゲームなどのIPを対象に、 海外向けデータサービスやIP活用サービスの展開を進めます。
既存事業の延長線だけではなく、提携・事業取得なども利用して IPデータテック領域で事業規模を拡大する方針です。
これら4項目は2027年3月期のコストには織り込まれている一方、 会社は当期売上予算には原則として織り込まず、来期以降への種まきとしています。
④ IPデータテック事業のロードマップ
大量のコンテンツ・クリエイターデータを分析し、 今後伸びる可能性のある作品・クリエイターの発掘を支援します。
出版社・映画関連企業などと連携し、 データを利用したコンテンツ企画・共同制作へ展開。 集英社とはコンテンツ制作に向けた取り組みを進めています。
SNS上のファンの「深さ・熱量・濃度」を独自データで可視化し、 IPと企業ブランド・スポンサーとのマッチングに活用します。
エンタメDMPを軸に、 グッズ、アパレル、EC、イベント、旅行、コラボ企画など IPの二次利用まで事業範囲を広げます。
音楽 アニメ 漫画 映画・ドラマ ゲーム VTuber キャラクター イベント EC
⑤ 2027年3月期 第1四半期の進捗
| 指標 | 2026/3 1Q | 2027/3 1Q | 変化 |
|---|---|---|---|
| 売上高 | 2.61億円 | 2.64億円 | +1.2% |
| 売上総利益 | 1.17億円 | 1.33億円 | +13.7% |
| 粗利率 | 44.8% | 50.3% | +5.5pt |
| 営業利益 | ▲0.03億円 | 0.17億円 | 黒字転換 |
| 営業利益率 | ▲1.5% | 6.5% | +8.0pt |
| 経常利益 | ▲0.03億円 | 0.17億円 | 黒字転換 |
売上高の伸びは1.2%にとどまる一方、 売上総利益は13.7%増加。 粗利率は会社が当面のKPIとしていた 50%を突破しました。
営業利益率も6.5%まで上昇し、 2027年3月期通期計画5.9%を第1四半期時点では上回っています。
⑥ 収益構造の変化
2025年3月期までのソケッツは、 感性AI・感性マーケティングなどへの先行投資によって赤字が続いていました。
2026年3月期には、 売上高10.60億円・営業利益0.52億円となり、 6年ぶりに黒字化しました。
改善の中心は、
- 音楽・映像データサービスの収益力向上
- 既存データ資産の再利用による原価効率改善
- 開発・運用業務の生産性向上
- 先行投資してきた感性マーケティングの収益化
- 販管費率の低下
となっています。
⑦ 2026年10月1日|IPライセンス事業を取得
ソケッツはCREOから アニメ・漫画・ゲーム・タレント・インフルエンサー等を対象とする IPライセンス事業基盤を取得しました。
| 取得した事業基盤 | 内容 |
|---|---|
| IP専門EC | ECサイト・顧客・販売・商品データ |
| IPホルダーネットワーク | 出版社・ゲーム会社・制作会社など |
| 営業基盤 | IP交渉・スポンサー営業・キャスティング |
| 芸能・インフルエンサー網 | 芸能事務所・インフルエンサー等との関係 |
| イベント制作 | イベント企画・制作・運営ノウハウ |
| グッズ・アパレル | 製造ネットワーク・デザイン資産 |
会社資料ではIPアパレルについて 営業利益率35~40% の実績を持つ事業基盤と説明しています。
取得した事業基盤を自社のMSDB・感性AI・エンタメDMPと組み合わせ、 データ分析 → IP企画 → コラボ → 商品化 → EC販売 → イベント まで一気通貫で行える体制を目指します。
会社は2027年3月期中から売上・利益への寄与を見込むとし、 3~5年では「非連続的成長への土台」と位置付けています。 取得金額は非公表で、のれん等については確認中です。
⑧ 5年計画の成長エンジン
20年以上蓄積してきた音楽・映像・アニメ・漫画などの 統合コンテンツデータベースを基盤とします。
コンテンツ・人物・SNS・ファン・企業などのデータを結びつけ、 IPの発掘、制作、流通、マーケティングへ利用します。
日本のIPコンテンツを国内だけでなく海外市場へ展開し、 データサービスとIPビジネスの双方で収益機会を拡大します。
⑨ 会社自身が示している主な課題
- 売上成長力: 第1四半期説明資料でも「売上成長力がまだ十分でない」としています。
- 音楽データ: 生成AI・感性AIを組み合わせた新サービスや海外連携の進捗スピードが課題。
- 映像データ: 収益性は改善している一方、新規顧客開拓が不足しています。
- 感性マーケティング: 感性広告の市場浸透に時間を要しており、既存広告システムとの連携が必要です。
- 新規事業: DMP・Nextエンタメ・IP事業は高いCAGR目標ですが、現時点では立ち上げ段階の事業を含みます。
- IP事業取得: 取得金額は非公表で、のれん等は確認中です。会社は現時点で業績下振れ要因にはならない見込みとしています。
⑩ 中期計画の構造
ソケッツの5年計画は、
音楽・映像データサービス
↓
Next Entertainment Experience
↓
エンターテイメントDMP
↓
IP発掘・制作・流通・EC・イベント
↓
グローバル展開
という形で、データサービス会社から 「IPを創発・増幅するIPデータテック企業」 へ事業モデルそのものを広げる計画です。
既存事業ではすでに粗利率50%超、営業黒字化まで収益構造が改善しており、 次の焦点は売上高の成長率を引き上げながら、 CAGR100~150%以上を掲げる新規事業を実際の売上・利益へ転換できるかです。
⑪ PERによる中期目標達成時の割安度
算定対象外
2031年3月期の売上高・純利益・EPSなどの絶対額目標が 現時点で開示されていないため、 中期目標達成時EPSを使った理論株価・割安率は算定できません。
出典
株式会社ソケッツ「2026年3月期 決算説明資料」
株式会社ソケッツ「2027年3月期 第1四半期決算説明資料」
株式会社ソケッツ「2027年3月期 第1四半期決算短信」
株式会社ソケッツ「IPライセンス事業買収のお知らせ」
株式会社ソケッツ「IP事業基盤取得について」

コメント