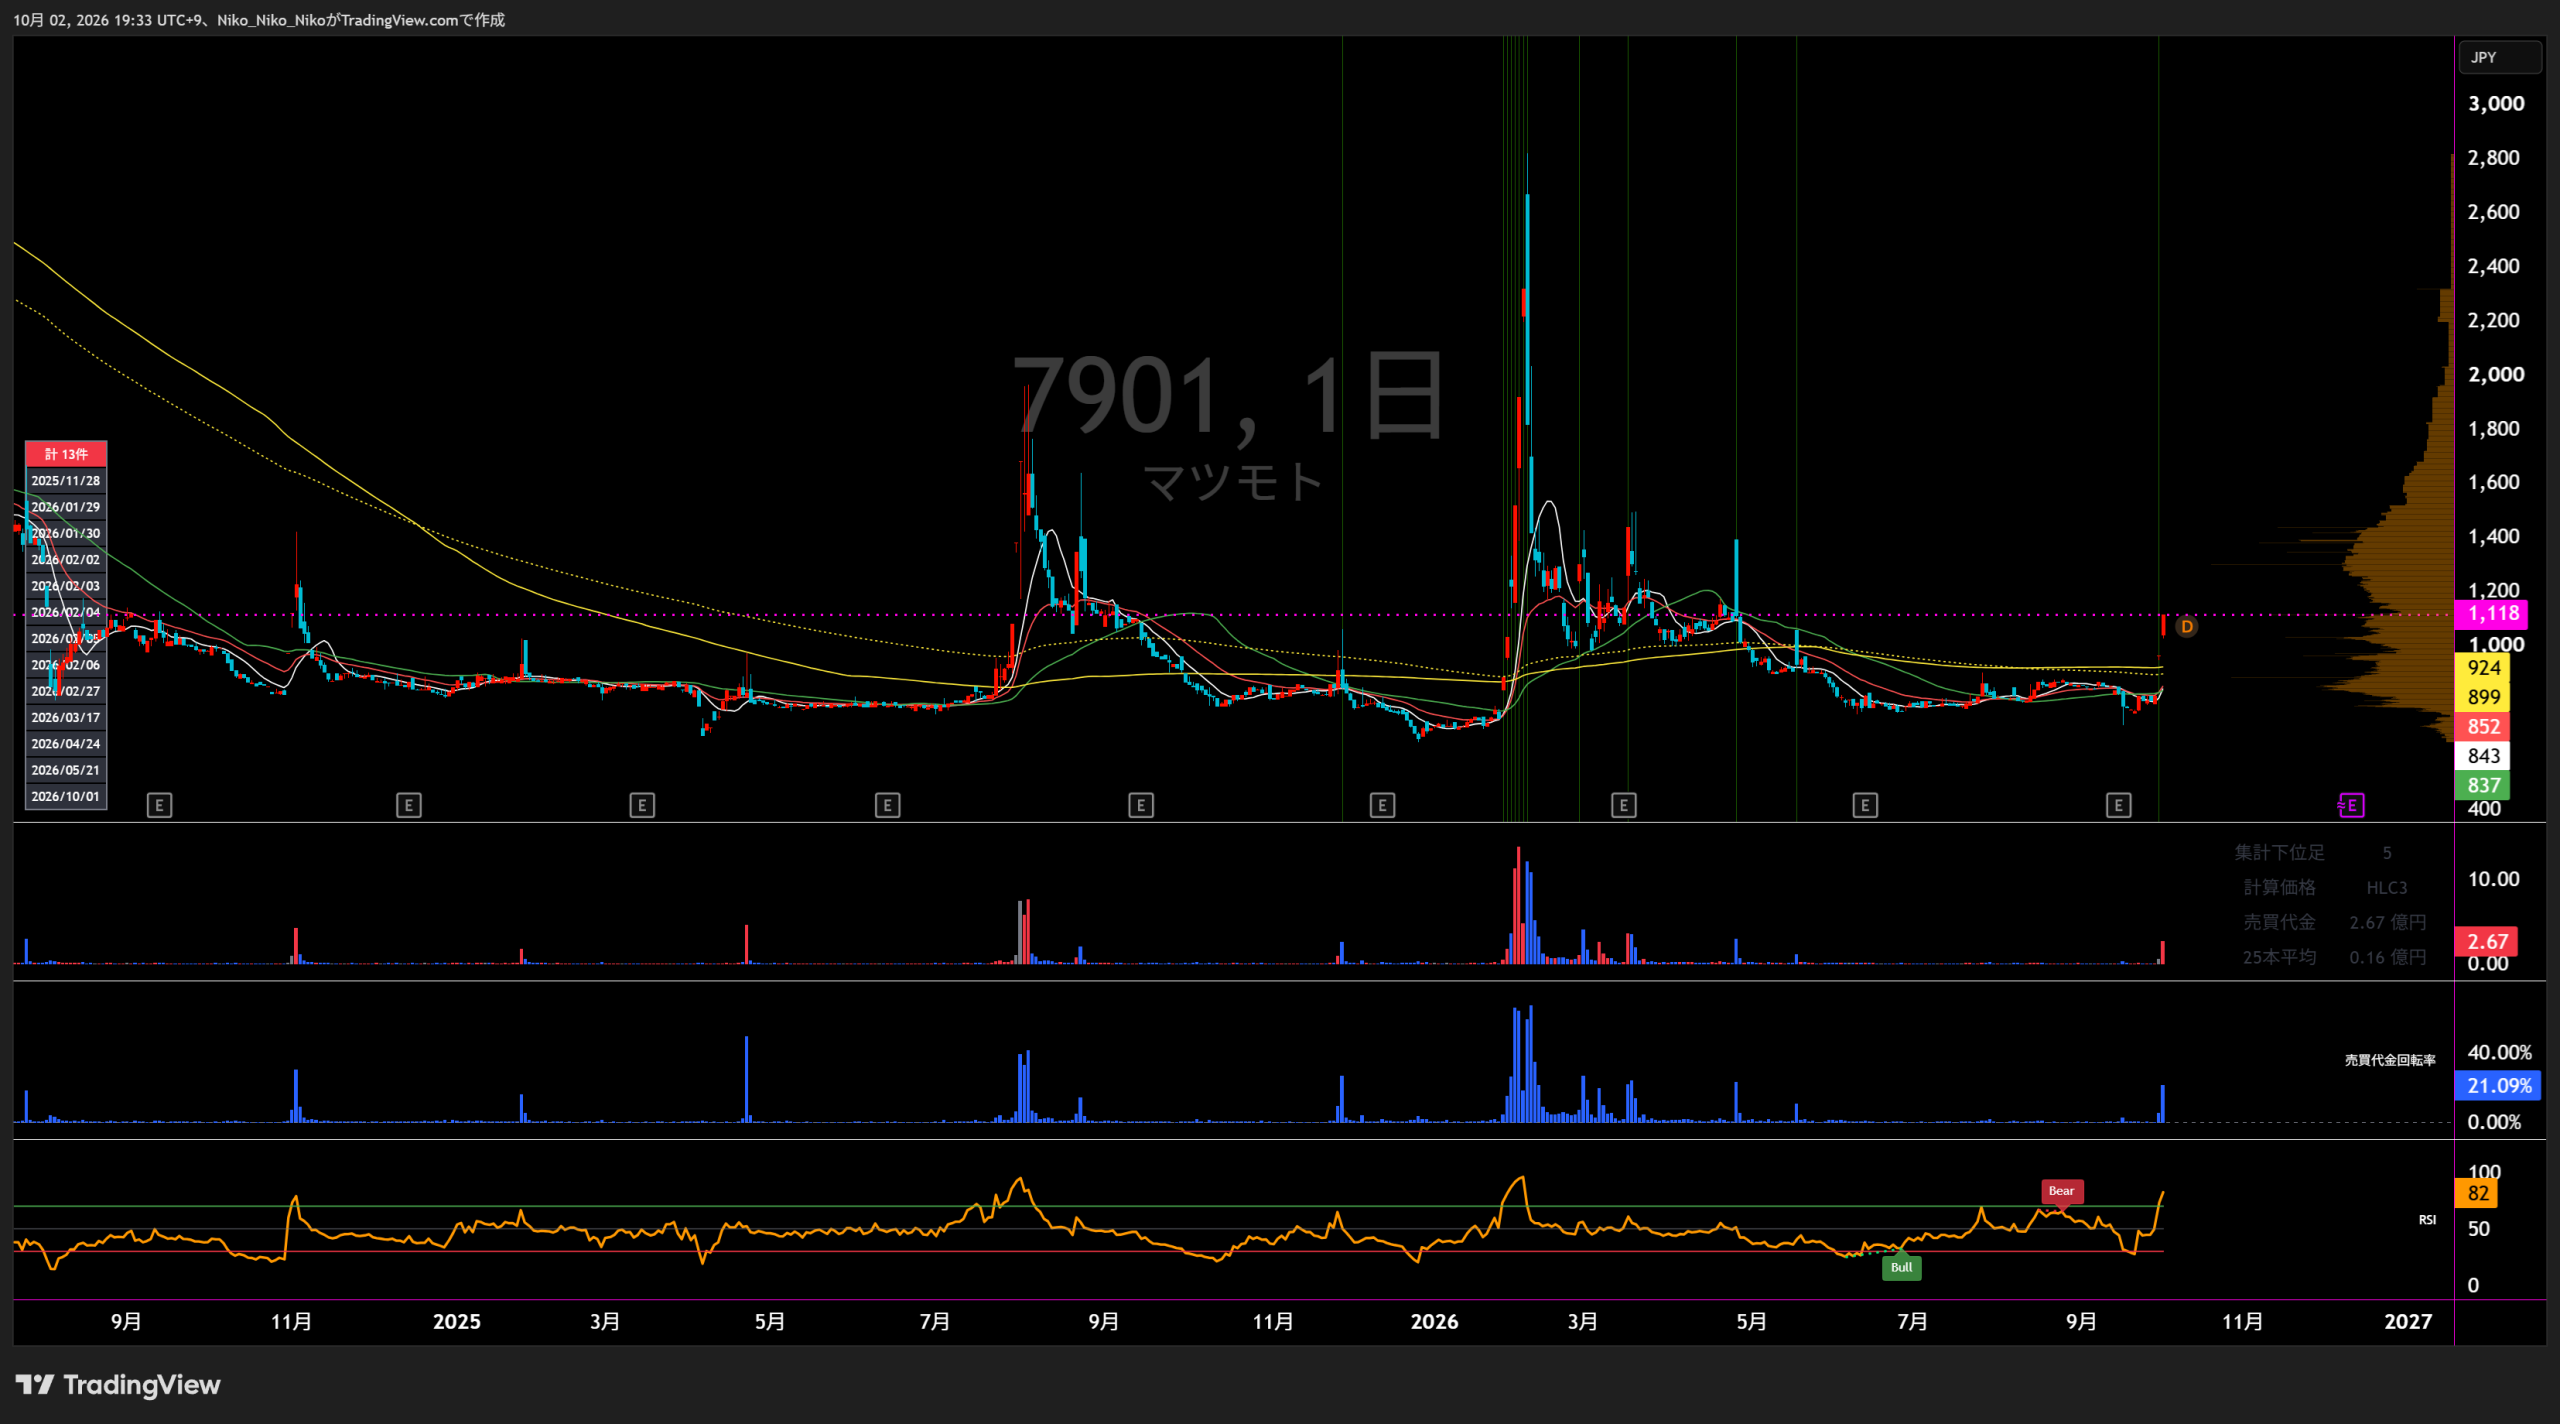
ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
7901 マツモト
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
印刷事業
学校アルバム部門
売上高の約8割を占める主力部門。卒業シーズン前の2月・3月に売上が集中し、第4四半期偏重の強い季節性があります。少子化による市場縮小と価格競争が続く一方、販売価格の適正化、早期入稿、生産平準化、IT化による収益改善を進めています。
一般商業印刷部門
パンフレット、ポスター、DM、記念誌などの商業印刷に加え、インクジェット印刷、ホログラム印刷、写真販売などを展開。ペーパーメディア需要の減少が逆風ですが、価格見直しやイベント写真販売など新分野の拡大を進めています。
直近5年業績サマリー
| 業績項目 | 2022/4 | 2023/4 | 2024/4 | 2025/4 | 2026/4 | 2027/4予想 |
|---|---|---|---|---|---|---|
| 売上高 | 2,349.95 | 2,242.74 △107.21 / △4.6% | 2,214.44 △28.3 / △1.3% | 2,169.09 △45.35 / △2.0% | 2,126.16 △42.93 / △2.0% | 2,186 +59.84 / +2.8% |
| 営業損益 | -207 | 12 +219 / +105.8% | -146 △158 / △1316.7% | -265 △119 / △81.5% | -159 +106 / +40.0% | 32 +191 / +120.1% |
| 経常損益 | -188 | 32 +220 / +117.0% | -137 △169 / △528.1% | -261 △124 / △90.5% | -84 +177 / +67.8% | 10 +94 / +111.9% |
| 当期純利益 | -1,287 | 74 +1,361 / +105.7% | -86 △160 / △216.2% | -653 △567 / △659.3% | 155 +808 / +123.7% | 48 △107 / △69.0% |
| EPS | -1,136.67円 | 65.74円 +1,202.41 / +105.8% | -76.5円 △142.24 / △216.4% | -577.14円 △500.64 / △654.4% | 137.76円 +714.9 / +123.9% | 42.91円 △94.85 / △68.9% |
| 一株配当金 | 0円 | 0円 — | 0円 — | 0円 — | 0円 — | 0円 — |
| 純資産 | 1,439 | 1,514 +75 / +5.2% | 1,461 △53 / △3.5% | 825 △636 / △43.5% | 996 +171 / +20.7% | — |
| 営業CF | 136 | -73 △209 / △153.7% | -68 +5 / +6.8% | -136 △68 / △100.0% | -281 △145 / △106.6% | — |
| 投資CF | -3 | -184 △181 / △6033.3% | -77 +107 / +58.2% | -56 +21 / +27.3% | 450 +506 / +903.6% | — |
| 財務CF | 56 | 292 +236 / +421.4% | -279 △571 / △195.5% | -144 +135 / +48.4% | 287 +431 / +299.3% | — |
| フリーCF | 133 | -257 △390 / △293.2% | -145 +112 / +43.6% | -192 △47 / △32.4% | 169 +361 / +188.0% | — |
| 受注残高 | 274.61 | 233.81 △40.8 / △14.9% | 208.97 △24.84 / △10.6% | 179.78 △29.19 / △14.0% | 167.43 △12.35 / △6.9% | — |
単位:百万円(EPS・配当を除く)。EPSは2023年11月1日の1株→3株の株式分割を遡及換算して比較。2027年4月期は会社予想。受注残高は期末時点。
1.会社予想と実績
2023年4月期以降の期首通期会社予想と通期実績を比較。2027年4月期は最新会社予想のみ。
2.達成・未達理由
学校アルバムは概ね前年並みを維持した一方、一般商業印刷はペーパーレス化等で減収となり、売上高は期首予想を下回りました。人員減少による労務費削減と減損後の減価償却費減少で黒字化しましたが、営業・経常利益は計画未達。純利益は計画を上回りました。
両部門とも売上が減少。原材料費の高騰、賃上げ、生産設備更新に伴う減価償却費、広告宣伝費等が増加し、期首の黒字予想に対して営業・経常・純利益はいずれも赤字となりました。
一般商業印刷は新商品やインクジェット、ギガフォトレージで増収となった一方、学校アルバムの減収が継続。印刷機の減価償却費、人件費、本社修繕費の増加に加え、減損損失385百万円を計上し、黒字予想から大幅な赤字へ下振れしました。
労務費削減や減価償却費減少で営業損失は前年から改善したものの、会社予想の営業損失93百万円・経常損失12百万円には届きませんでした。一方、土地・投資有価証券売却、保険解約、役員退職慰労引当金戻入などの利益により純利益は予想を上回りました。
不採算取引の見直し、価格改定、早期入稿による生産平準化、拠点再編、制作工程の標準化・デジタル化、AI活用を進め、3期連続の営業赤字から黒字転換を計画しています。
3.事業セグメントの自信度
印刷事業
「依然として厳しい経営環境」
コロナ禍とペーパーメディア需要減少を強く警戒していました。
「収益力の向上に取り組むべく」
設備更新とWeb3.0事業を成長策に据える一方、市場縮小とコスト上昇への警戒を継続。
「集約化による生産効率化及び省人化」
設備集約の効果を見込む一方、中期計画の資金調達時期が未定で慎重な前提でした。
「依然として厳しい状況が予想」
営業赤字・資金繰りへの懸念を抱え、構造改革を優先する局面でした。
「収益構造の改善に取り組み」
赤字改善と資産売却で財務は回復した一方、営業赤字と継続企業に関する不確実性が残存。
「概ね予想通り推移」
Q1は損失が前年同期から改善し、会社は通期予想を据え置きました。
第1四半期の営業損失は前年同期比で改善し、会社は通期予想を据え置いています。一方、主力の学校アルバム売上は前年同期比4.7%減で、黒字転換の成否は第4四半期の学校アルバム売上と価格改定・固定費削減の実現度に大きく依存します。
4.最新予想信頼度
2027年4月期の会社予想は売上高2,186百万円、営業利益32百万円、経常利益10百万円、当期純利益48百万円、EPS42.91円です。第1四半期は売上高380百万円、営業損失96百万円、経常損失99百万円、四半期純損失100百万円でしたが、会社は「概ね予想通り推移」として通期予想を据え置いています。
達成できると判断する理由
- 第1四半期の営業損失は前年同期の139百万円から96百万円へ42百万円改善しており、労務費・人件費削減の効果が表れています。
- 一般商業印刷部門は第1四半期に前年同期比9.8%増収。販売価格見直しとイベント写真販売が寄与しています。
- 会社は不採算取引見直し、価格改定、早期入稿、生産拠点再編、デジタル化・AI活用を同時並行で進めています。
達成できないと判断する理由
- 2026年4月期は営業損失93百万円の会社予想に対して159百万円の損失となり、営業・経常利益の予想精度に弱さが残っています。
- 2027年4月期は営業損失159百万円から営業利益32百万円への191百万円改善が必要です。Q1改善だけでは通期黒字化を裏付けるには不足します。
- 主力学校アルバムのQ1売上は前年同期比4.7%減。少子化と価格競争に加え、継続企業の前提に関する重要な不確実性も残っています。
収益計上時期を見る際の注意点
学校アルバム部門は年間売上高の約81%を占め、卒業時期の2月・3月に売上が集中します。第1四半期は固定費の発生が先行するため、17.4%という売上進捗率やQ1赤字だけで通期達成可否を判断するのは適切ではありません。会社自身も第4四半期の売上動向が重要と説明しています。
最終判断
第4四半期の学校アルバム売上と価格改定・固定費削減が計画通り進めば黒字転換余地はありますが、過去2期の利益予想未達と継続企業に関する不確実性を踏まえると、現時点の予想信頼度は高くありません。 2026年9月25日終値800円を予想EPS42.91円で割ると、会社予想が達成された場合のPERは約18.6倍です。
マツモト|最新中期経営計画分析
対象:中期経営計画 2025年4月期~2027年4月期
基本方針:「両利きの経営」=既存の卒業アルバム事業の深掘り+新規事業の探索
① 会社が掲げた中期経営計画の目標業績
| 年度 | 売上高目標 | 営業利益目標 | 新規事業売上 | 新規事業営業利益 |
|---|---|---|---|---|
| 2025年4月期 | 31.50億円 | 0.06億円 | 2.2億円 | ▲0.15億円 |
| 2026年4月期 | 34.70億円 | 3.06億円 | 4.5億円 | 2.35億円 |
| 2027年4月期 | 52.00億円 | 12.03億円 | 20.7億円 | 10.70億円 |
中計目標と実績・最新会社予想の比較
| 年度 | 指標 | 中計目標 | 実績 / 最新会社予想 | 状況 |
|---|---|---|---|---|
| 2025年4月期 | 売上高 | 31.50億円 | 21.69億円 | 目標比 約68.9% |
| 2025年4月期 | 営業利益 | 0.06億円 | ▲2.65億円 | 赤字 |
| 2026年4月期 | 売上高 | 34.70億円 | 21.26億円 | 目標比 約61.3% |
| 2026年4月期 | 営業利益 | 3.06億円 | ▲1.59億円 | 赤字 |
| 2027年4月期 | 売上高 | 52.00億円 | 21.86億円予想 | 目標比 約42.0% |
| 2027年4月期 | 営業利益 | 12.03億円 | 0.32億円予想 | 目標比 約2.7% |
② 当初の目標達成ロードマップ
- 2025年4月期に開発・α版・β版
- 2026年4月期に正式版リリースを想定
- 海外ブロックチェーン企業との連携
- 自社IPとコミュニティを活用
- 2027年4月期のアクティブユーザー15万人を目標
- 「卒業後もずっと続く卒業アルバム」を構想
- 卒業生・学校・地域をつなぐプラットフォーム化
- 全国の学校市場を対象
- 紙中心の卒業アルバムからデジタル領域へ展開
- 自社NFTマーケットプレイスを強化
- 自社コンテンツを主軸化
- 日本コンテンツを海外へ展開
- 海外マーケティングとセキュリティを強化
- 卒業アルバム同業他社を買収
- 縮小市場でシェアを拡大
- 学校・地域写真館との関係などを獲得
- 既存設備を有効活用し残存者メリットを狙う
ロードマップはその後大きく変更
新株予約権による資金調達が実現しなかったことから、 当初計画していた同業買収は 「進捗していない」と会社が開示。
経営資源の最適化を理由として、 Web3ゲーム化への投資を凍結。 当初中計の利益成長を担う主要施策の一つが変更された。
印刷・アルバム業界向けシステムの再構築、 SaaS型事業、学校アルバムのデジタル化などへ重点が移っている。
学校ネットワークを活用し、教育分野における DAT(Digital Asset Treasury)構想や 新たな教育サービスの検討を進めている。
直近決算|2027年4月期 第1四半期
| 指標 | 2027年4月期1Q | 前年同期 | 通期会社予想 |
|---|---|---|---|
| 売上高 | 3.81億円 | 3.83億円 | 21.86億円 |
| 営業損益 | ▲0.97億円 | ▲1.39億円 | +0.32億円 |
| 経常損益 | ▲1.00億円 | ▲1.35億円 | +0.10億円 |
| 純損益 | ▲1.00億円 | ▲1.36億円 | +0.48億円 |
③ 会社開示から確認できる主な達成リスク
- 継続企業の前提に関する重要な不確実性: 3期連続の営業損失・経常損失、4期連続の営業キャッシュフローマイナスを背景に、 会社は2027年4月期第1四半期時点でも資金繰りへの懸念を開示している。
- 少子化: 売上の大部分を占める学校アルバム市場は、 生徒数・学校数の減少に伴う市場縮小と競争激化の影響を受ける。
- 紙媒体の需要縮小: ペーパーレス化・デジタル化によって一般商業印刷市場が縮小するリスク。
- 収益改善施策の実行リスク: 販売価格の適正化、人件費削減、拠点統合などは実施途上で、 関係当事者との最終合意が得られていないものもあると会社が説明。
- 固定資産の減損: 将来キャッシュフローが低下した場合、 生産設備や土地などについて追加の減損損失が発生する可能性。
- 季節変動: 売上が卒業期に集中しているため、 繁忙期の製造・納品遅延が通期業績へ大きく影響する可能性。

コメント