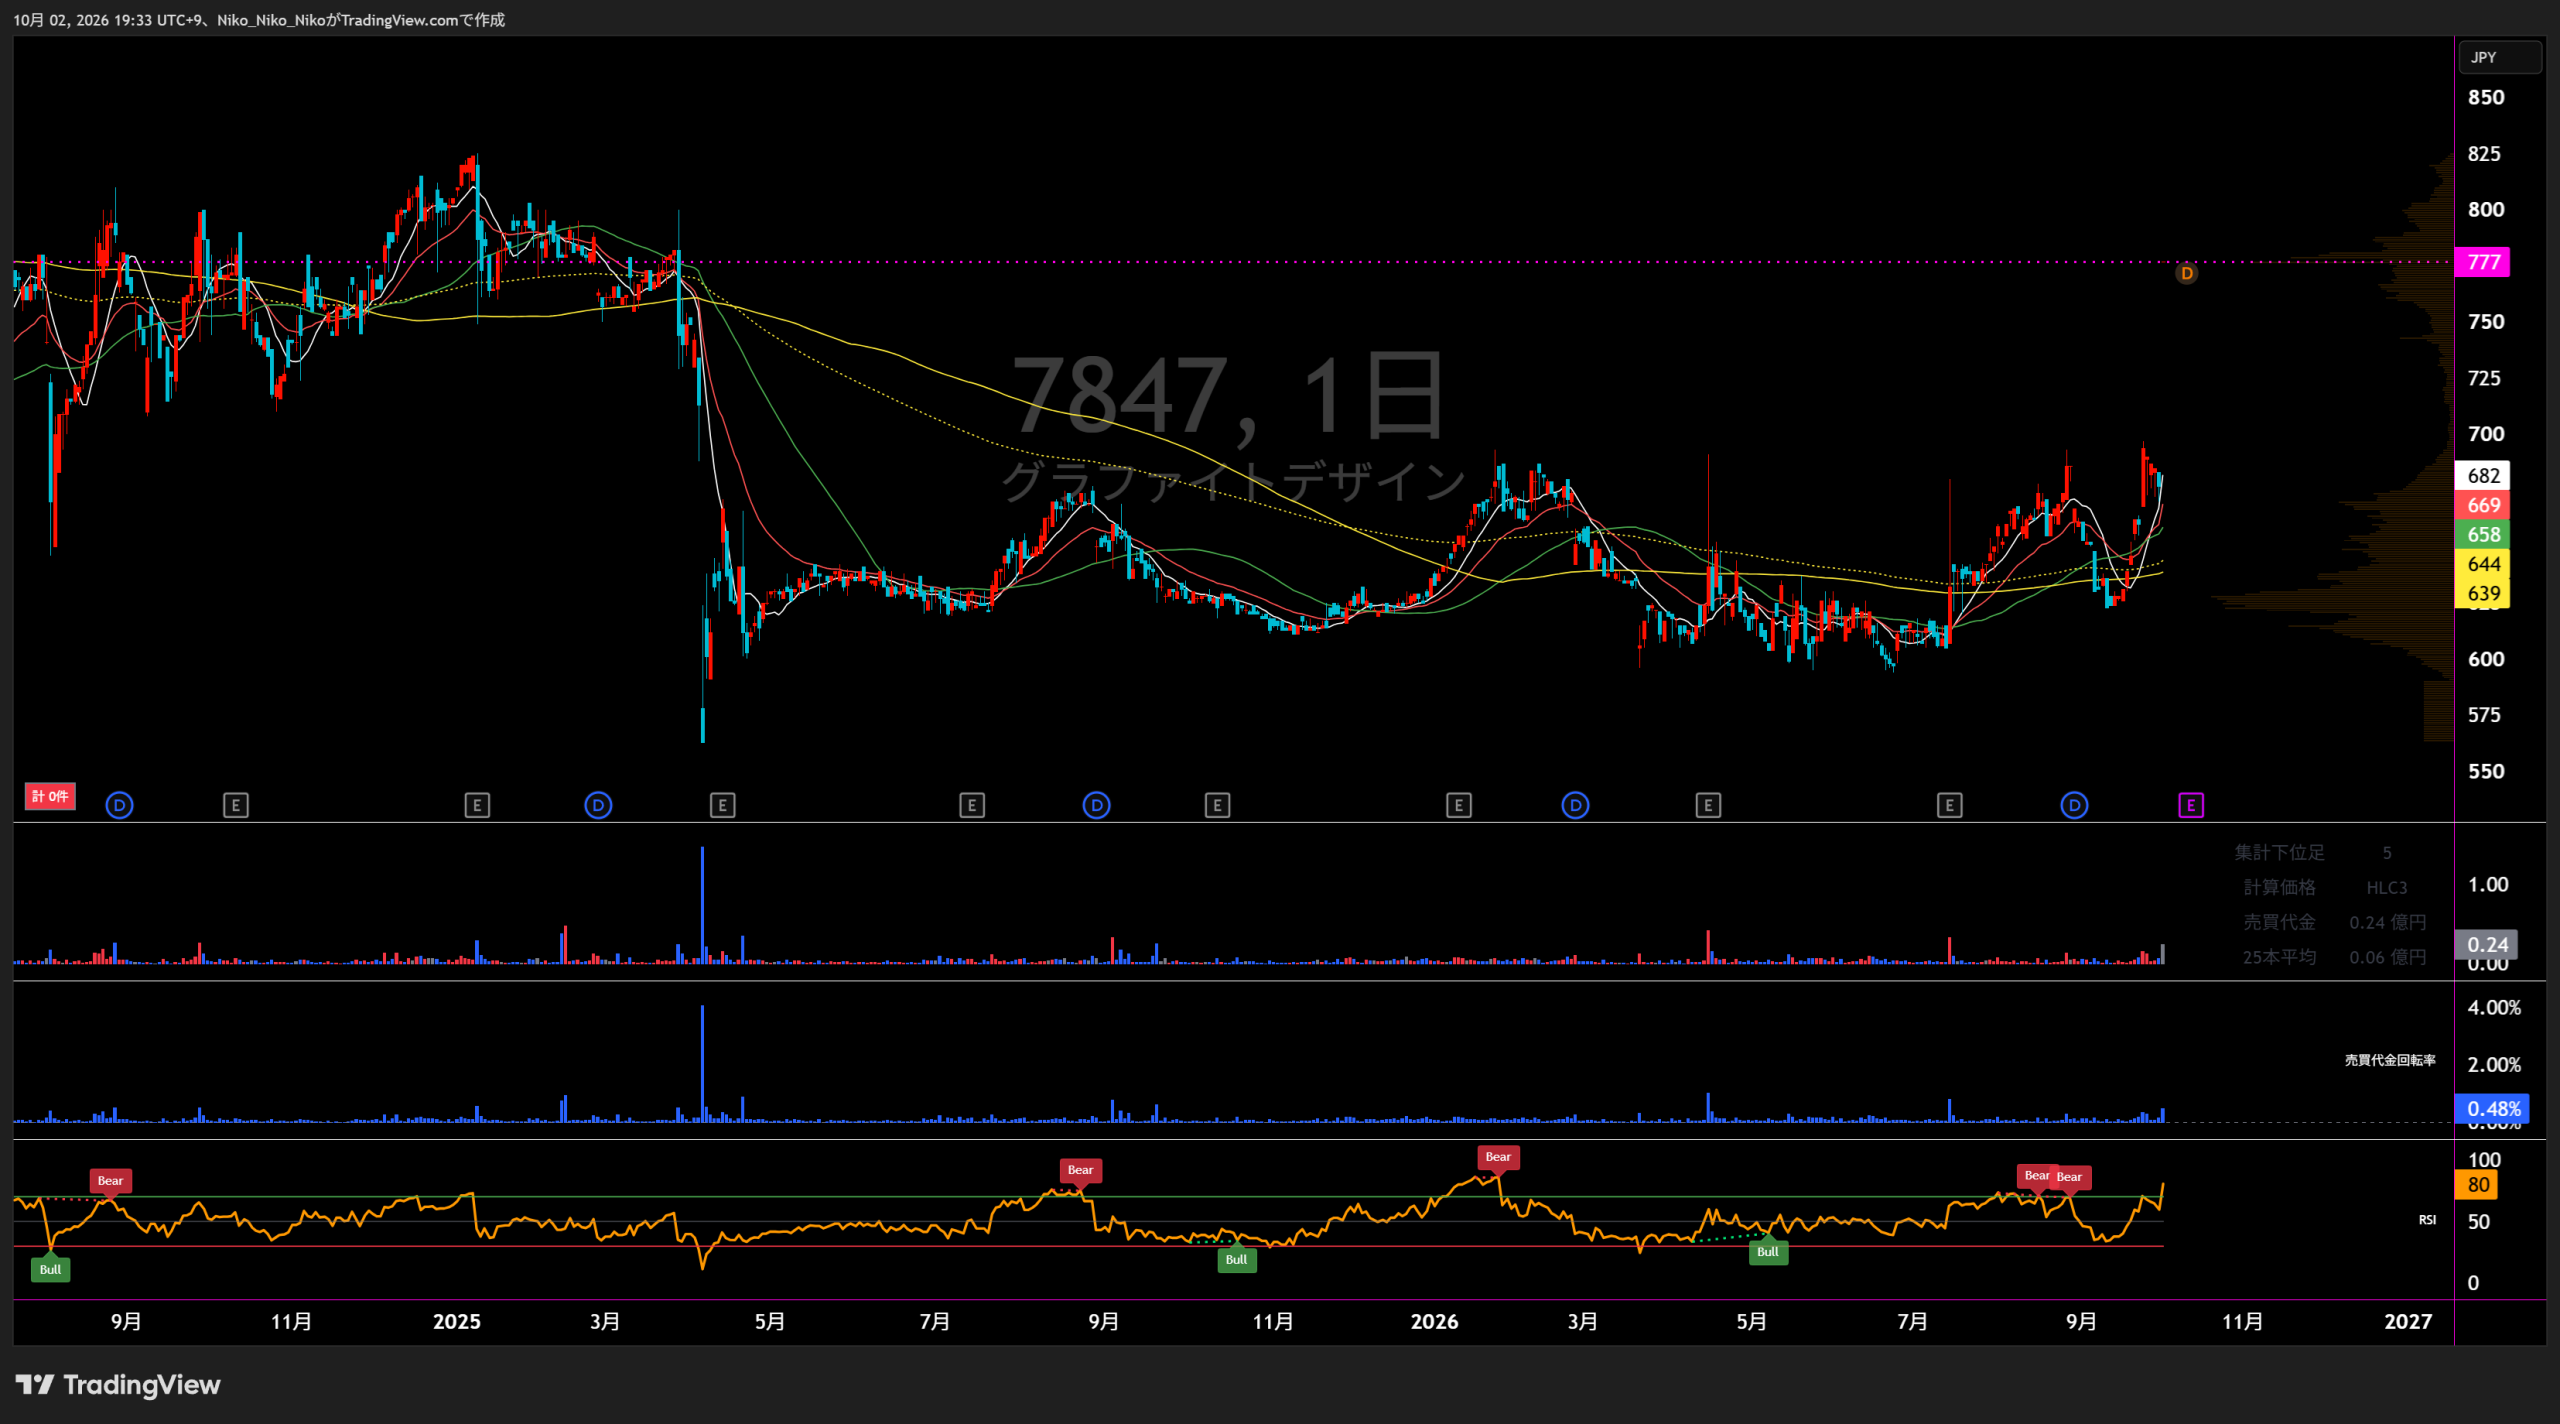
7847 グラファイトデザイン
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
スポーツ用品事業(単一セグメント)
直近5年業績サマリー
| 業績項目 | 2022年2月期 | 2023年2月期 | 2024年2月期 | 2025年2月期 | 2026年2月期 | 2027年2月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 3,332 | 3,551 +219 / +6.6% | 2,652 △899 / △25.3% | 3,074 +422 / +15.9% | 2,711 △363 / △11.8% | 3,320 +609 / +22.5% |
| 営業損益 | 704 | 770 +66 / +9.4% | 152 △618 / △80.3% | 534 +382 / +251.3% | 156 △378 / △70.8% | 525 +369 / +236.5% |
| 経常損益 | 757 | 895 +138 / +18.2% | 236 △659 / △73.6% | 558 +322 / +136.4% | 215 △343 / △61.5% | 509 +294 / +136.7% |
| 当期純利益 | 516 | 614 +98 / +19.0% | 175 △439 / △71.5% | 376 +201 / +114.9% | 144 △232 / △61.7% | 334 +190 / +131.9% |
| EPS | 79.85円 | 95.07円 +15.22 / +19.1% | 27.03円 △68.04 / △71.6% | 58.1円 +31.07 / +114.9% | 22.26円 △35.84 / △61.7% | 51.5円 +29.24 / +131.4% |
| 一株配当金 | 35円 | 50円 +15 / +42.9% | 40円 △10 / △20.0% | 30円 △10 / △25.0% | 30円 ±0 / ±0.0% | 30円 ±0 / ±0.0% |
| 純資産 | 4,756 | 5,085 +329 / +6.9% | 4,891 △194 / △3.8% | 5,042 +151 / +3.1% | 5,022 △20 / △0.4% | — |
| 営業CF | 832 | 362 △470 / △56.5% | 244 △118 / △32.6% | 659 +415 / +170.1% | -191 △850 / △129.0% | — |
| 投資CF | -123 | -307 △184 / △149.6% | -98 +209 / +68.1% | -453 △355 / △362.2% | -819 △366 / △80.8% | — |
| 財務CF | -158 | -210 △52 / △32.9% | -377 △167 / △79.5% | 136 +513 / +136.1% | 178 +42 / +30.9% | — |
| フリーCF | 709 | 55 △654 / △92.2% | 146 +91 / +165.5% | 206 +60 / +41.1% | -1,010 △1,216 / △590.3% | — |
1.会社予想と実績
過去4期について、期初の会社予想(青)と実績(赤)を比較しています。
2023年2月期:達成・未達理由
ゴルフ需要が高水準で継続し、直販受注・クラブメーカー向けカスタム受注を順調に獲得。生産能力強化と安定供給で売上が伸び、為替差益も経常利益を押し上げたため、全項目で会社予想を上回りました。
2024年2月期:達成・未達理由
行動制限解除後に他のレジャー支出へ需要が移り、ゴルフクラブ販売数量が減少。自社ブランドシャフトの受注減、操業度低下による原価率上昇、物価高による諸経費増が重なり、大幅未達となりました。
2025年2月期:達成・未達理由
自社ブランドシャフトの受注量拡充、操業度平準化による原価率上昇の抑制、経費節減、為替変動のプラス寄与が重なり、売上高・各利益とも会社予想を大幅に上回りました。
2026年2月期:達成・未達理由
売上高は会社予想に近い水準でしたが、想定していた自社ブランドシャフトのカスタム受注が減少し、原価率上昇による売上総利益率低下と物価高による諸経費増が響き、利益項目は未達となりました。
2.達成・未達理由
2023年2月期
高いゴルフ需要が継続し、直販・カスタム受注を順調に獲得。生産能力強化と安定供給で売上を伸ばし、為替差益も寄与したため、会社予想を大幅に超過しました。
2024年2月期
コロナ禍後のレジャー需要分散でゴルフクラブ販売数量が減少。自社ブランドシャフト受注の大幅減、操業度低下による原価率上昇、諸経費増により大幅未達となりました。
2025年2月期
自社ブランドシャフト受注の拡充、操業度平準化、経費節減、為替変動が利益を押し上げ、売上・利益とも予想を大幅に上回りました。
2026年2月期
売上高は会社予想の98.0%まで到達しましたが、想定していたカスタム受注の減少と原価率・諸経費の上昇で、営業利益は予想の50.8%にとどまりました。
3.事業セグメントの自信度
スポーツ用品事業(単一セグメント)
国内外ともに高い需要が継続し、市場全体が好調に推移
直販・カスタム受注を順調に獲得し、生産能力強化と安定供給で増収増益。
各ゴルフショップからの直販受注、並びに各クラブメーカーからのカスタム受注を順調に獲得
高需要の継続を背景に、売上・利益とも前年から伸長。
自社ブランドシャフトの受注が大きく減少
需要正常化と在庫調整、操業度低下による原価率上昇が表面化。
自社ブランドシャフトの受注量の拡充、操業度の平準化による原価率上昇の抑止
業績は大きく回復した一方、会社は競争激化・為替・在庫管理強化を引き続きリスク視。
想定していた自社ブランドシャフトのカスタム受注が減少
受注減とコスト上昇で減収減益となり、会社の慎重な見方が強まった年度。
米国代理店からのゴルフシャフトの受注量が想定を上回り
Q1は売上高49.9%増、営業利益478.0%増。10月1日には通期予想も上方修正。
2027年2月期Q1は米国代理店からの受注が想定を上回り、大幅増収増益。さらに2026年10月1日には、TOUR AD FIの米国人気と外資系クラブメーカー向け受注好調を理由に通期会社予想を上方修正しており、会社の事業トーンは明確に改善しています。
4.最新予想信頼度
2026年10月1日に会社は2027年2月期通期予想を、売上高3,320百万円、営業利益525百万円、経常利益509百万円、当期純利益334百万円、EPS51.50円へ上方修正しました。Q1実績は売上高970.5百万円、営業利益194.0百万円、経常利益214.8百万円、純利益154.3百万円です。
達成できると判断する理由
- Q1だけで経常利益は通期予想の42.2%、純利益は46.2%まで進捗しており、利益面のスタートは強いです。
- 10月1日の上方修正は、TOUR AD FIの米国人気、外資系クラブメーカーからの好調な受注、自社ブランドシャフト販売数量の想定超過を理由としており、Q1後の受注動向を織り込んだ修正です。
- 同時に上期予想も売上高1,877百万円、営業利益381百万円、経常利益417百万円、純利益294百万円へ上方修正しており、Q1の好調が一過性ではなく上期まで継続していることを会社が示しています。
達成できないと判断する理由
- 国内ゴルフ用品市場自体は会社説明でもほぼ横ばいで、成長の中心は米国向け・外資系クラブメーカー向け受注に偏っています。
- 過去には自社ブランドシャフトの受注減で操業度が低下し、利益率が急落した年度があり、受注変動が利益に大きく効きやすい収益構造です。
- 為替変動も今回の上方修正にプラス寄与しているため、急激な円高や受注の反動減が起きると、利益上振れ余地が縮小する可能性があります。
収益計上時期を見る際の注意点
決算短信では「4Q偏重」など明確な季節性の説明は確認できません。Q1の単純進捗率は売上高29.2%、営業利益36.9%ですが、これは季節性・受注納期を調整していない数値です。なお、10月1日に上期予想と通期予想が同時に上方修正されているため、最新の会社予想はQ1公表時よりも足元の受注状況を反映しています。
最終判断
最新会社予想は達成可能性が高いと判断します。 Q1の利益進捗が高く、会社自身がその後の受注好調を確認したうえで10月1日に通期予想を大幅上方修正しているためです。最大の確認点は、米国向け自社ブランドシャフト受注の継続性です。2026年10月2日15:25時点のストップ高買い気配値777円を予想EPS51.50円で割ると、会社予想達成時のPERは約15.1倍です。直近約定終値677円ベースでは約13.1倍です。
7847 グラファイトデザイン|中長期経営戦略分析
基準:2026年10月2日 / 最新有価証券報告書+2026年10月1日業績予想修正を反映
まず確認:明確な「数値付き中期経営計画」は開示されていない
最新の有価証券報告書では、中長期的な経営戦略を開示している一方、 「○年度に売上高○億円・営業利益○億円」といった複数年の定量目標は設定されていません。
会社が経営指標として明示しているのは 「営業利益率の成長」です。 したがって本分析では、最新の2027年2月期会社予想を直近の定量目標として併記します。
① 最新の定量業績目標
| 項目 | 2026/2実績 | 2027/2 従来予想 | 2027/2 最新予想 |
|---|---|---|---|
| 売上高 | 27.11億円 | 28.90億円 | 33.20億円 |
| 営業利益 | 1.56億円 | 3.07億円 | 5.25億円 |
| 経常利益 | 2.15億円 | 3.09億円 | 5.09億円 |
| 当期純利益 | 1.44億円 | 2.08億円 | 3.34億円 |
| 営業利益率 | 5.8% | 約10.6% | 約15.8% |
2026年10月1日に業績予想を上方修正。 特に営業利益は3.07億円 → 5.25億円へ引き上げられました。
会社が最重要指標としている営業利益率も、 2026年2月期の5.8%から2027年2月期予想では 約15.8%まで回復する計画です。
② 目標達成へのロードマップ
長年培った品質・製造技術をさらに向上させ、生産体制の見直しと効率化を進め、 日本だけでなく世界市場での収益力を強化します。
米国代理店のツアーレップと連携してPGAツアー選手への使用促進を進めます。 プロの試打評価やシャフトデータを製品開発へ反映する方針です。
自社ブランドの品質を再訴求し、リシャフト市場への販売拡大と ユーザー向け試打・フィッティングを強化します。
足元ではTOUR AD 2026年モデル「FI」が米国市場で支持され、 外資系クラブメーカーからの受注増加につながっています。
アイアン市場向け「RAUNE」のブランド定着と販売拡大を進め、 アイアン用カーボンシャフト市場でのシェア拡大を狙います。
原材料調達価格、発注時期、納期、生産体制を見直し、 原価率を管理指標として毎月の経営会議で分析します。 売上拡大だけでなく利益率改善を重視する戦略です。
ゴルフシャフトで培った炭素繊維積層技術を利用し、 CFRP関連製品の事業化を進めます。
塑性加工パイプ 自動車用オプションパーツ カーリングブラシ スポーツ吹き矢 ビリヤードキュー
③ 現状の進捗
| 指標 | 2026/2 当初計画 | 2026/2 実績 | 差異 |
|---|---|---|---|
| 売上高 | 27.67億円 | 27.12億円 | ▲0.55億円 |
| 営業利益 | 3.08億円 | 1.57億円 | ▲1.51億円 |
| 営業利益率 | 11.1% | 5.8% | ▲5.3pt |
2026年2月期は、ゴルフ用品在庫過多の解消後も需要が小康状態にとどまり、 海外メーカー向け売上も減少したため、特に利益面で計画未達となりました。
一方、2027年2月期は状況が大きく変化しています。 2026年10月1日の修正では上期営業利益予想を 1.07億円 → 3.81億円、 通期営業利益を 3.07億円 → 5.25億円へ上方修正しています。
④ 会社が開示する主な達成リスク
- 炭素繊維:航空機用途などの需要増による供給不足・原材料価格上昇。
- 中国生産:米国向け生産委託先の中国における人件費上昇や人民元変動。
- 販売先集中:日本・米国の特定クラブメーカー、代理店への販売依存。
- 競争:クラブメーカーや他シャフトメーカーとの競争、採用製品変更。
- 為替:外貨建て取引に伴う為替変動。
- 災害・生産停止:地震、台風、火災等による工場停止・設備損傷。
- 人財:手作業工程が多く、必要な技能を持つ人材確保・技能継承が重要。
⑤ 中期計画から見たポイント
グラファイトデザインの中長期戦略は、 「売上規模の急拡大」よりも「高付加価値シャフトの販売拡大+原価改善による営業利益率の回復」 が中心です。
2027年2月期最新予想の営業利益率は約15.8%で、 会社が掲げる「営業利益率の成長」が実際の業績予想に表れ始めています。
また、米国市場でのTOUR AD FIの販売好調は、 「PGAツアーでのブランド強化 → 自社ブランド拡販」という会社の戦略と整合しています。
一方、第2の事業基盤として取り組むCFRP関連事業については、 現時点で売上高・利益・事業化時期などの具体的な数値目標は開示されていません。
⑥ PERによる中期目標達成時の割安度
算定対象外
会社は複数年先の売上高・純利益・EPSなどの定量的な中期目標を公表していないため、 「中期目標達成時EPS × 現在PER」による理論株価の計算はできません。
コメント