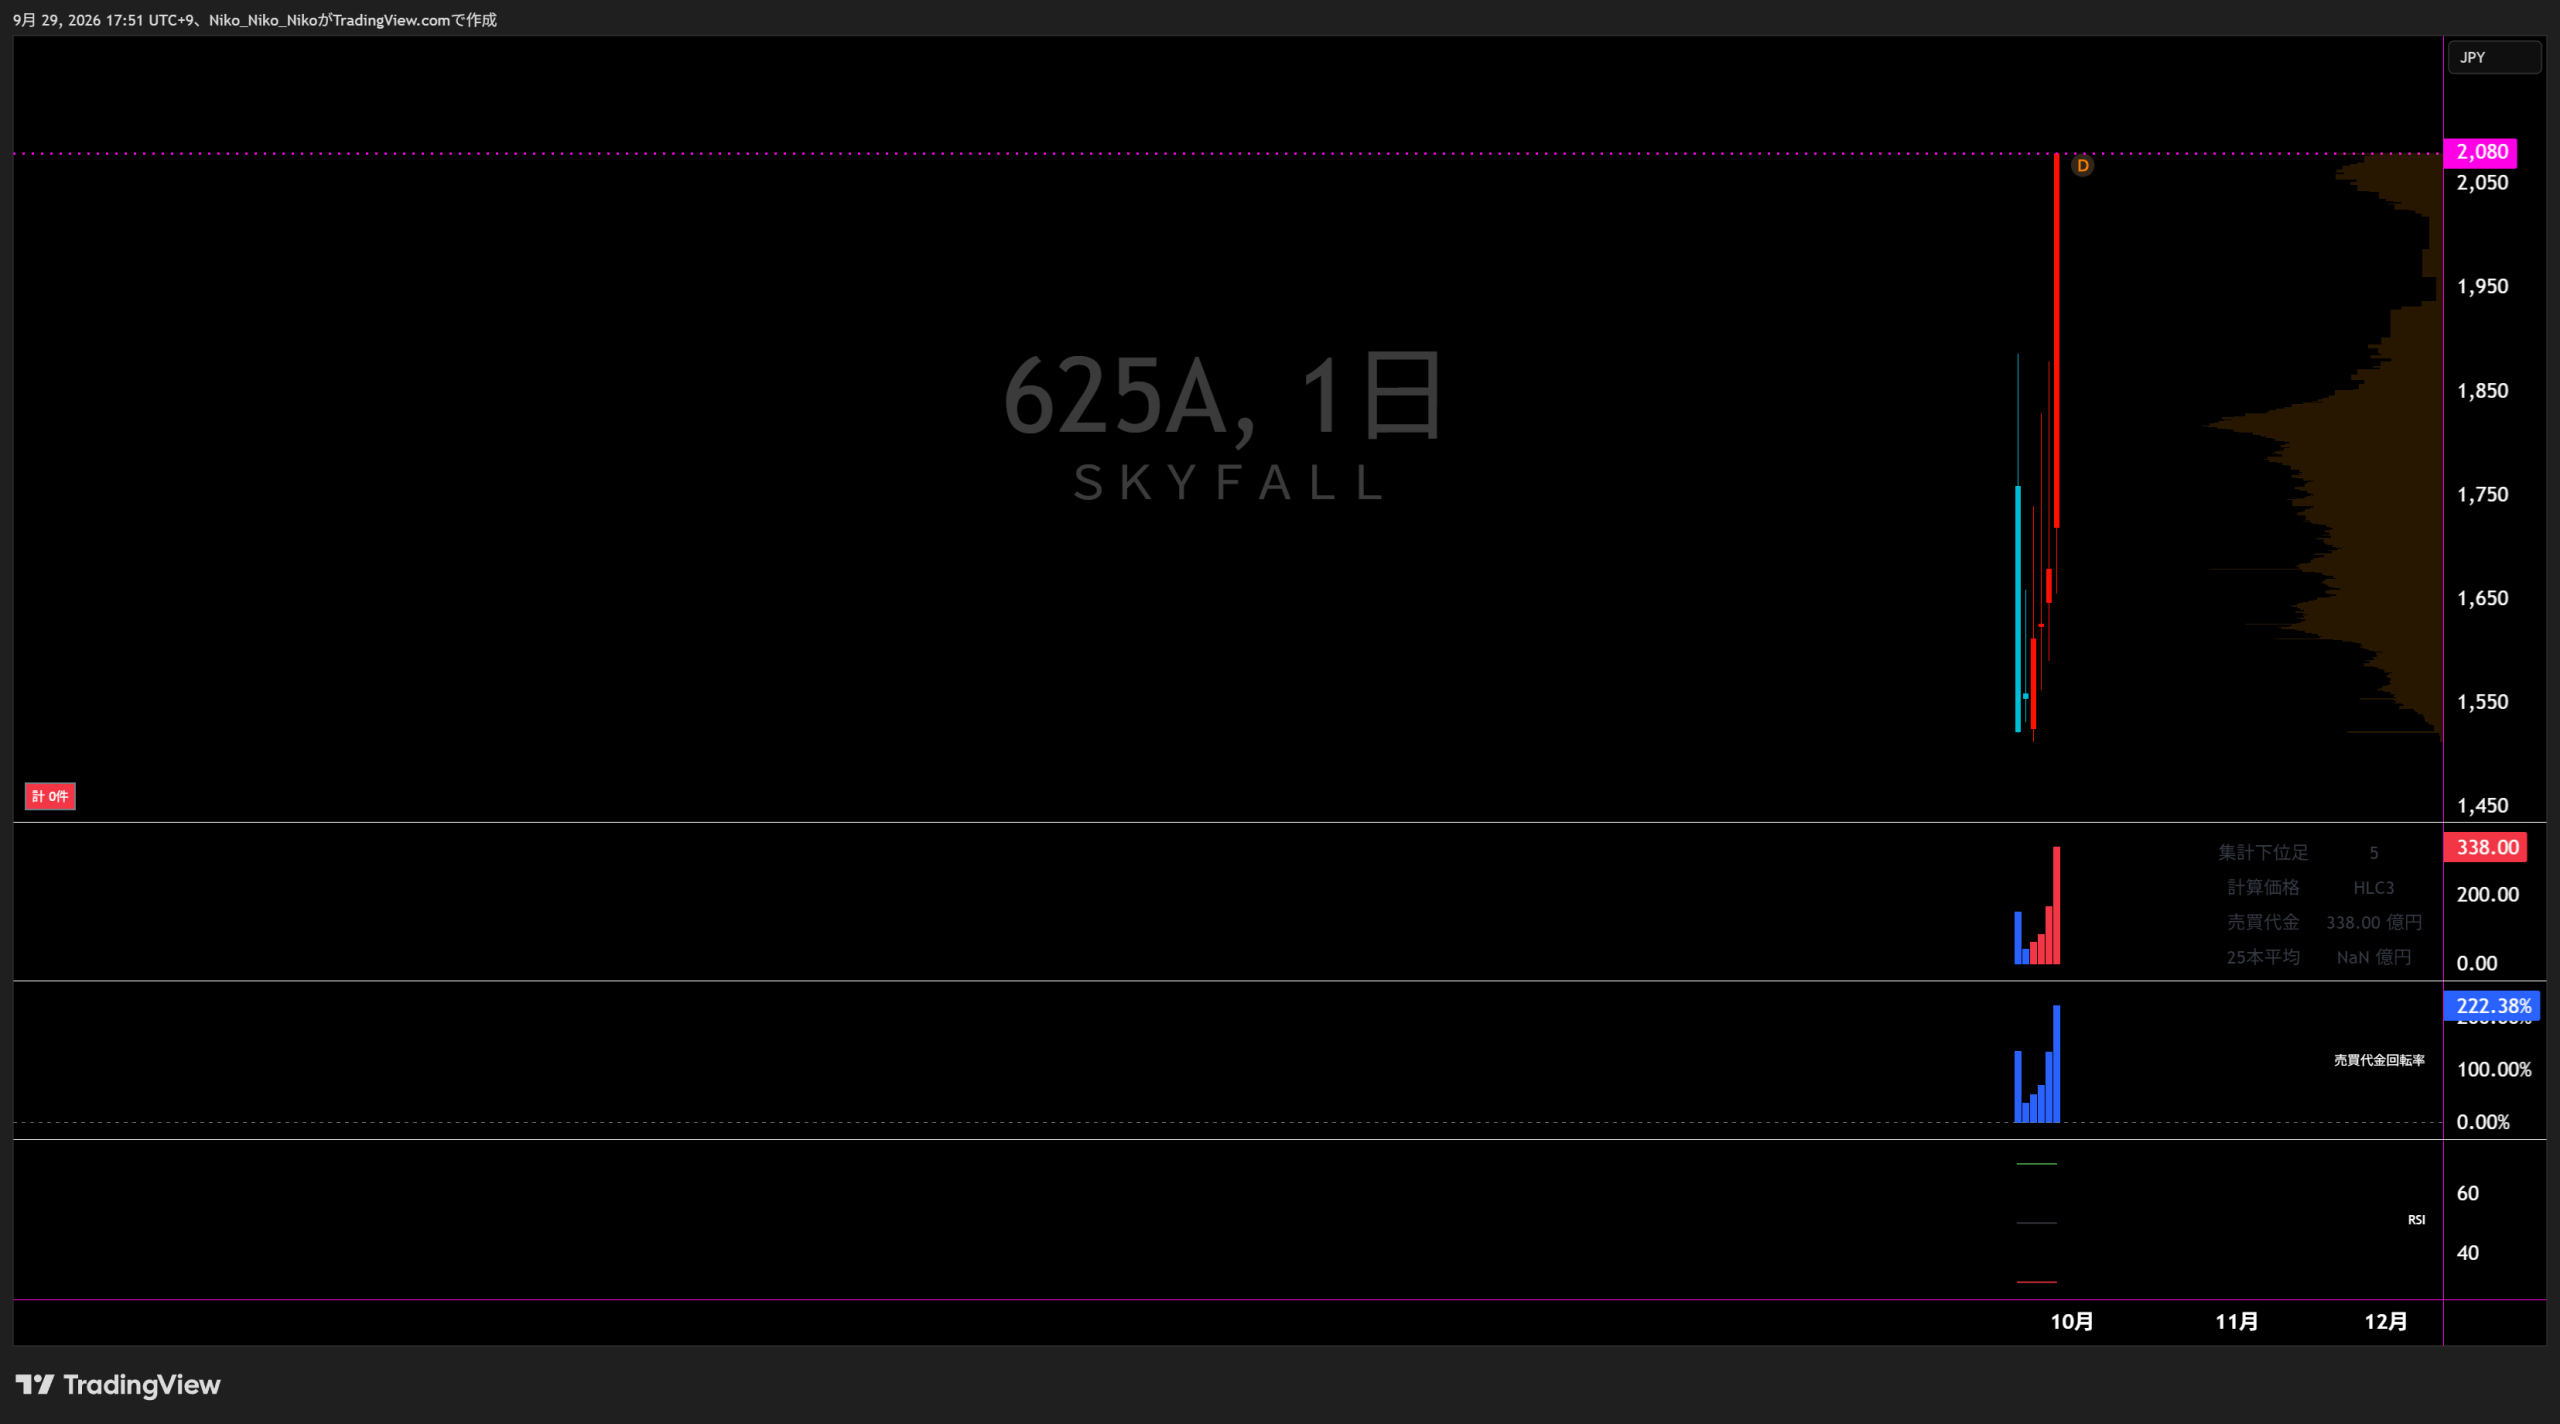
625A Skyfall
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
リワードマーケティングプラットフォーム事業
その他
直近5年業績サマリー
| 業績項目 | 2021年9月期 | 2022年9月期 | 2023年9月期 | 2024年9月期 | 2025年9月期 | 2026年9月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 4,059 | 6,913 +2,854.3 / +70.3% | 8,162 +1,249.6 / +18.1% | 12,871 +4,708.1 / +57.7% | 16,216 +3,345.1 / +26.0% | 18,497 +2,281.3 / +14.1% |
| 営業損益 | — | — | — | 143 | 515 +371.7 / +259.5% | 1,144 +629.0 / +122.1% |
| 経常損益 | 366 | 1,062 +695.9 / +190.3% | 496 △565.8 / △53.3% | 266 △230.2 / △46.4% | 554 +288.1 / +108.5% | 1,176 +622.3 / +112.4% |
| 当期純利益 | 240 | 726 +485.4 / +202.2% | 326 △399.9 / △55.1% | -117 △442.7 / △136.0% | 447 +563.8 / △481.3% | 807 +360.4 / +80.7% |
| EPS | 47.56円 | 116.08円 +68.5円 / +144.1% | 52.10円 △64.0円 / △55.1% | -18.87円 △71.0円 / △136.2% | 71.95円 +90.8円 / △481.3% | 130.00円 +58.0円 / +80.7% |
| 一株配当金 | 0.00円 | 0.00円 | 0.00円 | 0.00円 | 0.00円 | 0.00円 |
| 純資産 | 519 | 1,245 +725.5 / +139.8% | 1,523 +278.8 / +22.4% | 1,406 △117.1 / △7.7% | 1,853 +446.6 / +31.8% | — |
| 営業CF | — | — | — | 824 | -917 △1,740.9 / △211.3% | — |
| 投資CF | — | — | — | -391 | -38 +353.4 / △90.4% | — |
| 財務CF | — | — | — | -256 | 400 +656.1 / △256.2% | — |
| フリーCF | — | — | — | 433 | -955 △1,387.5 / △320.7% | — |
単位:百万円(EPS・一株配当金は円)。2021~2023年の営業損益、2021~2023年のキャッシュ・フローは確認できる公表資料に数値がないため「—」。フリーCF=営業CF+投資CF。受注実績は事業の性質上、記載になじまないとして開示省略のため受注残高行は作成していません。2026年9月期予想は最新会社予想のみ掲載。
1.会社予想と実績
上場直後で、今回確認できた資料では過年度の通期会社予想と通期実績の組み合わせを十分に確認できないため、2026年9月期の最新通期会社予想とQ3累計実績を比較しています。
2.達成・未達理由
Q3累計は、ゴールデンウィーク期間中の大型施策、国内金融領域の拡大、海外広告主との取引拡大が寄与しました。通期予想に対して利益項目の進捗が売上高を上回っています。一方、会社はQ4に海外展開の調査・採用、外形標準課税、上場関連費用などを織り込み、Q4営業利益を131百万円、経常利益を110百万円、純利益を10百万円と低く見積もっています。
3.事業セグメントの自信度
リワードマーケティングプラットフォーム事業
年度別コメントを今回確認できた資料から特定できず
2024年9月期のセグメント数値は確認できますが、同年度の会社コメントを同一条件で確認できないため自信度は判定保留としました。
海外広告主及び金融広告主の開拓が堅調に推移
新規メディア導入、海外・金融広告主の拡大、韓国向け配信開始を示し、セグメント利益も前年比39.1%増でした。
各種大型施策が好調に推移
金融領域と海外広告主の拡大が収益向上に寄与し、韓国で独自フォーマット配信も開始。Q3累計セグメント利益は1,688.6百万円です。
2026年Q3時点では、主要メディア取引の継続、金融領域・海外広告主の拡大、韓国展開の進展が同時に確認でき、利益率も12.3%まで上昇しています。
その他
年度別コメントを今回確認できた資料から特定できず
2024年9月期はセグメント損失53.3百万円でしたが、同年度の会社コメントを同一条件で確認できないため判定保留としました。
セグメント損失は66,400千円
売上高は大幅に増えましたが、損失が前年より拡大しており、収益性の面では弱い状態でした。
サービス品質の維持・向上及び安定的なサービス運営
Q3累計で6.6百万円の黒字に転換しましたが、会社コメントは拡大よりも安定運営を重視する内容です。
赤字から小幅黒字へ改善している一方、主力事業と比べ利益規模は小さく、現時点では収益柱というより育成段階のサービス群です。
4.最新予想信頼度
2026年9月期の会社予想は売上高18,497百万円、営業利益1,144百万円、経常利益1,176百万円、当期純利益807百万円、EPS130.00円です。Q3累計時点で純利益は796百万円まで到達し、会社はQ4の先行投資・上場関連費用・税負担を織り込んだうえで通期予想を据え置いています。
達成できると判断する理由
- Q4に必要な売上高は約4,438百万円、営業利益は約131百万円、経常利益は約111百万円、純利益は約11百万円です。
- 会社自身がQ4の販売費及び一般管理費592百万円、海外展開関連費用、外形標準課税、上場関連費用を織り込んだ上で通期予想を策定しています。
- 主力のSKYFLAGでは、国内金融領域、海外広告主、大型施策、韓国市場での独自フォーマット開始がQ3までの収益向上に寄与しています。
達成できないと判断する理由
- 売上高はQ4に約4,438百万円が必要であり、広告案件の受注・配信、メディアMAU、ARPU、広告主の出稿動向が想定を下回れば未達要因になります。
- Q4は海外展開、人材採用、上場後の管理体制強化など先行投資を予定しており、計画以上に費用が増えれば利益が下振れる可能性があります。
- 海外広告主との取引があるため為替変動の影響を受けます。会社もQ4の追加的な為替差損益は合理的に予測困難として見込んでいません。
収益計上時期を見る際の注意点
会社は2026年7~9月について、6月末までに把握したメディア別稼働状況、契約・内示済み新規メディアの導入時期、広告案件の受注・配信状況、費用発生見込みを積み上げて通期予想を策定しています。Q3時点の76.0%・88.5%・90.6%・98.7%は季節性を調整していない単純進捗率です。
最終判断
主力事業の現状とQ3までの利益進捗、会社がQ4の追加費用を具体的に織り込んでいる点から、最新会社予想は達成可能性が高いと判断します。最大の確認ポイントは、Q4に必要な約4,438百万円の売上高を確保できるかです。確認できた直近終値である2026年9月28日の1,680円を会社予想EPS130.00円で割ると、会社予想達成時のPERは約12.9倍です。
株式会社Skyfall|中期成長戦略分析
2026年9月17日公表「事業計画及び成長可能性に関する事項」を中心に分析
① 会社が掲げる目標業績数字
| 項目 | 2025年9月期 実績 | 2026年9月期 会社予想 |
|---|---|---|
| 売上高 | 162.15億円 | 184.97億円 |
| 営業利益 | 5.15億円 | 11.44億円 |
| 営業利益率 | 3.2% | 6.2% |
| 経常利益 | 5.53億円 | 11.76億円 |
| 当期純利益 | 4.46億円 | 8.07億円 |
| EPS | 71.95円 | 130.00円 |
② 中期成長戦略の全体像
Skyfallが示している成長戦略は、大きく 「国内市場のさらなる拡大」「欧米を中心とする海外展開」「新規事業創出」 の3段階で構成されている。
- 新しいメディアジャンルへの導入を拡大
- 既存ジャンル内で横展開
- EC・リテール、金融などへの導入を強化
- 広告案件のラインナップを拡充
- 新しいリワード広告フォーマットを投入
- メディア内の広告導線数を増加
- 韓国で構築した海外展開モデルを横展開
- 2026年10月から米国市場への配信開始予定
- 2027年に欧州拠点を設置予定
- 2027年4月から欧州・その他地域へ拡大予定
- グローバル広告主と各国主要メディアを直接接続
- ロングCPEリワード広告をさらに拡大
- レコメンドリワードを推進
- レシート型広告案件を展開
- サブリワード導線を拡大
- 蓄積された配信データを利用し配信精度を向上
- 自社メディア運営を活用
- SKYORDERによるオフライン領域を検証
- ポーカーチェイス等の海外展開を強化
- 既存顧客・技術・データを新規事業へ転用
- 2028~2029年以降、新たな事業の検証を開始予定
③ 成長ロードマップ
API提供から開始し、その後独自フォーマットを展開。 既存海外広告主からの発注を活用し海外事業の運用ノウハウを構築。
API提供によってスピーディーにメディアと接続し、 アジア広告主と米国メディアを結び付ける収益基盤の構築を計画。
独自フォーマットとAPIを全面展開し、 グローバル広告主と各国の主要メディアを直接結ぶ配信プラットフォームへの進化を目指す。
ポーカーチェイス、ポケットプレイなど、 SKYFLAG以外のサービスについても海外展開を強化する計画。
SKYFLAGで蓄積した顧客基盤・ユーザーデータ・技術・海外拠点などを活用し、 新たな事業領域の検証を開始する予定。
④ 国内市場の拡大戦略
SKYFLAGは当初、マンガ・ポイント系サービスを中心に導入を拡大してきたが、 現在はゲーム、ライブ配信、金融、マッチング、ライフスタイル、 EC・リテールなどへ対象市場を広げている。
| 成長施策 | 内容 |
|---|---|
| 新規ジャンル開拓 | EC・リテール、金融、ライブ配信、マッチングなどへの導入拡大 |
| 既存ジャンル深掘り | 導入済みジャンル内で新規メディアを獲得 |
| 広告案件拡充 | 広告主ラインナップを増加させメディアの収益機会を拡大 |
| 新フォーマット | レコメンドリワード、レシート案件、サブリワードなどを追加 |
| 海外広告主 | 海外拠点を活用して海外広告主から日本向け広告予算を獲得 |
⑤ 海外展開
Skyfallはすでに売上高の46%を海外関連売上が占めており、 完全な国内広告会社ではない。 韓国でAPI連携・広告配信・現地法人運営のノウハウを蓄積したうえで、 米国、欧州、その他地域へ段階的に展開する計画となっている。
⑥ 業績と収益性の改善
| 項目 | 2024年9月期 | 2025年9月期 | 2026年9月期 3Q累計 |
|---|---|---|---|
| 売上高 | 128.70億円 | 162.15億円 | 140.59億円 |
| 売上総利益 | 19.90億円 | 23.02億円 | 23.63億円 |
| 売上総利益率 | 15.5% | 14.2% | 16.8% |
| 営業利益 | 1.43億円 | 5.15億円 | 10.13億円 |
| 営業利益率 | 1.1% | 3.2% | 7.2% |
⑦ 目標達成に対する主なリスク
App StoreやGoogle Play等による広告ポリシー・規制変更が発生した場合、 SKYFLAGの広告手法や事業展開に重要な影響を与える可能性がある。
海外展開では政治・経済情勢、法規制、税制、個人情報保護、 商習慣など各国固有のリスクが存在する。
アプリ内広告市場には複数の競合サービスが存在し、 相対的に参入障壁が低いため、価格競争や競合サービスの成長によって Skyfallの競争優位性が低下する可能性がある。
開発・営業・海外展開を進めるためのIT・広告・海外事業人材を 十分に確保できない場合、SKYFLAGの機能開発や事業拡大が遅れる可能性がある。
中期成長戦略のポイント
Skyfallの中期戦略は、単純に国内広告市場の成長を追うものではなく、 SKYFLAGのメディア数・提供ジャンル・広告フォーマット・広告導線を増やし、 プラットフォーム自体のネットワーク効果を強化する戦略となっている。
その国内基盤を利用して2026年10月から米国、 2027年4月以降は欧州を中心とした世界市場へ展開する計画であり、 今後数年間で最大の成長ドライバーとして位置付けられているのは海外展開。
また、2026年9月期第3四半期時点では売上総利益率16.8%、 営業利益率7.2%まで改善しており、 売上拡大だけでなくプラットフォーム規模拡大による利益率向上も進んでいる。
一方、中期的な売上高・営業利益・EPSの具体的数値目標はまだ開示されていないため、 将来目標達成時のPERを使った株価割安度の計算は現時点では行えない。
株式会社Skyfall「事業計画及び成長可能性に関する事項」(2026年9月17日)
株式会社Skyfall「東京証券取引所グロース市場への上場に伴う当社決算情報等のお知らせ」(2026年9月17日)
https://www.jpx.co.jp/listing/stocks/new/t13vrt000001ub12-att/09Skyfall.pdf
株式会社Skyfall IR情報
https://skyfall.co.jp/ir-information/
コメント