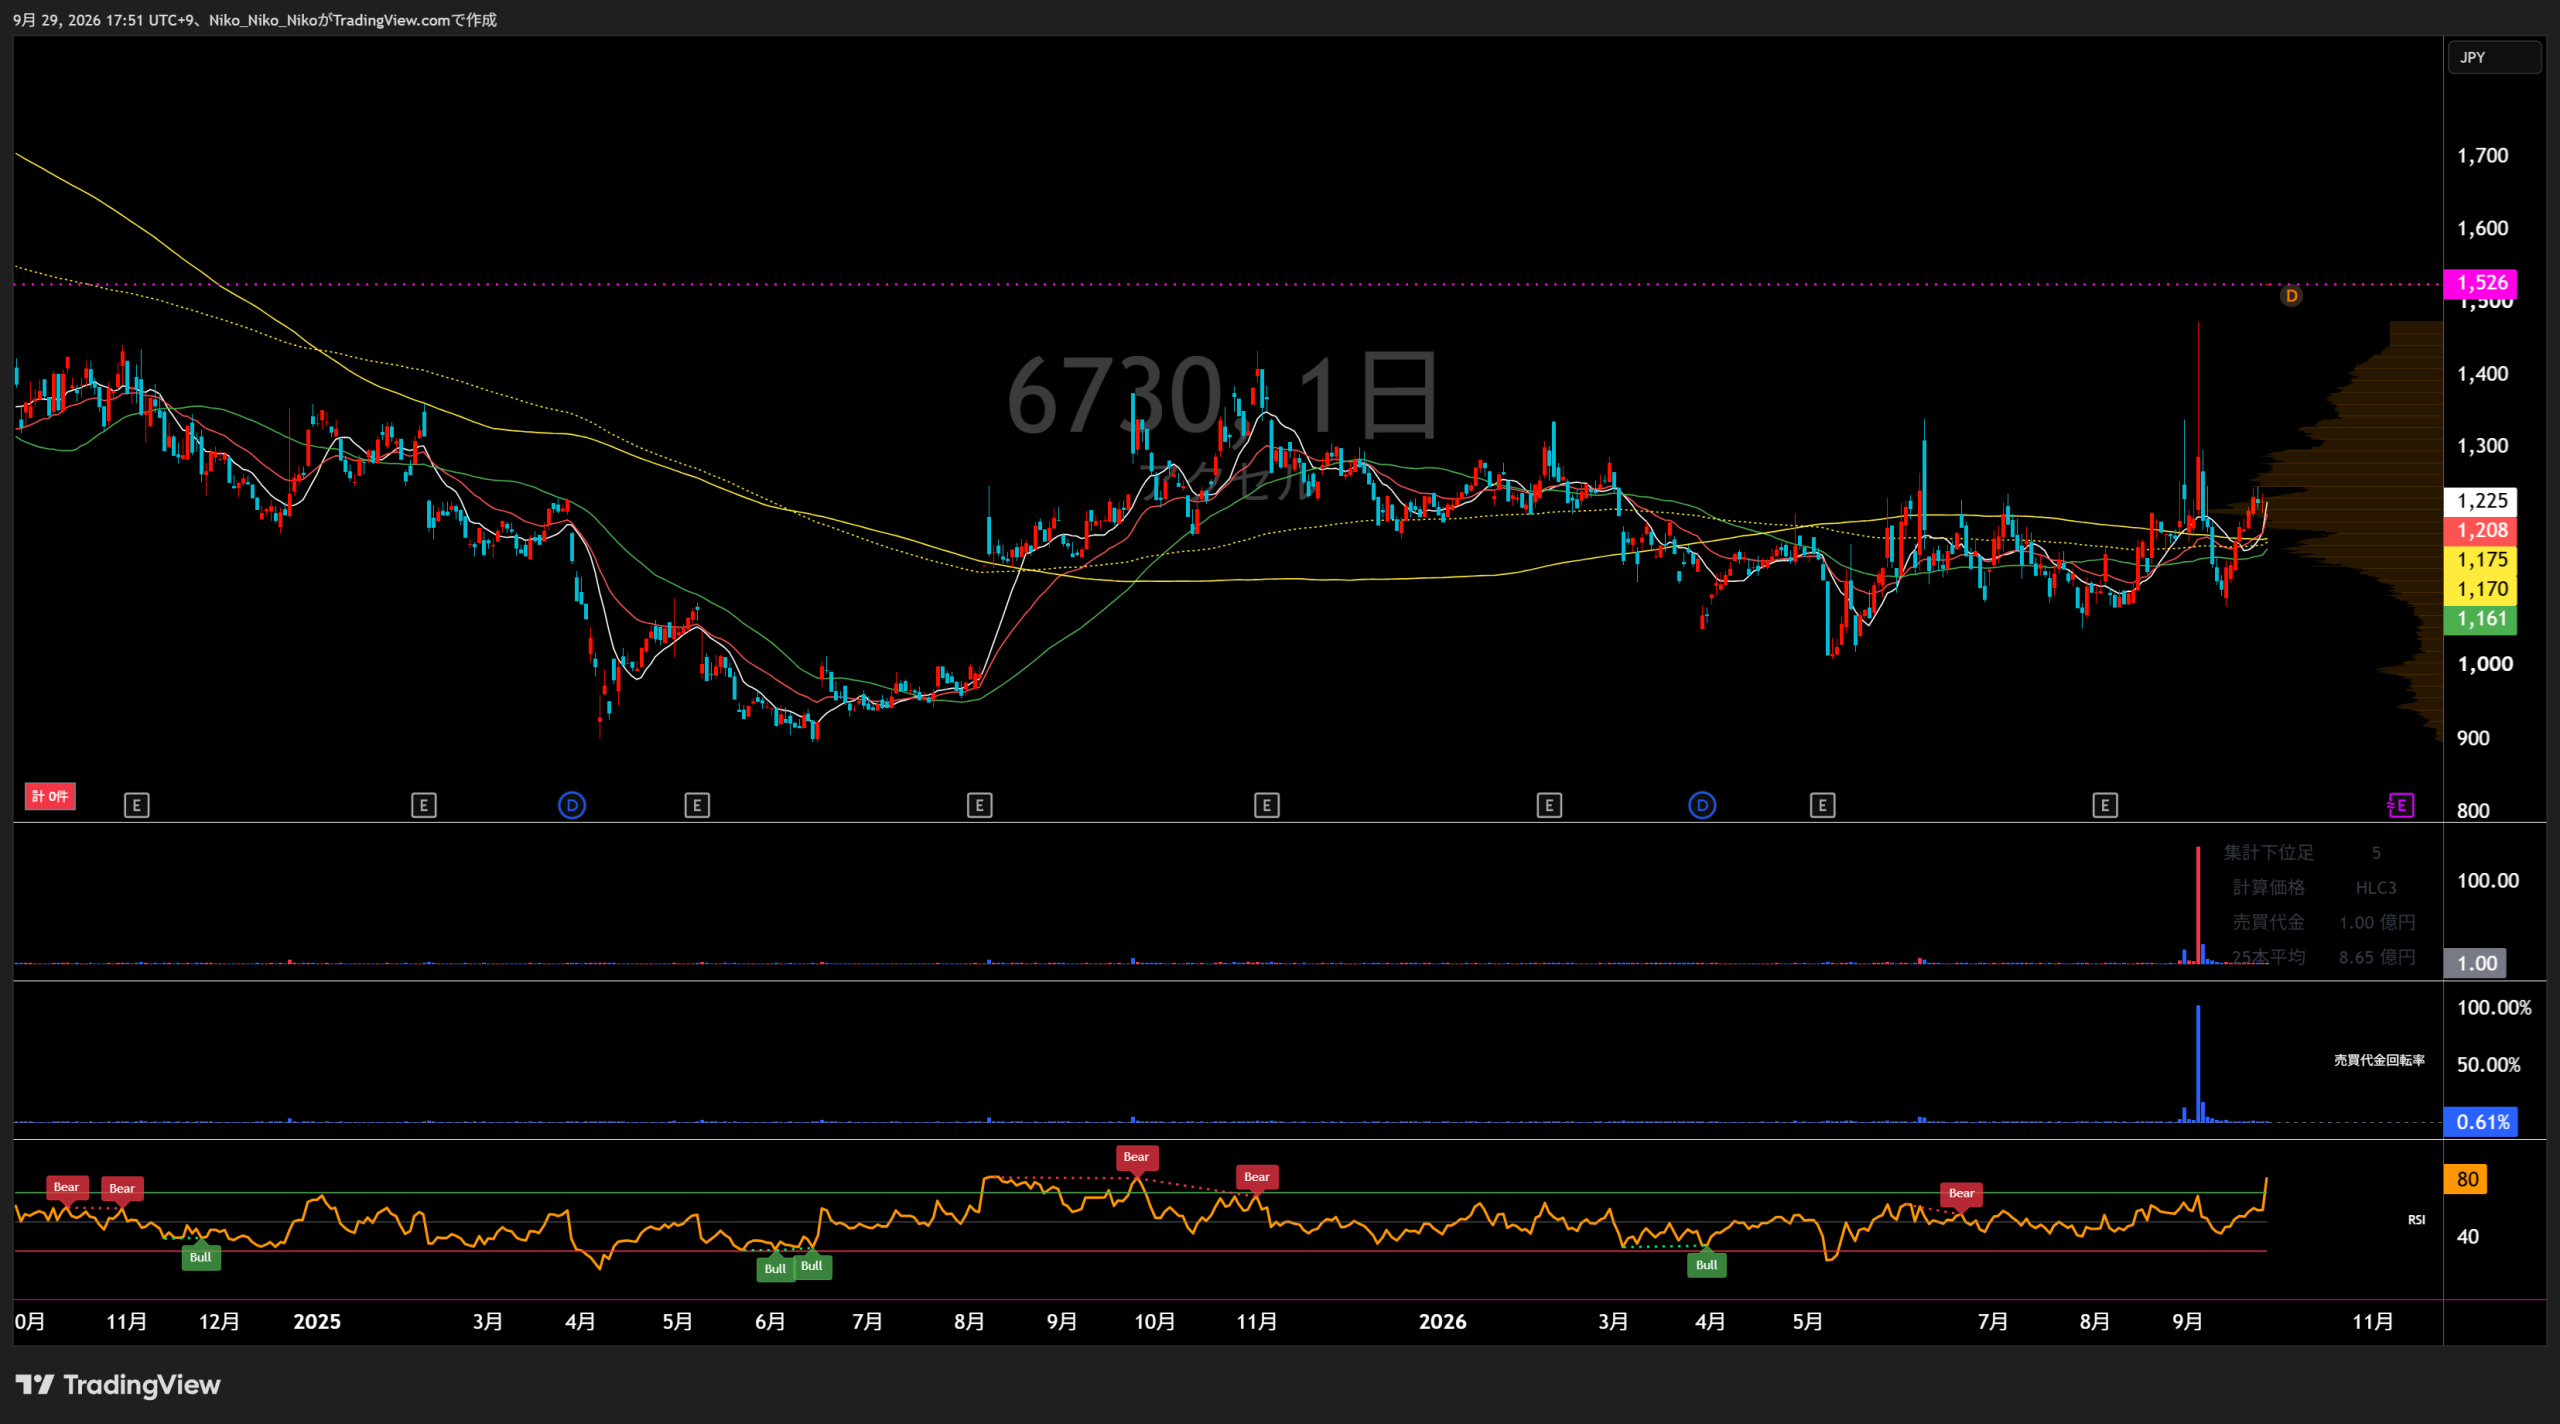
6730 アクセル
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
LSI事業
AI事業
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 10,666 | 14,474 +3,808 / +35.7% | 17,570 +3,096 / +21.4% | 15,244 △2,326 / △13.2% | 14,656 △588 / △3.9% | 20,400 +5,744 / +39.2% |
| 営業損益 | 839 | 1,614 +775 / +92.4% | 2,426 +812 / +50.3% | 1,461 △965 / △39.8% | 1,664 +203 / +13.9% | 2,290 +626 / +37.6% |
| 経常損益 | 1,001 | 1,813 +812 / +81.1% | 2,449 +636 / +35.1% | 1,542 △907 / △37.0% | 1,792 +250 / +16.2% | 2,350 +558 / +31.1% |
| 当期純利益 | 865 | 1,353 +488 / +56.4% | 1,771 +418 / +30.9% | 978 △793 / △44.8% | 1,230 +252 / +25.8% | 1,700 +470 / +38.2% |
| EPS | 80.05円 | 124.75円 +44.70 / +55.8% | 162.38円 +37.63 / +30.2% | 89.37円 △73.01 / △45.0% | 113.71円 +24.34 / +27.2% | 157.70円 +43.99 / +38.7% |
| 一株配当金 | 40.00円 | 78.00円 +38.00 / +95.0% | 81.00円 +3.00 / +3.8% | 45.00円 △36.00 / △44.4% | 57.00円 +12.00 / +26.7% | 79.00円 +22.00 / +38.6% |
| 純資産 | 10,629 | 11,695 +1,066 / +10.0% | 12,891 +1,196 / +10.2% | 13,015 +124 / +1.0% | 13,732 +717 / +5.5% | — |
| 営業CF | 1,622 | 1,885 +263 / +16.2% | 653 △1,232 / △65.4% | △1,575 △2,228 / △341.2% | 223 +1,798 / +114.2% | — |
| 投資CF | △157 | 135 +292 / +186.0% | △811 △946 / △700.7% | △766 +45 / +5.5% | △498 +268 / +35.0% | — |
| 財務CF | △308 | △408 △100 / △32.5% | △755 △347 / △85.0% | △873 △118 / △15.6% | △714 +159 / +18.2% | — |
| フリーCF | 1,465 | 2,020 +555 / +37.9% | △158 △2,178 / △107.8% | △2,341 △2,183 / △1381.6% | △275 +2,066 / +88.3% | — |
| 受注残高 | 12,957 | 24,184 +11,227 / +86.6% | 14,543 △9,641 / △39.9% | 10,992 △3,551 / △24.4% | 14,929 +3,937 / +35.8% | — |
単位:百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。受注残高はLSI事業(旧LSI開発販売関連)の期末受注残高。2027年3月期予想は2026年9月28日公表の修正後会社予想で、純資産・CF・受注残高の会社予想は開示がないため「—」です。
1.会社予想と実績
2022年3月期から2026年3月期は各期初に公表された通期会社予想と通期実績を比較。2027年3月期は2026年9月28日に上方修正された最新会社予想を掲載しています。
2.達成・未達理由
新規則機への入れ替え需要を取り込み、グラフィックスLSIの販売数が約44万個まで増加。メモリモジュールも販売個数増と高単価製品比率の上昇が寄与し、機械学習/AI領域の開発支援も伸長したため、期初予想を全面的に上回りました。
グラフィックスLSIが約51万個と前期比約6.6万個増え、メモリモジュールも新規販売ベースで前年を上回りました。期初に想定した仕入単価上昇の影響に対して実績の売上総利益率も想定を上回り、NEDO助成金収入等も経常利益を押し上げました。
グラフィックスLSIが約64万個と前期比約12.9万個増加。メモリモジュールは数量が減った一方、メモリ容量の大きい高単価製品の構成比が上昇し売上高が増えました。売上総利益率も期初想定を上回り、利益が大きく上振れしました。
期初は新紙幣対応によるホール投資負担を警戒し年間新台販売140万台、グラフィックスLSI47万個を前提としていましたが、実績の市場規模は約153万台、LSI販売は約51万個となりました。前年比では減収減益でしたが、期初前提より需要が強く会社予想を超過しました。
年間新台販売は約148万台と期初想定155万台を下回った一方、グラフィックスLSIは期初計画40万個に対し約46万個。高付加価値製品への移行で売上総利益率が32.1%へ改善し、AI事業の売上高も862百万円へ倍増、赤字幅も縮小したため利益が大きく上振れしました。
2026年9月28日に会社は通期予想を上方修正。現在までの受注状況と顧客需要を精査した結果、グラフィックスLSI販売を当初31万個から約35万個へ、年間新台市場を135万台から145万台へ見直し、メモリモジュールも当初計画を上回る見込みとしました。販売価格の適正化も増収に寄与する見通しです。
3.事業セグメントの自信度
LSI事業
新規則機への入替需要により、グラフィックスLSI販売数が増加
入れ替え需要を捉えてLSI・メモリモジュールが伸び、主力事業の売上高・利益とも2桁成長となりました。
グラフィックスLSIが前期に対し約6.6万個増加
市場全体はやや縮小した一方、主力製品の販売は増え、受注残高も高水準でした。
約12.9万個増加となる約64万個の販売
グラフィックスLSIの販売増と高単価メモリモジュールの構成比上昇で、売上・利益が過去5年のピークとなりました。
前期に比較して約13万個減少となる約51万個
新台市場と製品販売の減速が表面化し、セグメント売上高・利益とも前年を大きく下回りました。
主力製品の市場シェアについては引き続き堅調に推移
販売個数は減ったものの市場シェアは維持し、高付加価値製品への移行で全社粗利率が改善しました。
市場シェア拡大や高付加価値製品への移行
販売数量減を価格適正化で補いQ1売上は増加。9月28日の上方修正でもLSIとメモリの販売見通しが引き上げられました。
第1四半期は販売個数が減る中でも価格適正化で増収を確保し、9月28日にはグラフィックスLSI、メモリモジュール、市場規模の見通しを揃って引き上げて通期予想を上方修正しています。
AI事業
機械学習/AI領域の開発支援ビジネスが伸長
売上高は増えた一方、先行投資負担が大きくセグメント損失は545百万円でした。
機械学習/AI領域における開発支援ビジネスが伸長
売上高は19.1%増、赤字幅も縮小。事業化は進みましたが、まだ利益貢献前の段階でした。
AIやブロックチェーン等の先進技術を活用した新規事業領域
売上高は微増、赤字幅も小幅改善。成長投資を継続する段階で、収益化は限定的でした。
売上高は前期比192百万円減
売上高が30.4%減少し、セグメント損失は495百万円へ拡大しました。
AIコンピューティング領域に注力
売上高は96.0%増の862百万円、赤字は168百万円まで縮小し、AI領域への集中が数値面でも進展しました。
注力領域へのリソース集中等を優先して推進
売上高は10.2%減でしたが、セグメント損失は59百万円へ改善。成長率より収益基盤の効率化を優先する局面です。
2026年3月期は売上高が大幅増、赤字も縮小しましたが、2027年3月期第1四半期はリソース集中を優先し売上高が減少しました。現時点では成長率より事業効率化を優先する段階です。
4.最新予想信頼度
2026年9月28日の最新会社予想は、売上高20,400百万円、営業利益2,290百万円、経常利益2,350百万円、親会社株主に帰属する当期純利益1,700百万円、EPS157.70円です。同時に中間期予想も売上高9,650百万円、営業利益1,330百万円へ上方修正されました。
達成できると判断する理由
- 9月28日の上方修正は、現在までの受注状況と顧客需要を精査したうえで、グラフィックスLSI販売を当初31万個から約35万個へ、市場規模を135万台から145万台へ引き上げ、メモリモジュールも当初計画超を見込んだものです。
- 最新の中間期予想は売上高9,650百万円、営業利益1,330百万円。通期達成に下期で必要なのは売上高10,750百万円、営業利益960百万円で、売上は上期予想比約11.4%増が必要な一方、営業利益は上期予想を下回る水準で到達できます。
- 生成AI需要によるメモリ価格上昇に対し販売価格の適正化を進め、製品個別の粗利単価は従来予想と同水準を確保する見通しとしています。
- 第1四半期実績は売上高4,679百万円、営業利益760百万円。最新の中間期予想に対する単純進捗率は売上48.5%、営業利益57.1%です。
達成できないと判断する理由
- 最新予想は年間新台販売145万台、グラフィックスLSI約35万個など需要見通しの引き上げを前提としており、市場規模や顧客発注が再び弱含めば売上計画に影響します。
- メモリ価格高騰により売上総利益率は従来予想より1.4ポイント低い27.9%を見込んでおり、価格転嫁が想定どおり進まない場合は利益率が悪化します。
- 次世代製品の開発費と業績連動賞与の増加で販管費を3,410百万円へ引き上げており、研究開発費の追加負担は利益の下振れ要因です。
- 9月28日の修正時点では中間期実績は未確定で、最新予想自体が将来見通しです。第2四半期の実績確認が必要です。
収益計上時期を見る際の注意点
会社資料では明確な「第4四半期偏重」の説明は確認できません。最新の中間期売上予想9,650百万円に対し、通期20,400百万円の達成には下期10,750百万円が必要です。第1四半期の最新中間予想に対する48.5%(売上)・57.1%(営業利益)は季節性や納期を調整していない単純進捗率です。また、最新予想は第1四半期決算後の受注状況・顧客需要を反映して9月28日に修正されています。
最終判断
9月28日の上方修正が足元の受注・需要を反映しており、下期に必要な利益水準も上期修正予想を下回るため、最新会社予想の達成可能性は高いと判断します。一方、売上高は下期に上期予想を約11.4%上回る必要があり、遊技機市場の需要失速、メモリコスト上昇の価格転嫁不足、研究開発費の追加が主な未達リスクです。2026年9月29日終値1,526円を予想EPS157.70円で割ると、会社予想が達成された場合のPERは約9.7倍です。
株式会社アクセル|中期成長戦略分析
最新公表の5年成長ビジョン:2031年3月期を目標年度
① 会社が掲げる目標業績
| 経営指標 | 現在・基準 | 目標 |
|---|---|---|
| グラフィックスLSI市場シェア | 約55% | 約85% |
| メモリモジュール市場シェア | 約80% | 約90% |
| ROE | 2026年3月期 9.3% | 10%達成 |
② 目標達成へのロードマップ
- 次世代グラフィックスLSIの開発を継続
- 次世代メモリモジュールの開発を継続
- LEDドライバなど製品ポートフォリオを拡充
- 未参入領域への製品投入を進める
- 顧客の開発負荷を軽減するソフトウェア開発環境を強化
- 技術サポートを通じて顧客との関係をさらに強化
- AIコンピューティング領域へ経営資源を集中
- 独自AI推論フレームワーク「ailia SDK」を活用
- 半導体からOS、AIフレームワーク、AIモデルまでを最適化
- 製造業などエッジAI需要への展開を推進
- 受託中心からライセンス等を含む収益モデルへ展開
- 早期に収益化フェーズへ移行する方針
③ 最新業績予想から見た進捗
| 項目 | 2031/3目標 | 2027/3 最新会社予想 | 状況 |
|---|---|---|---|
| 売上高 | 200億円超 | 204億円 | 金額上は目標水準を既に超える予想 |
| 営業利益 | 30億円超 | 22.9億円 | 目標30億円の約76% |
| 純利益 | 数値目標の開示なし | 17億円 | ― |
| EPS | 数値目標の開示なし | 157.67円 | ― |
2026年9月28日、会社は2027年3月期の業績予想を大幅に上方修正。 売上高は150億円から204億円、営業利益は12億円から 22.9億円へ引き上げた。
主因は、パチンコ・パチスロ機市場の年間新台販売台数見通しを 135万台から145万台へ引き上げたこと、 グラフィックスLSI販売見通しを31万個から約35万個へ修正したこと、 メモリモジュール等の販売増加、製造原価上昇に対応した販売価格の適正化。
④ 目標達成に対する主なリスク
パチンコ・パチスロ機市場は連結売上高の約95%を占める。 市場規模が大幅に縮小した場合、業績へ重大な影響が生じる可能性がある。
グラフィックスLSIやメモリモジュール等の再利用が進むと新品需要が減少する。 会社は次世代製品への移行や製品多様化で影響低減を図る。
生成AI需要拡大などによるメモリ価格上昇や製造原価上昇、 生産枠不足、製造委託先の問題が収益へ影響する可能性がある。
新規市場が想定より小さい場合や事業化が遅れた場合、 投下資本を十分に回収できない可能性がある。
先端プロセスLSIの開発コストは増加傾向。 AI・LSI設計等の専門技術者を計画通り確保できない場合も事業拡大の制約となり得る。
半導体・AI領域では技術変化が速く、製品競争力の低下や顧客ニーズへの対応遅延が業績へ影響する可能性がある。
中期計画のポイント
アクセルの5年成長ビジョンは、縮小する遊技機市場そのものの成長に依存するのではなく、 競合減少と高い参入障壁を利用して市場シェアを55~80%から85~90%まで引き上げることで LSI事業を拡大し、同時にAIコンピューティング事業を新たな収益柱へ育成する構成となっている。
2027年3月期の最新予想では売上高204億円まで急伸する一方、 営業利益は22.9億円であり、2031年3月期の営業利益30億円超が残る主要な定量目標となる。
株式会社アクセル「2026年3月期 決算説明資料」
https://www.axell.co.jp/ir/pdf/AXELL_IR20260511_3.pdf
株式会社アクセル「2026年3月期 有価証券報告書」
株式会社アクセル「2026年9月28日 通期業績予想等の修正」

コメント