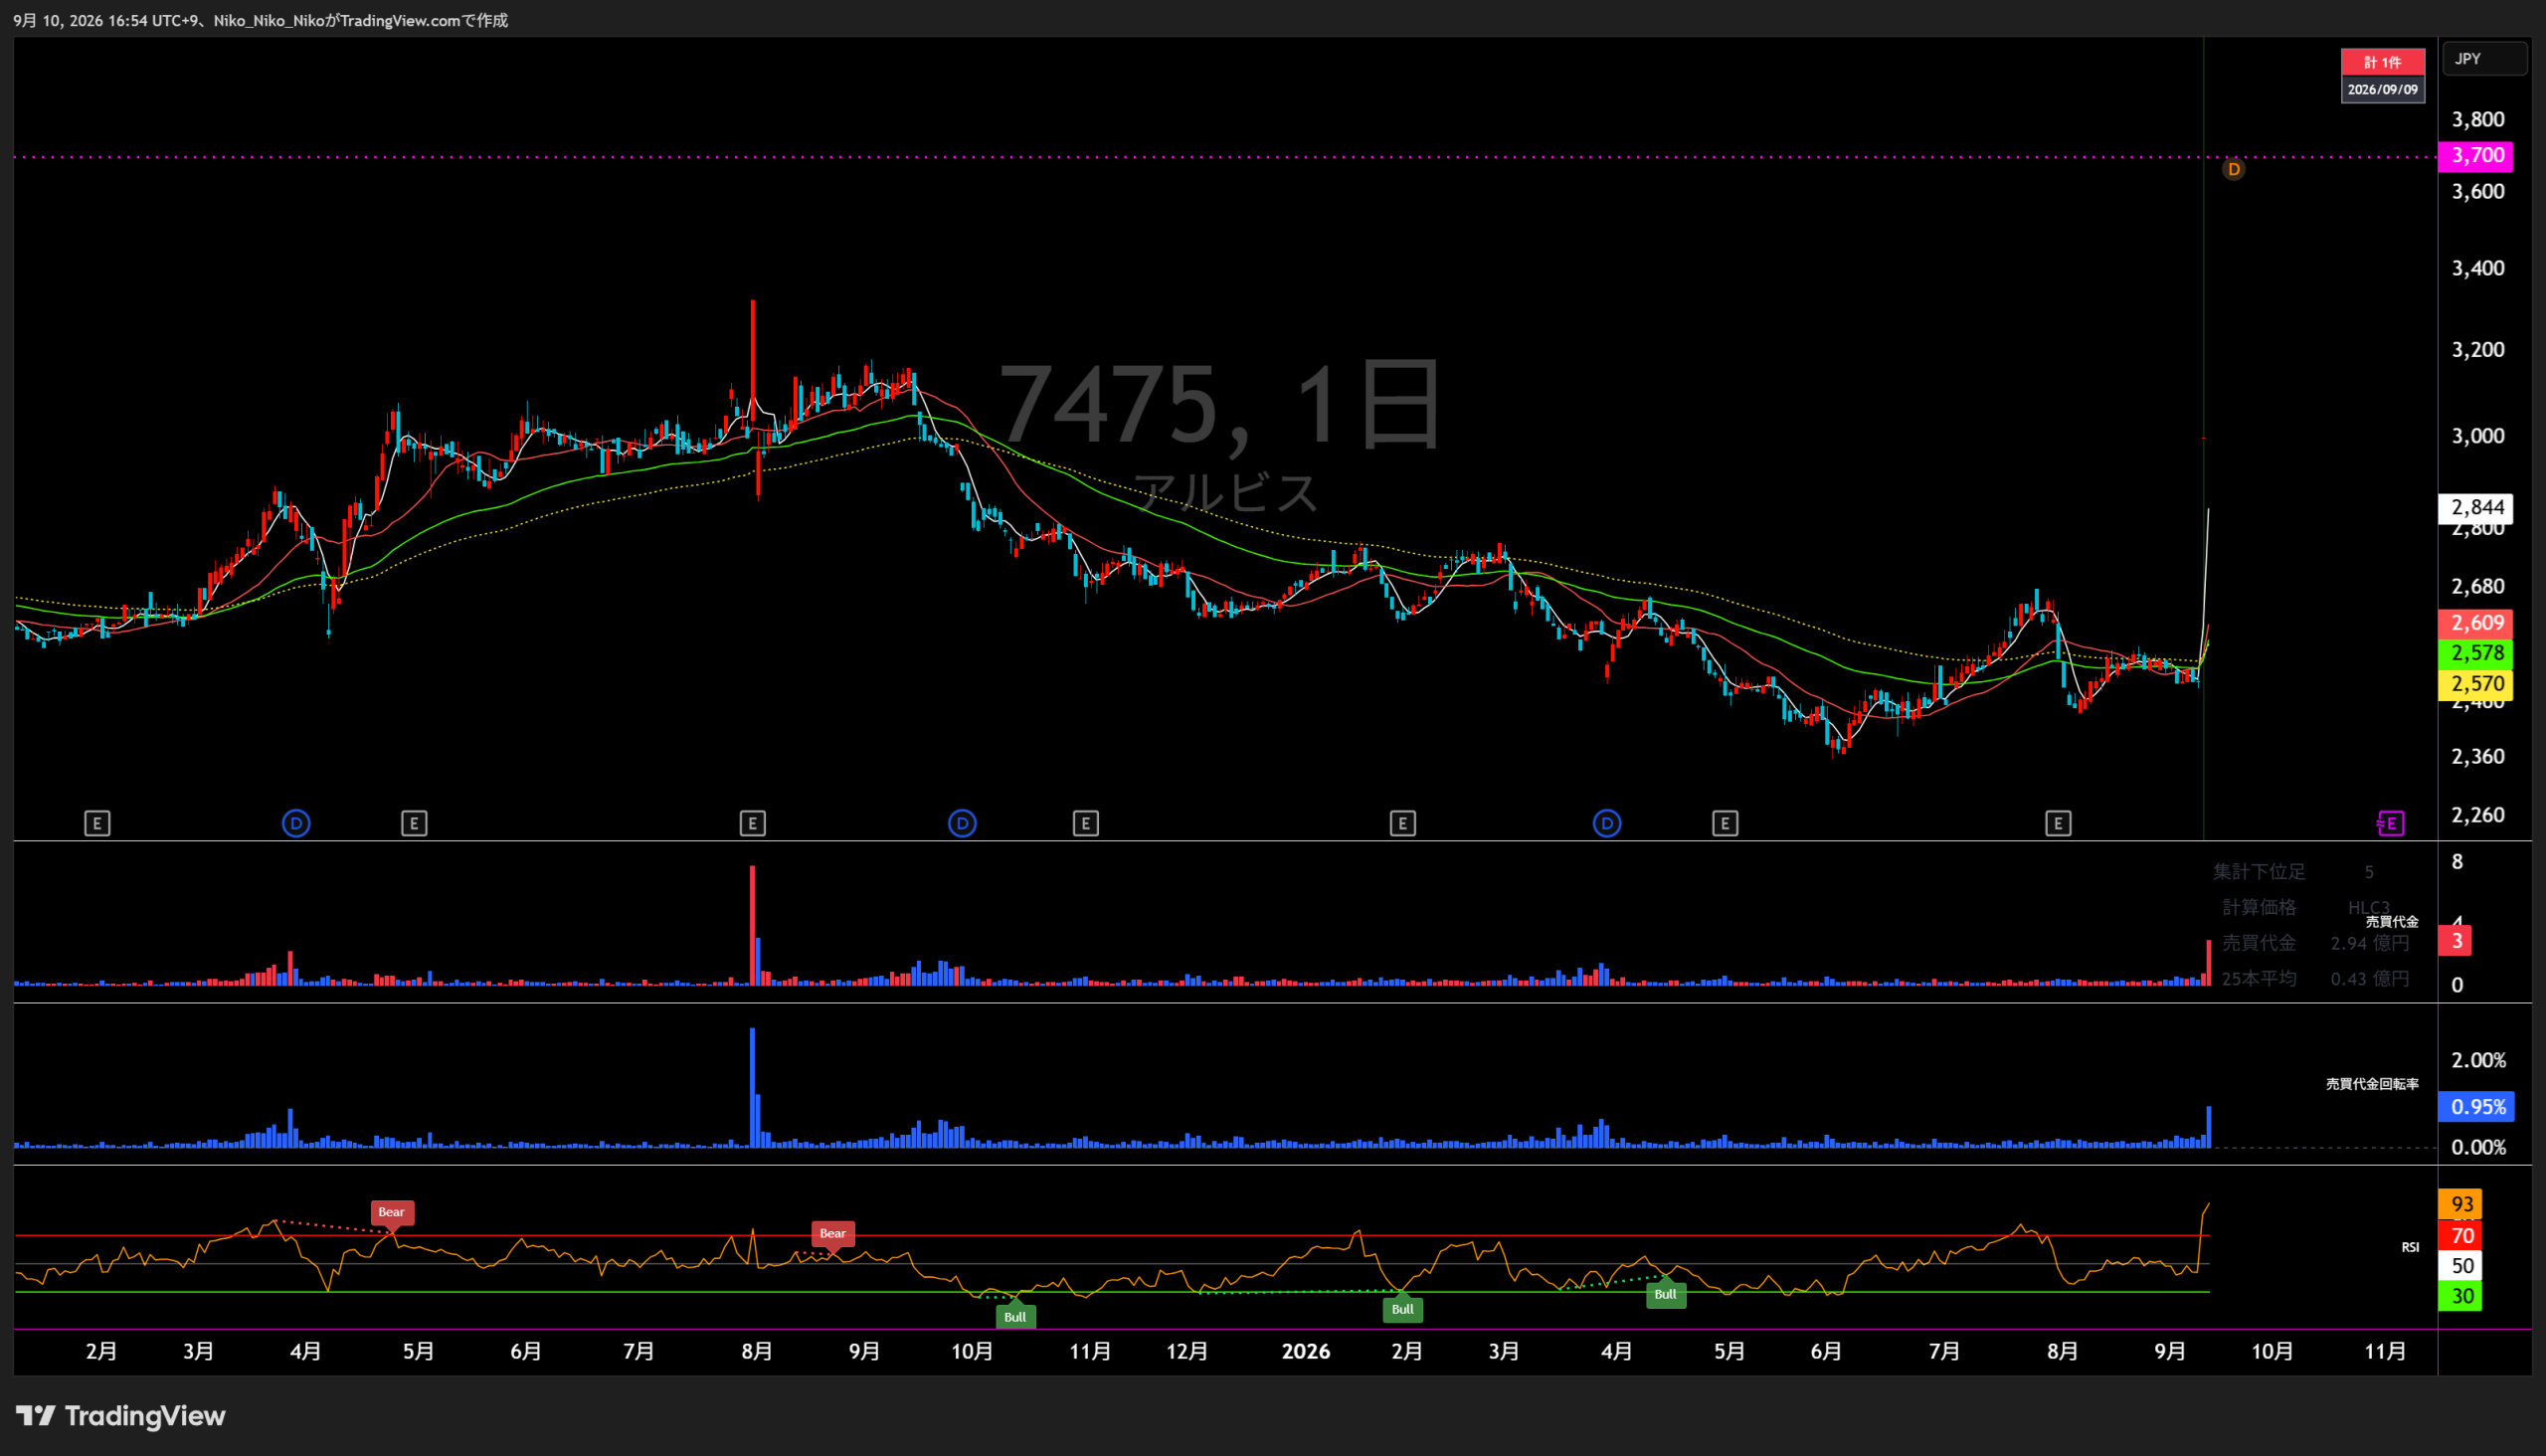
7475 アルビス
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
スーパーマーケット事業
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 92,068 | 94,593 +2,525 / +2.7% | 97,798 +3,205 / +3.4% | 98,185 +387 / +0.4% | 100,952 +2,767 / +2.8% | 103,999 +3,047 / +3.0% |
| 営業損益 | 2,451 | 1,938 △513 / △20.9% | 2,142 +204 / +10.5% | 2,063 △79 / △3.7% | 2,155 +92 / +4.5% | 2,302 +147 / +6.8% |
| 経常損益 | 3,046 | 2,455 △591 / △19.4% | 2,671 +216 / +8.8% | 2,605 △66 / △2.5% | 2,417 △188 / △7.2% | 2,508 +91 / +3.8% |
| 当期純利益 | 2,105 | 1,684 △421 / △20.0% | 1,545 △139 / △8.3% | 1,622 +77 / +5.0% | 1,324 △298 / △18.4% | 1,348 +24 / +1.8% |
| EPS | 240.63 | 192.50 △48.13 / △20.0% | 178.52 △13.98 / △7.3% | 187.67 +9.15 / +5.1% | 157.74 △29.93 / △15.9% | 161.33 +3.59 / +2.3% |
| 一株配当金 | 70.00 | 70.00 0.00 / 0.0% | 70.00 0.00 / 0.0% | 70.00 0.00 / 0.0% | 70.00 0.00 / 0.0% | 70.00 0.00 / 0.0% |
| 純資産 | 29,450 | 30,569 +1,119 / +3.8% | 31,446 +877 / +2.9% | 32,322 +876 / +2.8% | 32,984 +662 / +2.0% | — |
| 営業CF | 4,210 | 4,029 △181 / △4.3% | 4,473 +444 / +11.0% | 3,060 △1,413 / △31.6% | 4,890 +1,830 / +59.8% | — |
| 投資CF | △2,147 | △1,591 +556 / +25.9% | △2,212 △621 / △39.0% | △4,907 △2,695 / △121.8% | △6,015 △1,108 / △22.6% | — |
| 財務CF | △1,060 | △3,221 △2,161 / △203.9% | △2,718 +503 / +15.6% | 2,478 +5,196 / +191.2% | 3,313 +835 / +33.7% | — |
| フリーCF | 2,063 | 2,438 +375 / +18.2% | 2,261 △177 / △7.3% | △1,847 △4,108 / △181.7% | △1,125 +722 / +39.1% | — |
単位:売上高・各利益・純資産・CFは百万円、EPS・一株配当金は円。フリーCF=営業CF+投資CF。2024年3月期の投資CFは当該年度決算短信の公表値を使用しています。
1.会社予想と実績
期首会社予想と通期実績を比較。2027年3月期は通期実績未発表のため、第1四半期実績を赤棒で併記し、単純進捗率を表示しています。
| 指標 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期 | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | |
| 売上高 (百万円) | 93,857 | 92,068 | 98.1% | 94,779 | 94,593 | 99.8% | 97,467 | 97,798 | 100.3% | 99,429 | 98,185 | 98.7% | 102,084 | 100,952 | 98.9% | 103,999 | 1Q 24,773 | 単純進捗率 23.8% |
| 営業利益 (百万円) | 2,333 | 2,451 | 105.1% | 2,585 | 1,938 | 75.0% | 1,554 | 2,142 | 137.8% | 2,206 | 2,063 | 93.5% | 2,258 | 2,155 | 95.4% | 2,302 | 1Q 396 | 単純進捗率 17.2% |
| 経常利益 (百万円) | 2,800 | 3,046 | 108.8% | 3,100 | 2,455 | 79.2% | 2,025 | 2,671 | 131.9% | 2,700 | 2,605 | 96.5% | 2,813 | 2,417 | 85.9% | 2,508 | 1Q 466 | 単純進捗率 18.6% |
| 親会社株主帰属純利益 (百万円) | 1,894 | 2,105 | 111.1% | 2,159 | 1,684 | 78.0% | 1,257 | 1,545 | 122.9% | 1,704 | 1,622 | 95.2% | 1,630 | 1,324 | 81.2% | 1,348 | 1Q 292 | 単純進捗率 21.7% |
| EPS (円) | 216.50 | 240.63 | 111.1% | 246.82 | 192.50 | 78.0% | 143.73 | 178.52 | 124.2% | 197.03 | 187.67 | 95.2% | 190.16 | 157.74 | 83.0% | 161.33 | 1Q 35.02 | 単純進捗率 21.7% |
達成率=通期実績÷期首会社予想×100。2027年3月期のみ第1四半期実績÷通期会社予想の単純進捗率で、通期達成率ではありません。予想はすべて単一値です。
2.達成・未達理由
第1四半期に前年のコロナ禍初期の内食需要急増・マスク販売の反動減があり、営業収益は期首予想を1.9%下回りました。一方、PB商品など高利益商品の販売拡大と物流構造の見直しが効き、営業利益・経常利益・純利益・EPSは予想を上回りました。
前期・当期の新店効果で営業収益は予想比99.8%まで進みましたが、各種資材・電気料の高騰が重く、PB商品やプロセスセンターの原価改善による粗利率改善を打ち消しました。利益各項目は期首予想を大きく下回りました。
能登半島地震や店舗閉鎖の影響があった一方、既存店売上、新店・改装効果が寄与しました。高利益商品の販売拡大とプロセスセンターの生産性向上で売上総利益率も改善し、営業・経常利益は大幅に予想超過。災害関連費用を計上しても純利益は予想を上回りました。
建替え・改装に伴う一時閉店や休業が売上の伸びを抑えました。PB商品拡大と原価改善で売上総利益率は改善したものの、賃金増など人的資本への積極投資と光熱費の高留まりが利益を圧迫し、全項目で期首予想に届きませんでした。
建替え新店周辺や一時閉店店舗の影響に加え、競争対応・相場変動で粗利率が伸び悩み、賃金と減価償却費も増加しました。さらに営業外収益の減少と支払利息増、固定資産除却損358百万円が響き、経常利益・純利益の未達幅が大きくなりました。
第1四半期は営業収益が前年同期比0.9%減の一方、店舗生産性向上とコスト見直しで営業利益は16.0%増となりました。会社は通期予想を据え置いています。表示する進捗率は単純進捗率であり、四半期ごとの利益配分を調整したものではありません。
3.事業セグメントの自信度
アルビスはスーパーマーケット事業の比率が高く、セグメント情報を省略しています。以下は同事業を中心とする経営コメントの変化から自信度を推理したものです。
スーパーマーケット事業
PB商品中心に高利益商品の販売強化を行い、収益構造の改善に取り組みます。
次期に増収増益を計画し、粗利改善を明確に打ち出していました。
PB商品や名物商品を中心に高利益商品の販売強化を行い、収益構造の改善に取り組みます。
収益改善策は継続する一方、翌期は人件費・電気料・投資負担を織り込み営業利益減を予想しており、防御的な姿勢でした。
バックシステムを最大限活用し、さらなる生産性の向上を実現するとともに、デジタルを活用して全社での業務効率化を推進してまいります。
成長投資を継続しつつ、原材料・電気料の高止まりを前提に利益成長は小幅計画。強弱が拮抗していました。
店舗改装に対し積極的な投資を行ってまいります。
建替え新店と販売強化に加え、海産プロセスセンターなど供給・生産性基盤への投資を進め、翌期営業利益9.4%増を計画しました。
店舗オペレーションの標準化と効率化による店舗収益力強化の取り組み等により
コスト上昇を織り込みながらも、改装・生産性向上で営業利益6.8%増を見込み、利益成長への自信を示しています。
店舗生産性の向上や各種コストの見直しなどに取り組んだことにより
第1四半期は売上減・粗利率低下でも営業増益。通期予想を据え置く一方、経常利益は前年同期比減で、現時点は強気一辺倒ではありません。
第1四半期は売上減でも営業増益となり、通期予想も据え置きました。ただし粗利率低下と経常減益が残るため、現時点では「条件付きの強気」より中立評価が妥当です。
4.最新予想信頼度
2027年3月期第1四半期は営業収益が前年同期比0.9%減でしたが、営業利益は16.0%増。通期予想は据え置かれています。営業利益・純利益は前年の残り9か月と同程度以上の水準で到達可能性がある一方、売上高と経常利益は第2四半期以降の伸びが必要です。
達成できると判断する理由
- 第1四半期営業利益は前年同期比16.0%増で、通期計画の営業利益6.8%増を上回る増益率。
- 残り9か月で必要な営業利益は1,906百万円。前年の残り9か月1,814百万円に対し約5.1%増でよく、現時点では過度に高いハードルではありません。
- 純利益は残り9か月1,056百万円で、前年の残り9か月1,068百万円を約1.1%下回っても通期計画に届く計算です。
- 秋の福岡駅前店建替えオープン、店舗改装、海産プロセスセンター、店舗オペレーション標準化・効率化が第2四半期以降の売上・利益押上げ要因になります。
達成できないと判断する理由
- 第1四半期売上高は前年同期比0.9%減。通期3.0%増を達成するには残り9か月の売上高を前年同期比約4.3%増へ引き上げる必要があります。
- 第1四半期の売上総利益率は前年同期比0.4ポイント低下しており、値上げ・相場変動・競争対応が粗利を圧迫しています。
- 経常利益は第1四半期に前年同期比3.5%減。通期3.8%増には残り9か月で前年同期比約5.6%増が必要で、営業外損益の改善も必要です。
- 人的資本投資、店舗改装、減価償却費、人件費・物流費・原材料コストの上昇が想定以上となれば、営業利益の上振れ余地を削ります。
収益計上時期を見る際の注意点
決算短信には、利益が特定四半期に偏るとの明確な説明はありません。前年2026年3月期の第1四半期単純進捗率は、売上高24.8%に対し営業利益15.8%、経常利益20.0%、純利益19.3%でした。したがって、最新の第1四半期進捗率を単純に4倍して通期を判断するのは適切ではありません。
最終判断
現時点では「条件付きで達成可能」と判断します。営業利益と純利益は第1四半期の改善から達成余地がありますが、通期売上高と経常利益は残り9か月の伸びが必要です。秋の建替え店オープンと改装効果、粗利率の回復、生産性向上が計画どおり進むことが条件です。
アルビス株式会社|第四次中期経営計画 分析
計画期間:2024年4月1日~2027年3月31日(第58期~第60期)
中期経営方針:「私のお店と言ってもらえるアルビスファンを増やす」
アルビスはライフコーポレーションによる公開買付け(TOB)に賛同し、株主に応募を推奨しました。 公開買付け成立後は非公開化・上場廃止を前提とする取引です。 現時点で第四次中期経営計画そのものを置き換える新中計は確認できませんが、 成立した場合はアルビスがライフコーポレーションの連結子会社となる予定であり、 独立上場会社を前提とした資本政策や中長期戦略は大きく変化する可能性があります。
① 会社が掲げる目標業績数字
| 指標 | 2025年3月期 第58期 |
2026年3月期 第59期 |
2027年3月期 第60期 |
|---|---|---|---|
| 営業収益 | 994億円 | 1,081億円 | 1,203億円 |
| 営業利益 | 22億円 | 28億円 | 35億円 |
| 経常利益 | 27億円 | 34億円 | 41億円 |
| ROE | 5.7% | 7.2% | 8.2% |
※計画公表時の数値。2026年3月期有価証券報告書では、最終年度の店舗数77店舗、 営業利益率3.0%、経常利益率3.5%も目標として明示されています。
中計目標と足元業績の乖離
最終年度である2027年3月期について、会社は2026年9月8日に通期業績予想を下方修正しました。 現在の会社予想を中計目標と単純比較すると、売上・利益とも目標を大幅に下回っています。
| 指標 | 中計目標 | 2026/9/8 修正会社予想 |
中計との差 | 目標比 |
|---|---|---|---|---|
| 営業収益 | 1,203億円 | 1,021.47億円 | ▲181.53億円 | 84.9% |
| 営業利益 | 35億円 | 19.70億円 | ▲15.30億円 | 56.3% |
| 経常利益 | 41億円 | 22.07億円 | ▲18.93億円 | 53.8% |
| 営業利益率 | 3.0% | 約1.93% | ▲約1.07pt | ― |
| 経常利益率 | 3.5% | 約2.16% | ▲約1.34pt | ― |
② 目標達成へのロードマップ・達成計画
- 購買頻度の高い商品の価格対応と、顧客ニーズに合った品揃えを強化。
- PB商品、健康志向商品、簡便・即食商品、高利益・高付加価値商品の販売を拡大。
- 「食卓応援企画」など価格訴求策を継続し、節約志向に対応。
- 公式アプリやLINEミニアプリを用いたOne to Oneマーケティングで顧客接点を拡大。
- CS、利便性、品質レベルを向上し、地域一番店を目指す。
- 老朽店舗や旗艦店を中心に店舗改装へ積極投資。
- 小商圏対応型の「アルビスくらす」など、新しい店舗フォーマットを展開。
- 最終年度は2026年秋に福岡駅前店(旧タピス店)の建替えオープンを予定。
- 若手社員、高度人材、DX人材、女性管理職候補などの育成を推進。
- 労働時間の適正化と心理的安全性の高い組織づくり。
- 福利厚生・人事評価制度を見直し、従業員エンゲージメント向上を狙う。
- 中途採用や採用手法の多様化により、事業成長を支える人材を確保。
- 店舗作業の標準化・効率化とデジタル活用を推進。
- 電子棚札などを導入し、店舗オペレーションを効率化。
- 物流効率・納品品質の改善、プロセスセンター再構築、調達網整備を進める。
- 2025年11月に海産プロセスセンターを稼働。魚惣菜や一次加工を集中化し、店舗作業削減と品揃え安定化を図る。
- 自治体連携、地域活性化、買い物機会の提供を推進。
- 移動スーパーによる買い物支援・見守りを実施。
- フードドライブや食品ロス削減を継続。
- 3R+Renewable、太陽光発電、GHG削減など環境施策を進める。
進捗から見えるポイント
| 項目 | 状況 | 評価 |
|---|---|---|
| 営業収益 | 2026年3月期に初の1,000億円超となる1,009.52億円まで成長。 | 成長は継続するが中計ペースを下回る |
| 利益成長 | 2026年3月期営業利益21.55億円、2027年3月期修正予想19.70億円。 | 35億円目標との差が大きい |
| ROE | 2026年3月期実績4.1%。中計最終目標は8.2%。 | 資本収益性の改善が計画未達 |
| 業務基盤 | 海産プロセスセンター稼働、店舗標準化、電子棚札等を推進。 | 利益改善に向けた基盤整備は進展 |
| 店舗投資 | 建設コスト・資材調達などの制約により、当初想定より出店・改装の進行が弱い。 | 売上拡大シナリオのボトルネック |
③ 会社開示から見る目標達成リスク
食品スーパーだけでなく、ドラッグストアやコンビニなど異業態との競争激化により、 店舗売上の減少や競争対応コストが発生する可能性を会社が開示しています。 実際、2026年9月の業績下方修正でも商圏内の競争環境激化が減収要因として挙げられました。
法規制等による出店手続きの遅れをリスクとして開示。 さらに2027年3月期上半期は、建築資材の調達遅れにより予定していた店舗改装を計画通り実施できず、 実際の業績下方修正要因となっています。
店舗拡大に必要な人員確保や店長・部門チーフなどの育成が不十分な場合、 成長戦略に支障を来す可能性があるとしています。
原油、石油製品、電力価格などが想定以上に上昇した場合の業績影響を会社がリスクとして開示しています。 2026年9月の下方修正でも包装資材価格と水道光熱費の上昇が利益下振れ要因となりました。
出店時の需要予測との差異や出店後の競争環境変化などで店舗収益性が悪化した場合、 固定資産の減損損失が発生する可能性があります。
食品安全、情報システム障害・不正アクセス、金利上昇、大規模地震・風水害などについても、 業績や事業継続に影響を与える可能性があると開示しています。
総合分析
第四次中期経営計画は、単純な店舗数拡大だけでなく、 商品差別化・店舗改装・人的資本・プロセスセンター・DXを組み合わせ、 売上成長と利益率改善を同時に実現する設計です。
一方、2年目終了時点で営業収益・営業利益・ROEはいずれも計画を下回り、 最終年度には競争激化や店舗改装遅延、資材・光熱費上昇を理由として会社自身が業績予想を下方修正しました。 特に営業利益35億円に対する最新予想19.70億円という乖離は大きく、 プロセスセンターによる生産性改善だけで計画差を埋めるのは難しい状態です。
さらに2026年9月8日のTOB発表により、分析の焦点は 「現中計を単独で完遂できるか」から「ライフコーポレーション傘下でどのように競争力・収益力を再構築するか」へ移りつつある と考えられます。公開買付けが成立すれば上場廃止が予定されているため、 PBR1倍や上場企業としての株主還元など、一部KPI・資本政策の意味合いも変化します。
調査資料
・アルビス株式会社「第四次中期経営計画策定のお知らせ」(2024年4月30日)
・アルビス株式会社 2026年3月期 有価証券報告書
・アルビス株式会社「事業等のリスク」
・アルビス株式会社「2027年3月期第2四半期(中間期)及び通期連結業績予想の修正に関するお知らせ」(2026年9月8日)
・アルビス株式会社「株式会社ライフコーポレーションによる当社株式に対する公開買付けに関する賛同の意見表明及び応募推奨のお知らせ」(2026年9月8日)

コメント