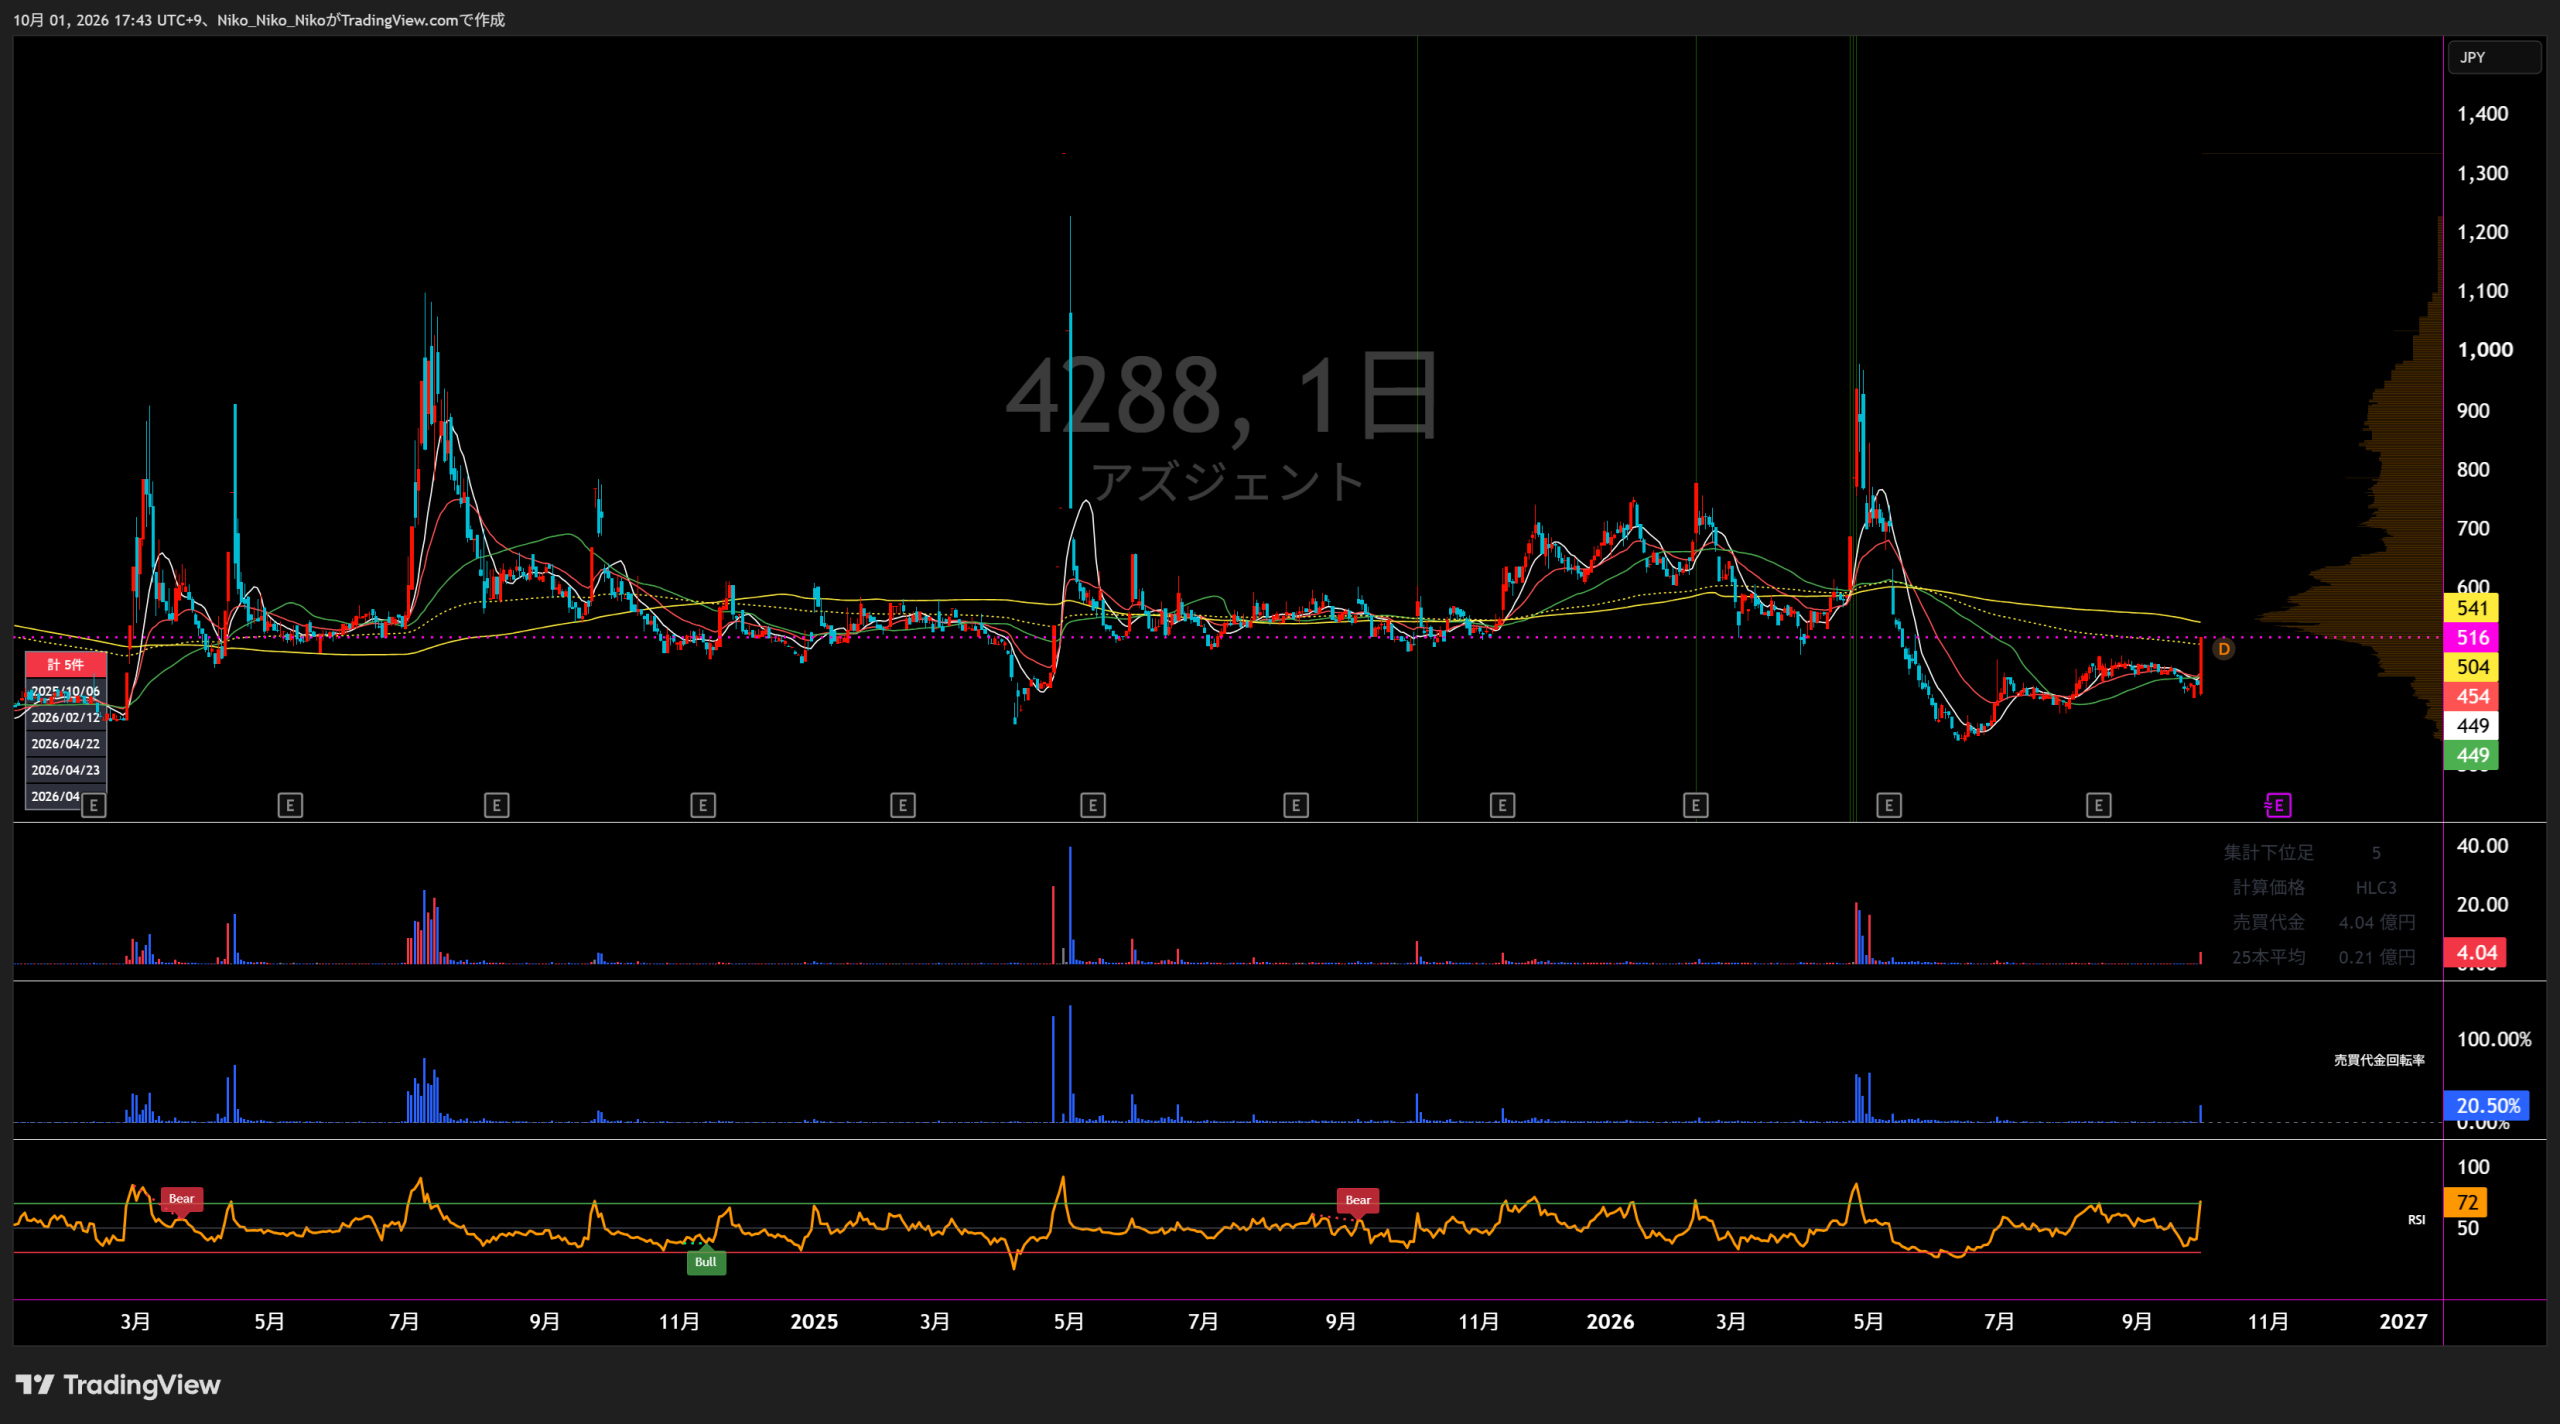
4288 アズジェント
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
ネットワークセキュリティ事業
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 3,167 | 2,833 △334 / △10.5% | 2,369 △464 / △16.4% | 2,971 +602 / +25.4% | 3,434 +463 / +15.6% | 3,500 +66 / +1.9% |
| 営業損益 | 23 | -116 △139 / △604.3% | -290 △174 / △150.0% | -205 +85 / +29.3% | 146 +351 / +171.2% | 50 △96 / △65.8% |
| 経常損益 | 78 | -123 △201 / △257.7% | -290 △167 / △135.8% | -218 +72 / +24.8% | 135 +353 / +161.9% | 50 △85 / △63.0% |
| 当期純利益 | 76 | -125 △201 / △264.5% | -448 △323 / △258.4% | -440 +8 / +1.8% | 168 +608 / +138.2% | 50 △118 / △70.2% |
| EPS | 20.06円 | -32.91円 △52.97円 / △264.1% | -117.43円 △84.52円 / △256.8% | -115.44円 +1.99円 / +1.7% | 44.03円 +159.47円 / +138.1% | 13.10円 △30.93円 / △70.2% |
| 一株配当金 | 0.00円 | 0.00円 ±0.00円 / — | 0.00円 ±0.00円 / — | 0.00円 ±0.00円 / — | 0.00円 ±0.00円 / — | — |
| 純資産 | 1,354 | 1,239 △115 / △8.5% | 777 △462 / △37.3% | 336 △441 / △56.8% | 505 +169 / +50.3% | — |
| 営業CF | 119 | -59 △178 / △149.6% | -4 +55 / +93.2% | -161 △157 / △3925.0% | 226 +387 / +240.4% | — |
| 投資CF | -23 | -68 △45 / △195.7% | -81 △13 / △19.1% | -151 △70 / △86.4% | -134 +17 / +11.3% | — |
| 財務CF | 0 | 0 ±0 / — | 0 ±0 / — | 199 +199 / — | -70 △269 / △135.2% | — |
| フリーCF | 96 | -127 △223 / △232.3% | -85 +42 / +33.1% | -312 △227 / △267.1% | 92 +404 / +129.5% | — |
1.会社予想と実績
2022~2024年3月期は期首時点の通期業績予想が未定。2025・2026年3月期は期首会社予想と実績を比較し、2027年3月期は最新の通期会社予想を掲載しています。
2.達成・未達理由
新型コロナの影響で構築・納入遅延が残る一方、VOTIRO Disarmerのリプレイス需要とCheck Point関連の大型案件が寄与。販促効率化で販管費も抑え、通期で黒字転換しました。
下期にVOTIROの更新需要が一服し、クラウド化に伴う顧客の対策検討長期化で案件確定が翌期へずれ込み。営業・宣伝強化、サービス基盤増強、急激な円安による仕入コスト上昇も重なり赤字化しました。
既存製品のリプレイス端境期と顧客検討の長期化に加え、期末予定の大型案件が翌期へずれ込み減収。中長期成長戦略に伴う人材採用・SOC基盤増強の先行投資と、投資有価証券122百万円の減損で損失が拡大しました。
公共系大型案件で売上は25.3%増となったものの、成長投資の先行、円安・物流費による仕入コスト増、年度末案件の翌期ずれ込みで営業黒字化に届きませんでした。さらに固定資産221百万円の減損で最終損失が拡大しました。
Check Point社・Menlo社製品を中心に受注が堅調で、大規模ネットワーク向けハイエンドモデルなど大型案件が売上を牽引。人員体制見直しと前期減損後の減価償却費減少で販管費も抑え、営業利益146百万円へ黒字転換しました。
第1四半期は売上796.9百万円で前年同期比9.2%増でしたが、円安による仕入コスト増と人材・販促投資で営業損失53.5百万円。会社は下期の大型案件獲得と新規商材の寄与を見込み、通期予想を据え置いています。
3.事業セグメントの自信度
単一セグメントのため、ネットワークセキュリティ事業について各年度の会社表現と業績推移から自信度を整理しています。
ネットワークセキュリティ事業
Check Point関連での大型案件受注などもあり
黒字転換した一方、コロナによる納入遅延が残存。
確定が次期以降となった案件が相当数発生
需要変化と円安コストが売上・利益双方を圧迫。
複数の大型案件が来期へずれ込んだ
減収と先行投資で営業赤字が拡大。
受注環境の改善が進んだことによる案件数の増加
売上回復は確認できたが、コスト負担で黒字化せず。
販売回復基調は一段と強まり
大型案件とコスト適正化で営業黒字へ転換。
特に下期以降における案件獲得を見込んでおります
受注は堅調だが、円安コストで1Q営業赤字が拡大。
売上回復と受注改善は継続していますが、2027年3月期は円安・物価高を吸収しながら下期案件で利益を作る計画です。売上より利益の可視性が低く、現時点では中立と判断します。
4.最新予想信頼度
2027年3月期会社予想は売上高3,500百万円、営業利益50百万円、経常利益50百万円、当期純利益50百万円、EPS13.10円。第1四半期は売上高796.9百万円と増収でしたが営業損失53.5百万円で、利益達成には第2四半期以降の粗利回復と案件収益化が必要です。
達成を支える材料
- 第1四半期売上は前年同期比9.2%増。Check Point社製品を中心に既存主力商品の受注が順調です。
- 会社は下期以降の案件獲得と、近年取扱いを始めた新規商材の寄与を見込み、通期予想を据え置いています。
- 2026年3月期は期首予想3,000百万円・営業利益50百万円に対し、実績3,434百万円・146百万円と大幅超過しました。
- SCS評価制度対応、サプライチェーン対策、AIセキュリティなど、商材拡張の対象となる需要領域が広がっています。
未達リスク
- 第1四半期は増収でも売上総利益が前年同期294.0百万円から271.3百万円へ減少し、円安による仕入コスト上昇が利益を圧迫しました。
- 営業利益50百万円を達成するには、第1四半期の△53.5百万円を踏まえ、残り9か月で約103.5百万円の営業利益が必要です。
- 2025年3月期は期首の黒字予想に対して大幅赤字となっており、大型案件の計上時期とコスト変動の影響を受けやすい実績があります。
- 第1四半期末の純資産は446百万円、自己資本比率27.5%。利益未達が続く場合は財務余力への影響にも注意が必要です。
- 高度人材の確保・育成、新規商材の販促を継続しており、成長投資が売上寄与より先行する可能性があります。
収益計上時期を見る際の注意点
会社は年次で業務管理を行っており、第2四半期累計の業績予想を開示していません。官公庁・エンタープライズの大型案件は受注・検収時期で四半期実績が振れやすく、会社自身も下期以降の案件獲得を見込んでいるため、第1四半期の単純進捗率だけで通期を判断するのは適切ではありません。
最終判断
売上3,500百万円は受注環境の改善から到達余地がありますが、利益50百万円は粗利率の回復と下期大型案件の収益化が前提です。 第1四半期時点では増収と受注改善は確認できる一方、仕入コスト上昇で利益が悪化しているため、最新予想の信頼度は「中立」とします。株価516円時点の予想PERは約39.4倍で、利益50百万円の達成可否によるバリュエーション感応度が高い状態です。
アズジェント|中長期成長戦略 分析
対象:2023年11月10日公表「アズジェント中長期成長戦略」/戦略期間:会社資料記載 2023年3月期~2031年3月期
1. 会社が掲げる目標
最新戦略資料では、売上高・利益・利益率・EPS等の長期数値目標を設定していません。
市場変化を成長機会と捉え、セキュリティ・トップベンダーとしてのポジション確立を目指す長期戦略です。
2. 成長戦略の4本柱
① スマートセキュリティサービス
コンサルティング、調査、高度なソリューション、運用支援、事故発生後の早期復旧までをシームレスに提供。単品販売だけでなく、継続的なサービス収益の拡大を狙います。
② SMB向け AI-SOC
中小企業の「人材不足・スキル不足・コスト負担」をAIベースのSOCで解決する構想。運用委託による負荷軽減と、企業規模に応じたサービス拡張を想定しています。
③ セキュリティ・エージェンシー
最新セキュリティ対策をSaaS形式で提供し、調査・コンサルティング、構築・設定、運用支援までをまとめて提供。IT担当者の運用負荷削減を狙います。
④ 最新ソリューション投入
クラウド、エンドポイント、IoT・コネクテッドカー、ランサムウェア、サプライチェーン攻撃等を対象に、新商材を継続投入。海外ネットワークと投資育成事業を活用する方針です。
3. 実現に向けたロードマップ
フェーズ1
- SOC基盤拡張の準備
- ダイレクトマーケティング・プラットフォーム立ち上げ
- 投資育成事業の開始準備
フェーズ2(FY2026付近までの計画)
- スマートセキュリティサービス拡充開始
- セキュリティ・エージェンシーサービス提供開始
- アドバンスドコンサル提供開始
- SOCサービス開発加速
- AI-SOC開発開始
- 投資育成事業立ち上げ
フェーズ3(FY2030に向けた計画)
- スマートセキュリティサービスのフルメニュー展開
- AI-SOC提供開始
- セキュリティ・エージェンシーサービス拡張
全期間で継続
- 新商材の探索・投入
- 社内DX推進
- 人材採用・育成の継続強化
4. 現在までの進捗確認
| 項目 | 確認できた進捗 |
|---|---|
| 新商材投入 | 2025年4月に脆弱性管理ソリューション「Vicarius VRX」を販売開始。 |
| 販売チャネル拡大 | 「SecureLayer Browser Extension」がIIJのクラウド型統合エンドポイントセキュリティサービスに採用され、他社での採用も進展。 |
| Security for AI | 2026年4月、生成AIモデル向けマシンアンラーニング技術「Hirundo」の国内提供開始を公表。 |
| 既存事業 | Check Point社製品を中心とした既存主力商品の受注は堅調。2027年3月期1Q売上高は前年同期比9.2%増。 |
| 収益化 | 2026年3月期は黒字転換した一方、2027年3月期1Qは先行投資・仕入コスト上昇等により営業赤字。 |
5. 業績の現在地
| 期間 | 売上高 | 営業利益 | 経常利益 | 純利益 |
|---|---|---|---|---|
| 2026年3月期 実績 | 34.34億円 | 1.46億円 | 1.35億円 | 1.68億円 |
| 2027年3月期 会社予想 | 35.00億円 | 0.50億円 | 0.50億円 | 0.50億円 |
| 2027年3月期 1Q実績 | 7.96億円 | ▲0.53億円 | ▲0.53億円 | ▲0.59億円 |
6. 会社資料で確認できる負担要因
為替・仕入コスト
円安進行による仕入コスト上昇が利益面の負担要因として明記されています。
人材・先行投資
セキュリティ・AI分野の高度人材確保・育成、新規商材の販売促進など、成長投資によるコスト増が発生しています。
新規商材の収益化時期
新規商材は立ち上がり途上で、会社は下期以降の業績寄与を見込んでいます。
収益構造の転換
会社は2027年3月期を「成長施策を具体的な成果へ結びつけ、継続的な成長を実現する収益構造へ転換する年度」と位置付けています。
7. 数値目標達成時の割安度
算定不可。
最新の中長期成長戦略には2031年3月期までの売上高・利益・EPSの具体的目標値がないため、「目標EPS × 現在PER」による将来想定株価および現在株価との比較は実施できません。
・株式会社アズジェント「アズジェント中長期成長戦略」策定に関するお知らせ(2023年11月10日)
・株式会社アズジェント 2026年3月期 決算短信(2026年5月14日)
・株式会社アズジェント 2027年3月期 第1四半期決算短信(2026年8月14日)

コメント