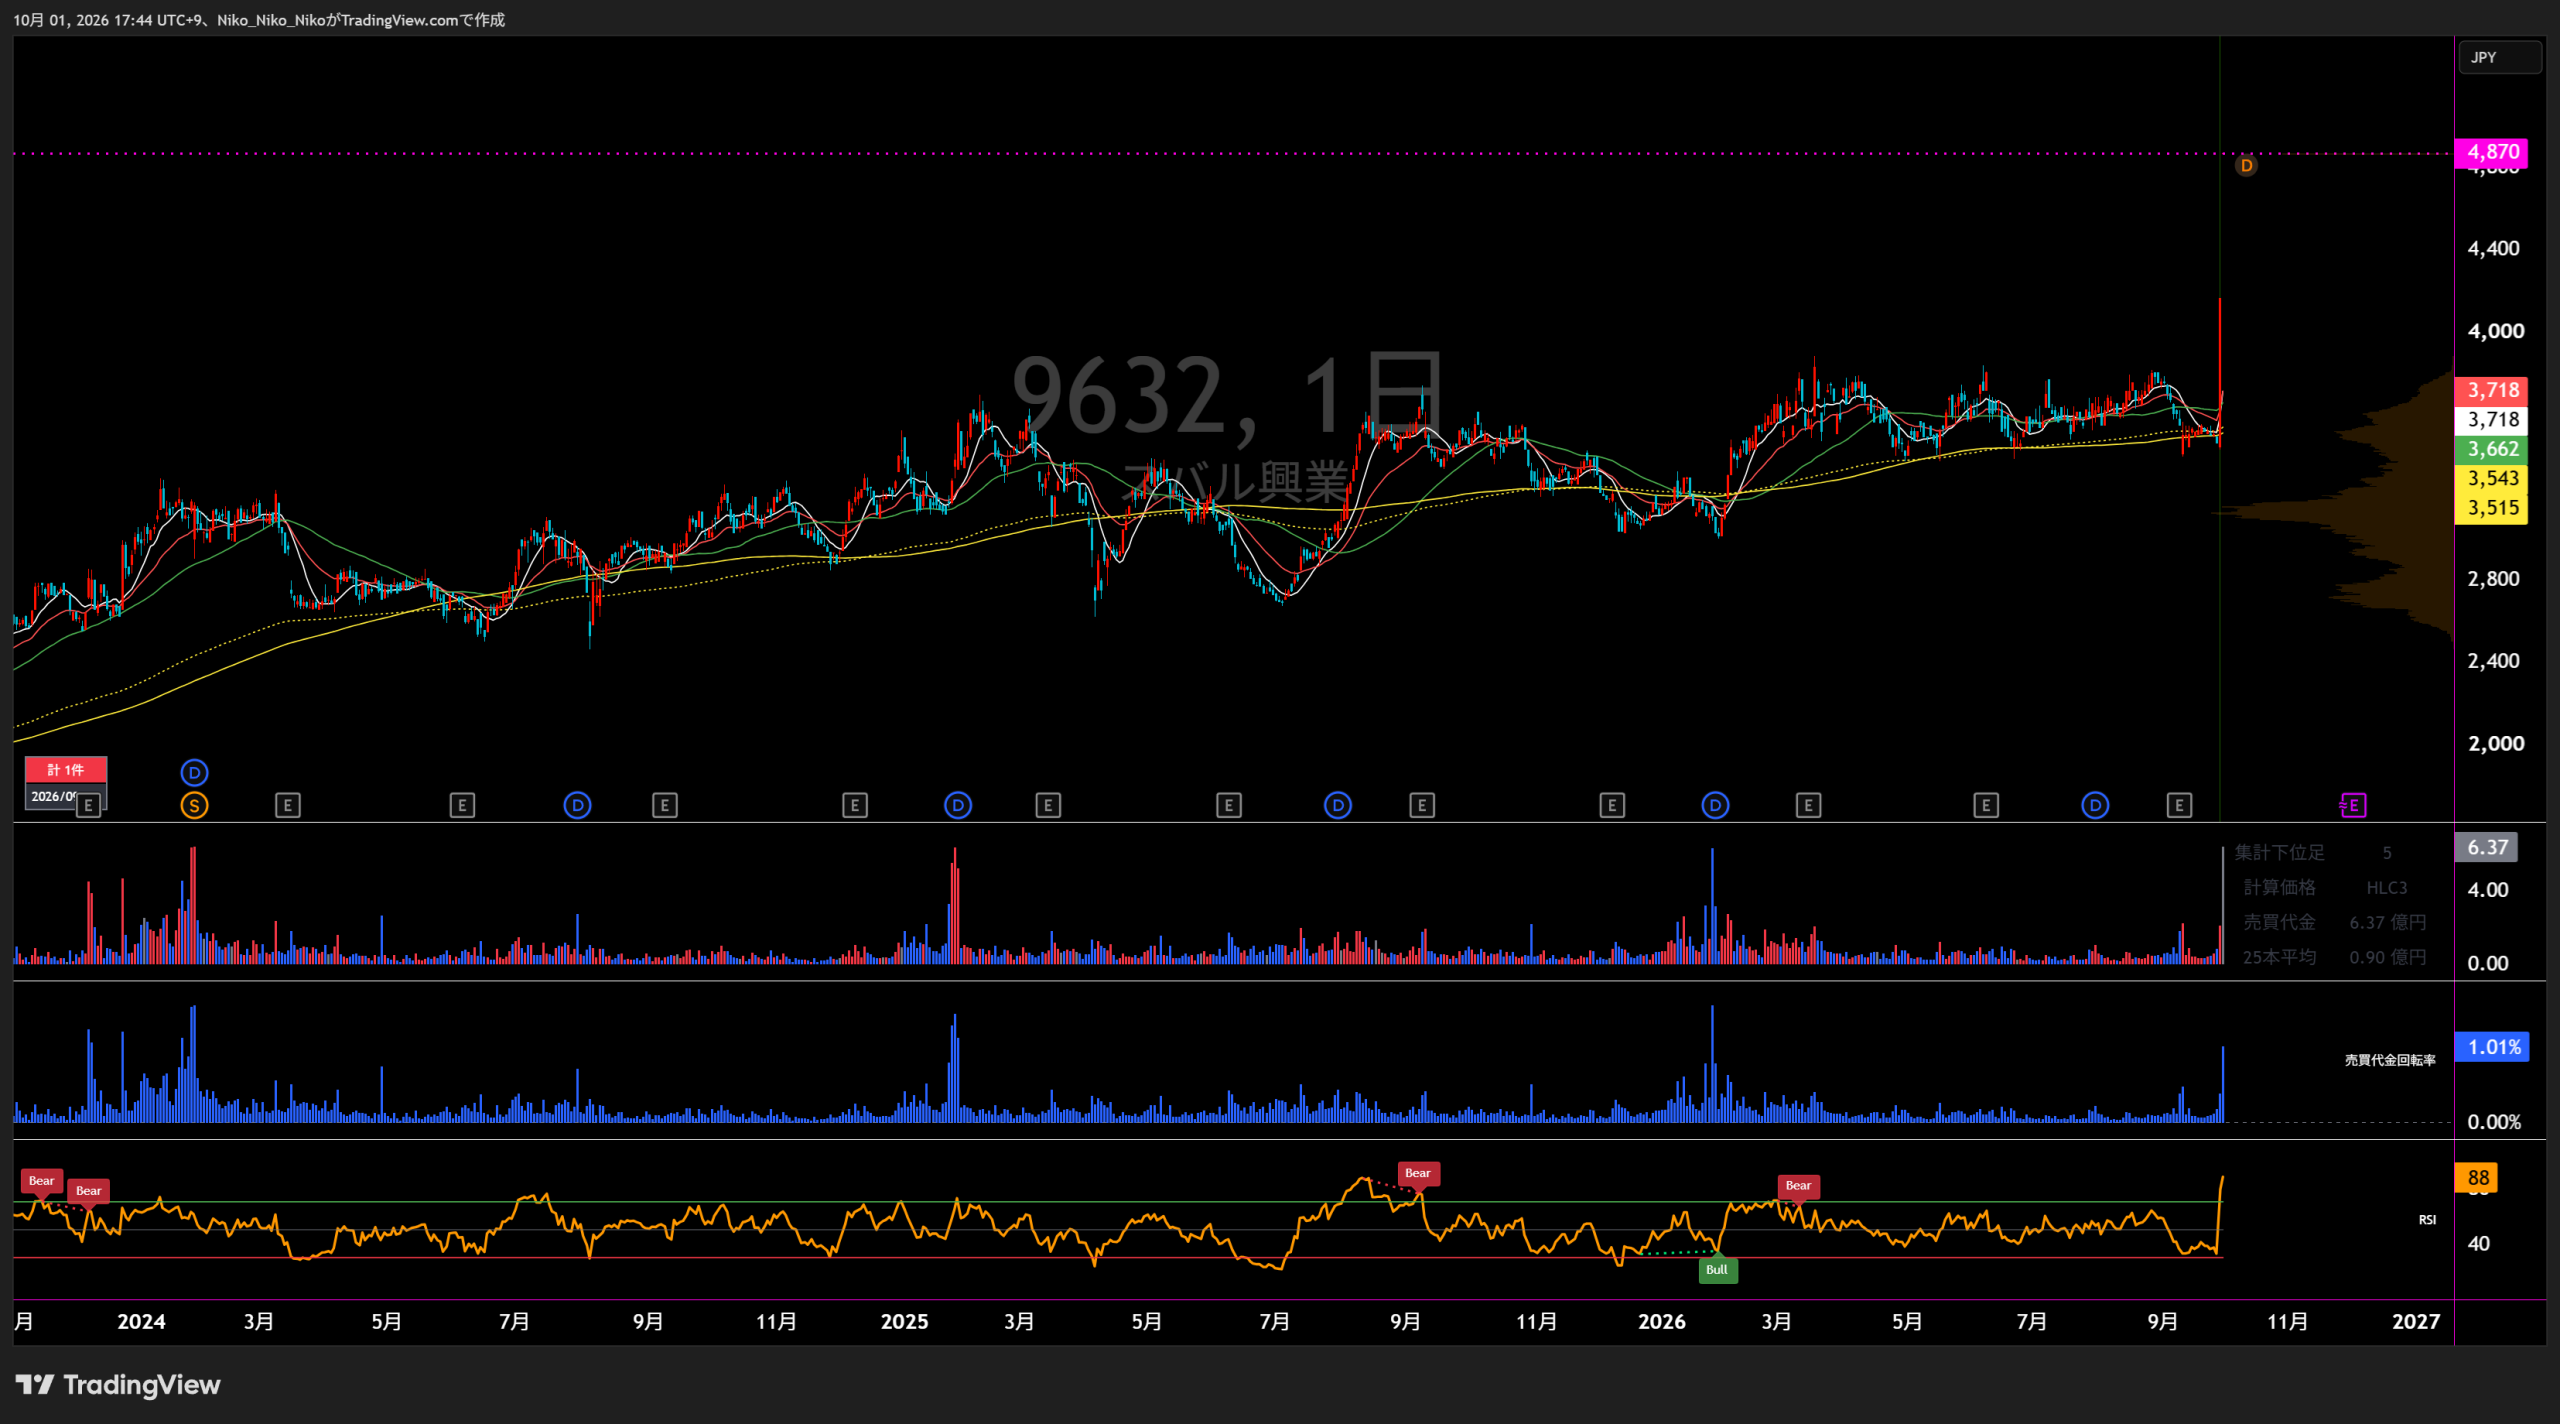
9632 スバル興業
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
道路関連事業
レジャー事業
不動産事業
直近5年業績サマリー
| 業績項目 | 2022年1月期 | 2023年1月期 | 2024年1月期 | 2025年1月期 | 2026年1月期 | 2027年1月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 28,977 | 28,907 △70 / △0.2% | 29,245 +338 / +1.2% | 30,274 +1,029 / +3.5% | 29,611 △663 / △2.2% | 30,030 +419 / +1.4% |
| 営業損益 | 4,207 | 5,092 +885 / +21.0% | 4,900 △192 / △3.8% | 4,808 △92 / △1.9% | 4,863 +55 / +1.1% | 4,551 △312 / △6.4% |
| 経常損益 | 4,451 | 5,206 +755 / +17.0% | 4,947 △259 / △5.0% | 4,872 △75 / △1.5% | 4,959 +87 / +1.8% | 4,641 △318 / △6.4% |
| 親会社株主帰属純利益 | 2,999 | 3,517 +518 / +17.3% | 3,283 △234 / △6.7% | 3,238 △45 / △1.4% | 2,423 △815 / △25.2% | 3,107 +684 / +28.2% |
| EPS | 233.33円 | 273.34円 +40.01円 / +17.1% | 254.95円 △18.39円 / △6.7% | 251.23円 △3.72円 / △1.5% | 187.89円 △63.34円 / △25.2% | 240.77円 +52.88円 / +28.1% |
| 1株配当金 | 72.00円 | 76.00円 +4.00円 / +5.6% | 80.00円 +4.00円 / +5.3% | 80.00円 +0.00円 / +0.0% | 80.00円 +0.00円 / +0.0% | 80.00円 +0.00円 / +0.0% |
| 純資産 | 28,693 | 31,235 +2,542 / +8.9% | 33,564 +2,329 / +7.5% | 35,623 +2,059 / +6.1% | 37,047 +1,424 / +4.0% | — |
| 営業CF | 3,528 | 3,582 +54 / +1.5% | 4,162 +580 / +16.2% | 3,497 △665 / △16.0% | 3,779 +282 / +8.1% | — |
| 投資CF | △697 | △1,305 △608 / △87.2% | △4,444 △3,139 / △240.5% | △2,334 +2,110 / +47.5% | △1,353 +981 / +42.0% | — |
| 財務CF | △891 | △1,020 △129 / △14.5% | △1,001 +19 / +1.9% | △1,335 △334 / △33.4% | △1,036 +299 / +22.4% | — |
| フリーCF | 2,831 | 2,277 △554 / △19.6% | △282 △2,559 / △112.4% | 1,163 +1,445 / +512.4% | 2,426 +1,263 / +108.6% | — |
EPS・1株配当金は、2024年2月1日付の1株→5株の株式分割を過年度にも反映した比較可能ベースです。フリーCF=営業CF+投資CF。
1.会社予想と実績
2022年1月期から2026年1月期は各期首に公表された通期会社予想と通期実績を比較。2027年1月期は2026年9月8日の中間決算時点の最新会社予想を掲載しています。EPSは株式分割調整後です。
2.達成・未達理由
道路維持管理・補修の継続受注と既存工事の増工、レジャーの回復、不動産賃貸物件の寄与で売上が伸びました。営業外では助成金収入等もあり、経常利益・純利益まで期首予想を上回りました。
道路維持管理の追加工事、リニューアル工事の効率化・コスト削減、道路清掃の安定稼働が利益を押し上げました。レジャーも客足回復とマリーナの高稼働で採算が改善し、利益各項目は期首予想を大きく超過しました。
道路土木では採算性の高い工種が一部減少したものの、維持管理は順調、道路清掃は追加受注を獲得。レジャーの客数回復と不動産の賃料改定・取得物件の寄与が補い、売上・利益とも期首予想を上回りました。
道路土木の大型案件受注は減少しましたが、道路維持管理の新規案件、清掃業務の受注増、水質浄化工事、テス東北の寄与で道路売上が増加。不動産も新規物件と賃料改定が伸び、レジャーの減収を吸収しました。
道路関連は減収ながら営業利益は全社で期首予想を上回り、経常利益も超過しました。一方、独占禁止法関連損失1,147百万円を特別損失に計上したため、親会社株主帰属純利益とEPSは期首予想を約20%下回りました。
2027年1月期の通期予想は売上高30,030百万円、営業利益4,551百万円、経常利益4,641百万円、親会社株主帰属純利益3,107百万円、EPS240.77円。2026年9月8日の中間決算時点で会社は予想を据え置いています。
3.事業セグメントの自信度
決算短信の会社コメントの変化と業績推移から、自信度を「強気・中立・弱気」で推定しています。原文コメントは各年度カード内に掲載しています。
道路関連事業
既存工事の増工を図りました
継続受注に加え、技術提案から追加工事を積み上げる姿勢が明確でした。
継続的な受注を確保し、安定的に稼働
維持管理・清掃の継続契約と効率化を背景に利益が大きく伸びました。
採算性の高い工種が一部減少
売上は微増でしたが、工種ミックス悪化でセグメント利益は減少しました。
積極的な技術提案を行い受注拡大に努めました
維持管理・清掃・環境工事は伸びた一方、大型土木工事の受注減が残りました。
一般道路における大型工事案件の受注が前期比で減少
大型案件減と一部維持作業の発注抑制で売上が減少しました。
大規模な橋梁補修工事が順調に進捗
中間売上は増加しましたが、価格スライド分の剥落で利益は前年同期を下回りました。
中間期は大規模橋梁補修と維持管理で増収。一方、前年の価格スライド効果の剥落で利益が11.1%減っており、下期の採算回復が焦点です。
レジャー事業
事業環境は極めて厳しい状況
飲食は行動制限の影響が残り、回復は限定的でした。
客足の回復基調がみられた
需要回復は進みましたが、原材料・光熱費・人手不足が重荷でした。
外食に対する需要が好調
客数回復、店舗施策、マリーナ高稼働で増収増益となりました。
東京夢の島マリーナの管理運営業務が2024年3月31日をもって終了
受託終了の影響で売上・利益が大幅減となりました。
売上高は前期を上回りました
飲食の価格・商品施策とマリーナの係留料改定等で回復しました。
船舶販売が好調に推移
飲食とマリーナがともに増収となり、中間利益は前年同期比77.4%増でした。
飲食・マリーナがともに伸び、中間売上16.7%増、利益77.4%増。受託施設減少後の収益回復が進んでいます。
不動産事業
賃貸物件が概ね堅調に稼働
既存物件の稼働に加え、前期取得物件が寄与しました。
賃貸物件が堅調に稼働
新規事業用地を取得して賃貸を開始し、収益基盤を拡張しました。
一部テナントにおける賃料改定や前期に取得した物件が寄与
賃料改定と物件取得が継続して増収増益につながりました。
新規事業用地の取得や既存物件の賃料改定
複数の事業用地・建物を取得し、賃貸収益を拡大しました。
賃貸用事業用地等の物件が堅調に稼働
取得・用途転換と賃料改定を重ね、売上・利益とも連続成長しました。
賃貸用事業用地等が堅調に稼働
中間売上は5.1%増、セグメント利益は10.1%増と安定成長が継続しました。
賃貸用地等の堅調稼働が続き、中間売上5.1%増、利益10.1%増。高いセグメント利益率を維持しています。
4.最新予想信頼度
2027年1月期の最新会社予想は売上高30,030百万円、営業利益4,551百万円、経常利益4,641百万円、親会社株主帰属純利益3,107百万円、EPS240.77円。中間期は売上高15,163百万円、営業利益2,459百万円、経常利益2,500百万円、親会社株主帰属中間純利益1,699百万円で、会社は通期予想を据え置いています。
達成できると判断する理由
- 中間時点の単純進捗率は売上50.5%、営業利益54.0%、経常利益53.9%、純利益54.7%で、会社は通期予想を据え置いています。
- 下期に必要な売上高は約14,867百万円で前年下期比約0.6%減、営業利益は約2,091百万円で前年下期比約0.3%増です。下期に大幅な成長を要求する計画ではありません。
- レジャー事業は中間売上16.7%増・利益77.4%増、不動産事業は同5.1%増・10.1%増と、道路関連の利益減を補う方向にあります。
- 不動産は取得物件を含む賃貸用地等が堅調に稼働し、高いセグメント利益率を維持しています。
達成できないと判断する理由
- 売上の大半を占める道路関連事業は中間売上が2.8%増えた一方、前年の価格スライド分の剥落でセグメント利益が11.1%減少しました。
- 道路建設業界では慢性的な技能者不足と労務費・資機材価格の上昇が継続しており、採算悪化が下期まで続くと利益計画の余裕が縮小します。
- 道路清掃業務は雪氷対策作業の減少と新規案件受注の弱さで減収となっており、案件構成の改善が必要です。
- 2026年1月期は独占禁止法関連損失1,147百万円により純利益が期首予想を大きく下回りました。営業外・特別損益の変動は最終利益の振れ要因です。
収益計上時期を見る際の注意点
会社資料では明確な「下期偏重」の説明は確認できません。道路土木工事は工事進捗・竣工時期、道路清掃は雪氷対策や緊急対応の発生状況で四半期ごとに振れます。上記進捗率は季節性や案件進捗を調整していない単純進捗率です。
最終判断
道路関連事業の価格スライド剥落による利益減が下期に拡大せず、労務費・資機材価格の上昇を吸収できれば、最新会社予想は達成圏内と判断します。下期に必要な売上は前年下期をわずかに下回り、営業利益も前年下期とほぼ同水準で足ります。最大の確認点は道路関連事業の利益率回復です。2026年9月30日14:41時点で確認できた株価3,485円を予想EPS240.77円で割ると、予想が達成された場合のPERは約14.5倍です。
スバル興業|中期経営計画2028 分析
対象期間:2026年1月期~2028年1月期 / 2026年9月30日時点
スバル興業は主力の道路関連事業を収益基盤としながら、 環境事業、レジャー、不動産、M&Aへの投資によって成長する 3カ年計画「中期経営計画2028」を進めています。
中期経営計画の数値目標
| 指標 | 2025年1月期 | 2028年1月期目標 |
|---|---|---|
| 連結売上高 | 302.7億円 | 340億円 |
| 連結営業利益 | 48.0億円 | 55億円 |
| ROE | - | 9%以上 |
5つの基本方針
| 基本方針 | 内容 |
|---|---|
| ① サステナブルな社会 | 道路メンテナンスを通して道路インフラを守り、持続可能な社会へ貢献。 |
| ② 過去最高業績 | 生産性・業務効率を高め、過去最高の売上高・営業利益更新を目指す。 |
| ③ 環境事業 | 汚濁水浄化事業や太陽光発電事業を拡大。 |
| ④ 人的資本 | 採用・育成、リスキリング、働き方改革、従業員エンゲージメント向上。 |
| ⑤ 資本効率 | 株主資本コストを上回る収益性を目指し、企業価値向上を図る。 |
事業別の2028年売上目標
| 事業 | 2025年1月期 | 2028年1月期目標 | 成長施策 |
|---|---|---|---|
| 道路維持管理 | 94.2億円 | 100億円 | 既存契約確保、新規顧客開拓、施工管理体制強化 |
| 道路土木工事 | 16.1億円 | 30億円 | 大規模更新・修繕プロジェクトの受注拡大 |
| 道路清掃 | 114.5億円 | 120億円 | 維持管理案件の安定確保 |
| その他道路関連 | 55.7億円 | 60億円 | 設計、太陽光、PA運営、環境事業等 |
| 飲食 | 7.4億円 | 10億円 | 収益性の高い新店舗を最大4店舗出店 |
| マリーナ | 4.9億円 | 8億円 | 係留・船舶販売・付帯業務、新規マリーナ受託 |
| 不動産賃貸 | 9.8億円 | 12億円 | 高収益物件の取得と既存ポートフォリオ再評価 |
成長の中心|道路関連事業
特殊車両・機械を自社保有する強みと長年の実績を活かし、 高速道路・道路管理者からの維持管理業務を確実に受注する方針です。
国や高速道路会社が進めるリニューアルプロジェクトへの施工協力を拡大し、 道路土木工事売上を2025年1月期16.1億円から 2028年1月期30億円へ拡大する計画です。
道路管理施設や公園施設など、 同社の維持管理ノウハウを活用できるPFI・PPP案件への参画を目指します。
BIM/CIM、点群データ、クラウド施工管理、 IoT・AIなどを道路維持業務に導入し、生産性向上を図ります。
成長投資|M&Aに最大50億円
中期経営計画期間中に、 M&Aおよび新規事業投資を含め最大50億円を投資する計画です。
| 対象分野 | 目的 |
|---|---|
| 道路維持管理 | 施工管理体制・新規受注体制の強化 |
| 汚濁水浄化 | 機械設計・施工管理・粉体凝集剤の開発製造体制強化 |
| 再生エネルギー | 太陽光発電所の設計・施工・維持管理能力の拡大 |
| その他新規事業 | 既存事業とのシナジーと新たな収益源の確立 |
環境事業の拡大
- 汚濁水凝集剤「水澄まいる」の販売・施工拡大
- オイル凝集剤「オイルフロック」の販売拡大
- LED標識車・道路情報板標識の普及
- 非常用蓄電池の販売
- 既存太陽光発電所の発電効率改善
- M&Aによる再生エネルギー関連事業の強化
人的資本への投資
建設業界の人手不足を重要課題と位置付け、 新卒・中途・外国人技術者の採用と教育を強化します。
- 国籍・性別を問わない積極採用
- 中途採用の拡大
- リーダーシップ・専門技能・外国人従業員向け研修
- 資格取得奨励金・資格手当の拡充
- 継続的な賃上げ
- 障がい者雇用を中計期間中にグループ全体で5名増加
株主還元・資本政策
中長期的な利益拡大に応じて増配を行うほか、 自己株式取得についても検討し、株主還元を強化する方針です。
最新業績から見た進捗
| 指標 | 2027年1月期 中間期 | 2027年1月期 通期予想 | 2028年1月期 中計目標 |
|---|---|---|---|
| 売上高 | 151.63億円 | 300.30億円 | 340億円 |
| 営業利益 | 24.59億円 | 45.51億円 | 55億円 |
| 純利益 | 16.99億円 | 31.07億円 | 数値目標なし |
2027年1月期中間期は売上高151.63億円と前年同期比3.5%増となった一方、 営業利益は24.59億円で前年同期比11.5%減となりました。 売上は増加しているものの、利益面では2028年1月期の営業利益55億円達成に向け、 今後の採算改善が重要となります。
計画達成への主なリスク
建設技術者を中心に高齢化と若手人材不足が進んでおり、 施工管理体制を十分に拡大できない場合、受注拡大の制約となる可能性があります。
建設業界では人件費や資機材価格の上昇が継続しており、 売上拡大に対して利益率が低下する可能性があります。
地震、台風、豪雨、大雪等への迅速な対応には、 人員・協力会社・資材を安定的に確保する必要があります。
AI・IoT・BIM/CIMなどの導入が十分に進まない場合、 人手不足下での生産性向上が遅れる可能性があります。
道路土木工事を2028年1月期30億円まで拡大する計画であり、 大規模更新・修繕案件の受注状況が中計達成に影響します。
中計達成を確認する重要ポイント
| 確認項目 | 見るべきポイント |
|---|---|
| 道路土木工事 | 16.1億円から30億円への拡大が進んでいるか |
| 営業利益 | 55億円へ向けて増益基調へ転換するか |
| 道路維持管理 | 既存案件維持と新規案件獲得 |
| M&A | 最大50億円の投資枠を成長につながる案件へ使えるか |
| 環境事業 | 汚濁水浄化・太陽光関連事業の売上拡大 |
| 人材 | 技術者採用・育成による施工能力増強 |
| DX | 施工管理効率化と利益率向上 |
| ROE | 2028年1月期に9%以上へ到達するか |
・スバル興業株式会社「中期経営計画2028」2025年3月14日
・スバル興業株式会社「2027年1月期 第2四半期(中間期)決算短信」2026年9月8日
・スバル興業株式会社 IR情報「中期経営計画」

コメント