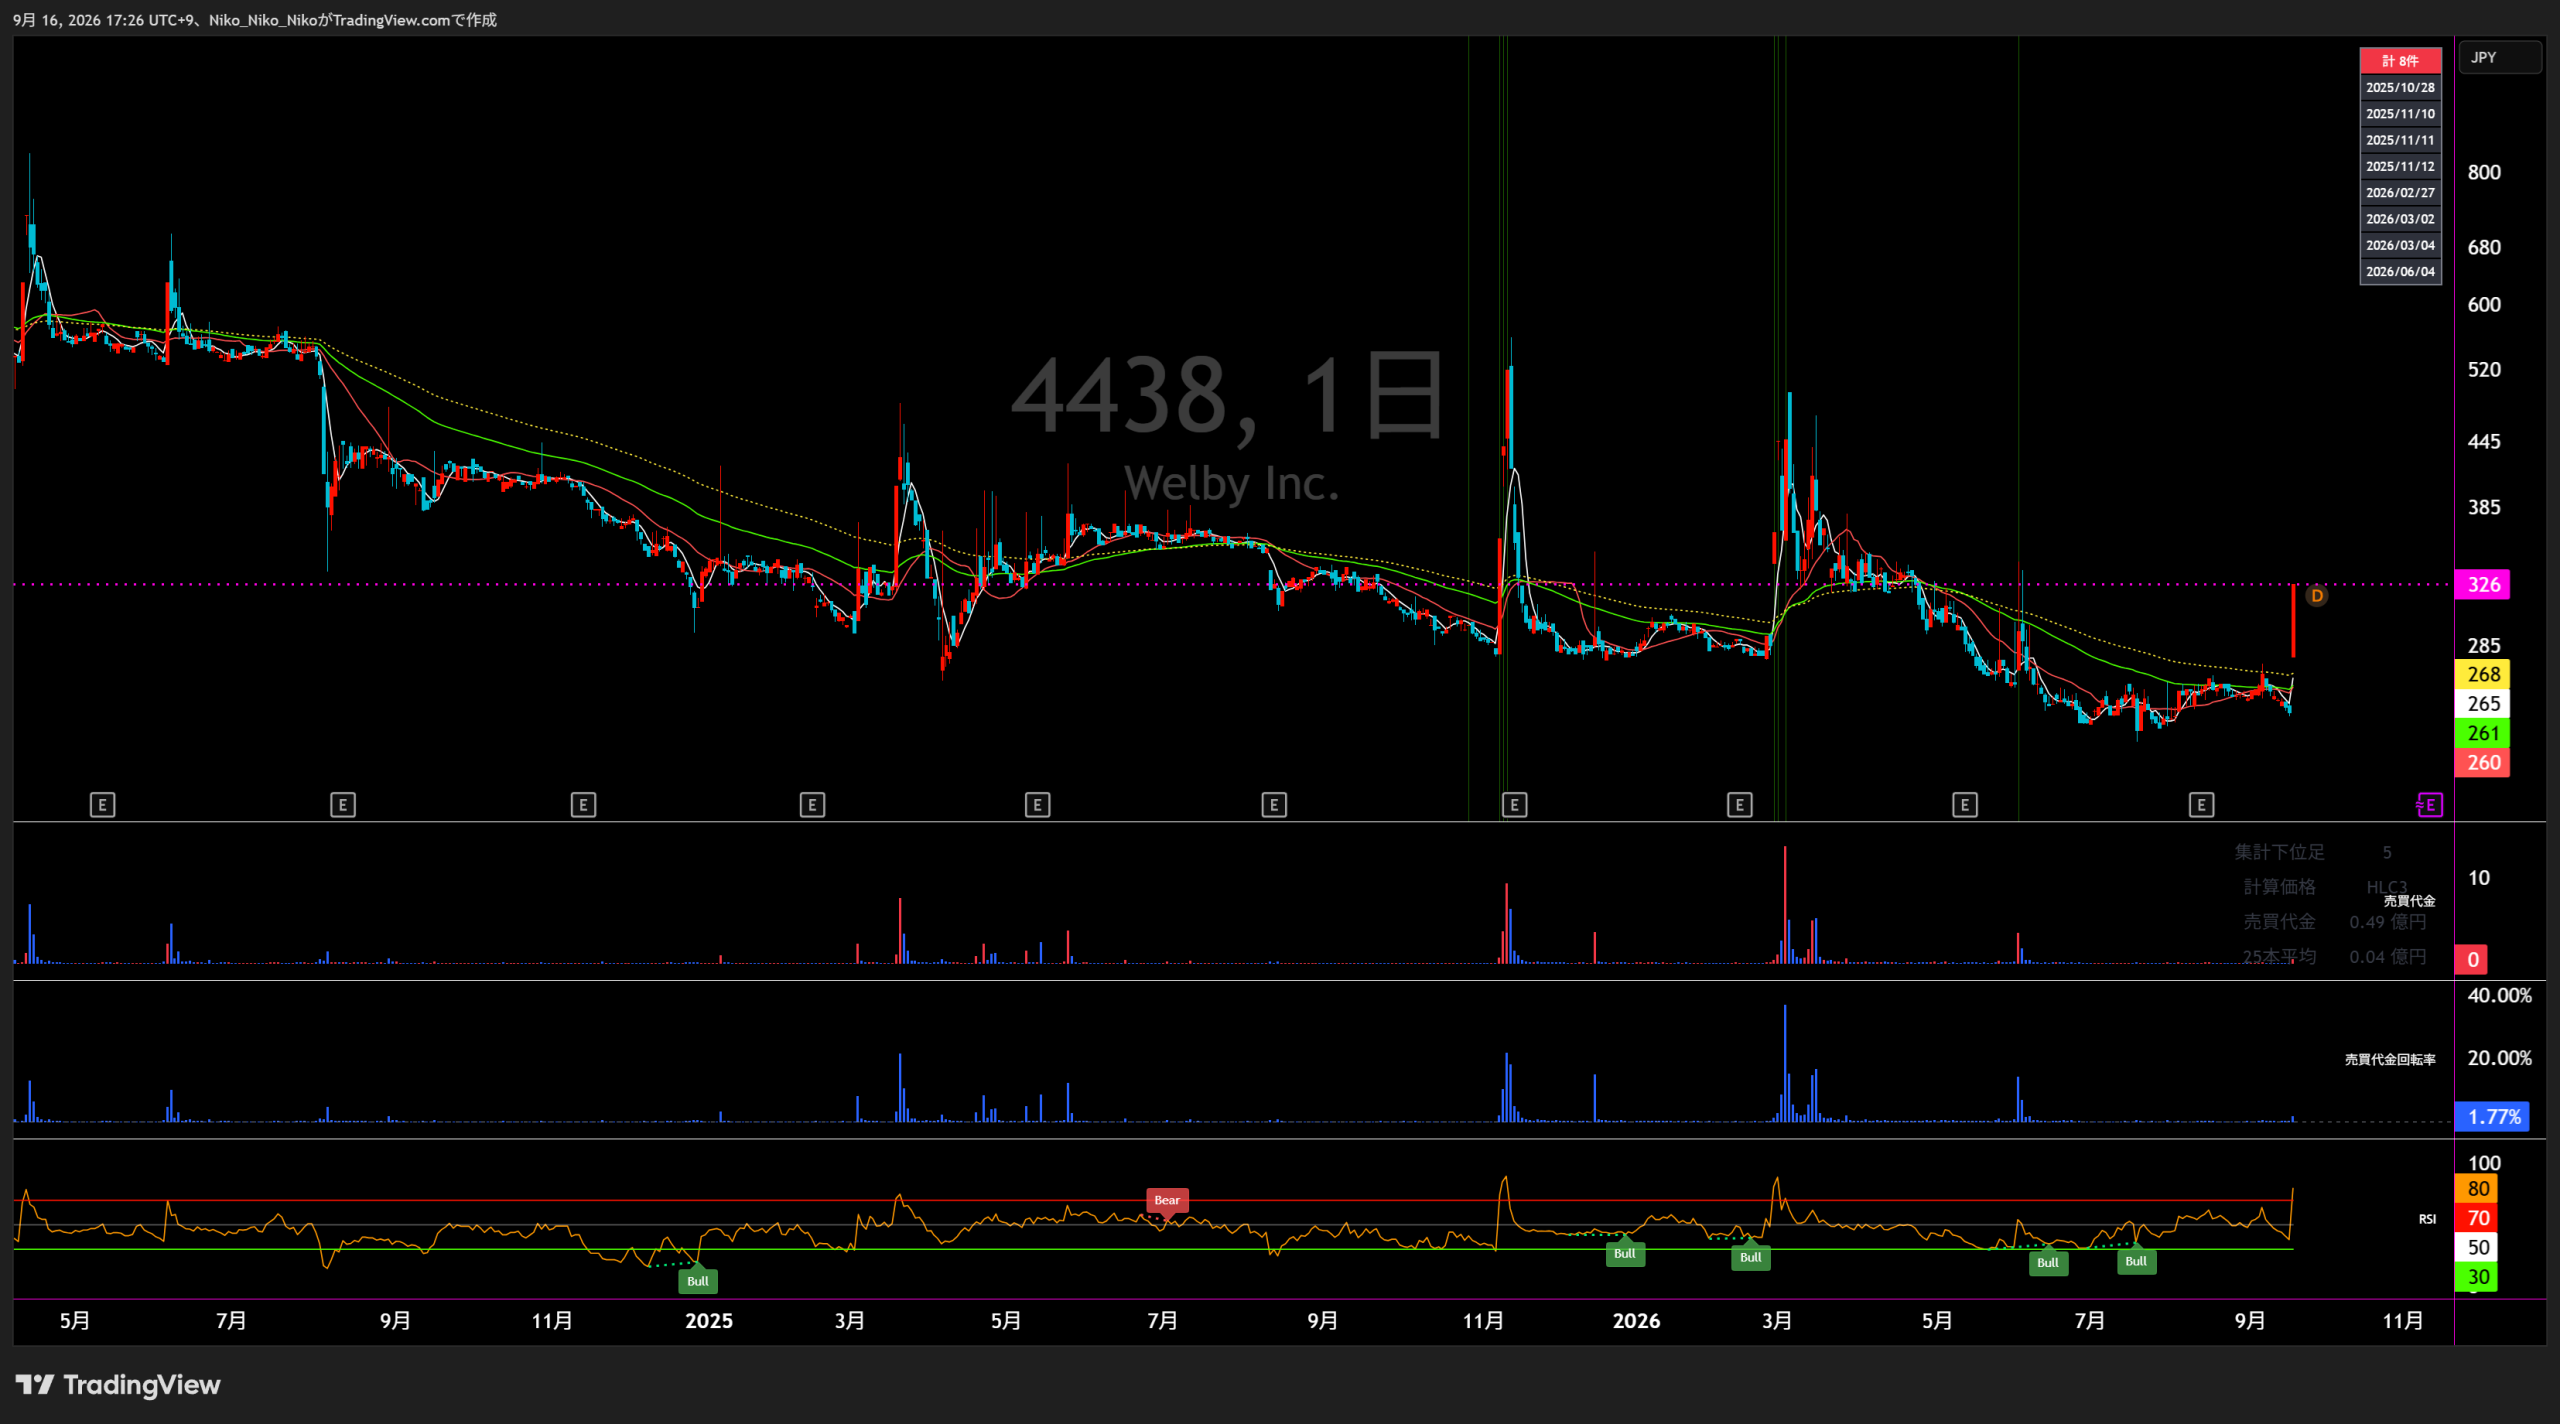
4438 Welby
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
PHRプラットフォームサービス事業
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期 会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 1,139 | 1,050 △89 / △7.8% | 575 △475 / △45.2% | 528 △47 / △8.2% | 635 +107 / +20.3% | 1,466 +831 / +130.9% |
| 営業損益 | △113 | 61 +174 / 黒字転換 | △437 △498 / 赤字転落 | △654 △217 / 赤字拡大49.7% | △452 +202 / 赤字縮小30.9% | △30 +422 / 赤字縮小93.4% |
| 経常損益 | △109 | 73 +182 / 黒字転換 | △438 △511 / 赤字転落 | △655 △217 / 赤字拡大49.5% | △454 +201 / 赤字縮小30.7% | — |
| 当期純利益 | △130 | 33 +163 / 黒字転換 | △505 △538 / 赤字転落 | △804 △299 / 赤字拡大59.2% | △539 +265 / 赤字縮小33.0% | — |
| EPS | △16.68 | 4.33 +21.01 / 黒字転換 | △64.51 △68.84 / 赤字転落 | △98.61 △34.1 / 赤字拡大52.9% | △65.21 +33.4 / 赤字縮小33.9% | — |
| 一株配当金 | 0 | 0 ±0円 / — | 0 ±0円 / — | 0 ±0円 / — | 0 ±0円 / — | 0 ±0円 / — |
| 純資産 | 1,259 | 1,274 +15 / +1.2% | 1,117 △157 / △12.3% | 838 △279 / △25.0% | 306 △532 / △63.5% | — |
| 営業CF | △95 | △114 △19 / 赤字拡大20.0% | △174 △60 / 赤字拡大52.6% | △603 △429 / 赤字拡大246.6% | △329 +274 / 赤字縮小45.4% | — |
| 投資CF | △34 | △7 +27 / 赤字縮小79.4% | △114 △107 / 赤字拡大1528.6% | △235 △121 / 赤字拡大106.1% | △105 +130 / 赤字縮小55.3% | — |
| 財務CF | △7 | △8 △1 / 赤字拡大14.3% | 341 +349 / 黒字転換 | 696 +355 / +104.1% | 406 △290 / △41.7% | — |
| フリーCF | △129 | △121 +8 / 赤字縮小6.2% | △288 △167 / 赤字拡大138.0% | △838 △550 / 赤字拡大191.0% | △434 +404 / 赤字縮小48.2% | — |
単位:売上高・損益・純資産・キャッシュフローは百万円、EPS・一株配当金は円。2021~2022年は非連結、2023年中間期以降は連結。フリーCF=営業CF+投資CF。2026年会社予想は売上高・営業損益・配当のみ開示。
1.会社予想と実績
2021~2022年は通期会社予想が未公表。2023~2025年は中間期に初めて公表された通期予想を「会社予想」とし、通期実績と比較しています。2026年は2月24日公表の最新通期予想と中間実績を表示。経常利益・純利益・EPSの通期予想は公表されていません。
2.達成・未達理由
通期業績予想が公表されていないため達成判定は行いません。新型コロナ禍で営業活動や顧客の意思決定に不確実性が残る一方、PHR基盤のOEM提供などで事業拡大を進めていました。
通期業績予想が公表されていないため達成判定は行いません。売上高は前年を下回ったものの、売上総利益率改善や販管費コントロール等で営業黒字へ転換しました。
8月公表予想(売上高1,156百万円、営業損失106百万円)に対し、実績は売上高575百万円、営業損失437百万円。製薬企業向けPHR案件の受注見込みのズレ、案件長期化、新規案件の積み上げ不足に加え、Welbyマイカルテでも受注時期の遅れが重なりました。
8月公表予想(売上高1,173百万円、営業損失164百万円)に対し、実績は売上高528百万円、営業損失654百万円。疾患ソリューションで受注見込みのズレ・案件長期化・新規案件不足、マイカルテで保険者向け事業開発の遅れと受注リードタイム長期化が発生しました。売上総利益率は改善したものの、売上不足を補えませんでした。
8月公表予想(売上高1,152百万円、営業損失86百万円)に対し、実績は売上高635百万円、営業損失452百万円。疾患ソリューションで当初想定案件の受注未達とPHR案件の長期化・受注期ズレが発生し、マイカルテでも保険者向け商品・事業開発や新規事業者向け案件の遅れが響きました。固定資産の減損94百万円も純損失に影響しました。
2月24日公表の通期予想は売上高1,466百万円、営業損失30百万円。中間期は売上高376百万円、営業損失256百万円で、8月13日時点で予想は据え置かれています。通期の達成判定は年度終了後となります。
3.事業セグメントの自信度
単一セグメントのため、PHRプラットフォームサービス事業を対象に、各年度の会社コメントから事業への自信度を推定しています。
PHRプラットフォームサービス事業
今後も自社でPHRサービスを展開したい顧客の需要は旺盛
OEM提供の大型案件受注と旺盛な需要を背景に、収益拡大を明確に見込む表現。
PHR基盤プラットフォームのOEM提供についても、継続して案件を受注
継続受注とデータポータビリティ機能の地域展開を進め、事業拡張への自信が見られます。
案件の大型化により受注リードタイムが長期化しております
需要の高さは維持する一方、案件大型化による受注長期化を明記しており、実行面への慎重さが増加。
顧客の需要は高まっており、収益の拡大を見込んでおります
需要への見方は前向きですが、受注リードタイム長期化と案件ズレが繰り返され、強気一辺倒ではありません。
当初想定案件の受注未達及び…受注期ズレ等
疾患ソリューションで受注未達・期ズレを明示。マイカルテは伸長したものの、通期計画の実現面では慎重な評価。
売上総利益率の更なる向上及び基盤提供商材の充実による収益貢献を見込んでおります
粗利改善と基盤商材の収益貢献への期待は強い一方、マイカルテの期ズレや営業赤字継続もあり、全体では中立。
疾患ソリューションの中間売上は前年同期比81.2%増、関連プロダクトの売上総利益率改善も確認できます。一方、マイカルテは一部案件の期ズレで減収となり、通期予想達成には下期の大幅な売上・利益改善が必要なため、現時点では中立と判断します。
4.最新予想信頼度
2026年12月期会社予想は売上高1,466百万円、営業損失30百万円。中間期実績は売上高376百万円、営業損失256百万円です。季節性等を調整していない単純進捗率では売上高25.6%にとどまり、下期に大幅なスケールアップと利益転換が必要です。
達成できると判断する理由
- 中間売上高は前年同期比30.7%増で、疾患ソリューションサービスは新規PHR案件の計上により81.2%増収でした。
- PHRプラットフォームへの先行投資により関連プロダクトの売上総利益率が改善しており、会社は今後も粗利率向上と基盤提供商材の収益貢献を見込んでいます。
- 2026年の会社計画は、プラットフォーム投資の一巡に加え、疾患領域単位のPHR提供、データ・リサーチ、患者教育、保険者向け重症化予防など新規ポートフォリオの立ち上がりを前提としており、中間決算時点でも予想は据え置かれています。
達成できないと判断する理由
- 売上高の単純進捗率は25.6%。下期に1,090百万円が必要で、2025年下期売上約348百万円の約3.1倍に相当します。
- 通期営業損失30百万円まで改善するには、上期の営業損失256百万円から下期だけで+226百万円の営業利益が必要です。必要売上1,090百万円に対する下期営業利益率は約20.7%となります。
- 中間期の販管費は採用・開発投資等で前年同期比13.9%増。Welbyマイカルテは一部案件の期ズレで13.7%減収となり、過年度から続く受注リードタイム長期化の影響も残っています。
収益計上時期を見る際の注意点
会社は第4四半期への売上集中という季節性を開示しており、Q4売上構成比は2023年39.8%、2024年43.7%、2025年40.1%でした。このため中間期25.6%という単純進捗率だけで判定するのは適切ではありません。ただし、2026年予想の達成には過去の季節性を上回る規模の下期売上と営業損益改善が必要です。
最終判断
現時点では「達成困難」と判断します。達成には、疾患ソリューションの新規案件が下期に計画どおり検収・計上され、PHRプラットフォーム基盤提供や保険者向け新規ポートフォリオが短期間で大きく立ち上がり、粗利率改善と販管費コントロールが同時に進むことが必要です。反対に、案件の期ズレや受注リードタイム長期化が続けば、売上高1,466百万円と営業損失30百万円の達成は難しくなります。経常利益・親会社株主帰属純利益・EPSの会社予想は未開示のため、予想PERは算出していません。
株式会社Welby|最新中期経営計画分析
① 企業が掲げる目標業績数字
| 指標 | 2025年実績 | 2026年2Q累計 | 2026年通期目標 | 確認ポイント |
|---|---|---|---|---|
| 売上高 | 6.36億円 | 3.76億円 | 14.66億円 | 2Q終了時点の通期計画進捗率は約25.7% |
| 営業利益 | ▲4.52億円 | ▲2.57億円 | ▲0.30億円 | 年間では大幅な赤字縮小を計画 |
※最新のFY26~FY28中期計画について、FY2028の売上高・営業利益の具体的な数値目標は最新開示資料では確認できないため、 会社が明示している直近の財務目標と中期KPIを掲載。
中期KPI|2027年の社会実装目標
プライマリー領域
オンコロジー領域
ONC対象市場
② 目標達成へのロードマップ
1.薬剤別の個別開発から「疾患領域プラットフォーム」へ
従来の製薬企業向けPSP(Patient Support Program)は、 個別薬剤・短期契約・個別開発の色が強かった。 今後は疾患領域単位で共通利用できるPHRプラットフォームへ転換し、 長期契約、高LTV、データ活用、領域横断利用を狙う。
2.フロー型からストック型へ収益モデルを変更
初期開発費だけに依存せず、PF契約料、マイカルテOEM契約料、 年間利用料などを積み上げるモデルへ移行。 会社はB2B事業を明確に「フロー型からストック型へ」と位置付けている。
3.FY26~FY28でマイカルテの疾患領域を拡大
生活習慣病からCKD、肥満症、MASH/MASLD等へ拡張。 オンコロジーでは乳がん・肺がんからその他がん種へ展開し、 中枢神経疾患、希少疾患、自己免疫疾患向けマイカルテも中期計画期間内の開発を予定。
4.自治体・保険者経由で医療機関ネットワークを拡大
みなし健診、重症化予防、受診勧奨などを自治体・保険者へ提供。 医療機関との接点を増やし、PHRデータ量を拡大。 蓄積データを既存サービスの高度化やデータ販売につなげる。
5.患者向け医療教育プラットフォームを新たな収益源へ
PHRデータに応じて薬剤情報・疾患情報・医療コンテンツを個別配信。 製薬会社等から契約料・年間利用料を得るモデルを構築する。
6.PHRデータ・リサーチ事業を拡大
日々の症状、服薬、検査値などのPHRデータを活用し、 製薬企業等向けの調査、ePRO、レジストリ研究などへ展開。 プラットフォーム普及 → データ量増加 → データ事業拡大という循環を狙う。
最新IRで追加された成長投資|2026年9月15日
調達資金5,000万円は2026年9月~12月のPHRプラットフォーム開発に投入予定。 特にがん領域など疾患領域ごとのPHRプラットフォーム開発を進め、 個別開発型のフロー収益から年間利用料を柱とするストック型収益への転換を加速する。
目標達成を数字から確認するポイント
FY2026は下期への業績依存度がかなり高い
2026年2Q累計売上高は約3.76億円。 通期14.66億円を達成するには、 下期だけで約10.90億円の売上が必要となる。 これは上期売上高の約2.9倍に相当する。
営業利益も2Q累計で約▲2.57億円のため、 通期▲0.30億円へ着地するには、 単純計算で下期に約+2.27億円の営業利益を確保する必要がある。
ただし同社は、外資系製薬企業の決算が集中する第4四半期に売上・利益が集中する傾向を明示しており、 単純な四半期均等進捗では評価できない。
③ 会社が開示している主な達成リスク
PHRはセンシティブな医療情報を扱うため、個人情報流出などにより患者のプライバシーが侵害される可能性。 対応策としてISO27001認証、セキュリティ強化、国内外の個人情報保護法制への対応を実施。
高い知名度や大規模な顧客基盤を持つ企業がPHR市場へ参入した場合、 Welbyの競争優位性が低下する可能性。 早期のユーザー獲得、UI/UX、特色あるサービス、サポート強化で対応する方針。
医療・個人情報関連の法令や業界規制の変更・新設により、 システム・事業運営上の追加対応が必要となる可能性。
外資系製薬企業の決算が集中する第4四半期に売上・利益が集中する傾向。 内資系製薬企業や他業種からの受注拡大により、案件の平準化を進めるとしている。
分析まとめ
| チェック項目 | 内容 |
|---|---|
| 中期計画期間 | FY2026~FY2028 |
| 最大の戦略転換 | 薬剤別個別開発から疾患領域PHRプラットフォームへ |
| 収益構造 | フロー型中心 → 年間利用料等のストック型へ |
| FY2026売上目標 | 14.66億円 |
| FY2026営業利益目標 | ▲0.30億円 |
| 2027年プライマリーKPI | マイカルテ契約医療機関 1万軒 |
| 2027年ONC KPI | 導入150軒 |
| 直近の資金施策 | 5,000万円をPHRプラットフォーム開発へ追加投入 |
| 注視点 | FY2026通期計画達成には下期で急速な売上・利益改善が必要 |
中期計画の成否を左右するポイントは、 「PHRの普及そのもの」ではなく、普及したPHRを年間利用料・データ・リサーチ等の継続収益へ転換できるか にある。 2026~2028年は、そのためのプラットフォーム化と疾患領域拡張を進める期間と整理できる。
参照資料
・株式会社Welby 決算説明資料
https://welby.jp/ir/presentations/
・2026年12月期 第2四半期決算説明会資料(2026年8月28日)
PDF資料
・第三者割当による新株式の発行に関するお知らせ(2026年9月15日)
PDF資料
※本内容は公開資料を基にした情報整理であり、特定銘柄の売買を推奨するものではありません。 将来の業績は事業環境その他の要因により会社計画から変動する可能性があります。

コメント