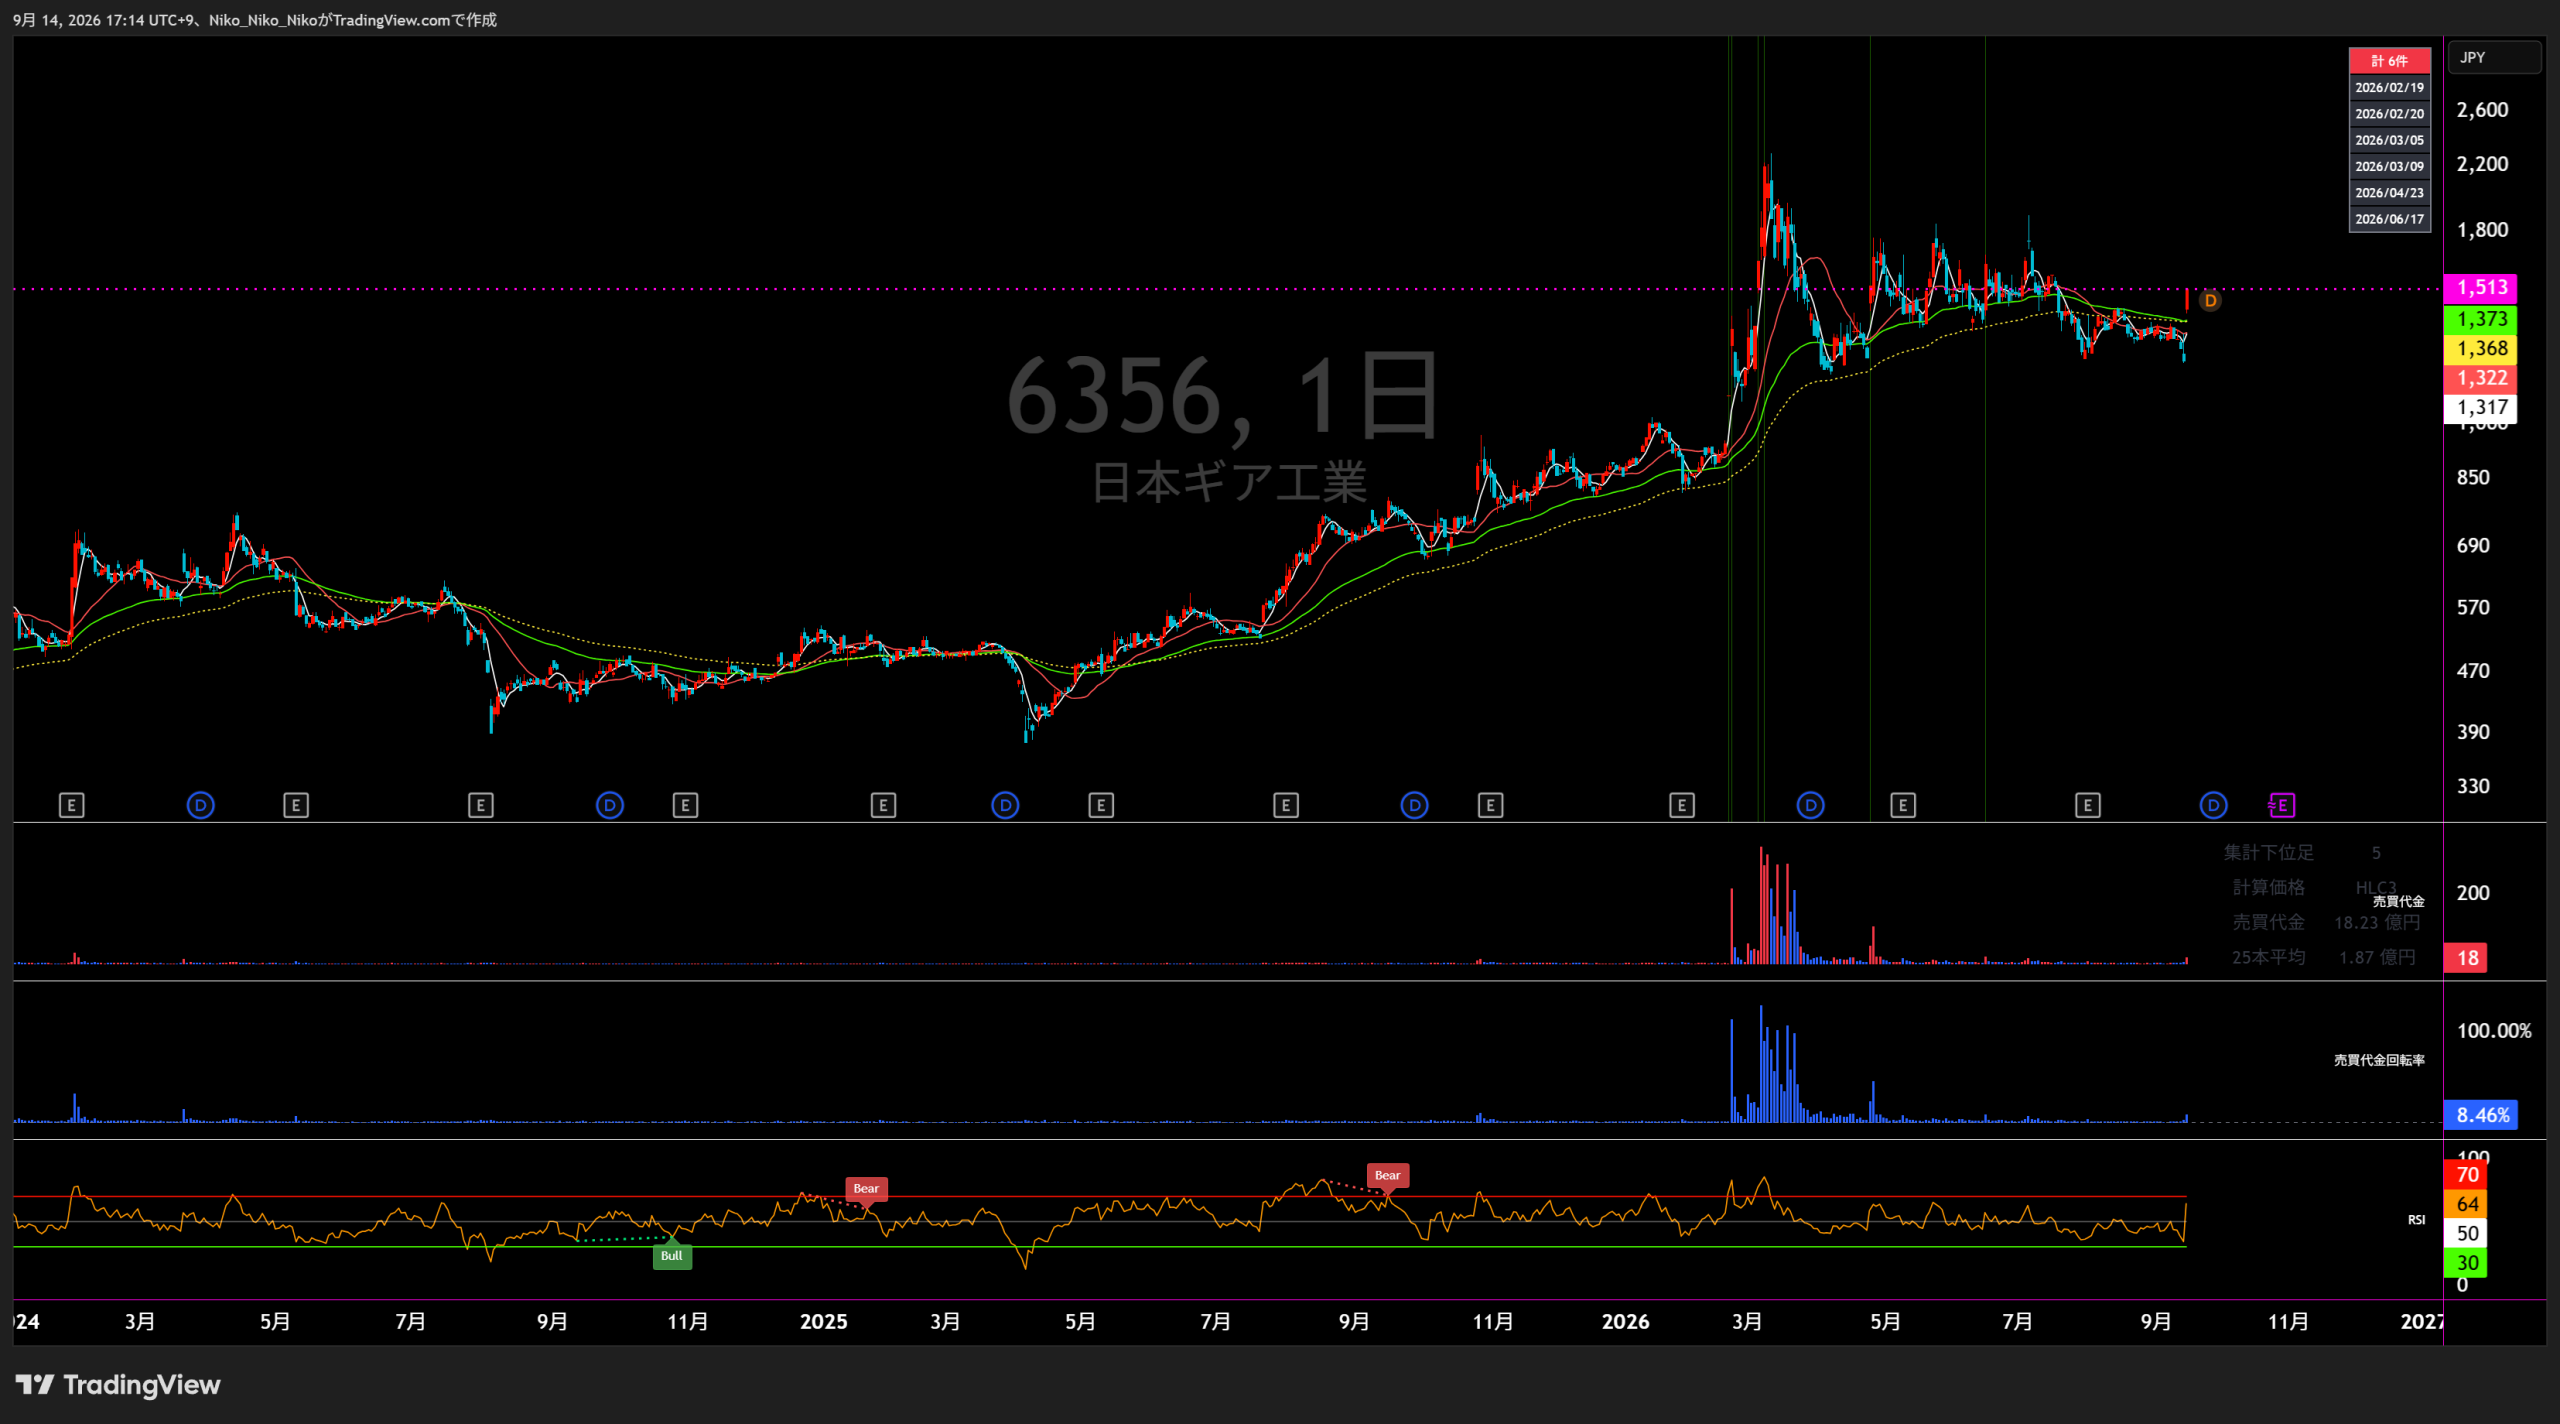
ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
STOCK ANALYSIS / FINANCIALS & FORECAST
6356 日本ギア工業
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
最新決算アップデート|2027年3月期 第2四半期(中間期)
01|前回記事からの変化
| 項目 | 前回の会社予想 | 今回の実績 | 計画比 | 下期必要額(通期計画−上期実績) |
|---|---|---|---|---|
| 売上高 | 44億5千万円 | 44億5千万円 | +0.0% | 55億5千万円 |
| 営業利益 | 12億7千万円 | 12億7千万円 | -0.3% | 12億3千万円 |
| 経常利益 | 13億円 | 13億円 | +0.2% | 12億6千万円 |
| 中間純利益 | 8億9千万円 | 8億9千万円 | -0.2% | 8億7千万円 |
- 通期会社予想は据え置き:売上高100億円、営業利益25億円、経常利益25億6千万円、当期純利益17億6千万円。
| 項目 | 2026年6月末 | 2026年9月末 | 増減額 | 増減率 |
|---|---|---|---|---|
| 受注残高 | 75億円 | 85億2千万円 | 10億2千万円 | +13.6% |
02|今回の四半期に関連する出来事
- 2026年10月27日中間期業績予想の上方修正。 原子力発電所向け案件と石油・ガスプラント向け補修用部品の売上増を反映。
事業内容と業績
歯車及び歯車装置事業
各系列は左右の異なる縦軸で表示。棒の相対的な高さは売上高と利益の金額比を示しません。
バルブ・アクチュエータ、ジャッキ、その他増減速機、歯車を中心に、各種動力伝達・駆動装置の設計・製造・販売を行う事業です。バルブ・アクチュエータは発電所や石油・ガス関連設備、上下水道設備などの弁の開閉・制御に用いられます。ジャッキは回転運動を直線運動に変換して機械の昇降や位置調整に使用され、増減速機や歯車は産業機械、鉄道・船舶、特殊車両など幅広い用途に供給されています。顧客の設備仕様に合わせた機器の製作と、既存設備に組み込む補修用部品の供給も事業に含まれます。
工事事業
各系列は左右の異なる縦軸で表示。棒の相対的な高さは売上高と利益の金額比を示しません。
主に同社が販売した歯車装置やバルブ・アクチュエータなどの設備について、据付、点検、保守、補修、改修工事を実施する事業です。顧客設備を継続して使用するためのメンテナンス業務を担い、原子力・火力発電所、石油・ガスプラント、上下水道設備、製鉄設備などのインフラ・産業設備を対象とします。設備の運転・停止計画や更新時期に応じて現地作業を行うため、工事案件の進捗と検収・売上計上の時期が業績に影響する構造です。機器の販売を担う歯車及び歯車装置事業とは別の報告セグメントとして開示されています。
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高百万円 | 7,568 |
7,520 前年比 -0.6% |
9,622 前年比 +28.0% |
9,555 前年比 -0.7% |
9,883 前年比 +3.4% |
10,000 |
| 営業利益百万円 | 118 |
964 前年比 +716.9% |
2,128 前年比 +120.7% |
2,105 前年比 -1.1% |
2,457 前年比 +16.7% |
2,500 |
| 経常利益百万円 | 123 |
999 前年比 +712.2% |
2,151 前年比 +115.3% |
2,152 前年比 +0.0% |
2,507 前年比 +16.5% |
2,560 |
| 当期純利益百万円 | 295 |
685 前年比 +132.2% |
1,539 前年比 +124.7% |
1,550 前年比 +0.7% |
1,751 前年比 +13.0% |
1,760 |
| EPS円 | 20.78 |
48.12 前年比 +131.6% |
108.13 前年比 +124.7% |
108.90 前年比 +0.7% |
123.01 前年比 +13.0% |
123.62 |
| 1株配当金円 | 4.00 |
6.00 前年比 +50.0% |
8.00 前年比 +33.3% |
8.00 前年比 0.0% |
10.00 前年比 +25.0% |
10.00 |
| 純資産百万円 | 8,794 |
9,439 前年比 +7.3% |
11,096 前年比 +17.6% |
12,561 前年比 +13.2% |
14,481 前年比 +15.3% |
— |
| 営業CF百万円 | 803 |
1,273 前年比 +58.5% |
748 前年比 -41.2% |
1,313 前年比 +75.5% |
2,423 前年比 +84.5% |
— |
| 投資CF百万円 | -100 |
-297 前年金額比 +197.0% |
-331 前年金額比 +11.4% |
-908 前年金額比 +174.3% |
-641 前年金額比 -29.4% |
— |
| 財務CF百万円 | -125 |
-201 前年金額比 +60.8% |
-245 前年金額比 +21.9% |
-384 前年金額比 +56.7% |
-151 前年金額比 -60.7% |
— |
| フリーCF百万円 | 703 |
976 前年比 +38.8% |
417 前年比 -57.3% |
405 前年比 -2.9% |
1,782 前年比 +340.0% |
— |
単位は各行に表示。フリーCF=営業CF+投資CF。2025年3月期の営業CF・投資CFは2026年3月期決算短信の比較表示値(1,313/△908百万円)を採用。2025年3月期当初短信の値(1,289/△884百万円)と内訳に差がありますが、フリーCFの合計は同一です。
2027年3月期 第1四半期(2026年4〜6月)
第1四半期受注高 3,854百万円(前年同期比+12.1%)、受注残高 7,497百万円(前期末比+31.5%)。EPSは24.67円。Q1の営業増益は販管費の減少の影響も含みます。
1.会社予想と実績
売上高
期首会社予想 vs 通期実績棒の下は達成率(実績÷予想)
営業利益
期首会社予想 vs 通期実績棒の下は達成率(実績÷予想)
経常利益
期首会社予想 vs 通期実績棒の下は達成率(実績÷予想)
当期純利益
期首会社予想 vs 通期実績棒の下は達成率(実績÷予想)
EPS
期首会社予想 vs 通期実績棒の下は達成率(実績÷予想)
2023〜2026年3月期の各期首の会社予想(前期本決算短信に記載)を使用。予想と実績は同一業績指標で比較しています。
2.達成・未達理由
2023年3月期 売上94.0% / 営業292.1% / 経常277.5% / 純益253.7% / EPS253.8%
売上高は期首予想80億円に対し75.20億円で未達。一方、売上原価が前年より17.3%減少し、営業利益は予想3.30億円を大幅超過。ジャッキ・歯車および工事事業の受注拡大も確認できる。
2024年3月期 売上114.5% / 営業327.4% / 経常316.3% / 純益320.6% / EPS320.8%
売上高は期首予想84億円を超過。原子力発電所・上下水道向けバルブ関連や火力・石油ガス向け工事の売上増で、営業利益・経常利益・純利益も大幅超過。
2025年3月期 売上102.7% / 営業128.4% / 経常128.9% / 純益134.8% / EPS134.8%
売上高は期首予想93億円を上回った。主力バルブ関連と工事の一部は減収となったが、販売費及び一般管理費が前年比7.1%減少し、営業利益は予想16.40億円を上回った。
2026年3月期 売上106.3% / 営業119.3% / 経常120.0% / 純益118.3% / EPS118.3%
売上高は期首予想93億円を超過。バルブ関連の火力・原子力向け売上増、歯車装置事業の増益、売上原価の減少が寄与し、営業利益24.57億円は予想20.60億円を上回った。
3.事業セグメントの自信度
自信度は決算短信に記された実績・受注コメントからの分析上の評価であり、会社が公表した格付けではありません。原文は各年度カード内に掲載。
歯車及び歯車装置事業
バルブ・アクチュエータやその他増減速機の受注減、利益率の低迷。
受注高は原子力発電所、火力発電所、石油・ガス向けが減少したことにより前事業年度比8.6%減少いたしました。同社 2022年3月期 決算短信・経営成績の概況
受注回復が確認された一方、実際の売上高は減少。
受注高は原子力発電所、火力発電所、上下水道向けが増加したことにより前事業年度比31.9%増加いたしました。同社 2023年3月期 決算短信・経営成績の概況
原子力発電所・上下水道向けの売上回復とセグメント利益拡大。
売上高は原子力発電所、上下水道向けが増加したことにより、前事業年度比37.5%増加いたしました。同社 2024年3月期 決算短信・経営成績の概況
一部機器の受注は増加も、主力の売上には弱さ。
受注高は上下水道、鉄道船舶用が増加したことにより前事業年度比14.1%増加いたしました。同社 2025年3月期 決算短信・経営成績の概況
発電・エネルギー向けが回復しセグメント利益が増加。
受注高は火力発電所、石油・ガス向けが増加したことにより前事業年度比14.5%増加いたしました。同社 2026年3月期 決算短信・経営成績の概況
工事事業
売上横ばいながら、石油・ガス向けの新規受注が増加。
受注高は石油・ガス向けが増加したことにより、前事業年度比8.1%増加いたしました。同社 2022年3月期 決算短信・経営成績の概況
電力・石油ガス向けの工事受注が増加。
受注高は火力発電所、原子力発電所、石油・ガス向けが増加したことにより、前事業年度比48.4%増加いたしました。同社 2023年3月期 決算短信・経営成績の概況
メンテナンス工事の売上が大きく増加。
売上高は、火力発電所、石油・ガス向けが増加したことにより前事業年度比34.7%増加いたしました。同社 2024年3月期 決算短信・経営成績の概況
発電所向け工事売上減少でセグメント利益も縮小。
売上高は火力発電所、原子力発電所向けが減少したことにより、前事業年度比6.2%減少いたしました。同社 2025年3月期 決算短信・経営成績の概況
受注は増えたものの売上微増・利益減少にとどまる。
受注高は火力発電所、航空・宇宙向けが増加したことにより、前事業年度比11.7%増加いたしました。同社 2026年3月期 決算短信・経営成績の概況
4.最新予想信頼度
直近4期の期首会社予想は利益面で上振れ。2027年3月期第1四半期は営業・経常とも前年同期比3割増益で、10月27日に上期予想が上方修正されました。ただし通期予想は据え置きで、下期の大型案件・計上時期が変動要因です。
最新の会社予想(2026年10月27日修正反映)
通期EPS 123.62円、1株配当予想10円。上期(4〜9月)の修正後会社予想は売上4,450百万円、営業利益1,270百万円、経常利益1,300百万円、純利益890百万円(2026年10月27日公表)。上期上方修正は通期予想の上方修正ではありません。
達成できると判断する理由
2026年3月期は受注高10,984百万円と売上高9,883百万円を上回り、2027年3月期第1四半期も受注高が前年同期比12.1%増。10月27日の上期上方修正では国内外の原子力発電所向けや海外石油・ガスプラント向け補修部品の好調が示されました。前期に続く高い営業利益率が維持されれば、通期計画達成の余地があります。
達成できないと判断する理由
通期営業利益25億円は前期24.57億円と近く、案件の検収や売上計上時期のずれがそのまま達成度に影響します。工事事業の2026年3月期利益は前年より減少。2027年3月期第1四半期の増益には販管費減少の影響もあり、下期の製品・工事の利益率を四半期実績だけで保証できません。
収益計上時期・進捗率の注意
2027年3月期第1四半期/通期計画の単純進捗率は、売上高20.6%、営業利益19.8%、経常利益20.4%、純利益19.9%。季節要因・大型案件の計上時期を調整していない機械的な比率です。会社は10月27日の予想修正時に、第3四半期以降の案件進捗や受注環境、売上計上時期が不確実であるため通期計画を据え置いたと説明しています。
最終判断・予想PER
2026年10月28日の終値1,173円と2027年3月期の会社予想EPS123.62円から計算した、会社予想達成時のPERは9.5倍(1,173÷123.62)です。決算発表予定の2026年10月30日までは、10月27日の修正済み上期見通しを踏まえた判断とします。予想の達成や株価水準を保証するものではありません。
資料・一次情報
- 日本ギア工業株式会社「2022年3月期 決算短信〔日本基準〕(非連結)」(添付資料)
- 日本ギア工業株式会社「2023年3月期 決算短信〔日本基準〕(非連結)」(添付資料)
- 日本ギア工業株式会社「2024年3月期 決算短信〔日本基準〕(非連結)」(添付資料)
- 日本ギア工業株式会社「2025年3月期 決算短信〔日本基準〕(非連結)」(添付資料)
- 日本ギア工業株式会社「2026年3月期 決算短信〔日本基準〕(非連結)」(添付資料)
- 日本ギア工業株式会社「2027年3月期 第1四半期決算短信」(2026年7月31日公表)
- 日本ギア工業株式会社「業績予想の修正に関するお知らせ」(2026年10月27日公表)
- 日本ギア工業 公式IR情報
- 日本ギア工業 会社概要・事業内容
日本ギア工業|最新中期経営計画分析
2025年度開始・3ヵ年計画|2026年9月時点の公開情報を基に整理
1目標業績数字
会社は「中長期的に安定した配当を可能とする当期純利益の確保」に取り組み、経営指標として 経常利益と当期純利益を重視するとしています。
したがって、以下の数字は「中計最終目標」ではなく、現時点で会社が公表している計画2年目・2027年3月期の通期業績予想です。
| 指標 | 2026年3月期 実績 | 2027年3月期 会社予想 | 前期比 |
|---|---|---|---|
| 売上高 | 98.84億円 | 100.00億円 | +1.2% |
| 営業利益 | 24.57億円 | 25.00億円 | +1.7% |
| 経常利益 | 25.08億円 | 25.60億円 | +2.1% |
| 当期純利益 | 17.51億円 | 17.60億円 | +0.5% |
※2027年3月期予想は2026年7月31日公表の第1四半期決算短信時点。中期経営計画の最終年度数値目標ではありません。
2目標達成へのロードマップ・達成計画
① バルブ・アクチュエータ
新製品の開発、電子式アクチュエータの販売強化、海外市場への販売拡大を進める。既存のインフラ需要に加えて成長市場を取り込む方針。
② ジャッキ
製造・調達面のコストダウンを進めるとともに、特定用途に機能を絞った機能特化型ジャッキの投入を検討し、価格競争力を高める。
③ その他増減速機
国内だけでなく海外も含め、新たな市場・用途への参入を継続。市場開拓によって既存顧客・既存用途への依存度を下げる。
④ 歯車
大型歯車加工機を活用し、大型・高精度歯車の新規顧客開拓に注力。設備・加工技術を高付加価値案件の獲得へつなげる。
⑤ 工事事業
発電所を中心に、元請からの直接受注拡大を推進。メンテナンス・工事領域の受注拡大を通じて収益基盤を強化する。
⑥ 経営基盤・ガバナンス
営業・技術・製造の経営資源を継承しつつ、責任の明確化と意思決定のスピードアップ、内部統制、コンプライアンス、企業ガバナンスを強化する。
+現時点の進捗材料
計画2年目となる2027年3月期第1四半期は、売上高こそ前年同期比微減でしたが、利益と受注面では強い数字が確認できます。
3達成リスク
電力・特定分野への依存
国内市場への依存度が高く、電力会社の設備投資抑制、定期点検期間の延長、公共投資削減などが受注・業績を押し下げる可能性。
原材料価格の上昇
鉄・鋳物・銅合金などの価格が大幅上昇し、販売価格への転嫁が十分にできない場合、利益率悪化につながる可能性。
価格競争
各事業分野で価格競争に直面しており、需要動向によって競争がさらに激化した場合、収益性が低下する可能性。
第4四半期への売上集中
公共事業や民間設備の検収時期の関係から売上高が下期、とりわけ第4四半期に集中。年度末の案件遅延が通期業績に与える影響が大きい。
品質・製品トラブル
発電所、上下水道、自動車、産業機械など重要設備に使用されるため、製品やメンテナンスに重大な欠陥が生じれば業績・信用に影響する可能性。
海外・為替・地政学リスク
海外市場拡大を進める一方、現地の法制度・政治情勢・感染症・為替急変などが販売や採算に影響する可能性。
災害・システム障害
自然災害、火災、ネットワーク障害、サイバー攻撃などによる操業・業務停止が業績に影響する可能性。
在庫・固定資産評価
需要急変や仕様変更による滞留在庫の評価損、製造設備等の収益性低下による減損損失が発生する可能性。
総中期経営計画の評価ポイント
日本ギア工業は中計最終年度の売上高・利益額を数値目標として開示していないため、一般的な中計のような「目標額に対する達成率」の比較はできません。 投資家が進捗を見る際は、①経常利益・純利益の安定成長、②受注高・受注残高、③電子式アクチュエータ・海外・大型高精度歯車など重点領域の拡大、④原価・利益率の推移、⑤発電所関連受注の拡大、を継続的に確認する必要があります。
- 日本ギア工業株式会社 第124期 有価証券報告書(2026年6月29日提出)
- 日本ギア工業株式会社 2027年3月期 第1四半期決算短信(2026年7月31日公表)
- 日本ギア工業株式会社 IR情報・IRカレンダー
日本ギア工業|中期経営計画分析
2025~2027年度の3ヵ年方針を整理。社会インフラ向け歯車装置・保守工事の成長戦略と、2026年10月27日に上方修正された中間期予想を検証する。
中期計画の基本方針
会社は3ヵ年計画の方針として、他社との競争に打ち勝ち、着実に成長する企業を目指すと開示。品質・コスト・納期・アフターサービスを強化し、収益の拡大、責任の明確化と意思決定の迅速化、内部統制・コンプライアンスの徹底を進める。
足元の実績と通期会社予想
| 指標 | 2026年3月期 実績 | 2027年3月期 予想 | 前期比 |
|---|---|---|---|
| 売上高 | 98.83億円 | 100.00億円 | +1.2% |
| 営業利益 | 24.57億円 | 25.00億円 | +1.7% |
| 営業利益率 | 24.9% | 25.0% | +0.1pt(概算) |
| 経常利益 | 25.07億円 | 25.60億円 | +2.1% |
| 当期純利益 | 17.51億円 | 17.60億円 | +0.5% |
金額は決算短信の百万円表示から換算。端数処理で百分率の再計算と差が出る場合がある。通期予想は2026年10月27日時点で据え置き(非連結)。
最新更新|2026年10月27日 中間期予想を上方修正
| 2027年3月期 上期 | 従来予想 | 修正後予想 | 修正率 |
|---|---|---|---|
| 売上高 | 41.00億円 | 44.50億円 | +8.5% |
| 営業利益 | 9.00億円 | 12.70億円 | +41.1% |
| 経常利益 | 9.30億円 | 13.00億円 | +39.8% |
| 中間純利益 | 6.40億円 | 8.90億円 | +39.1% |
国内外の原子力発電所向け歯車装置の売上と、海外石油・ガスプラント向け補修用部品の販売が好調。原発向け大型案件の利益確保などを理由に上方修正した。一方で会社は、下期の案件進捗・受注環境・売上計上時期に不確定要素があるとして、通期業績予想を据え置いた。
表の上期数値は2026年10月27日公表の「予想」であり、確定した中間決算実績ではない。
達成への戦略|5つの事業施策
バルブ・アクチュエータ
新製品の開発、電子式アクチュエータの販売強化、海外販売の拡大。発電・プラント等での用途を広げる。
ジャッキ
コストダウンに加え、特定機能に絞った製品の投入を検討。価格と機能の競争力を高める。
その他の増減速機
海外も含めて新規市場への参入を進め、既存需要以外の販売機会を獲得する。
大型・高精度歯車
大型歯車加工機を活用し、精密加工を要する大型歯車の新規顧客を開拓する。
工事事業
発電所の元請からの直接受注を拡大。設備点検・保守・工事を通じて受注機会を増やす。
経営基盤
品質・コスト・納期・アフターサービスを一体で改善し、責任分担、意思決定、内部統制を強化する。
3ヵ年のロードマップ
メーカー競争力の強化を進めながら、営業利益率は約24.9%。
中間期は原発向け大型案件・海外補修部品が寄与する見通し。通期予想は据え置き。
具体的な売上・利益金額目標は非開示。販売先の拡大と収益の持続性が確認ポイント。
会社開示の主なリスク
電力関連の設備投資抑制、定期点検工事の期間延長、公共投資削減が受注に影響し得る。
2026年10月27日の会社開示では、下期案件の進捗・受注環境・売上計上時期の不確実性を理由に通期予想を据え置いた。
鉄・非鉄金属の価格高騰を価格転嫁できない場合や、製品の価格競争が激化した場合、利益率に悪影響が及ぶ可能性。
災害、製品・メンテナンスの重大な欠陥、基幹システムの障害などが事業運営に影響する可能性。
会社が掲げる中期の方向性は「競争力強化による着実な成長」。足元では上期の増益見通しと受注残の増加が確認できるが、最終年度の具体的な業績目標額は開示されていない。このため、中期目標達成時のEPS・PERによる株価割安度の試算は行わない。今後は下期案件の売上計上、海外拡販の継続、利益率の持続性が重要となる。
資料・一次情報
1. 日本ギア工業|有価証券報告書(2026年3月期/2026年6月29日提出):3ヵ年計画の基本方針、重点施策、リスク
2. 日本ギア工業|2026年3月期 決算短信(2026年5月13日):2026年3月期実績・2027年3月期通期予想
3. 日本ギア工業|2027年3月期 第1四半期決算短信(2026年7月31日):Q1実績・受注残高
4. 日本ギア工業|業績予想の修正に関するお知らせ(2026年10月27日):中間期予想修正・通期据え置き
リンク先の決算短信・業績修正資料は、いずれも日本ギア工業が作成・開示した一次資料。掲載は2026年10月29日時点の情報に基づき、会社予想と実績を区別している。

コメント