ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
1814 大末建設
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
建設事業(単一の報告セグメント)
大末建設は、建設工事とこれに付帯する業務を一つの報告セグメントとして展開する総合建設会社です。主力のマンション建築では分譲・賃貸マンションや公営住宅、社宅・社員寮などを施工し、豊富な施工実績を活用して安全性、品質、工程、コストに対応しています。一般建築ではオフィス、物流倉庫、工場、医療・福祉施設、文化・教育施設、商業施設など多様な建築物を手掛け、事業者の建設投資に対応します。リニューアルでは建物の補修、増築、改修、リノベーションに加え、耐震診断や耐震補強にも取り組み、既存建物の維持・機能改善を支援します。複数の事業領域がありますが、決算短信では独立した報告セグメント別の営業利益を開示していません。
出典:大末建設公式サイト・事業内容。グラフの「完成工事総利益」は営業利益・セグメント利益とは異なる指標です。
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期 最新予想 |
|---|---|---|---|---|---|---|
| 売上高 | 69,645 |
71,834 +2,189 / +3.1% |
77,815 +5,981 / +8.3% |
89,027 +11,212 / +14.4% |
105,554 +16,527 / +18.6% |
100,100 -5,454 / -5.2% |
| 営業損益 | 2,708 |
1,887 △821 / -30.3% |
1,590 △297 / -15.7% |
3,695 +2,105 / +132.4% |
6,579 +2,884 / +78.1% |
7,050 +471 / +7.2% |
| 経常損益 | 2,712 |
1,939 △773 / -28.5% |
1,602 △337 / -17.4% |
3,710 +2,108 / +131.6% |
6,609 +2,899 / +78.1% |
6,940 +331 / +5.0% |
| 親会社株主帰属当期純利益 | 1,816 |
1,321 △495 / -27.3% |
1,235 △86 / -6.5% |
2,060 +825 / +66.8% |
3,800 +1,740 / +84.5% |
4,810 +1,010 / +26.6% |
| EPS | 173.23円 |
126.24円 △46.99円 / -27.1% |
119.20円 △7.04円 / -5.6% |
197.48円 +78.28円 / +65.7% |
365.60円 +168.12円 / +85.1% |
467.14円 +101.54円 / +27.8% |
| 1株配当金 | 60円 |
64円 +4円 / +6.7% |
70円 +6円 / +9.4% |
99円 +29円 / +41.4% |
183円 +84円 / +84.8% |
234円 +51円 / +27.9% |
| 純資産 | 20,629 |
21,536 +907 / +4.4% |
22,551 +1,015 / +4.7% |
22,993 +442 / +2.0% |
25,211 +2,218 / +9.6% |
— |
| 営業CF | 1,960 |
4,192 +2,232 / +113.9% |
△1,919 △6,111 / マイナス転換 |
△3,059 △1,140 / -59.4% |
9,299 +12,358 / プラス転換 |
— |
| 投資CF | △122 |
△516 △394 / -323.0% |
△2,992 △2,476 / -479.8% |
808 +3,800 / プラス転換 |
△305 △1,113 / マイナス転換 |
— |
| 財務CF | △535 |
△1,009 △474 / -88.6% |
3,701 +4,710 / プラス転換 |
△2,066 △5,767 / マイナス転換 |
△2,676 △610 / -29.5% |
— |
| フリーCF | 1,838 |
3,676 +1,838 / +100.0% |
△4,911 △8,587 / マイナス転換 |
△2,251 +2,660 / +54.2% |
8,994 +11,245 / プラス転換 |
— |
| 受注残高(繰越工事高) | 69,878 |
85,781 +15,903 / +22.8% |
103,716 +17,935 / +20.9% |
130,281 +26,565 / +25.6% |
179,939 +49,658 / +38.1% |
— |
単位:百万円(EPS・配当は円)。フリーCF=営業CF+投資CF。「受注残高」は短信記載の連結「繰越工事高」を採用。2027年3月期予想は2026年10月15日の会社公式上方修正を反映。今期の純資産・CF・繰越工事高予想は未開示。前年比は表示数値から計算、マイナスからプラスへの転換は率を表示しません。
1.会社予想と実績
各期首会社予想と当期実績を比較。2027年3月期は10月15日公表の修正後予想を表示し、実績の年度棒は未掲載です。
売上高
会社予想・実績・達成率シアン:会社予想 / マゼンタ:実績。達成率=実績÷予想×100
営業利益
会社予想・実績・達成率シアン:会社予想 / マゼンタ:実績。達成率=実績÷予想×100
経常利益
会社予想・実績・達成率シアン:会社予想 / マゼンタ:実績。達成率=実績÷予想×100
親会社株主帰属純利益
会社予想・実績・達成率シアン:会社予想 / マゼンタ:実績。達成率=実績÷予想×100
EPS
会社予想・実績・達成率シアン:会社予想 / マゼンタ:実績。達成率=実績÷予想×100
2.達成・未達理由
2022年3月期
達成率:売上高 100.9% / 営業利益 108.3% / 経常利益 109.4% / 純利益 107.5% / EPS 107.5%売上高・利益とも期首予想を上回った。 受注高71,453百万円、繰越工事高69,878百万円、売上高69,645百万円と増加。資材高騰や調達不足への懸念がある中で営業利益2,708百万円を確保した。
2023年3月期
達成率:売上高 92.7% / 営業利益 65.1% / 経常利益 66.4% / 純利益 66.4% / EPS 66.5%利益・売上高とも期首予想を下回った。 建設資材の高騰・品薄について会社が厳しい環境を記載。完成工事の粗利益率は前期約8.5%から約7.4%へ低下し、営業利益は前期比30.3%減。
2024年3月期
達成率:売上高 100.9% / 営業利益 72.3% / 経常利益 71.8% / 純利益 84.6% / EPS 85.4%売上高は期首予想に達したが、利益は下回った。 受注は94,324百万円と増加。一方、資材・賃金上昇と人手不足が記載され、完成工事粗利益率は約6.4%へ低下。
2025年3月期
達成率:売上高 106.1% / 営業利益 142.1% / 経常利益 143.8% / 純利益 121.2% / EPS 120.4%売上高・利益とも期首予想を超過した。 受注114,727百万円、繰越工事高130,281百万円に拡大。完成工事粗利益率は約9.2%へ改善、営業利益は前年比132.4%増。
2026年3月期
達成率:売上高 109.5% / 営業利益 186.9% / 経常利益 197.3% / 純利益 168.9% / EPS 169.5%売上高・営業利益・経常利益・純利益とも期首予想を超過した。 受注154,357百万円、繰越工事高179,939百万円へ拡大。完成工事粗利益率約11.2%、営業CFは9,299百万円に回復。
各期首の予想と年度末の実績を比較。会社の決算短信が予想未達・超過と個別工事の因果関係を直接断定していない箇所は、確認できる事業環境・建設粗利益率・受注動向を「関連材料」として記載しています。
3.事業セグメントの自信度
報告セグメントは「建設事業」単一です。原文は各年度の決算短信「経営成績の概況」から引用。強気・中立・弱気は原文と実績を照合した分析上の定性評価であり、会社自身の公式区分ではありません。
受注拡大・増収増益は確認できるが、資材や雇用の不確実性への警戒を併記。
工事採算の悪化と利益減少に対応する慎重な外部環境認識。
需要はあるが工事粗利益率が低下、利益計画の達成力が弱い年度。
需要の持ち直しとコスト・人手リスクを両方記載。利益実績は大幅改善したが、事業環境への警戒は継続。
受注・繰越工事高・収益率・営業CFが揃って改善。実績面での自信度が高まった。
受注高36.1%増、繰越工事高13.8%増(前期末比)。ただし工事資材価格と労働力不足には継続警戒。
4.最新予想信頼度
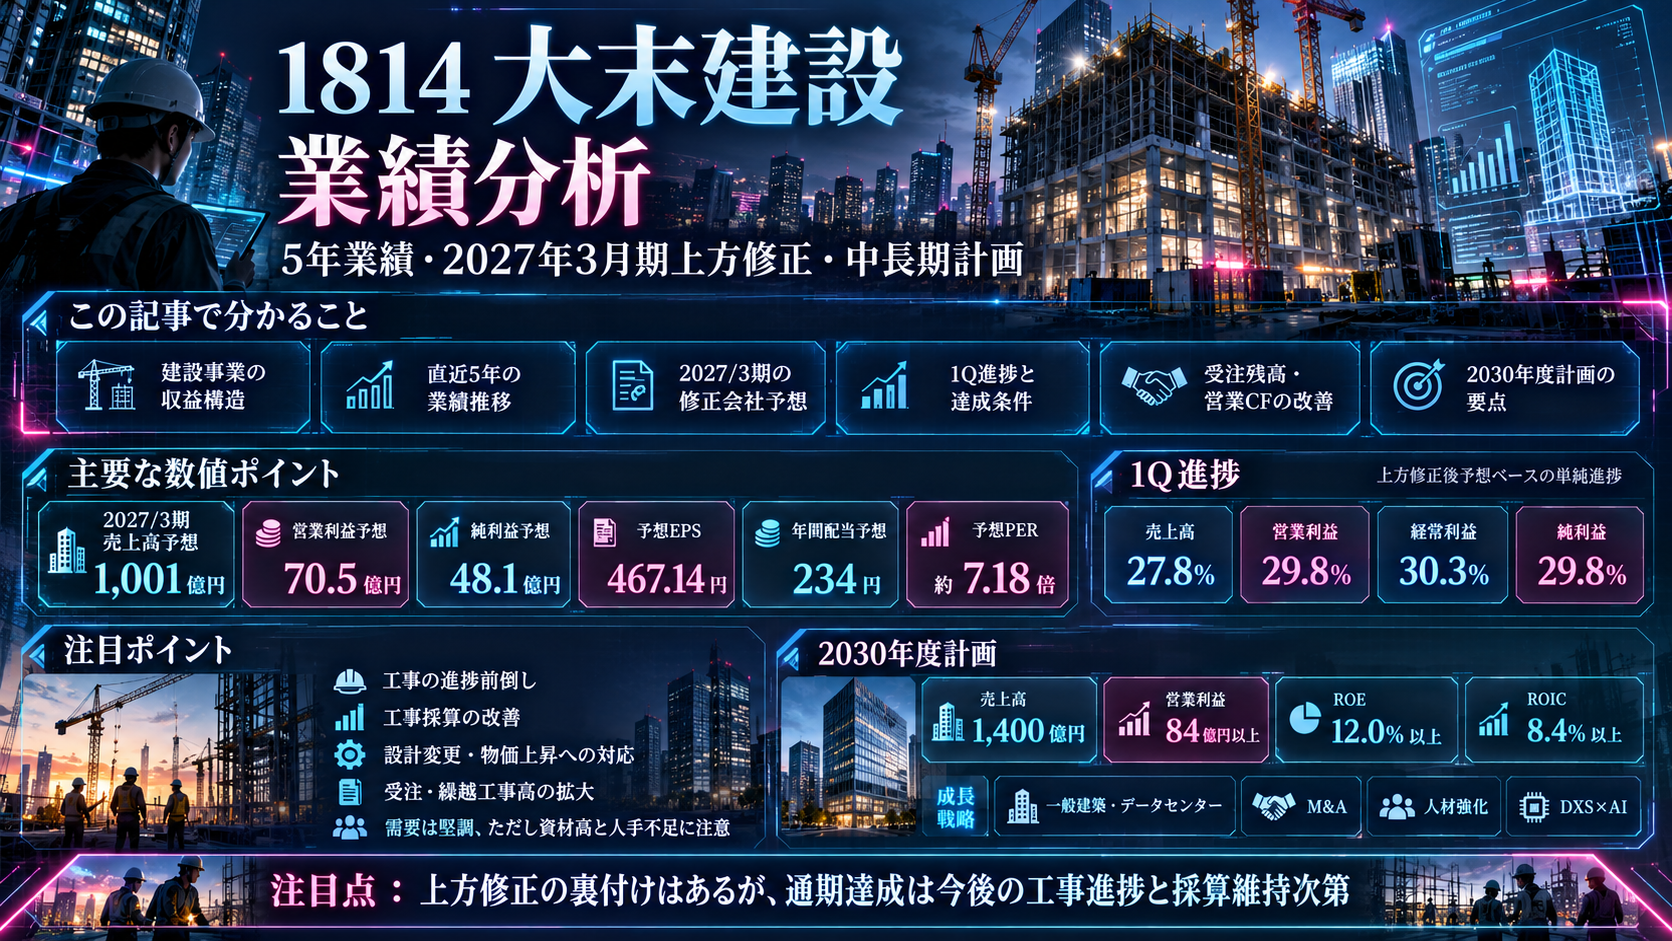
第1四半期実績は増収増益となり、会社は10月15日に上期・通期予想を上方修正。修正理由として工事の進捗前倒し、工事採算の改善、設計変更・物価上昇への対応を明示しました。最新予想は第1四半期短信の当初予想より新しい数値です。
単純進捗率=第1四半期累計実績÷修正後通期会社予想。上期・下期の完成工事計上時期の偏りを調整した達成確率ではありません。
達成できると判断する理由
10月15日の公式発表では上期営業利益予想を3,110百万円→4,610百万円、通期営業利益予想を5,750百万円→7,050百万円に引き上げました。上方修正の直接の理由として「工事進捗が当初想定を上回ったこと」「工事採算の良化」「設計変更や物価上昇等への対応」が示され、実行面の改善が確認できます。6月末繰越工事高204,722百万円は前期末179,939百万円から増加しています。
達成できないと判断する理由
建設資材は高水準、技能労働者不足も継続しています。工事の追加原価、工程の遅延、工事採算の悪化が発生すれば期末利益は変動します。通期会社予想を上回ると断定できる開示はなく、特に上期前倒しの進捗が下期にも再現する保証はありません。
収益計上時期を見る際の注意点
建設工事は進捗に応じて売上・利益を認識するため、月次・四半期の工事進捗と採算の影響を受けます。会社の10月15日発表は上期の進捗前倒しを示す一方、上期と下期の恒常的な季節偏重を定量的に明示していません。第1四半期の進捗率を4倍して通期見込みとすることは適切ではありません。
最新修正後の上期予想は売上高54,400百万円、営業利益4,610百万円、経常利益4,570百万円、純利益3,100百万円。第1四半期実績との差分はそれぞれ26,613、2,506、2,469、1,669百万円です。
最終判断
会社予想:売上高100,100百万円/営業利益7,050百万円/経常利益6,940百万円/親会社株主帰属純利益4,810百万円/予想EPS467.14円/年間配当234円(10月15日上方修正)。前期比は売上高約5.2%減、営業利益約7.2%増、純利益約26.6%増の計画です。
2026年10月15日終値3,355円を基準にした、会社予想が達成された場合の予想PERは 7.18倍(3,355円÷467.14円)。同株価を使った予想配当利回りは 6.97%(234円÷3,355円)です。市場株価の変化により値は変動します。
現時点の判断は「修正後の通期会社予想には進捗・工事採算の裏付けがあるが、達成の可否は今後の工事進捗と採算の維持次第」です。第1四半期からの通期達成は確定していません。
出典:2026年10月15日会社予想・配当修正IR、2027年3月期第1四半期決算短信、2022〜2026年3月期本決算短信、株価時系列(10月15日終値)。
大末建設
中長期経営計画を読む
2026年4月24日更新|Road to 100th anniversary ~飛躍への挑戦~|計画最終年度:2030年度(2031年3月期)
当初の2030年度目標を2025年度に前倒し達成。新計画は「売上高1,400億円・営業利益84億円以上」へ上方修正。マンション中心の建設会社から、一般建築・土木・不動産を組み合わせた事業体制への拡張が焦点となる。
01|2030年度の数値目標
2030年度のその他目標:D/Eレシオ0.65倍程度、流通株式時価総額300億円以上、DOE4.0%以上。2037年の創業100周年には売上高3,000億円を志向。
02|足元の業績と計画の距離
| 連結業績 | 2026年3月期 実績 | 2027年3月期 会社予想 | 2031年3月期 中長計目標 |
|---|---|---|---|
| 売上高 | 1,055.54億円 | 1,001億円 | 1,400億円 |
| 営業利益 | 65.79億円 | 70.5億円 | 84億円以上 |
| 営業利益率 | 約6.23% | 約7.04% | 6.0%以上 |
| 親会社株主帰属純利益 | 38.0億円 | 48.1億円 | 数値目標の記載なし |
| 1株当たり年間配当 | 183円 | 234円 | 金額目標の記載なし |
2027年3月期会社予想と配当は2026年10月15日公表の上方修正を反映。2030年度は2031年3月期に相当。目標と会社予想は異なる時点の数値。
03|成長の実行計画
STRATEGY 01 / 一般建築
冷凍冷蔵倉庫からデータセンターへ
冷凍冷蔵倉庫で培った高難度施工の実績を足場に、データセンター等の高付加価値案件を拡大。マンションでは超高層案件を推進し、リニューアルでは大規模修繕の受注拡大を図る。
STRATEGY 02 / M&A
施工能力の買収を最優先
建築事業の施工人員を確保するため中規模建設事業者や地場工務店のM&Aを検討。並行して土木・不動産の企業買収を進め、建築以外の収益基盤を構築する。
STRATEGY 03 / 人材
社員605名から687名へ
2030年度に単体従業員687名(2025年度比+82名)を計画。年間40名以上の採用、施工人材の育成、給与・手当改善、完全週休2日に向けた現場負荷の低減を進める。
STRATEGY 04 / DX
自社システムDXSへのAI導入
2024年にリリースした自社システム「DXS」にAIを組み込み、工程・人員配置・過去案件・原価情報の活用を目指す。施工現場とバックオフィスの生産性向上、省人化を図る。
04|売上構成をどう変えるか
2030年度売上構成に関する会社提示の概数。棒の長さは各レンジの中点や上限を使用した概略表示で、4項目の合計が100%となる確定的な配分を示すものではない。2023年度の構成比は一般建築28%、マンション66%、その他各3%。
05|成長投資と株主還元の資金計画
営業CF:170億円
財務CF:130億円
戦略投資:180億円
株主還元:120億円
営業CF170億円は、人材関連費用等の戦略投資の費用計上分の控除前の計画値。資金調達を積極化しながら、M&A・人材・DX投資と還元を両立させる方針。
06|計画に示された主な課題
施工人員の確保:大型案件の増加に対し、施工人材の確保が成長条件。会社は採用競争の激化を認識し、人材施策と建築企業のM&Aを優先事項に位置づける。
運転資金の長期化:案件の大型化・長期化に伴い運転資金サイトが長期化する見通し。資金サイクルの短縮と有利子負債の活用を計画に織り込む。
事業領域拡大の実行:一般土木・不動産領域では、既存事業基盤だけでの迅速な拡大が難しいとされ、M&Aの実行が重要な手段となる。
07|中長期計画の要点
会社が数値を公表しているのは2030年度の売上高・営業利益・収益率・資本効率性等。2030年度の当期純利益・EPSの目標は提示されていないため、2030年度の同一PERを前提にした目標株価は計算していない。
コメント