ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
367A プリモグローバルホールディングス
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
国内事業
2024年8月期〜2026年8月期 / 単位:百万円 / 利益率:利益÷セグメント売上収益
国内事業はプリモ・ジャパン株式会社が担うブライダルジュエリー専門店事業です。「I-PRIMO(アイプリモ)」と「LAZARE DIAMOND(ラザール ダイヤモンド)」を主力ブランドとし、婚約指輪・結婚指輪を中心に商品企画、販売、接客サービスを提供します。品質やデザインだけでなく、専門スタッフによるパーソナルな商品提案と購入体験を重視。独自の人財育成プログラム「プリモカレッジ」を活用し、接客力を磨いています。ダイヤモンド品質を管理した商品や、着け心地を重視したリング、独自素材を用いたジュエリーなどを展開。店舗のリニューアル、販促活動、アニバーサリージュエリーの提案を通じて顧客との長期的な関係を構築しています。
海外事業
2024年8月期〜2026年8月期 / 単位:百万円 / 利益率:利益÷セグメント売上収益
海外事業は中国本土、台湾、香港、シンガポール、マレーシアにおいてブライダルジュエリー店舗を展開する地域セグメントです。日本で培った「I-PRIMO」の商品品質、接客サービス、店舗運営ノウハウを、現地の消費者ニーズに応じた商品・価格・販促施策と組み合わせています。台湾では「K.UNO」、中国本土・台湾では「STAR JEWELRY」なども扱い、マルチブランド化を推進。中国本土での既存店改善や出店に加え、東南アジアへの市場開拓を進めています。2026年8月期にはマレーシアに初出店し、中国・深圳でも新店舗を開設。出店、ブランド認知向上、現地人材の登用を通じた事業拡大を目指しています。
直近5年業績サマリー
| 業績項目 | 2023年8月期 | 2024年8月期 | 2025年8月期 | 2026年8月期 | 2027年8月期 会社予想 |
|---|---|---|---|---|---|
| 売上高(売上収益) | 23,471 | 24,900 +1,429 / +6.1% | 28,002 +3,102 / +12.5% | 31,571 +3,569 / +12.7% | 34,800 |
| 営業損益 | 1,360 | 2,246 +886 / +65.1% | 3,132 +886 / +39.4% | 3,903 +771 / +24.6% | 4,800 |
| 経常損益(税引前利益) | 838 | 1,714 +876 / +104.5% | 2,732 +1,018 / +59.4% | 3,460 +728 / +26.6% | 4,300 |
| 当期純利益(親会社帰属) | 878 | 1,150 +272 / +31.0% | 1,786 +636 / +55.3% | 2,395 +609 / +34.1% | 2,900 |
| EPS(円) | 100.41 | 131.55 +31.14 / +31.0% | 204.25 +72.70 / +55.3% | 273.23 +68.98 / +33.8% | 322.86 |
| 1株配当金(円) | 0 | 0 | 105 | 120 +15 / +14.3% | 131 |
| 純資産(親会社帰属持分) | — | 15,700 | 18,052 +2,352 / +15.0% | 21,354 +3,302 / +18.3% | — |
| 営業CF | — | 4,242 | 4,705 +463 / +10.9% | 4,749 +44 / +0.9% | — |
| 投資CF | — | -262 | -222 +40 / +15.3% | -1,407 -1,185 / -533.8% | — |
| 財務CF | — | -3,421 | -4,003 -582 / -17.0% | -3,083 +920 / +23.0% | — |
| フリーCF(営業CF+投資CF) | — | 3,980 | 4,483 +503 / +12.6% | 3,342 -1,141 / -25.5% | — |
単位:百万円(EPS・配当は円)。IFRSのため「経常損益」は税引前利益で表示。2023年8月期は公開済み上場資料等で確認できる項目のみ記載。— は資料から確認できない値、将来予想のCF・純資産は非開示。フリーCF=営業CF+投資CF。前年比は確認可能な連続年度で算出。
1.会社予想と実績
2025年8月期は2025年5月21日公表の会社予想、2026年8月期は2025年10月15日公表予想を実績と比較。2027年8月期は2026年10月15日公表の通期予想のみ掲載。
売上高=IFRS売上収益、経常利益=IFRS税引前利益で代替。達成率=実績÷当初開示会社予想(単純比較)。
2.達成・未達理由
年度別の会社予想と実績の検証
2025年8月期は全5指標で予想を超過しました。国内ではダイヤモンド・金・プラチナの原材料高に応じた商品価格見直しと接客スキル向上が売上・利益を押し上げ、海外では中国本土の買い控えが続くなかでマーケティング施策・営業体制の改善が回復に寄与しました。国内営業利益+37.7%、海外セグメント利益+46.6%の伸長が連結利益の超過につながりました。
2026年8月期も全5指標で予想を超過しました。国内では値上げによる客単価向上に加えて客数が堅調で、LAZARE DIAMONDの全店舗が売上記録を更新。海外では中国本土が2期連続増収増益となり、海外セグメント利益は前年から53.9%増加しました。貴金属高で粗利益率に圧力があった一方、段階的な価格改定と調達権取得による中間マージン削減が改善要因となりました。
3.事業セグメントの自信度
原文コメントは該当する年度カードの内側に配置。自信度は原文のトーンと定量実績からの分析上の評価であり、会社自身の公式格付けではありません。
国内事業
2024 → 2025 → 2026 → 2027(計画)
2024年8月期のセグメント数値は比較情報として確認できますが、今回の資料から同年度単独の経営コメント原文は確認できません。
適時商品価格の見直しを行ったほか、スタッフの接客スキル向上等への取り組みが奏功し
原材料価格上昇に対応した値上げと接客品質改善が奏功。
客数も堅調に推移したことにより、売上収益が伸長しました。
客単価と客数がともに増加。価格転嫁後も需要が堅調。
国内におけるブランド価値および顧客体験価値の向上
ブランド価値と顧客体験向上を継続する計画。最新年度の実績はまだありません。
海外事業
2024 → 2025 → 2026 → 2027(計画)
2024年8月期のセグメント数値は比較情報として確認できますが、今回の資料から同年度単独の経営コメント原文は確認できません。
業績に回復が見られました。
中国景気低迷を警戒しつつマーケティング改善で利益回復。
通期業績は2期連続の増収増益となり、当社グループの海外事業を牽引しております。
中国の増収増益と東南アジア進出が拡大策の実行を示す。
中国本土および東南アジアを中心とした海外展開の推進
中国本土・東南アジアへの出店拡大を成長の柱に位置づけ。
4.最新予想信頼度
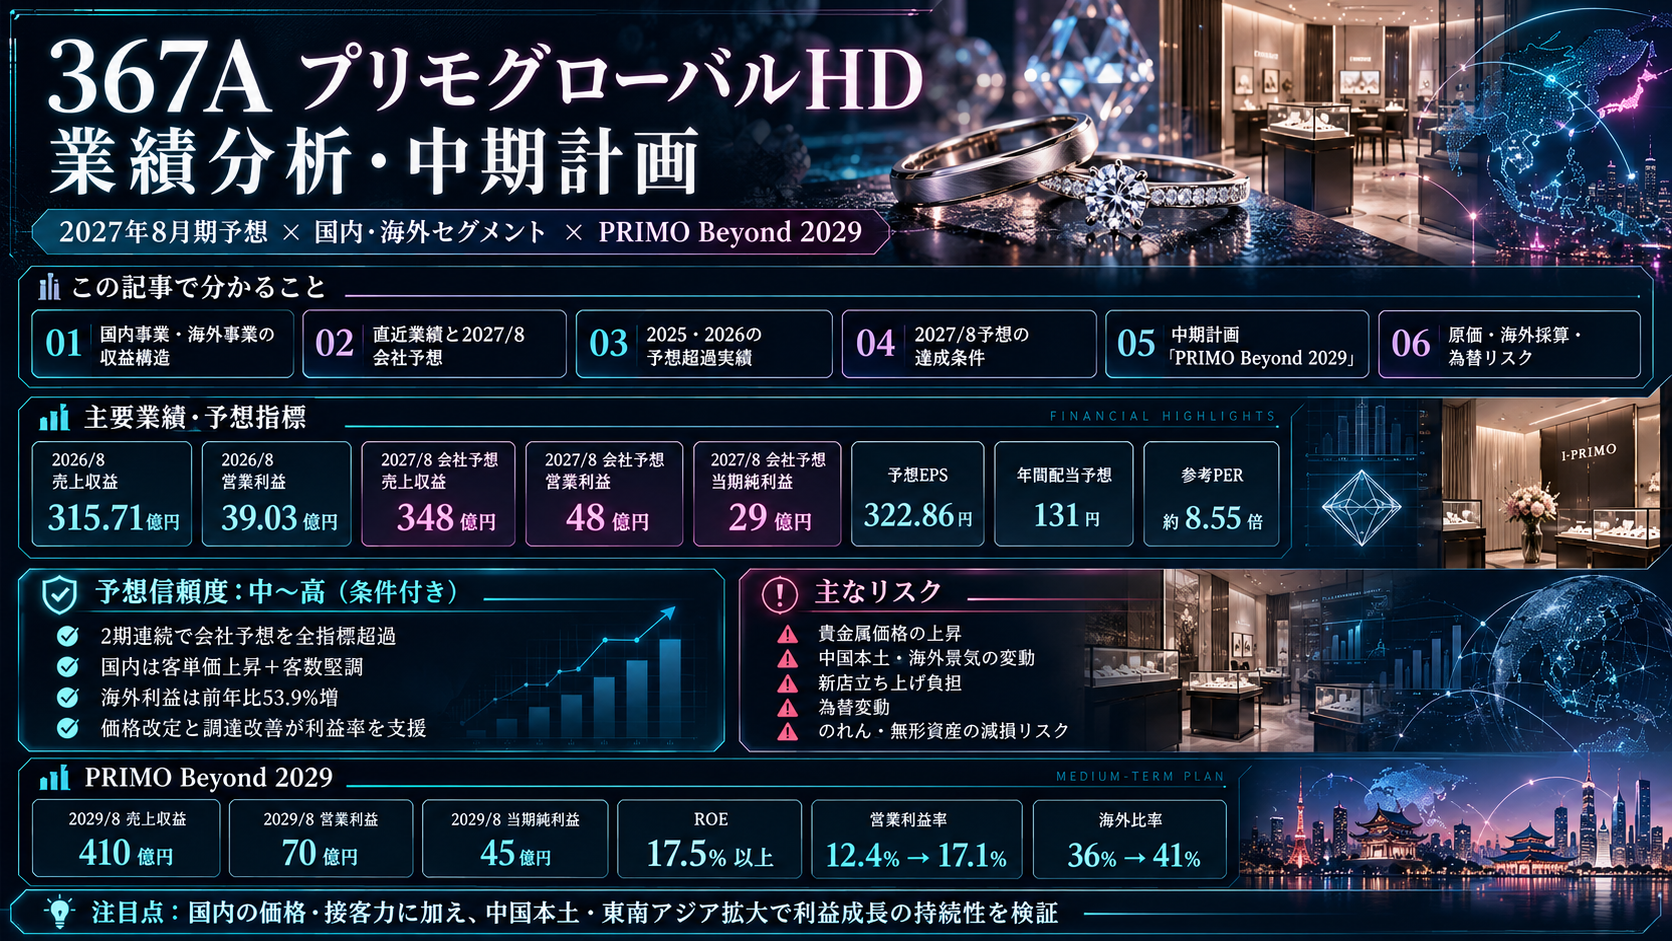
2025年・2026年の2期連続で会社予想を全指標超過。2027年8月期は売上収益348億円(前期比+10.2%)、営業利益48億円(同+23.0%)、親会社帰属利益29億円(同+21.1%)の増収増益計画です。過去実績から達成余地はありますが、利益成長率は売上成長率を上回るため、原価率と海外採算の改善継続が必要です。
達成できると判断する理由
- 国内:客単価上昇と堅調な客数が両立し、2026年8月期の国内売上収益は前年同期比15.3%増。
- 海外:2026年8月期のセグメント利益は前年同期比53.9%増。中国本土の回復とマレーシアへの進出が確認できる。
- 粗利率は2026年8月期の第3四半期を底に回復に転じたと会社が説明。価格改定・ダイヤモンド調達権による中間マージン削減も進める。
- 2025〜2026年の2期で売上・営業利益・純利益が会社予想を超過し、予測の保守性を示した。
達成できないと判断する理由
- 貴金属価格高騰と値上げ後の需要鈍化が重なると、利益率目標の実現が難しくなる。
- 中国本土など海外の景気・消費の変化、新店の立ち上がり負担、為替動向が業績変動要因。
- 2026年8月期の投資CFは△1,407百万円で前期より支出が拡大。国内外の成長投資に伴うキャッシュ創出力の検証が必要。
- 2026年8月期末はのれん17,843百万円、無形資産11,794百万円。将来の減損リスクを無視できない。
収益計上時期を見る際の注意点
今回の最新資料は2026年8月期の通期決算であり、2027年8月期の四半期実績は未発表です。このため進捗率は算出できません。ブライダル需要や商品価格改定、新店開業時期で四半期別の売上・利益は変動し得ます。最新予想に対する評価は通期目標と直近通期実績の比較に限定します。
最終判断
過去2期の計画超過・国内値上げ効果・海外利益成長を考慮すると、2027年8月期予想は条件付きで達成可能と評価します。一方、営業利益23.0%増を実現するには、売上増10.2%に対して利益率を12.4%から約13.8%へ高める必要があり、貴金属価格と海外事業の採算管理が焦点です。
参考PER:2,762円(2026年10月15日終値)÷ 2027年8月期予想EPS 322.86円 = 約8.55倍。10月16日のリアルタイム株価ではなく、確認済みの前営業日終値を用いた参考値です。
中期経営計画「PRIMO Beyond 2029」は2029年8月期の売上収益410億円、営業利益70億円、当期利益45億円、ROE17.5%を目標。会社方針は配当性向40%以上、計画期間中の自己株式取得総額35億円を目安としています。
プリモグローバルホールディングス
2026年10月15日公表の最新計画|対象:2027年8月期~2029年8月期|2026年10月16日時点で確認
01|今回の中期計画の結論
売上高の拡大だけでなく、営業利益率の12.4%→17.1%への改善を同時に狙う計画。 国内の価格・ブランド戦略で収益基盤を維持しつつ、中国本土・東南アジアの出店拡大と複数ブランド展開で海外比率を36%→41%に引き上げる。前中計の売上・利益目標を1年前倒しで達成したうえで、次の3年間は利益成長を一段と加速する方針を示した。
02|業績目標と成長率
| 項目 | 2026/8 実績 | 2027/8 会社予想 | 2029/8 中計 |
|---|---|---|---|
| 売上収益 | 315.7億円 | 348億円 | 410億円 |
| 営業利益 | 39.0億円 | 48億円 | 70億円 |
| 営業利益率 | 12.4% | 13.8% | 17.1% |
| 当期純利益 | 24.0億円 | 29億円 | 45億円 |
| ROE | 12.2% | - | 17.5%以上 |
注:2026/8実績の売上収益315.71億円・営業利益39.03億円・親会社所有者帰属当期利益23.95億円を小数第1位で表示。2029/8は会社公表の億円単位目標。2027/8会社予想は2026/10/15発表決算短信に基づく。ROEの2027/8目標は中計の年次目標として公表されていない。
売上以上に営業利益を伸ばす設計
2026/8から2029/8の会社計画CAGRは、売上収益9.1%、営業利益21.5%、当期純利益23.4%。利益率改善の実現が最大の検証ポイント。
前中期計画を1年前倒し
前計画の2027/8目標は売上収益305億円、事業利益33億円。2026/8に売上収益約315億円、事業利益約38億円となり、売上・利益の目標を前倒しで達成。一方、ROE13%以上は2026/8実績12.2%時点では未達。
03|95億円の増収をどこで稼ぐか
2026/8の約315億円から2029/8の410億円へ、地域別売上収益の増分は国内+35億円、中国本土+28億円、台湾+9億円、香港・東南アジア+23億円。計画上の増収95億円のうち海外が60億円を担う。
| 地域 | 2026/8 | 2029/8 | 増収額 |
|---|---|---|---|
| 国内 | 202億円 | 237億円 | +35億円 |
| 中国本土 | 52億円 | 80億円 | +28億円 |
| 台湾 | 38億円 | 47億円 | +9億円 |
| 香港・東南アジア | 23億円 | 46億円 | +23億円 |
| 合計 | 315億円 | 410億円 | +95億円 |
地域別の数値は会社資料の億円単位・端数処理済み数値。
04|目標達成に向けた3つの事業戦略
グローバル戦略|アジアの店舗網を拡大
中国本土で26→40店舗、台湾で16→19店舗、国内で87→90店舗などへ拡大。東南アジアでも積極出店し、全体では136→162店舗以上を目指す。現地の販促・店舗配置・販売オペレーション、人財育成を最適化する。
マルチブランド戦略|異なる購買層を獲得
主力のI-PRIMOに加え、LAZARE DIAMOND、STAR JEWELRY、K.UNOを活用。ブライダルの中核需要に加え、ハイブランド・オーダーメイド・ファッション領域へ提供価値を広げる。I-PRIMO以外の各ブランドで売上収益CAGR10%以上を目指す。
ライフパートナー戦略|購入後のLTV拡大
年間約4万組のブライダル顧客を起点に、結婚記念日・家族の節目・ファッション需要まで接点を拡大。CRM・アフターサービス・EC・SNSで関係をつなぎ、ファッションジュエリーの売上収益CAGR15%以上を目標とする。
05|出店・人財・長期ビジョンのKPI
2035年8月期の長期ビジョン
売上収益600億円以上、営業利益120億円以上、海外売上高比率50%。会社は2029年・2035年の両目標とも、M&Aによる追加成長を織り込まずに設定している。
06|投資計画と株主還元
2027/8~2029/8の3年間に、実質営業キャッシュフロー約120億円を想定。これを店舗投資・経営基盤投資約30億円、配当約45億円、自己株式取得約35億円、有利子負債の純返済約10億円に配分する方針。
25%
38%
29%
8%
成長投資:約30億円
店舗投資約25億円、経営基盤・商品開発投資約5億円。出店は年間8店舗程度を基本に、DX・人的資本・商品開発にも投資。
株主還元:約80億円
配当性向40%以上を継続し、3年間で約35億円を目安に機動的な自己株取得を実施。ネット有利子負債/EBITDAは1.5倍程度を財務規律とする(2026/8実績1.8倍)。
07|PER一定の仮定による株価水準
2026年10月15日の終値2,762円と、2027年8月期会社予想EPS322.86円を基準に、2029年8月期純利益目標45億円の達成時もPERが一定と仮定した単純計算。
2027/8予想PER
約8.56倍
2,762円 ÷ 322.86円
2029/8の試算EPS
約501円
322.86円 × 45億円 ÷ 29億円
※会社の目標株価ではない。2027/8予想純利益29億円と2029/8目標純利益45億円の比をEPSに適用。発行済株式数の変動なし、PER変動なしを仮定しているため、計画上の自己株式取得による株数変化、金利・地合い・達成時期・利益の質等を反映しない。10/16のリアルタイム株価ではなく、日付が確認できる10/15終値を使用。
08|計画達成を左右する確認事項・リスク
海外出店の収益化
会社は中国本土・東南アジアでの出店を成長の中心に据える。店舗数だけでなく、現地人財・接客品質・店舗ごとの収益性が計画通りに改善するかを確認したい。
台湾市場・地域需要
会社資料では、台湾で婚姻組数減少に伴う利益額低下が前計画の課題として挙げられている。新計画ではブランド別販促と運営効率化での改善を目指す。
価格改定と粗利率
国内で適正な価格形成と粗利率安定化を掲げる。原材料価格上昇や価格転嫁の時間差は、売上成長が利益成長につながるかを検証する重要要因となる。
外部環境の不確実性
会社は将来見通しの注意事項として、経済・規制・市場環境などによる実績と計画の乖離可能性を明記。M&Aは機会に応じた実施方針で、基本目標には追加成長を織り込まない。
09|今後の決算で検証する指標
| 検証項目 | 2026/8基準 | 2029/8目標 | 重点確認点 |
|---|---|---|---|
| 売上収益 | 315億円 | 410億円 | 海外増収の実現 |
| 営業利益率 | 12.4% | 17.1% | 価格と店舗採算 |
| 海外売上比率 | 36% | 41% | 中国本土・東南アジア |
| 世界店舗数 | 136店舗 | 162店舗以上 | 出店と店舗当たり売上 |
| ROE | 12.2% | 17.5%以上 | 純利益と資本構成 |
| 純有利子負債/EBITDA | 1.8倍 | 1.5倍目安 | 還元と財務健全性 |
一次情報・参照資料
① プリモグローバルホールディングス公式IR「中期経営計画 PRIMO Beyond 2029」(2026年10月15日、全35ページ)
② 2026年8月期決算・2027年8月期業績予想:決算数値参照 (会社の2026年10月15日発表数値を確認)
③ 2026年10月15日株価終値:IFIS株予報(2,762円)
本コンテンツは2026年10月16日確認時点の会社公表資料に基づく情報整理・分析であり、業績目標の達成や将来株価を保証するものではありません。業績実績・会社予想・中期経営計画目標・仮定計算を区別して記載しています。
コメント