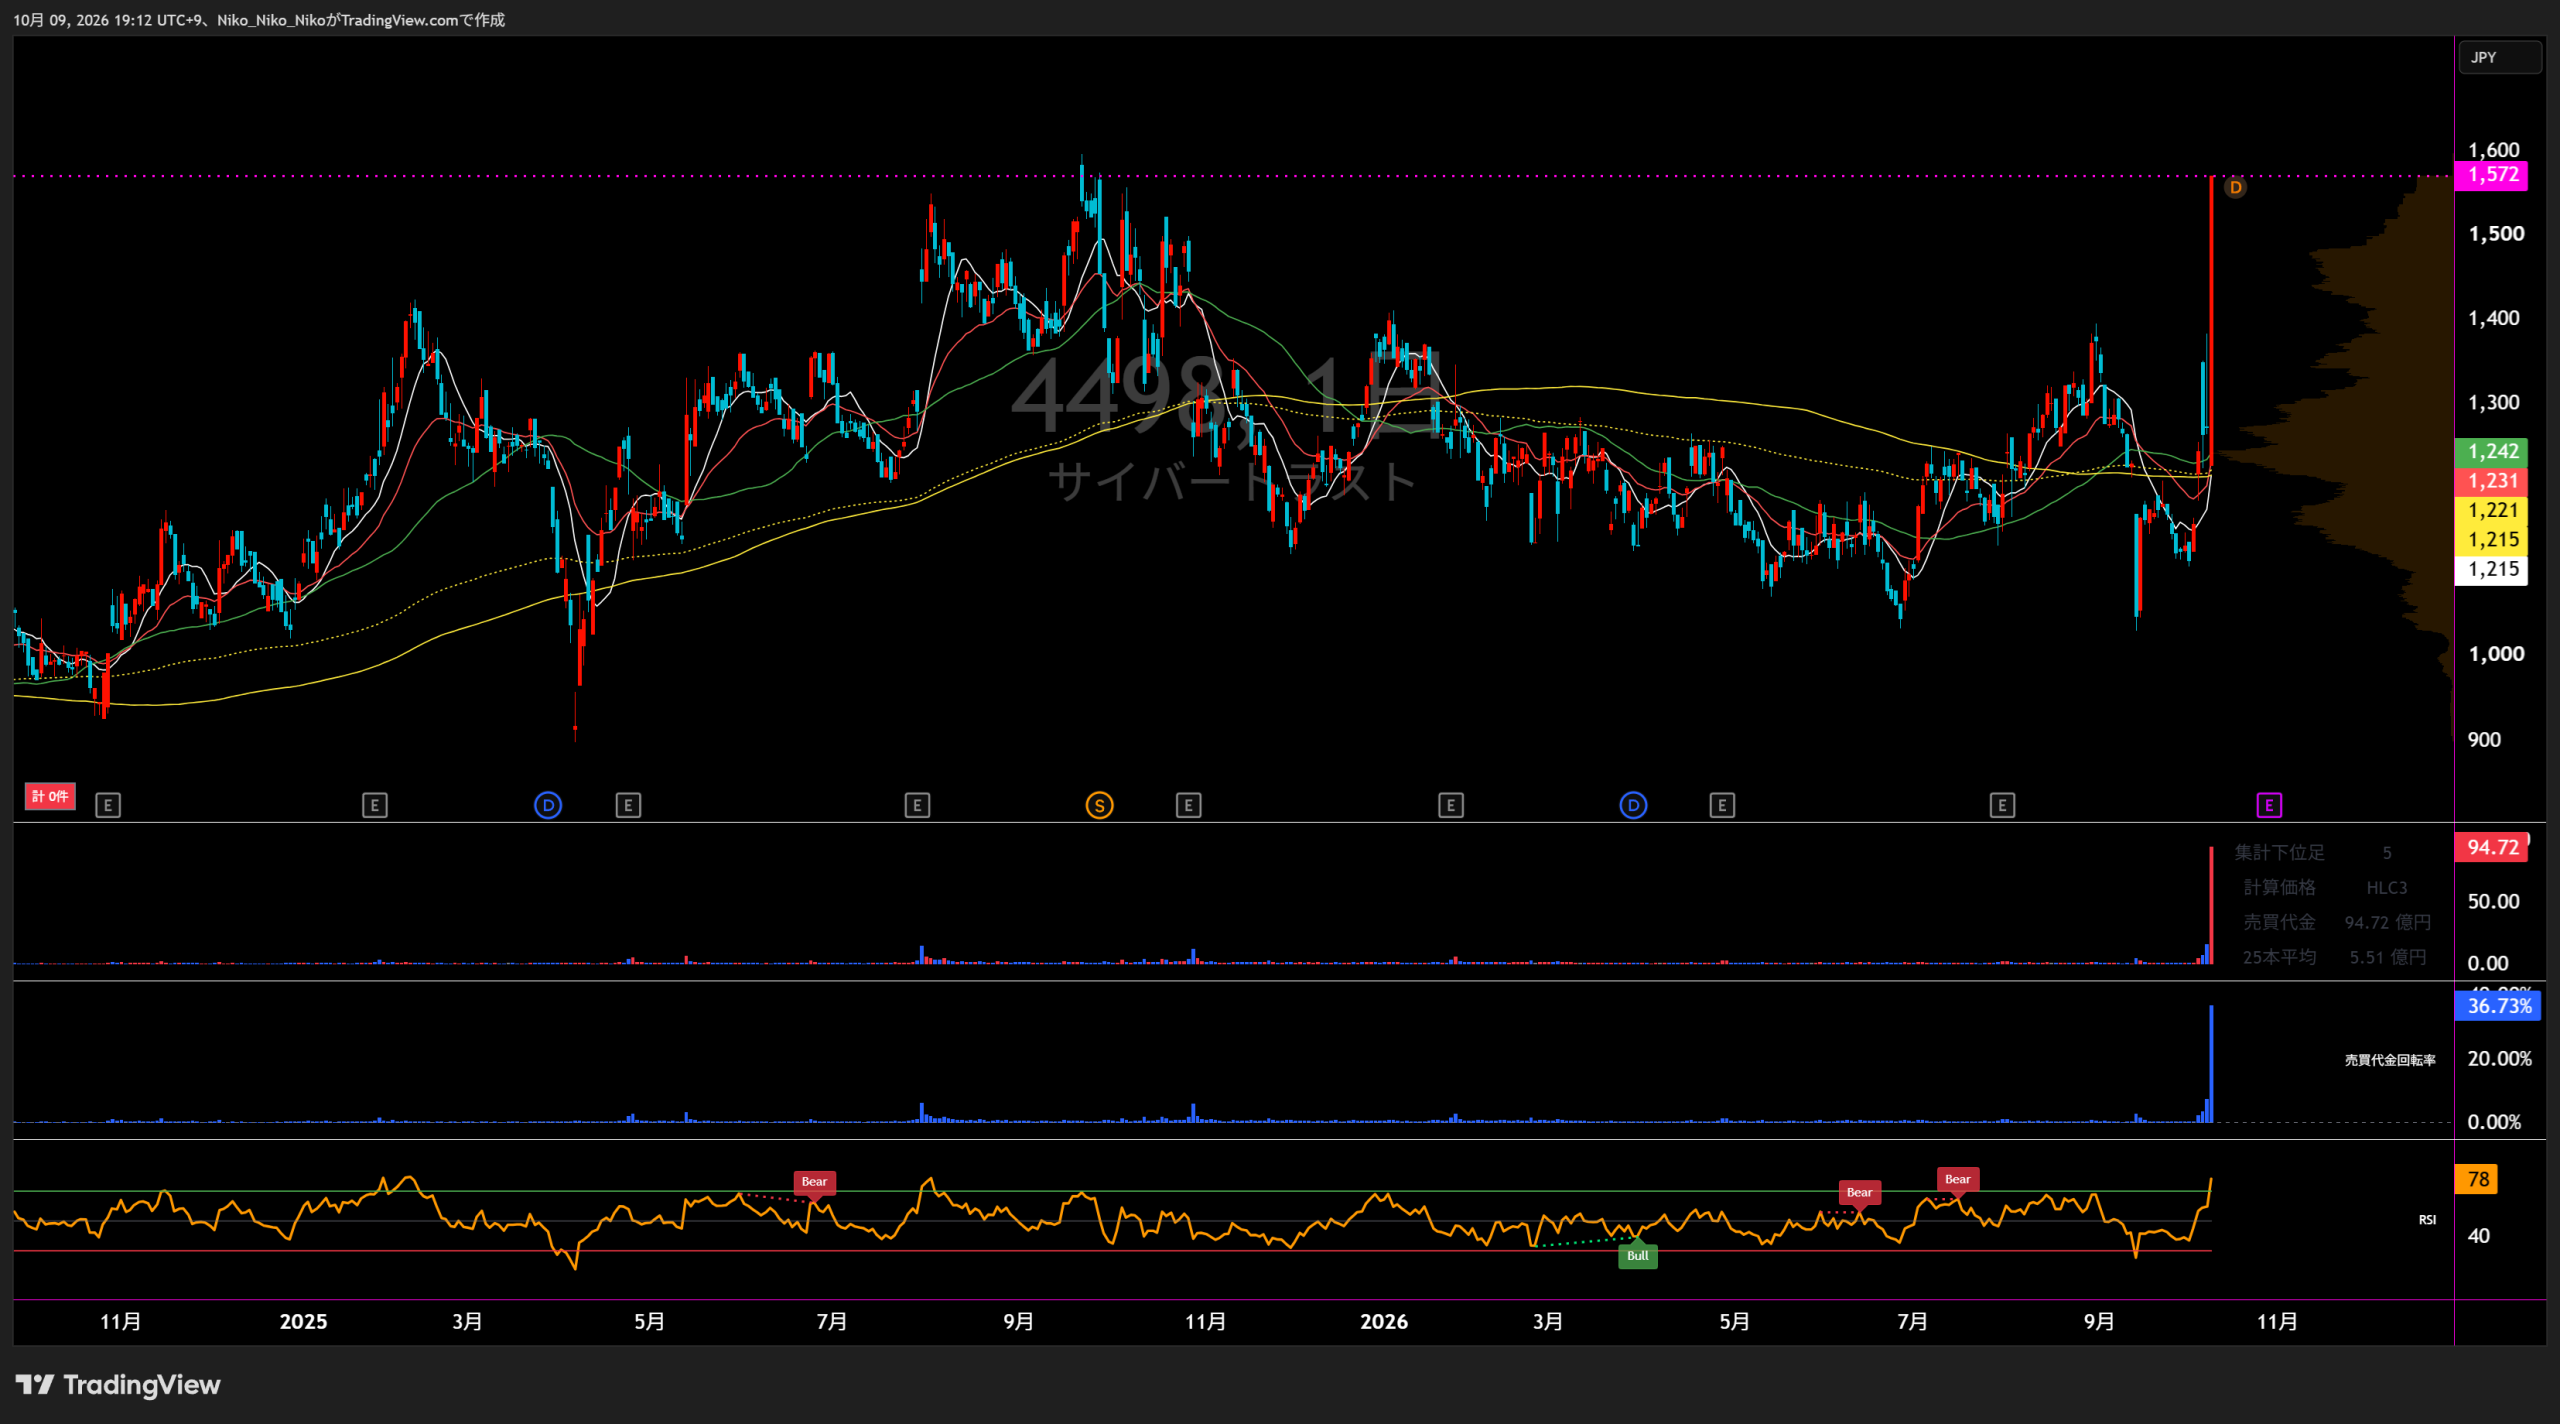
4498 サイバートラスト
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
デジタルトラスト事業(旧名称:トラストサービス事業)
同社はデジタルトラスト事業の単一報告セグメント。セグメント別損益が独立開示されていないため、利益の棒は連結営業利益を示します。2026年3月期に事業区分・名称を変更。旧「認証・セキュリティ」「Linux/OSS」「IoT」は、新「トラスト」「プラットフォーム」サービスとして整理されています。最新予想も単一セグメントの全社予想です。
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 5,731 | 6,167 +436 / +7.6% | 6,466 +299 / +4.8% | 7,442 +976 / +15.1% | 8,360 +918 / +12.3% | 9,250 +890 / +10.6% |
| 営業損益 | 868 | 1,053 +185 / +21.3% | 1,112 +59 / +5.6% | 1,421 +309 / +27.8% | 1,649 +228 / +16.0% | 1,860 +211 / +12.8% |
| 経常損益 | 872 | 1,065 +193 / +22.1% | 1,121 +56 / +5.3% | 1,448 +327 / +29.2% | 1,657 +209 / +14.4% | 1,867 +210 / +12.7% |
| 当期純利益 | 530 | 725 +195 / +36.8% | 518 −207 / -28.6% | 969 +451 / +87.1% | 989 +20 / +2.1% | 1,240 +251 / +25.4% |
| EPS | 33.37円 | 45.2円 +11.83 / +35.5% | 32.13円 −13.07 / -28.9% | 59.63円 +27.5 / +85.6% | 61.07円 +1.44 / +2.4% | 75.68円 +14.61 / +23.9% |
| 一株配当金 | 0円 | 8.75円 +8.75 / 前年比算定不可 | 8.75円 ±0 / +0.0% | 11.5円 +2.75 / +31.4% | 12円 +0.5 / +4.3% | 14円 +2 / +16.7% |
| 純資産 | 4,874 | 5,625 +751 / +15.4% | 6,032 +407 / +7.2% | 6,578 +546 / +9.1% | 7,442 +864 / +13.1% | — |
| 営業CF | 1,604 | 1,213 −391 / -24.4% | 1,221 +8 / +0.7% | 1,993 +772 / +63.2% | 1,553 −440 / -22.1% | — |
| 投資CF | △477 | △434 +43 / +9.0% | △571 −137 / -31.6% | △870 −299 / -52.4% | △1,486 −616 / -70.8% | — |
| 財務CF | 486 | 6 −480 / -98.8% | △126 −132 / -2200.0% | △429 −303 / -240.5% | △192 +237 / +55.2% | — |
| フリーCF | 1,127 | 779 −348 / -30.9% | 650 −129 / -16.6% | 1,123 +473 / +72.8% | 67 −1,056 / -94.0% | — |
単位:百万円(EPSと一株配当金は円)。EPSと一株配当金は2025年10月1日の株式分割を遡及反映。2025・2026年3月期は訂正後決算短信を採用。フリーCF=営業CF+投資CF。2027年3月期会社予想について未開示項目は「—」。受注残高は決算短信に計上・開示が確認できないため表示しません。
1.会社予想と実績
2023~2026年3月期は期首に発表した通期会社予想と実績、2027年3月期は最新会社予想を掲載。2022年3月期の期首予想は添付資料で確認できないため除外しました。
| 業績項目 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期 | |||||
|---|---|---|---|---|---|---|---|---|---|---|
| 期首予想 | 実績 | 期首予想 | 実績 | 期首予想 | 実績 | 期首予想 | 実績 | 最新予想 | 実績 | |
| 売上高 | 6,600 | 6,167 | 7,500 | 6,466 | 7,200 | 7,442 | 8,200 | 8,360 | 9,250 | — |
| 営業利益 | 1,000 | 1,053 | 1,400 | 1,112 | 1,300 | 1,421 | 1,570 | 1,649 | 1,860 | — |
| 経常利益 | 1,000 | 1,065 | 1,400 | 1,121 | 1,300 | 1,448 | 1,570 | 1,657 | 1,867 | — |
| 親会社株主帰属純利益 | 670 | 725 | 950 | 518 | 860 | 969 | 970 | 989 | 1,240 | — |
| EPS | 42.16 | 45.2 | 59.22 | 32.13 | 53.26 | 59.63 | 59.65 | 61.07 | 75.68 | — |
2.達成・未達理由
売上高は予想6,600百万円に対し実績6,167百万円で未達。一方、営業利益は1,000→1,053百万円、純利益は670→725百万円と上振れ。旧Linux/OSSでは大型顧客の契約縮小・CentOS特需解約があったものの、新規サポート案件とIoT受託開発の増加が収益を支えた。
売上高6,466百万円は予想7,500百万円を下回り、営業利益1,112百万円も予想1,400百万円に未達。AlmaLinux・CentOS7延長サポートの販促遅延、組込み開発の新規顧客獲得の遅れが響き、IoT関連ソフトウェアの減損損失により純利益518百万円は予想950百万円を大幅に下回った。
売上高7,442百万円は予想7,200百万円を上回り、営業利益1,421百万円も予想1,300百万円を超過。CentOS7延長サポートとCloudLinux商材の伸長、認証サービスおよび組込み関連案件の拡大が寄与した。訂正後純利益969百万円は予想860百万円を上回った。
売上高8,360百万円は予想8,200百万円、営業利益1,649百万円は予想1,570百万円を上回る。iTrustの金融機関向け本人確認・電子署名、Linuxサポートの大型案件、EMLinuxの採用拡大が押し上げた。ただし本社移転費用等の影響で純利益989百万円の予想970百万円に対する超過幅は小さい。
第1四半期の売上高2,132百万円、営業利益406百万円、純利益269百万円。前年同期比では各項目で増加しており、会社は通期予想を据え置いています。
3.事業セグメントの自信度
報告セグメントは単一ですが、サービス区分別に過年度の会社コメントと自信度を整理。原文は各年度カード内に掲載しています。
トラストサービス(旧 認証・セキュリティ)
電子認証サービス「iTrust」では電子契約サービスや金融サービス等を展開する各パートナー企業との取引が伸長しました。
デバイスID・iTrustが販売パートナー経由で伸長
各パートナーとの取引増加により伸長した結果、売上高は3,543百万円(前期比5.5%増)となりました。
デバイスID、iTrust、サーバー証明書で取引増
各パートナーとの取引増加により伸長した結果、売上高は3,943百万円(前期比11.3%増)となりました。
認証・電子署名利用の拡大
デバイス証明書管理サービス「デバイスID」では企業向けのクラウド認証サービスを展開する各パートナーとの取引増加により伸長しました。
本人確認・端末認証のパートナー取引増
特に銀行での利用範囲拡大により本人確認サービスは倍増しました。
金融分野の本人確認が伸長
特に本人確認サービスは、改正犯罪収益移転防止法対応による利用拡大により、前年同期比2.3倍と大きく成長しました。
本人確認の成長とSSL減収が混在
本人確認の成長とSSL減収が混在
プラットフォームサービス(旧 Linux/OSS・IoT)
統合システム監視ソフトウエア「MIRACLE ZBX」のサポートの新規の長期大型案件を獲得しました。
延長サポート、大型監視ソフト契約を獲得
半導体供給不足による製造業顧客の開発スケジュール見直し等により組込受託開発は伸び悩む一方で
半導体不足で組込開発が伸び悩む
大型の既存顧客の一部契約の見直し(縮小)があった一方で
既存大型契約縮小や駆け込み反動
子会社のリネオソリューションズ株式会社で組込み受託開発が大きく伸長した結果
製造業の受託開発獲得で伸長
AlmaLinuxサポートおよびCentOS7の延長サポートはサービス仕様拡充に時間を要し、販促活動が遅延した結果
サポート拡充と販促が遅延
必要な協業パートナー開拓が遅れ新規顧客獲得が低調となったこと
協業パートナー開拓遅れ
2024年6月コミュニティサポート終了に伴うCentOS7延長サポートならびに提携先のCloudLinux Inc.商材が大きく伸長しました。
CentOS延長サポート、EMLinux拡大
Linuxサポートが大手事業者や金融機関向けの大型サポート案件などにより堅調に推移しました。
大型保守契約、EMLinuxの法規制需要
自動車関連研究開発の大型受託開発の継続受注によりプロフェッショナルサービスが伸長しました。
医療機器向けの採用と大型受託開発
医療機器向けの採用と大型受託開発
4.最新予想信頼度
最新第1四半期は売上高・営業利益・純利益が前年同期比で伸長し、通期会社予想は据え置き。一方、売上高進捗率23.0%、営業利益進捗率21.8%と、四半期単独で年間達成を保証するものではありません。
Q1累計実績÷通期会社予想で計算した単純進捗率です。
達成できると判断する理由
売上高は前年同期比12.0%増と会社の通期増収計画10.6%増を上回るペース。営業利益も同31.4%増で通期計画の12.8%増を超えている。本人確認の利用範囲拡大、デバイスIDの企業・教育分野の採用、Linux保守と組込み開発案件の伸長が複数の収益源となっている。2025・2026年は期首の会社予想を全社売上高・営業利益で連続超過した。
達成できないと判断する理由
第1四半期は通期の約4分の1しか経過しておらず、利益の計上時期は均等ではない。人材採用・成長投資に伴う人件費の増加、SSL/TLSサーバー証明書の有効期間短縮に伴う減収、大型開発案件の検収時期遅れ、継続収益の更新状況が下期に影響する。2024年にはLinux/OSS販促遅延と組込み開発の獲得遅れにより予想を大幅に下回った実績がある。
会社の収益計上時期に関する確認
2027年3月期第1四半期決算短信では、四半期の大型案件動向を確認できる一方、通期利益が下期に偏重するとの定量的な季節性説明は確認できません。進捗率だけによる可否判定は避けます。
最終判断・予想達成時PER
2027年3月期の会社予想は売上高9,250百万円、営業利益1,860百万円、経常利益1,867百万円、純利益1,240百万円、EPS75.68円。第1四半期の増収・増益が続くことが達成の条件です。
2026年10月9日の株価1,572円 ÷ 会社予想EPS75.68円 = 予想達成時PER 約20.77倍
4498 サイバートラスト
成長戦略・事業計画分析
最新の事業計画(2026年6月25日公表)と2027年3月期第1四半期決算(2026年7月30日公表)を基準に整理
本人確認・電子署名の「iTrust」成長と、重要インフラ向けLinux/組込みOSの長期サポートを既存事業の収益基盤とし、新規事業・グローバル展開・M&Aを中長期の拡張領域に位置付ける。
会社が確認可能な最新の定量的な通期目標は2027年3月期の売上高92.50億円、営業利益18.60億円。将来年度別の売上高・利益目標を列挙した確定的な中期数値計画は、今回確認した開示資料では確認できないため、独自の数値予測を加えていない。
01|会社業績目標(2027年3月期予想)
| 指標 | 2026年3月期 実績 | 2027年3月期 会社予想 | 前期比 |
|---|---|---|---|
| 売上高 | 83.60億円 | 92.50億円 | +10.6% |
| 営業利益 | 16.49億円 | 18.60億円 | +12.8% |
| 経常利益 | 16.57億円 | 18.67億円 | +12.6% |
| 親会社株主帰属純利益 | 9.89億円 | 12.40億円 | +25.3% |
| 営業利益率 | 19.7% | 20.1% | +0.4pt |
金額は百万円単位の開示数値を億円換算し小数第2位まで表示(端数切り捨て)。会社予想は2026年7月30日時点で据え置き。複数年度の数値目標ではなく、単年度の業績予想である。
02|最新四半期の達成状況
| 指標 | 1Q実績 | 前年比 |
|---|---|---|
| 売上高 | 21.32億円 | +12.0% |
| 営業利益 | 4.06億円 | +31.4% |
| 経常利益 | 4.08億円 | +30.5% |
| 親会社株主帰属純利益 | 2.69億円 | +116.1% |
進捗率=1Q累計実績÷通期会社予想。期中の季節性や受託案件の納期を反映しない機械的な比率であり、達成確率を意味しない。
03|業績目標に向けた成長ドライバー
トラストサービス|認証・署名の利用拡大
iTrustの本人確認・電子署名を、金融機関や電子契約サービスのパートナー経由で拡大。2026年3月期のiTrust売上高は前期比約60%増と説明され、2027年3月期も高成長を見込む。
証明書、デバイスID、電子契約、eシール関連のサービスを組み合わせ、継続的な利用料を収益化する。
プラットフォーム|重要インフラ向け展開
AlmaLinux等のサーバーOS、組込みLinuxのEMLinuxを中心に、長期保守・脆弱性対策・セキュリティコンサルティングを提供。
金融・重要インフラや産業用IoT機器の安全基準への対応を背景に、長期サポートと継続契約の拡大を図る。
収益構造|リカーリングの積み上げ
2026年3月期のリカーリング売上高は56.28億円(前期比+14.2%)、売上比率は67.3%。既存顧客の契約・利用量拡大が重要な収益基盤。
中長期|新規事業・海外・M&A
AIエージェントの識別認証、データ真正性、量子コンピューター時代の認証基盤などを戦略的成長領域に設定。台湾などアジアでの認証サービス展開や、M&Aによる技術・事業領域の拡充を掲げる。
04|実行ロードマップ
既存の高成長サービスの利用件数を拡大
iTrustの電子本人確認・電子署名のAPI利用を金融機関や販売パートナーを通じて拡大し、同時にデバイス証明書・電子文書真正性サービスの導入先を増やす。
Linuxの保守・セキュリティ領域を拡張
AlmaLinux、EMLinuxの長期サポート、SBOM関連・脆弱性対策、重要インフラへの採用拡大を進める。NTTデータ、富士通等との連携を成長施策として提示。
新しい認証ユースケースを商用展開
eシールやデジタルコンテンツの来歴検証に加え、2026年9月28日にはMatter対応デバイスメーカー向けの中間認証局構築・運用代行と機器証明書発行サービスを発表。
AI・データ連携・耐量子暗号と海外展開
AIエージェントID・認証、データ連携基盤、耐量子計算機暗号等の開発に投資。パートナー連携・海外展開・M&Aによる事業ポートフォリオ拡張を目指す。
時期区分は公開済み施策の進捗に基づく整理。将来事業の売上発生年月・投資回収年数は会社が確約したものではない。
05|確認された事業上のリスク
認証局の承認・サービス提供リスク
2026年9月にSSL/TLS証明書の新中間認証局についてApple・Googleの承認取得が遅れ、代替サービスへの切り替えを公表。9月14日時点ではセコムトラストシステムズの中間CAを利用する代替措置を採用する方針だった。
業績影響額の不確実性
会社は同日、証明書サービスの事象による業績影響額を精査中とし、業績予想を変更する必要のある事実は確認されていないと開示。影響がゼロと確定した趣旨ではない。
新規事業の立上がりと投資回収
公式株主通信は、認証・社会インフラ系サービスでは法制度や業界標準との整合が必要で、立上げや先行投資の回収に時間を要する特徴を説明。
OSS・安全基準への適合継続
プラットフォーム事業では、OSや組込み機器に対する新たな脆弱性への対応と国際安全基準への適合が重要。認証制度・セキュリティ要求の変化への対応が事業継続上の課題となる。
06|資料上の目標と未公表事項
確認できる会社目標:2027年3月期の売上高92.50億円、営業利益18.60億円、経常利益18.67億円、親会社株主帰属純利益12.40億円。
数値を補完していない事項:2028年3月期以降の年度別業績目標、および「目標年度PER固定」の条件で算出する中期目標達成時の株価割安率。多年度の会社目標が確認できないため算定対象外。
「中長期の成長イメージ」を業績数値の確約とみなさず、単年度の会社予想と区別して掲載。
一次資料・確認資料
- サイバートラスト公式:Web株主通信 2026年3月期(中長期戦略・新規事業・グローバル・M&A)
- サイバートラスト公式:業績ハイライト(2026年3月期実績/2027年3月期1Q実績)
- サイバートラスト公式:2026年3月期 決算説明資料(2027年3月期予想・成長施策)
- 2026年6月25日「事業計画及び成長可能性に関する事項」・7月30日「2027年3月期1Q決算説明資料」(適時開示一覧)
- サイバートラスト公式:SSL/TLSサーバー証明書の新中間CAに関するお知らせ(9月14日追記)
- 2026年9月14日:SSL/TLSサーバー証明書代替措置の適時開示
- サイバートラスト公式:2026年9月28日 Matter対応認証局構築・運用代行の提供開始
コメント