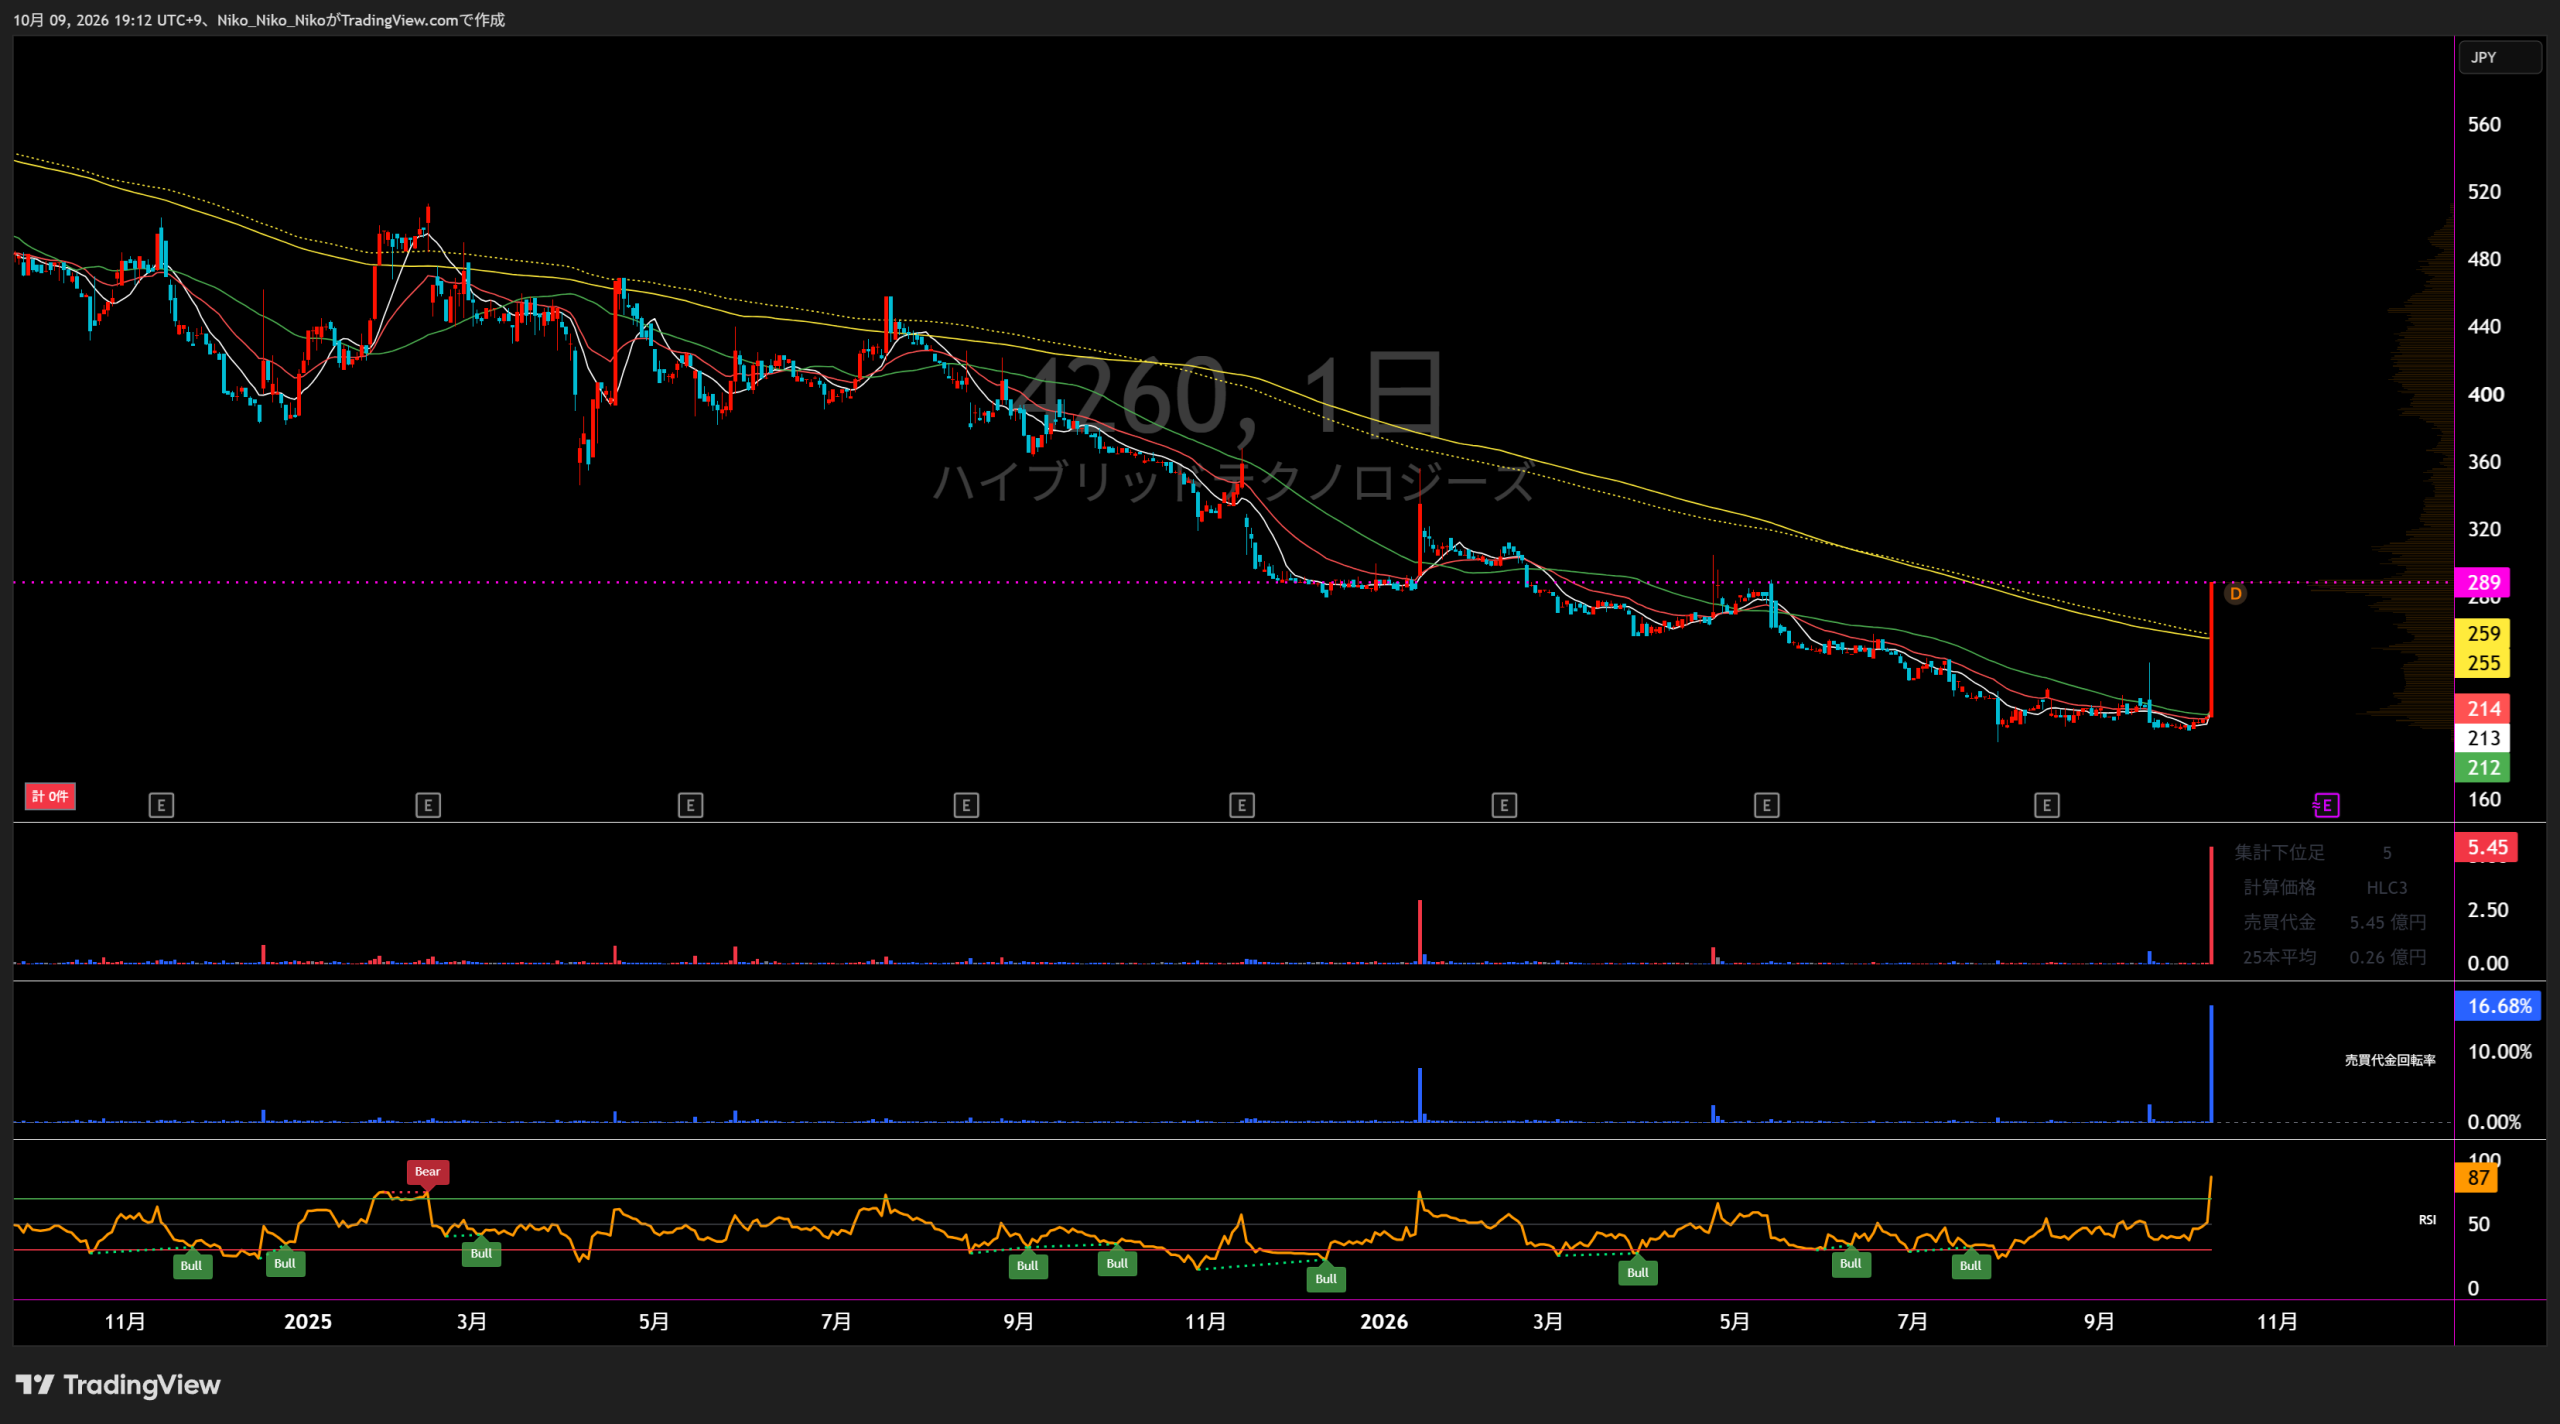
4260 ハイブリッドテクノロジーズ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
開発領域・日本事業
開発領域・海外事業
人材領域
連結決算業績
| 指標 | 2022/9 | 2023/9 | 2024/9 | 2025/9 | 2026/9 Q3 | 2026/9 会社予想 |
|---|---|---|---|---|---|---|
| 売上高百万円 | 2,408 | 2,906 前年比 +20.7% | 3,135 前年比 +7.9% | 3,025 前年比 -3.5% | 4,870 前年同期比 +110.2% | 6,859 |
| 営業損益百万円 | 288 | 257 前年比 -10.8% | 108 前年比 -58.0% | 29 前年比 -73.1% | 186 前年同期比 +127.3% | 187 ~ 251 |
| 税引前損益(IFRS)百万円 | 310 | 189 前年比 -39.0% | 97 前年比 -48.7% | -15 赤字転落 | 95 前年同期比 +52.3% | 68 ~ 132 |
| 親会社帰属当期純利益百万円 | 250 | 160 前年比 -36.0% | 53 前年比 -66.9% | 19 前年比 -64.2% | -83 前年同期比 赤字転落 | -118 ~ -67 |
| EPS(円)円 | 24.23 | 14.41 前年比 -40.5% | 4.67 前年比 -67.6% | 1.64 前年比 -64.9% | -7.25 前年同期比 赤字転落 | -10.33 ~ -5.85 |
| 1株配当金(円)円 | 0 | 0 | 0 | 0 | — | 0 |
| 純資産(親会社帰属持分)百万円 | 2,125 | 2,333 前年比 +9.8% | 2,281 前年比 -2.2% | 2,133 前年比 -6.5% | 1,984 前期末比 -7.0% | — |
| 営業CF百万円 | 345 | 261 前年比 -24.3% | 362 前年比 +38.7% | 12 前年比 -96.7% | -485.2 前年同期比 流出拡大 | — |
| 投資CF百万円 | -248 | -695 赤字拡大 | -300 赤字縮小 | -540 赤字拡大 | -252.0 前年同期比 流出拡大 | — |
| 財務CF百万円 | 1,184 | -85 赤字転落 | 13 黒字転換 | 93 前年比 +615.4% | 644.5 前年同期比 黒字転換 | — |
| フリーCF百万円 | 97 | -434 赤字転落 | 62 黒字転換 | -528 赤字転落 | -737.3 前年同期比 流出拡大 | — |
金額は百万円。2026年9月期Q3は9か月累計、会社予想は通期。IFRSでは経常利益を開示しないため税引前損益を掲載。2026/9 Q3の前年比は前年同期との比較。FCF=営業CF+投資CF。会社予想は最新のレンジ。
1.会社予想と実績
2024年9月期(期初予想/通期実績)
2025年9月期(期初予想/通期実績)
2026年9月期(最新会社予想/3Q累計)
2.達成・未達理由
会社予想に未達。売上高は予想3,306百万円に対し3,135百万円(94.8%)、営業利益は331百万円に対し108百万円(32.7%)。
ダナン拠点の管理不足を受けた顧客の一部撤退・縮小、追加対応工数、待機人員増加、拠点閉鎖に伴う減損などが利益を圧迫。M&A子会社の成長はあったが、本体の採算悪化を補えなかった。
会社予想に未達。売上高は予想3,258百万円に対し3,025百万円(92.8%)、営業利益は251百万円に対し29百万円(11.5%)。
ダナンから移管した残存案件の正常化で追加工数を要し、新規顧客の開拓や既存案件の拡大が遅延。本社移転に係る減損とM&A費用も営業利益に影響した。
最新の業績予想は売上6,859百万円、営業利益187~251百万円、親会社帰属純損失118~67百万円。2026年6月末までの3Q累計は売上4,870百万円、営業利益186百万円、親会社帰属純損失83百万円。
NGSC社の連結・ベトナム事業の好調、人材領域の事業譲受で売上が拡大。一方、構造改革費用や、のれん・投資有価証券の再評価に伴う損失計上の可能性があり、利益予想はレンジ化された。通期達成・未達は決算前のため未確定。
3.事業セグメントの自信度
旧単一セグメント(2023~2025年9月期)
3つの事業セグメント導入前の会社全体に関する経営者コメント。
主要サービスであるストックサービスの売上収益は、2021年9月期で1,511百万円、2022年9月期で2,263百万円、2023年9月期では2,706百万円
ストック型売上は拡大したが、当期の営業利益は減益。売上への自信と採算は分けて評価。
ダナン拠点のマネジメント不足に起因する既存顧客の一部撤退や縮小
管理体制・追加工数・人員稼働に課題が顕在化。
ダナン拠点から移管した案件の正常化は、各顧客との合意に基づき、当期中に完了する見通し
正常化への方向性は示した一方、通期利益は前年からさらに減少。
開発領域・日本事業
各事業区分について同時点の独立した経営者コメントは確認できないため、遡及的な自信度は付与しない。
売上収益は1,682,412千円(前年同期:2,111,838千円)、セグメント利益は209,521千円(前年同期:425,002千円)
前年同期比で売上・利益とも減少。事業構造の再編局面にあるため慎重な評価。
開発領域・海外事業
各事業区分について同時点の独立した経営者コメントは確認できないため、遡及的な自信度は付与しない。
主に当社ベトナム子会社であるNGS Consulting Joint Stock Company(以下、NGSC社)の事業が好調に推移したこと
成長のけん引役。一部スポット案件と収益認識時期の影響には注意。
人材領域
各事業区分について同時点の独立した経営者コメントは確認できないため、遡及的な自信度は付与しない。
人材領域において株式会社シンフォニードの運営するSES事業譲受を実行したこと等
M&Aにより売上規模は拡大したが、利益率の改善度合いを継続監視。
4.最新予想信頼度
売上と営業利益の進捗はあるものの、構造改革費用・のれん等の再評価・資金収支に不確実性が残る。親会社帰属最終損益は赤字レンジで、予想達成後もPERは算定できない。
達成可能性を支える材料
- NGSC社連結により2026年3Q累計売上は前年同期比110.2%増加。
- 営業利益3Q累計186百万円に対し、通期予想下限は187百万円で、差は約1百万円。
- 海外開発の受注・収益計上と人材領域の稼働拡大が売上成長源となる。
達成を妨げる材料
- 売上予想達成にはQ4で1,989百万円が必要。海外開発にスポット収益があり、期ごとの変動を伴う。
- 持株会社体制への移行等に伴う事業構造改革費用を会社が見込む。
- のれん・投資有価証券の再評価による損失計上の可能性がある。
- 3Q営業CFは−485百万円、親会社所有者帰属持分比率は29.5%に低下。
通期達成に必要な第4四半期
売上収益 1,989百万円/営業利益 1~65百万円/税引前損益 −27~37百万円/親会社帰属損益 −35~+16百万円。3Q累計からの単純差額であり、4Qの業績予想として会社が公表した数値ではない。
通期会社予想は営業利益187~251百万円、税引前利益68~132百万円、親会社帰属純損失118~67百万円のレンジで開示。進捗率の計算は単純な累計実績÷通期予想中央値であり、決算時期による収益の偏りを補正していない。
株価と予想達成後PER
2026年10月9日の確認株価:289円。会社予想EPSは −10.33円~−5.85円(中央値−8.09円) のため、予想達成を前提にしても PERは算定対象外。株価参照。
判定:売上達成の蓋然性は中程度、営業利益下限は視野に入るが上限と最終利益は不確実。大幅増収だけで利益回復を確定視しない。
ハイブリッドテクノロジーズ
成長戦略・事業計画分析
国内オフショア開発からグローバルIT総合サービスへ。M&Aによる事業拡大と、利益創出力の改善を最新開示で検証する。
戦略の核心
成長の柱は「開発対応領域の拡大 × ソリューションの拡充 × 海外市場への進出」。直近の売上成長は顕著だが、買収先の連結拡大と一時的な売上の影響を分けて検証する必要がある。
2025年9月期の30.25億円から増収。8月14日に上方修正。
営業利益率は約2.7〜3.7%。増収規模に比べ利益率はなお検証段階。
前年同期23.17億円の約2.1倍。通期売上予想の進捗率は71%。
開示済み業績目標と進捗
2026年9月期の数値は2026年8月14日公表の会社修正予想。2025年9月期は通期実績、2026年9月期の3Q累計は2026年6月末時点の実績。
| 指標 | 2025年9月期 通期実績 | 2026年9月期 3Q累計実績 | 2026年9月期 修正通期予想 |
|---|---|---|---|
| 売上収益 | 3,025 | 4,870 | 6,859 |
| 売上総利益 | 1,019 | 1,594 | 2,075 |
| 営業利益 | 29 | 186 | 187〜251 |
| EBITDA | 226 | 391 | 464〜511 |
| 税引前利益 | △15 | 95 | 68〜132 |
| 当期利益 | 55 | 52 | 46〜97 |
単位:百万円。EBITDA=営業利益+減価償却費。2026年9月期通期予想は期末の減損等の可能性を反映して利益項目をレンジで開示。2026年9月期の通期確定実績ではありません。
通期予想達成に必要な4Q売上:1,989百万円(19.89億円)。
通期予想の達成に必要な4Q営業利益:1〜65百万円。
目標達成に向けた3つの成長軸
開発対応領域を広げる
HBC社をはじめとするグループ会社の専門性を組み合わせ、事業戦略・DX設計・UI/UX・開発実装・保守運用・成長支援まで一気通貫で提供。協業やM&Aにより上流工程の供給力を高める。
ソリューションを広げる
Web・アプリ開発に加え、セキュリティ、クラウド、ERP、SAP、Salesforceなどへ提供領域を拡大。NGSC社が持つSAP導入支援の実績を日本企業向けにも展開する方針。
対象市場を広げる
日本企業向けのオフショア開発中心の構造から、NGSC社を基点としてベトナム国内のIT需要も取り込む。グローバルIT総合サービスの提供を目指す。
実行ロードマップと直近の変化
- 2025年8月|上流工程の補強
ハイブリッドビジネスコンサルティング(HBC社)をグループ化。事業戦略から開発までの対応範囲を拡張。
- 2025年10月|ベトナム市場に進出
NGSC社を連結子会社化。SAP等を活用したベトナム国内向け総合IT支援を取り込む。
- 2026年1〜6月|人材領域を拡大
グルーヴ・システム社のグループ化に加え、シンフォニード社のSES事業譲受を実施。稼働人員が増加。
- 2026年8月|通期予想を上方修正
海外事業の好調と人材領域の事業譲受を織り込み、売上収益を51.19億円から68.59億円へ引き上げ。
- 2026年9月|AI BPOへ進出方針
クラウドプロ社株式取得を決議。取得対価と費用の合計概算額は3.71億円、株式譲渡実行予定日は10月1日。
- 2026年10月1日|持株会社体制への移行完了
株式会社ShuHaRi(国内ソリューション)と株式会社ハイブリッドワン(オフショア開発)を新設し、事業を承継。持株会社がグループ管理を担い、事業ごとの採算把握と意思決定を改善する方針。
セグメントの実態
2026年9月期3Q累計。グループ全体の増収と、事業ごとの状況には差がある。
| 領域 | セグメント売上収益 (百万円) | セグメント損益 (百万円) | 会社開示の状況 |
|---|---|---|---|
| 開発・日本 | 1,682 | 210 | 前年同期比減収 |
| 開発・海外 | 2,126 | 352 | NGSC社が寄与 |
| 人材 | 1,066 | 41 | 事業譲受で規模拡大 |
セグメント別数値は各セグメントの集計であり、内部取引・本社管理費などの連結調整により連結業績と一致しません。
3Qの稼働平均単価:4,221千円。
3Q平均単価:8,224千円。
3Q稼働平均単価:702千円。
会社が開示する主要リスク
成長に必要な技術者の確保・育成が計画通り進まない場合、案件拡大とサービス品質に影響するおそれ。
生成AIなどの技術革新への対応遅れ、情報漏洩・サイバー被害による競争力や信用への悪影響。
現地人件費・法制度・税制の変化、急激な為替変動が事業成長や業績に影響する可能性。
買収や投資から想定した利益が得られない場合の減損、投資回収の遅延。2026年9月期の利益予想にも減損の可能性を考慮。
今後の決算で確認する項目
- 国内事業の回復国内開発の受注・ストックサービス件数・単価が反転するか。
- 連結の利益率売上収益の拡大に伴い営業利益率・EBITDA率が改善するか。
- 海外収益の持続性NGSC社のフロー案件、ハードウェア販売などのスポット収益と継続収益を分けて評価。
- 買収後の実行力クラウドプロ社・人材領域のグループ会社で、既存事業との相乗効果が数字として現れるか。
- 利益変動と財務のれん・投資有価証券の評価、事業再編費用、営業キャッシュフローの変化を確認。
一次資料
- 2025年11月28日「事業計画及び成長可能性に関する事項」 — 成長戦略、3つの成長軸、主要リスク。
- 2026年8月14日「2026年9月期 第3四半期決算説明資料」 — 進捗、セグメント、KPI。
- 2026年8月14日「2026年9月期業績予想の修正に関するお知らせ」 — 修正後の会社予想。
- 2026年9月15日「クラウドプロ株式会社の株式取得(子会社化)に関するお知らせ」 — AI BPO方針。
- 2026年10月1日「新設会社2社の設立及び持株会社体制への移行完了」 — 組織再編。
本稿は公表されたIR情報の整理・分析であり、会社が開示していない将来業績を推計したものではありません。将来の中期数値目標および中期目標達成を前提とする株価割安度は、比較対象がないため算出していません。業績予想は公表時点の見通しです。

コメント