2026年10月2日(金)のストップ高銘柄と理由
本日のポイント
10月2日のストップ高は7銘柄。資本業務提携、M&A、業績上方修正、好決算、IP事業買収、AI・データ基盤強化と、企業価値や将来収益への影響を確認しやすい材料を持つ銘柄が中心となった。
新規材料では、プラップジャパンが世界的PR会社Edelmanとの資本業務提携を発表し、Edelmanが議決権比率21.03%を保有する筆頭株主となる予定であることが注目された。クスリのアオキHDは2027年5月期第1四半期の増益決算に加え、9月既存店売上高も前年同月比プラスとなり、利益面と月次の両方で堅調さを示した。
ソケッツはCREOからIPライセンス事業基盤を取得し、従来の感性メタ・データベース事業に、アニメ・漫画・ゲームなどのIPを使った商品化、イベント、ECの収益機会を加える展開が材料となった。グラファイトデザインは2027年2月期の利益予想を大幅に上方修正し、米国市場でのゴルフシャフト需要の強さが業績に直接反映された。
継続材料では、エルテスがX Corp.とのパートナー契約によりX投稿データを直接取得する体制へ移行し、前日に続いて買いが継続。辻・本郷ITコンサルティングは高収益の会計・人事BPO企業CSアカウンティングの子会社化、マツモトはAI基盤のキャリア形成支援ツール「むねしげくん」の実証導入を起点とした物色が続いた。
テーマ別グルーピング
- 資本提携・グローバル展開:プラップジャパン。Edelmanとの資本業務提携、海外ネットワーク、デジタル・AI・データ活用が材料軸。
- 好決算・業績上方修正:クスリのアオキHD、グラファイトデザイン。利益成長と会社計画の上振れが明確な材料。
- M&A・事業領域拡大:ソケッツ、辻・本郷ITコンサルティング。IPライセンス事業と会計・人事BPOの取得が収益基盤拡張につながる。
- AI・データ/情報セキュリティ:エルテス、マツモト。Xデータ直接取得とAIキャリア形成支援ツールがテーマ。
ストップ高銘柄(7銘柄)
個別銘柄をクリックすると詳細が開きます
TradingViewの銘柄検索に張り付けると既存ウォッチリストに追加されます。
2449
プラップジャパン
東証S
時価総額 約63億円
広告
コンサルティング
1,348円(前日比+300円 +28.63%)
プラップジャパンは、PR・広報支援を中核に、企業コミュニケーション、海外広報、デジタル施策などを手掛けるPR会社。10月2日は1,348円、前日比+300円、+28.63%のストップ高となった。
最大の材料は、10月1日に公表したDaniel J. Edelman, Inc.との資本業務提携。Edelmanは世界規模でPR・コミュニケーション事業を展開する独立系企業で、今回の取引によりプラップジャパンの既存株主から株式を取得し、議決権比率21.03%を保有する筆頭株主となる予定。
今回の提携は単純な業務協力ではなく、資本関係を伴う点が重要。両社は日本企業の海外展開支援、海外企業の日本市場でのコミュニケーション支援、日本・アジアをまたぐ案件開拓などで協業する。
プラップジャパンにとっては、Edelmanが持つグローバルネットワークへの接続が事業面の大きな変化となる。国内企業の海外進出支援だけでなく、グローバル企業の日本展開案件を共同で取り込む余地が生まれる。
協業領域にはデジタル、AI、データを活用したコミュニケーションサービスも含まれる。PR業界では生成AIやデータ分析を利用した情報設計、ブランド評価、メディア分析の重要性が高まっており、既存の広報支援からデータドリブン型の支援へ広げる余地がある。
会社側は今回の提携による当期業績への影響を軽微としている。一方で、中長期の企業価値向上につながる戦略的提携として位置付けており、短期の利益寄与よりも事業基盤拡張が評価材料となった。
特に、Edelmanが筆頭株主になるという資本面のコミットメントは市場が材料を評価しやすいポイント。提携の継続性や案件共有の実効性に対する期待を高めやすい。
プラップジャパンは従来から海外広報やインバウンド・アウトバウンドのコミュニケーション支援を手掛けてきた。そこに世界規模のネットワークが加わることで、案件の地域範囲と顧客層の拡張が期待される。
本日の物色テーマは「広告」「コンサルティング」に加え、グローバルPR、AI・データ活用。企業価値に直接つながる資本業務提携という明確な材料がストップ高の中心要因となった。
3549
クスリのアオキHD
東証S
時価総額 約4,218億円
医療・医薬品
業績・最高益関連
4,411円(前日比+700円 +18.86%)
クスリのアオキホールディングスは、北陸を地盤にドラッグストアと調剤薬局を展開する小売グループ。10月2日は4,411円、前日比+700円、+18.86%のストップ高となった。
材料は10月1日に発表した2027年5月期第1四半期決算と、2026年9月度の月次営業速報。決算と足元の店舗売上の両方が同日に確認できたことで、業績の強さが評価されやすい状況となった。
第1四半期の連結経常利益は85.6億円で、前年同期比17.6%増。増収だけでなく、利益面でも前年を上回る進捗となった。
利益改善には売上総利益率の改善が寄与。ドラッグストアは食品を含む集客商品と、医薬品・化粧品・調剤などの高付加価値カテゴリーの構成が収益性を左右するため、粗利率の改善は利益成長の確認材料となる。
加えて9月の既存店売上高は前年同月比2.4%増。既存店は新店効果を除いた店舗の実力を確認しやすい指標であり、3カ月連続で前年実績を上回ったことが業績の持続性を補強した。
四半期決算が良好でも、月次が弱ければ次四半期への不安が残る。今回は決算発表と同日に月次の堅調さも確認できたため、足元の販売動向まで含めて評価しやすい材料構成となった。
同社は2026年6月19日から東証スタンダード市場へ市場区分を変更している。事業規模は大きく、ドラッグストア業界の再編・出店競争の中で収益性と既存店成長が引き続き重要な評価項目となる。
本日の物色テーマは「業績・最高益関連」と「医療・医薬品」。一過性のテーマではなく、四半期利益の増加と既存店売上のプラスという数値材料が中心だった。
ストップ高後の確認ポイントは、今後の月次既存店売上、粗利率の継続性、調剤部門を含む利益率の推移。今回の上昇は、決算と月次という二つの実績データが同時に揃ったことが特徴となった。
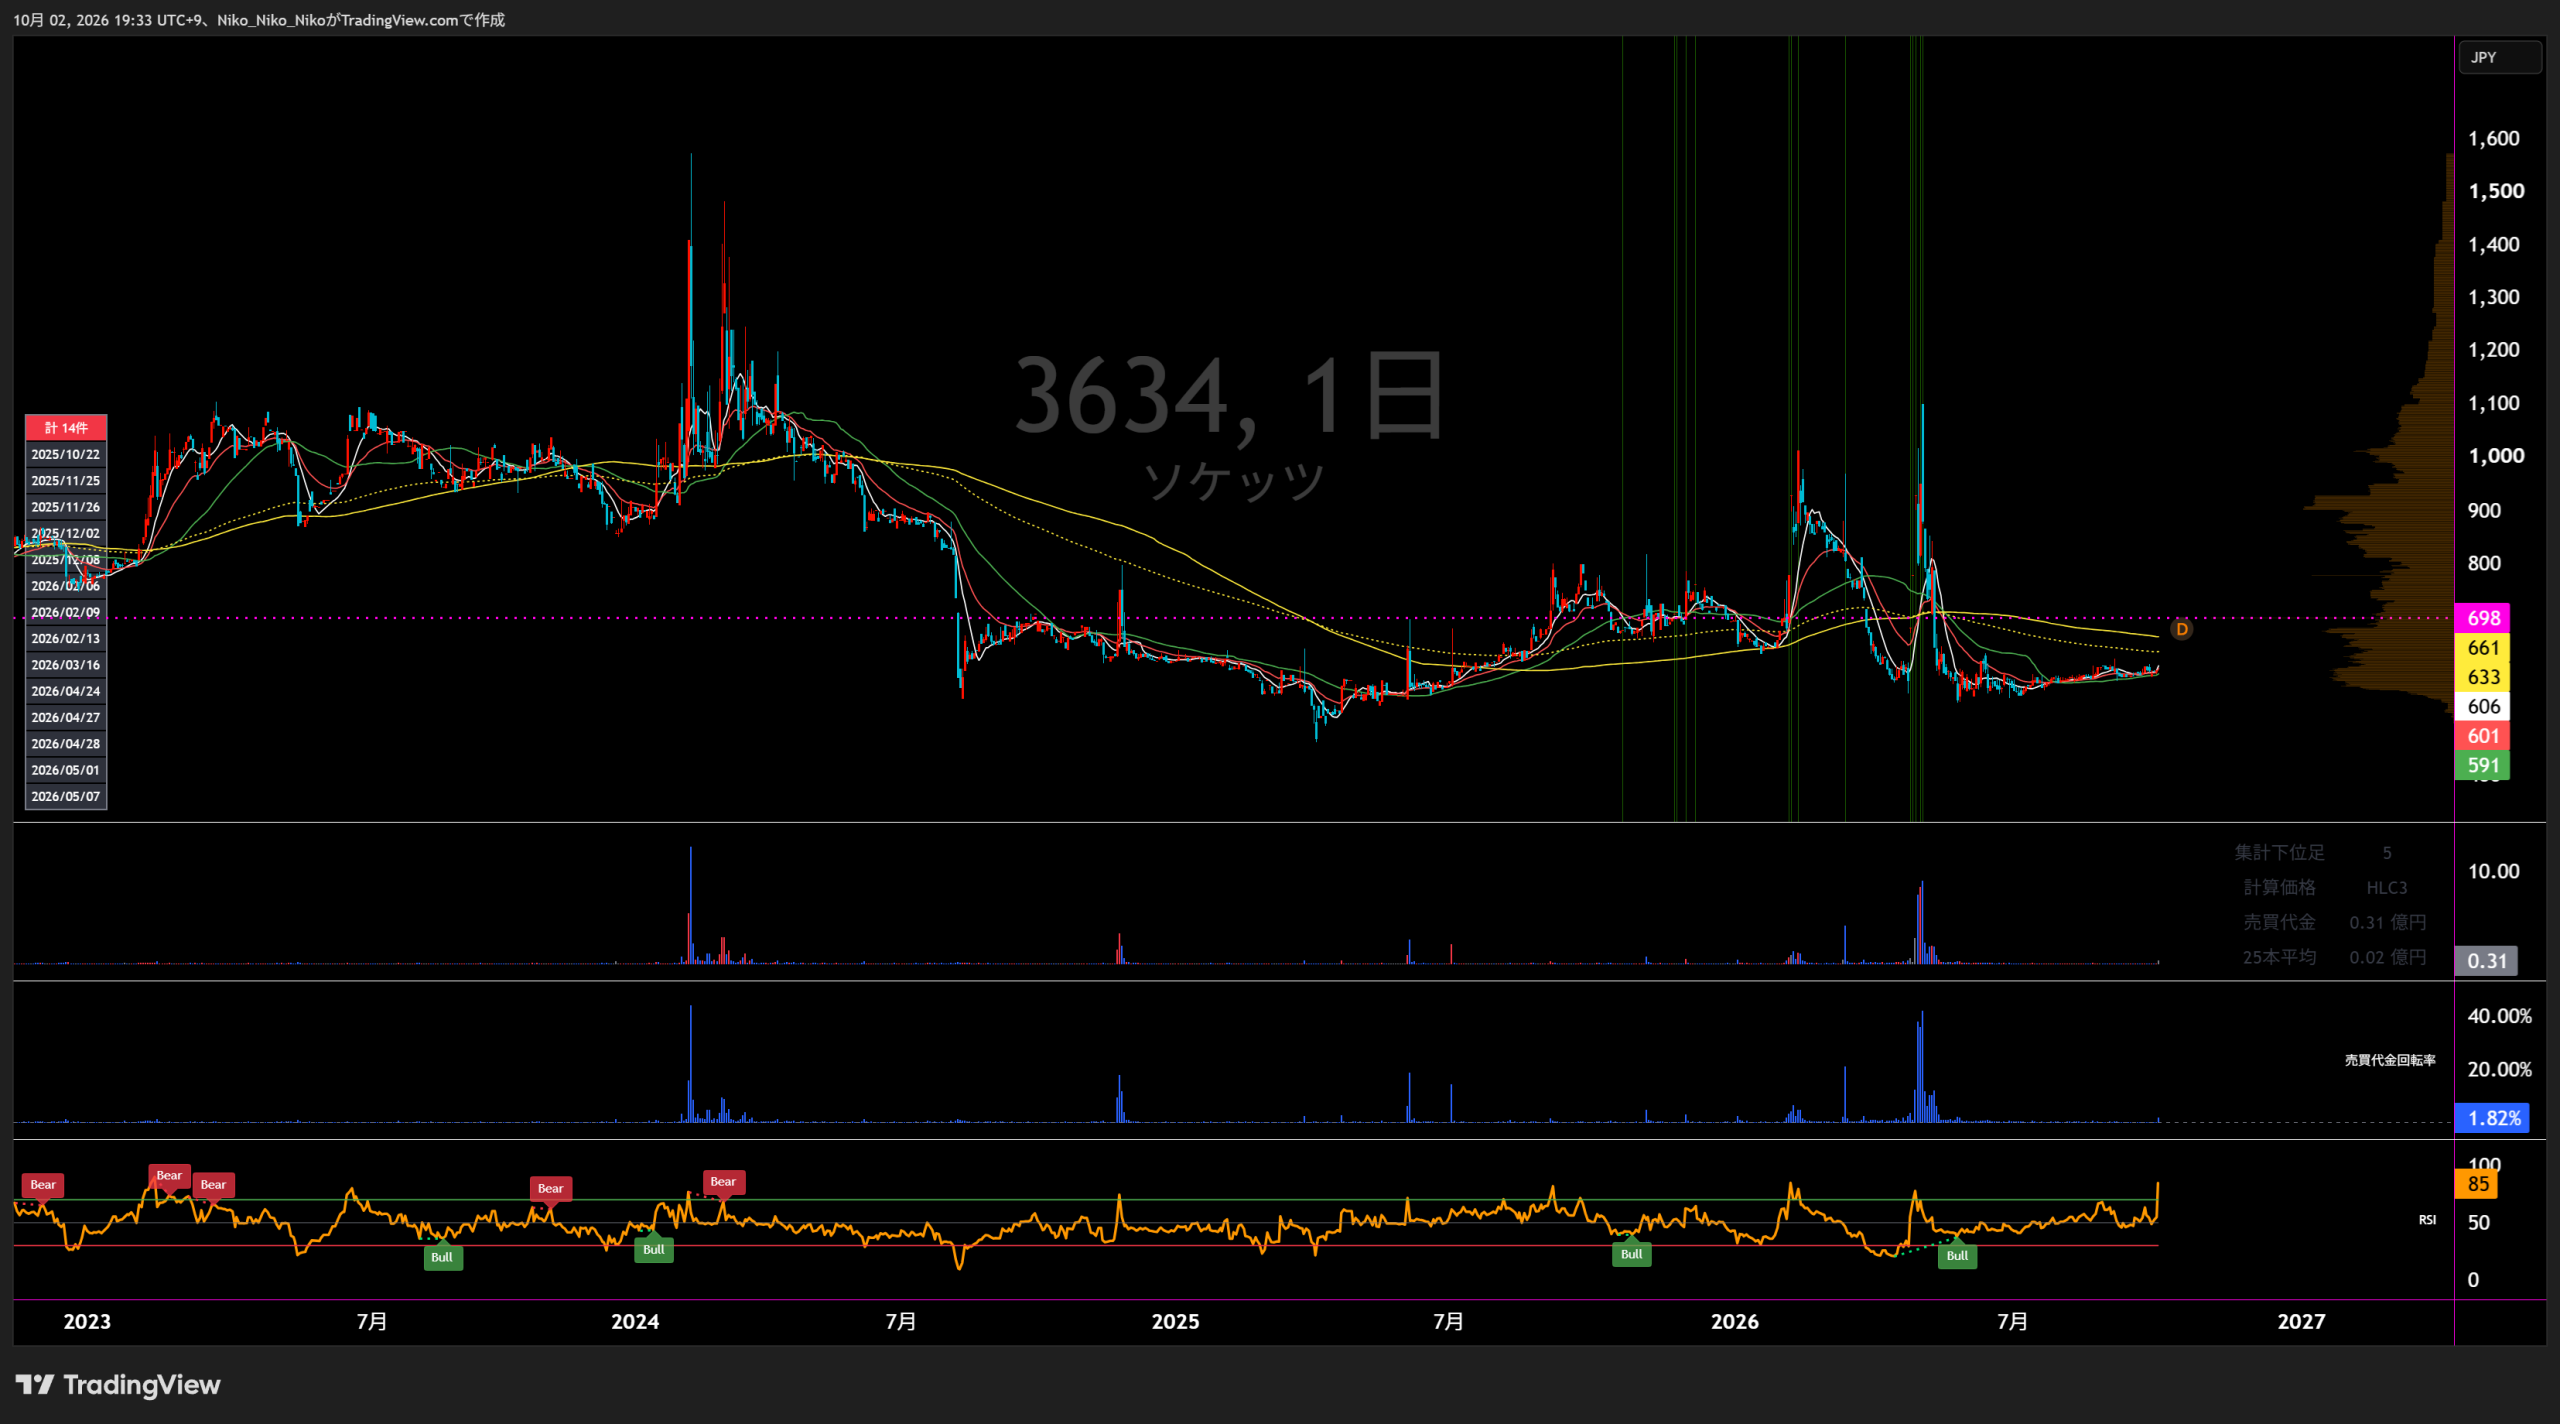
3634
ソケッツ
東証S
時価総額 約17億円
IP(知的財産)ビジネス
AI(人工知能)
698円(前日比+100円 +16.72%)
ソケッツは、音楽・映像などのメタデータや感性データを蓄積し、レコメンド、パーソナライズ、分析サービスを提供するデータベース企業。10月2日は698円、前日比+100円、+16.72%のストップ高となった。
材料は10月1日に発表したIPライセンス事業の買収。株式会社CREOからIPライセンス事業基盤を取得し、9月30日に譲渡契約を締結、10月1日付で効力が発生した。
取得対象は、アニメ、漫画、ゲーム、タレント、インフルエンサー、コスプレイヤーなどとのコラボレーションを利用したIPビジネスの基盤。アパレル、グッズ、イベント、ECなど、デジタルデータ事業とは異なる収益機会を含む。
CREO側は商品化やイベント、著名コスプレイヤーとのコラボレーションなどで実績を持つ。ソケッツはそのノウハウや事業基盤を取り込み、IPを実際の商品・イベント・販売へつなげる機能を追加する。
ソケッツの既存事業は、音楽・映像・人物などのデータと、ユーザーの感性を結びつけるデータベースが強み。今回の取得により、IPを「分析・推薦する」だけでなく「商品化・販売する」側へ事業範囲を広げる余地が生まれる。
IPビジネスは人気作品やキャラクターの活用力が収益性を左右する。既存のIPデータベースと商品化ノウハウを組み合わせられるかが、今回の買収の事業面での焦点となる。
同社はAI-OCRやクロスメディアデータのIPデータベース統合など、直近でもデータ活用領域を拡張している。今回の買収は、データ資産をエンターテインメントの事業化へ接続する動きとして連続性がある。
本日の物色テーマは「IP(知的財産)ビジネス」と「AI(人工知能)」。小型株であることよりも、収益領域そのものを増やすM&A型の材料として評価された点が重要。
今後は取得事業の売上・利益寄与、既存データ事業とのクロスセル、保有・提携IPの拡大が確認ポイント。10月2日は事業ポートフォリオ変化への期待がストップ高につながった。
3967
エルテス
東証G
時価総額 約48億円
情報セキュリティ
AI(人工知能)
773円(前日比+100円 +14.86%)
エルテスは、SNS上の炎上・風評リスク監視、内部不正対策、AIリスク対策などのデジタルリスク事業を展開する企業。10月2日は773円、前日比+100円、+14.86%のストップ高となり、前日に続く連続ストップ高となった。
材料は10月1日に公表したX Corp.とのパートナー契約。24時間365日体制でSNSを監視する「Webリスクモニタリングサービス」で使用するX投稿データを、X社から直接取得する体制へ移行した。
従来は第三者サービスを経由してX投稿データを取得していたが、そのサービスが9月30日で終了。エルテスはX社と直接契約し、10月1日から新しい取得ルートへ切り替えた。
直接取得により、データ取得ルートが短縮される。X社のエンジニアや公式サポートとの直接連携が可能となり、取得安定性と対応速度の向上につながる。
検索機能も強化され、2006年以降の全期間を対象とした遡及検索、高精度なキーワード検索や除外設定に対応する。投稿者のフォロワー数などの付随情報も拡充される。
海外拠点のリスクや多言語監視についても、同一基盤上で拡張しやすくなる。国内SNS監視だけでなく、グローバルなデジタルリスク管理サービスへの展開余地を持つ。
エルテスにとってXは、SNS炎上・風評監視の主要データソースの一つ。中核サービスのデータ取得経路を公式ルートへ切り替えることは、サービスの安定性と継続性に直接関わる基盤強化となる。
同社はAIリスク対策にも領域を広げており、企業のデジタルリスクを監視・分析するビジネスを拡張している。今回の契約は「情報セキュリティ」と「AI(人工知能)」の両テーマに接続する。
本日は新たな別材料ではなく、前日公表のパートナー契約を起点とした買いが継続した。材料の中心はX投稿データの直接取得とサービス基盤の強化であり、連続ストップ高となった。
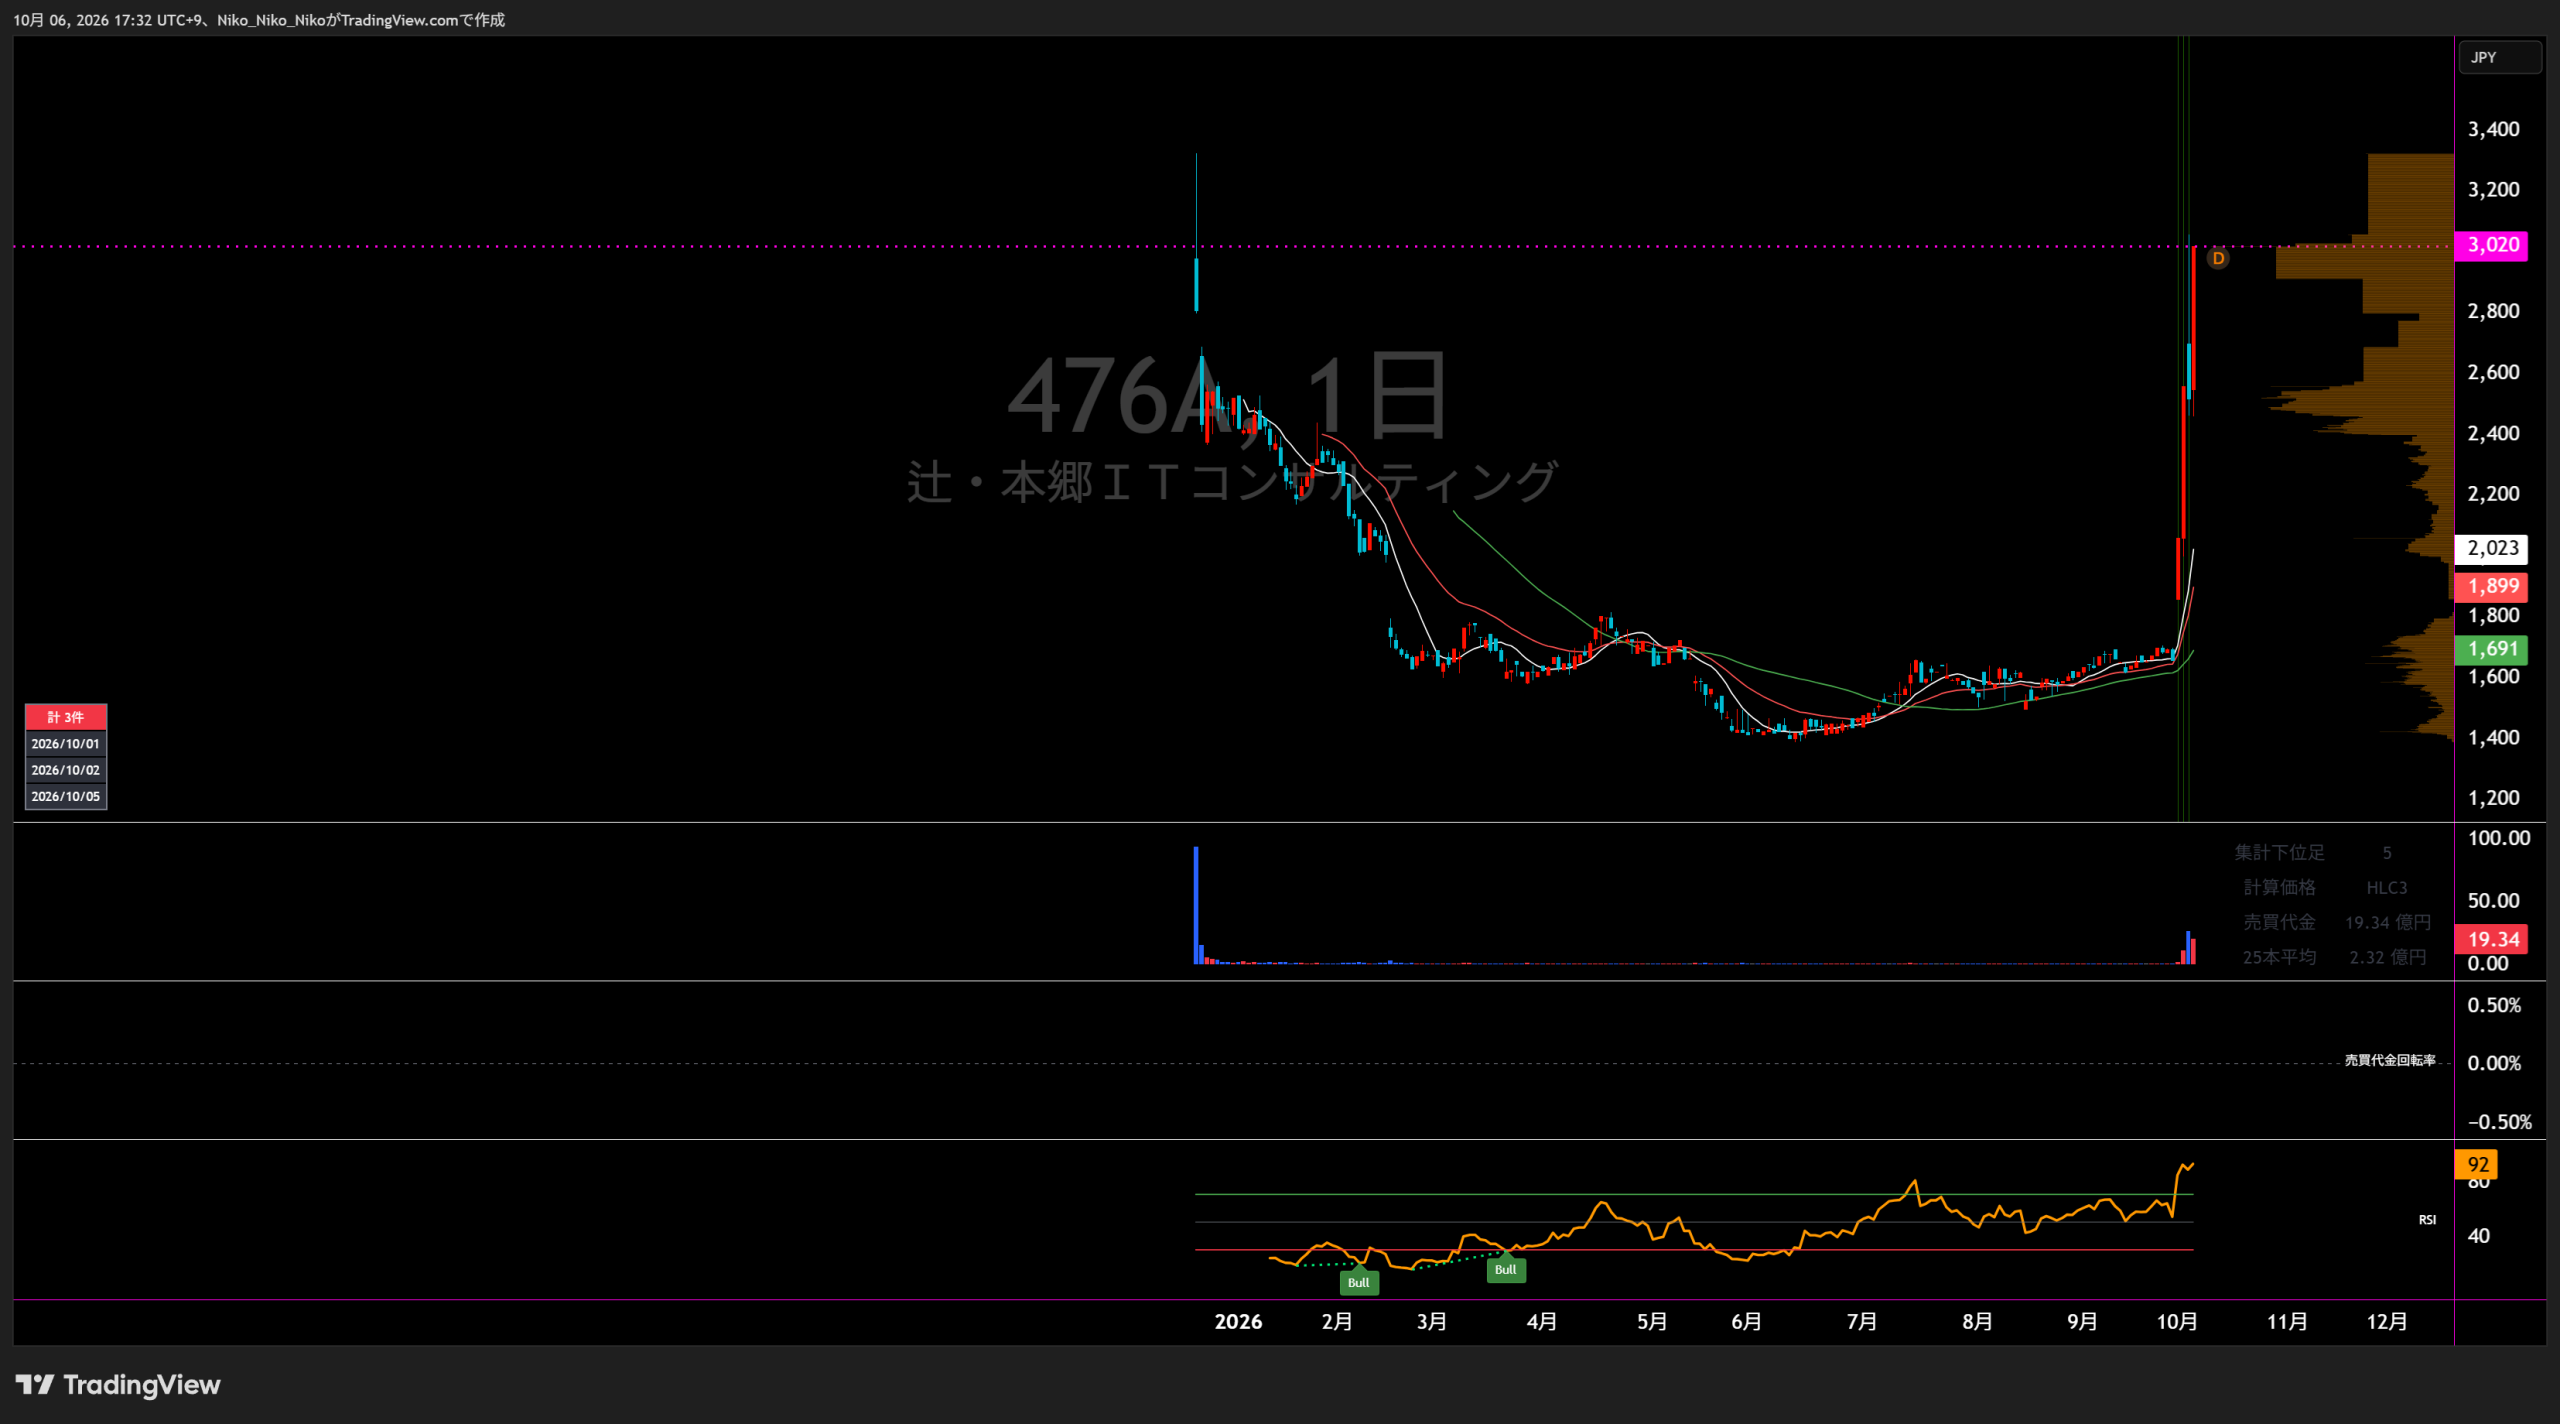
476A
辻・本郷ITコンサルティング
東証S
時価総額 約52億円
コンサルティング
会計ソフト・システム
2,560円(前日比+500円 +24.27%)
辻・本郷ITコンサルティングは、経営管理部門に関するコンサルティング、ソフトウェア・ハードウェアの販売・導入支援、経理・人事アウトソーシング、相続関連Webサービスなどを展開する企業。10月2日は2,560円、前日比+500円、+24.27%のストップ高となった。
前日の2,060円ストップ高に続く連続上昇。材料は9月30日に公表したCSアカウンティング株式会社の全株式取得と子会社化。
取得予定日は10月23日で、取得価額は約40億900万円。辻・本郷ITコンサルティングにとって事業規模に対して大きなM&Aとなる。
CSアカウンティングは、会計・人事アウトソーシングと関連コンサルティングを展開する企業。上場会社やそのグループ会社を中心にバックオフィスBPOを提供している。
2025年9月期のCSアカウンティングは売上高15.48億円、営業利益5.08億円。営業利益率は約33%で、高収益なBPO事業を取り込む案件となる。
辻・本郷ITコンサルティングは、既存のコンサルティングや会計・人事アウトソーシングと事業領域が近い。買収後は顧客基盤の相互活用、クロスセル、人的リソースの共有がシナジー候補となる。
特に上場企業向けバックオフィスBPOの顧客基盤を取り込むことで、顧客単価や案件規模の拡大余地が生まれる。既存のIT導入支援と組み合わせれば、業務設計からシステム導入、アウトソーシングまで一体で提供できる可能性がある。
会社側は2026年9月期への業績影響を軽微としている。取得予定日が期末後に近いため、短期の業績寄与よりも次期以降の収益規模拡大が主な評価軸となる。
本日の物色テーマは「コンサルティング」「会計ソフト・システム」に加え、BPO・M&A。高収益企業を100%子会社化する具体性の高い案件が、前日に続く買いを支えた。
7847
グラファイトデザイン
東証S
時価総額 約54億円
スポーツ用品
炭素繊維
777円(前日比+100円 +14.77%)
グラファイトデザインは、ゴルフクラブ用カーボンシャフトの製造・販売を主力とするメーカー。10月2日は777円、前日比+100円、+14.77%のストップ高となった。
最大の材料は10月1日に発表した2027年2月期業績予想の大幅上方修正。利益計画の修正幅が大きく、業績サプライズとして注目された。
上期経常利益予想は従来の1億800万円から4億1,700万円へ引き上げられた。従来計画の約3.9倍となる大幅修正。
通期経常利益予想も3億900万円から5億900万円へ増額。上期だけでなく通期見通しも引き上げられ、好調が一時的な四半期要因ではないことを示した。
業績改善の中心はゴルフシャフト。自社ブランドの「TOUR AD」シリーズを主力としており、カーボン繊維の成型技術を使った高性能シャフトに強みを持つ。
会社側の説明では、「TOUR AD 2026年モデル FI」が米国市場で人気となり、外資系クラブメーカーからの受注が好調に推移。自社ブランドシャフトの販売数量も当初計画を上回った。
ゴルフシャフトは製品ミックスと販売数量が利益率に影響する。今回は受注増と販売数量の上振れが利益計画を大きく押し上げ、上方修正につながった。
同社はゴルフシャフトのほか、炭素繊維を利用した各種パイプ成型品も手掛ける。主力はあくまでスポーツ用品だが、カーボン素材の加工技術を持つ点も事業上の特徴。
本日の物色テーマは「スポーツ用品」と「炭素繊維」。テーマ性よりも、上期利益予想が従来計画の約4倍となるほどの大幅上方修正が直接の株価材料となった。
7901
マツモト
東証S
時価総額 約13億円
AI(人工知能)
eラーニング
1,118円(前日比+150円 +15.50%)
マツモトは、卒業アルバムを中心とした印刷事業を基盤に、デジタル領域や次世代事業への転換を進める企業。10月2日は1,118円、前日比+150円、+15.50%のストップ高となり、前日に続く連続ストップ高となった。
本日の新たな大型開示ではなく、9月30日に公表したAI基盤のキャリア形成支援ツール「むねしげくん」の実証導入開始が継続材料となった。
「むねしげくん」は、学生がスマートフォンやPCから就業体験、気づき、挑戦、失敗などを記録するWebアプリケーション。蓄積した内容をAIで振り返り、経験や成長を可視化する。
実証導入は10月から高等学校などで開始。教育現場で実際に利用し、キャリア形成支援ツールとしての有効性や運用方法を検証する段階に入る。
マツモトは卒業アルバムを通じて学校との接点を持つ。既存の教育現場ネットワークとAIサービスを組み合わせることで、印刷物だけでなく継続的なデジタルサービスへ展開する狙いがある。
同社は「次世代DAT構想」を掲げ、経験や成長といった無形価値をデジタル資産として蓄積・活用する事業を進めている。「むねしげくん」はその教育分野における具体的サービスの一つ。
学生の活動記録を蓄積し、AIによる振り返りや自己理解に利用できれば、進路選択や就職活動支援へ展開する余地がある。学校・生徒・企業をつなぐデータ基盤へ発展するかが今後の焦点。
同社は2026年4月にもAIと過去問データベースを活用した生徒別教材の共同検討を公表しており、教育×AIの取り組みを複数進めている。今回の実証導入は、その戦略の具体化として位置付けられる。
本日の物色テーマは「AI(人工知能)」と「eラーニング」。従来の印刷会社から教育データ・AIサービスへ事業領域を広げる期待が前日に続いて意識された。
出典
主な出典
免責事項
本記事は公開情報をもとに作成した情報提供コンテンツであり、特定銘柄の売買を推奨するものではありません。株式投資には価格変動リスク、流動性リスク、信用リスク等があります。投資判断は必ず各社の公式開示、最新の株価情報、決算資料を確認したうえで行ってください。
コメント