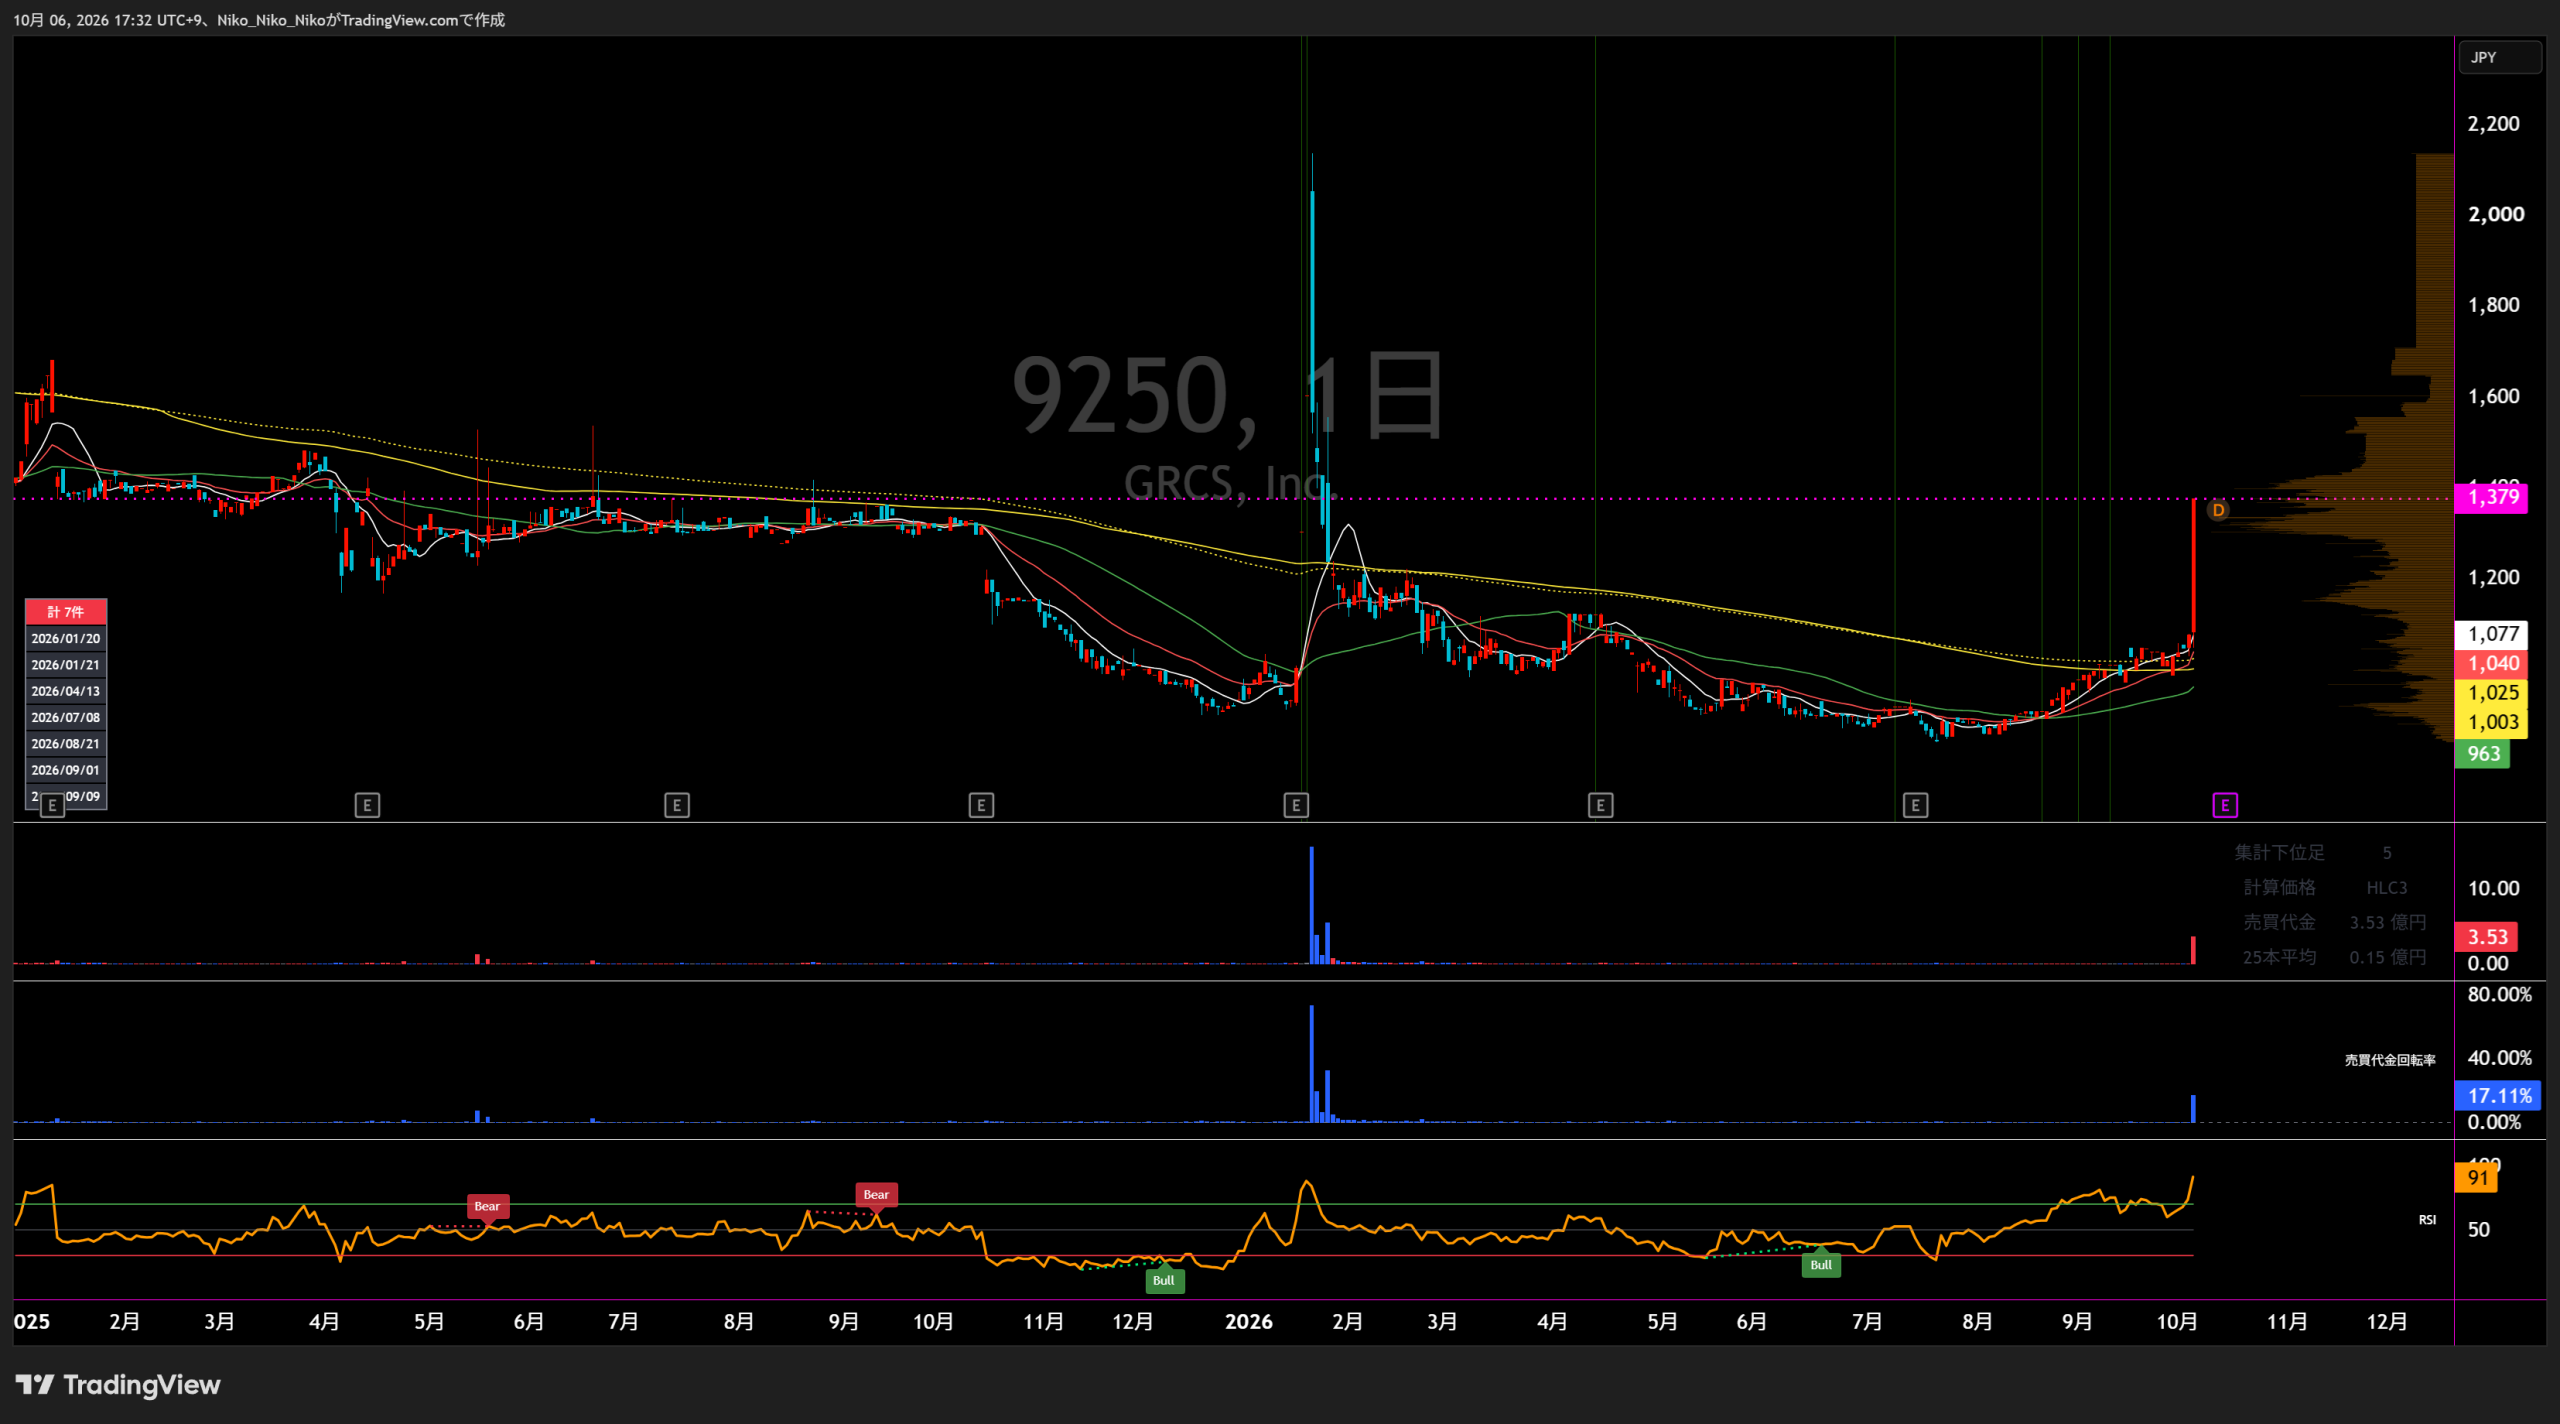
9250 GRCS
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
GRCソリューション事業
直近5年業績サマリー
| 業績項目 | 2021年11月期 | 2022年11月期 | 2023年11月期 | 2024年11月期 | 2025年11月期 | 2026年11月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 1,758 | 2,399 +640 / +36.4% | 2,784 +385 / +16.0% | 3,289 +505 / +18.1% | 3,334 +45 / +1.4% | 3,678 +344 / +10.3% |
| 営業損益 | 123 | △188 △311 / △252.3% | △146 +42 / +22.4% | 44 +190 / +130.3% | △68 △112 / △253.6% | 119 +187 / +275.9% |
| 経常損益 | 100 | △187 △287 / △287.0% | △173 +14 / +7.5% | 26 +199 / +114.8% | △98 △123 / △481.7% | 100 +198 / +202.7% |
| 当期純利益 | 144 | △209 △353 / △245.3% | △280 △71 / △34.0% | 113 +393 / +140.2% | △528 △640 / △569.2% | 68 +596 / +112.9% |
| EPS | 122.81円 | △160.60円 △283.41円 / △230.8% | △218.52円 △57.92円 / △36.1% | 85.05円 +303.57円 / +138.9% | △390.94円 △475.99円 / △559.7% | 50.33円 +441.27円 / +112.9% |
| 一株配当金 | 0.00円 | 0.00円 ±0.00円 | 0.00円 ±0.00円 | 0.00円 ±0.00円 | 0.00円 ±0.00円 | 0.00円 ±0.00円 |
| 純資産 | 752 | 482 △270 / △35.9% | 218 △264 / △54.7% | 415 +197 / +90.4% | △96 △511 / △123.1% | — |
| 営業CF | 162 | △252 △414 / △255.2% | △122 +130 / +51.7% | 313 +434 / +357.0% | 20 △292 / △93.5% | — |
| 投資CF | △9 | 20 +29 / +325.2% | △214 △234 / △1182.2% | △224 △10 / △4.8% | △297 △73 / △32.4% | — |
| 財務CF | 468 | 204 △263 / △56.3% | 104 △100 / △48.9% | 42 △63 / △60.1% | 70 +29 / +69.3% | — |
| フリーCF | 153 | △232 △386 / △251.2% | △336 △104 / △44.7% | 88 +424 / +126.3% | △277 △365 / △413.9% | — |
金額単位は百万円。2021年11月期は非連結、2022年11月期以降は連結。フリーCF=営業CF+投資CF。2024年11月期の訂正は個別業績のみで、連結業績に訂正はありません。
1.会社予想と実績
2022年11月期から2025年11月期は各前期末の通期会社予想と通期実績を比較。2026年11月期は最新通期会社予想と中間期累計実績を併記しています。
2.達成・未達理由
既存顧客へのアップセルと新規顧客増加で売上高は会社予想を上回りました。一方、専門人材の採用・育成、株式会社バリュレイトの子会社化、フィナンシャルテクノロジーへの先行投資を進める中で営業損失となり、利益項目は大幅未達となりました。
GRCソリューション・プロダクトでパートナー経由の大型案件を失注し、積極採用した人材の育成に時間を要して稼働率が低下しました。フィナンシャルテクノロジーでも一部案件が翌期へずれ込み、M&A関連費用、為替差損、繰延税金資産の取崩しも重なりました。
Supplier Risk MT、Enterprise Risk MT、OneTrustなどGRC領域の引き合い増加と、フィナンシャルテクノロジーのライセンス販売・新規開発案件で営業黒字へ転換しました。売上高・営業利益・経常利益は期初計画をやや下回りましたが、法人税等調整額のマイナス計上により純利益は会社予想を大幅に上回りました。
セキュリティソリューションでは専門人員減少で機会損失、GRCプラットフォームでは受注時期のずれと解約、フィナンシャルテクノロジーでは追加案件の遅延と大型プロジェクト中断が発生。外注加工費、為替差損、繰延税金資産の取崩しに加え、事業用資産の減損等で大幅な最終赤字となりました。
中間期は売上高1,743百万円で前年同期比8.8%増、営業損失48百万円・経常損失60百万円・中間純損失57百万円まで前年同期から赤字幅を縮小しました。会社は2026年1月公表の通期予想を変更していません。
3.事業セグメントの自信度
報告セグメントは一貫して「GRCソリューション事業」の単一セグメントです。以下は会社が直近で管理している2事業体制について、決算短信のコメントから自信度を判定しています。
GRCセキュリティ事業
既存顧客へのアップセルが奏功いたしました。
既存顧客への提供サービス拡大が売上成長につながり、会社はアップセル継続を重点方針に置いていました。
既存顧客へのアップセルが奏功したことにより売上高が順調に推移
セキュリティ意識の高まりを追い風に新規顧客も増加し、需要環境には強い手応えを示していました。
パートナー企業(販売先)経由の大型案件を失注
人材育成の遅れによる稼働率低下も重なり、期初計画未達の主要因となりました。
金融業界からの問い合わせが増加しております。
Supplier Risk MTの受賞・導入事例やOneTrust導入増など、プロダクト面で明確な回復材料が出ました。
専門人員が減少した影響から売上拡大の機会損失が発生しました。
GRCプラットフォームは伸びたものの、採用不足、受注時期のずれ、解約が成長を抑えました。
既存顧客による案件拡大を実現した
自社プロダクトの開発支援・カスタマイズ追加で増収し、AIと専門家を融合したBPaaS型サービスも開始しています。
既存顧客の案件拡大と新サービス投入が同時進行しており、前年の人員不足・受注ずれからは改善方向です。
フィナンシャルテクノロジー事業
成長戦略の柱の一つとしてフィナンシャルテクノロジーへ投資
金融機関向け先端技術ソリューションを一気通貫で提供する体制を整え、成長領域として位置付けました。
一部案件の受注時期が翌期にズレ込む状況
事業譲受で粗利率改善を進めた一方、受注時期の後ずれが売上計画未達に直結しました。
新たな証券会社から開発案件を受注し売上高が増加
売切り型ライセンス販売と新規開発案件が増収に寄与し、投資から回収フェーズへ移行する方針を示しました。
前期受注した証券会社の大型プロジェクトが中断
追加プロジェクトの受注遅延も重なり、関連資産の減損・事業構造改善引当金計上まで発生しました。
安定した収入を確保し、アジア市場における新規システム構築案件を受注
ライセンス販売と証券会社向け開発が収益を支え、新規アジア案件にも着手しており、前年から回復しています。
大型案件中断後の立て直し局面ですが、中間期では安定収入と新規案件受注を確認。回復の方向性は明確です。
4.最新予想信頼度
2026年11月期の会社予想は売上高3,678百万円、営業利益119百万円、経常利益100百万円、親会社株主帰属純利益67百万円、EPS50.33円です。中間期は売上高1,743百万円、営業損失48百万円、経常損失60百万円、中間純損失57百万円。通期予想は据え置かれています。
達成できると判断する理由
- 中間売上高は前年同期比8.8%増。通期予想に対する単純進捗率は47.4%で、下期必要売上高は1,935百万円と上期比約11%増です。
- GRCセキュリティ事業では既存顧客の案件拡大、自社プロダクト開発支援・カスタマイズ追加、新BPaaSサービス開始が確認されています。
- フィナンシャルテクノロジー事業ではライセンス販売・証券会社向け開発で安定収入を確保し、アジア市場の新規システム構築案件を受注しています。
- 営業損失は前年中間期の95百万円から48百万円へ縮小しており、損益改善は進んでいます。
達成できないと判断する理由
- 中間期は営業損失48百万円のため、通期119百万円を達成するには下期だけで約168百万円の営業利益が必要です。
- 会社資料では明確な「下期偏重」「4Q偏重」の説明を確認できず、利益の急回復を季節性だけで説明できません。
- 2025年に大型プロジェクト中断、減損、事業構造改善引当金計上が発生しており、フィナンシャルテクノロジー事業の案件リスクは残っています。
- 中間期末の純資産は3百万円まで回復した一方、自己資本は△29百万円・自己資本比率△1.7%で、会社は追加の資本増強策を引き続き検討しています。
収益計上時期を見る際の注意点
最新決算短信では、通期予想の据え置きは確認できますが、利益が下期に偏ることを示す明確な説明はありません。売上高47.4%は季節性を調整していない単純進捗率です。下期には売上高1,935百万円、営業利益167.7百万円、経常利益161.1百万円、親会社株主帰属純利益125.1百万円が必要です。
最終判断
売上高は達成圏内ですが、利益予想の信頼度は中程度です。中間期で赤字幅は大きく縮小し、両事業の受注・売上材料も改善しています。一方、通期営業黒字119百万円には下期だけで167.7百万円の利益が必要で、明確な下期偏重の説明はありません。2026年10月6日時点のTradingView取得株価1,379円を予想EPS50.33円で割ると、会社予想が達成された場合のPERは約27.4倍です。
GRCS|中期成長戦略分析
GRCSは2030年に向け、「AI × GRCセキュリティ」を軸に事業構造を転換。 専門人材の知見をAIで標準化し、取引企業層を大企業中心から広げ、 ストック型収益を積み上げることで営業利益15億円を目指す。 2026年はその「基盤固め」の位置付けとなる。
2030年までのロードマップ
目標達成を支える4つの戦略
- 専門的知見の蓄積:金融・通信・グローバル企業など、規制対応の難易度が高い企業への支援で得たGRC・セキュリティノウハウを蓄積。
- AIによる標準化:フィックスターズとの資本業務提携を活用し、GRC・セキュリティ専門知見とAI技術を組み合わせた独自モデルを開発。
- 取引社数の拡大:既存216社を起点に、系列会社への横展開、販売パートナー経由の展開を進め、500社から1,000社へ拡大。
- ストック収益の積み上げ:自社プロダクトやBPaaS、運用支援を組み合わせ、クロスセル・アップセルと継続課金型収益を拡大。
2026年11月期 業績計画
| 項目 | 2025/11実績 | 2026/11予想 | 前年比等 |
|---|---|---|---|
| 売上高 | 3,333百万円 | 3,678百万円 | +10.3% |
| GRCセキュリティ | 2,477百万円 | 2,676百万円 | +8.0% |
| フィナンシャルテクノロジー | 856百万円 | 1,001百万円 | +16.9% |
| EBITDA | 100百万円 | 235百万円 | +134百万円 |
| 営業利益 | △67百万円 | 119百万円 | 黒字転換計画 |
| 経常利益 | △97百万円 | 100百万円 | 黒字転換計画 |
| 親会社株主帰属純利益 | △527百万円 | 67百万円 | 黒字転換計画 |
最新進捗|2026年11月期 第2四半期
| 項目 | 上期実績 | 通期計画 | 進捗・状況 |
|---|---|---|---|
| 売上高 | 1,743百万円 | 3,678百万円 | 進捗47.4% |
| 売上総利益 | 459百万円 | 1,087百万円 | 進捗42.2% |
| 売上総利益率 | 26.4% | 29.6% | 通期計画を3.2pt下回る |
| EBITDA | 18百万円 | 235百万円 | 上期黒字 |
| 営業利益 | △48百万円 | 119百万円 | 下期の利益回復が必要 |
会社側は上期について「売上高、利益面ともに計画通り進捗」としており、 通期業績予想を据え置いている。フィナンシャルテクノロジー事業は利益計上が下期偏重となる事業特性を理由に、 通期では各段階利益の計画達成を見込んでいる。
中期戦略の進捗ポイント
- AI戦略:フィックスターズとの独自AIモデル共同開発は、2026年11月期中のリリースに向けて進行。
- GRCセキュリティ:上期売上高1,336百万円、前年比11.2%増。通期計画2,676百万円に対する進捗率49.9%。
- フィナンシャルテクノロジー:上期売上高406百万円、通期計画1,001百万円に対する進捗率40.6%。Q2にアジアで新規大型案件を獲得。
- 人材:2026年5月末の連結人員は222名。GRCセキュリティ事業の採用は会社計画通り進捗。
- 専門組織:2026年4月にGRCSテクノロジーズを設立。専門人材・ノウハウを集約し、採用力と収益力の強化を図る。
- 財務:2025年11月末の純資産△95百万円から、2026年5月末には3百万円まで改善し、会社発表では債務超過を解消。
計画達成リスク
| 会社開示リスク | 可能性 | 時期 | 影響度 |
|---|---|---|---|
| 事業環境・規制変化への対応 | 低 | 中期 | 中 |
| 技術革新への対応遅れ | 低 | 中期 | 中 |
| 競争激化 | 低 | 中期 | 小 |
| 専門人材の確保・維持 | 中 | 短期 | 高 |
| パートナー企業・外注先の確保 | 中 | 短期 | 高 |
会社自身が最も高い影響度を認識しているのは、 専門人材と外部パートナーの確保。 2030年戦略では顧客数を216社から1,000社へ大幅に拡大するため、 AI・プロダクトによる標準化と同時に供給能力の拡大が重要になる。
総合評価
2030年の営業利益15億円という目標に対し、2026年予想は1.19億円であり、 利益規模は今後大きく拡大させる必要がある。 一方、2026年上期は売上高が前年同期比8.8%増となり、 AIモデル開発、GRCセキュリティ事業の拡大、アジア案件獲得、 専門子会社設立、債務超過解消まで進んでいる。
今後の確認ポイントは、 ①営業黒字化、②売上総利益率の回復、③AIプロダクトの収益化、 ④取引社数の増加、⑤ストック収益比率の上昇。 これらが確認できれば、2030年計画への進捗を業績数字として評価しやすくなる。
コメント