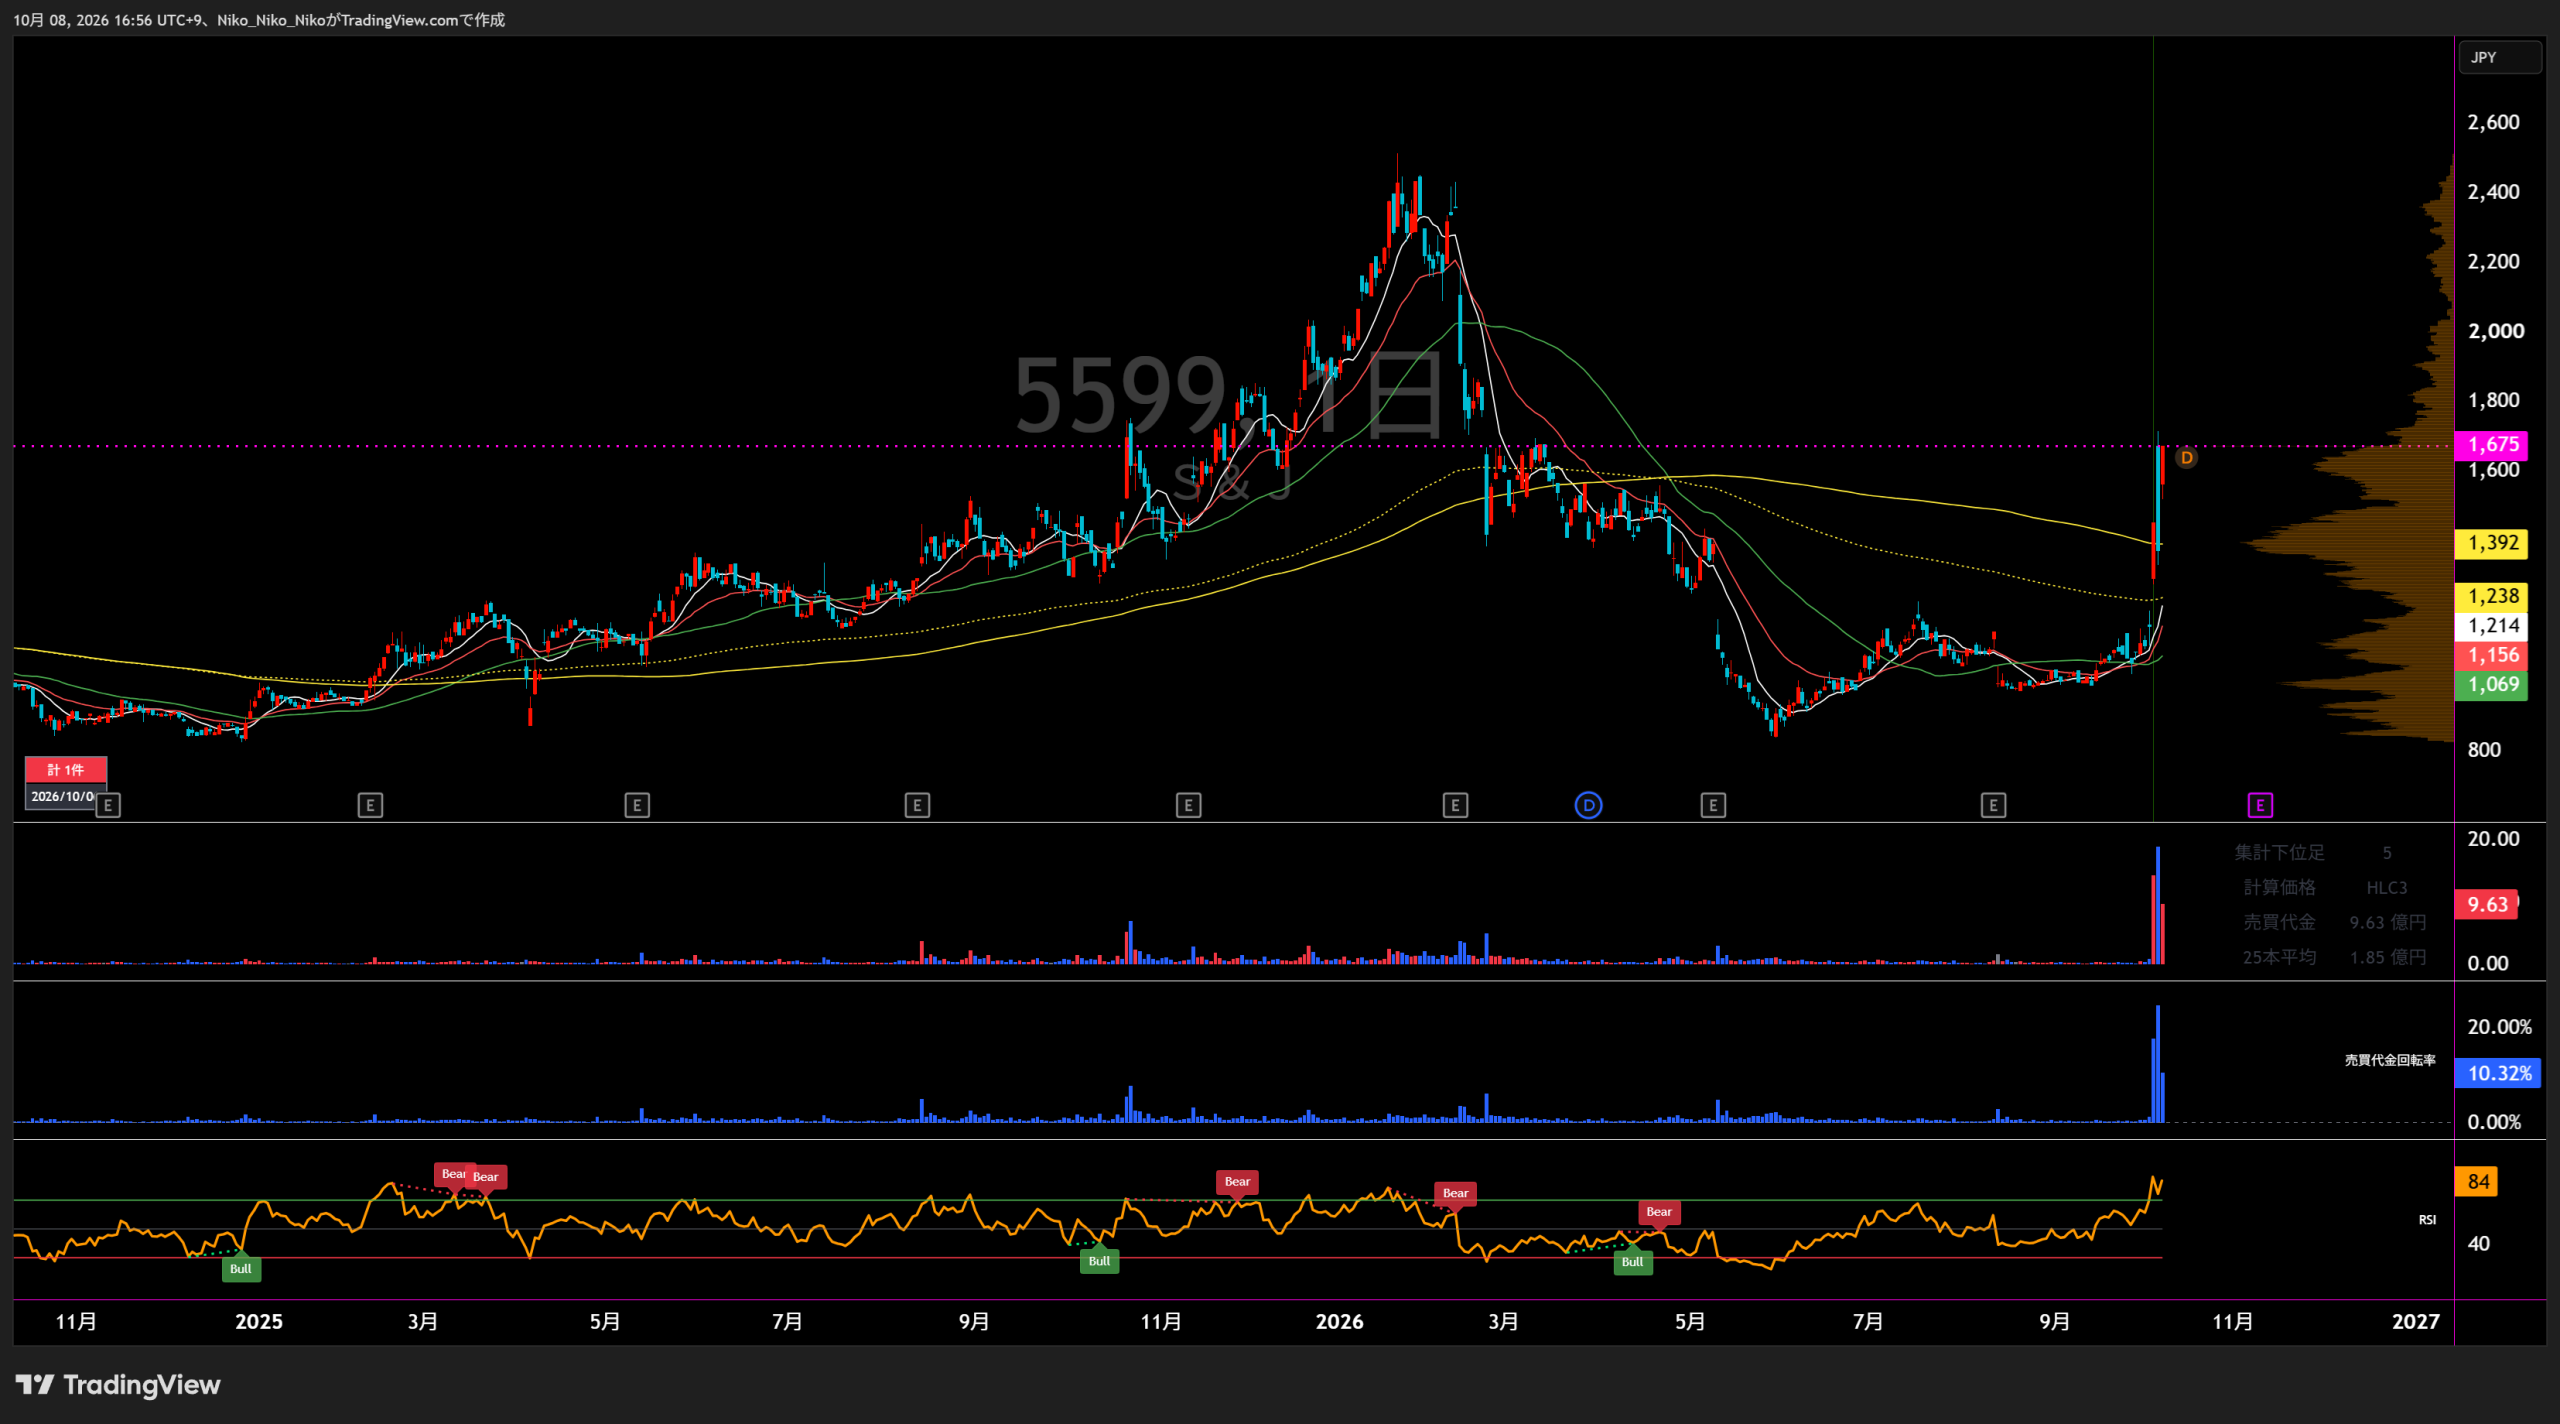
5599 S&J
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
サイバーセキュリティ事業
直近業績サマリー
| 業績項目 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|
| 売上高 | 1,281 | 1,610 +329 / +25.7% | 1,942 +332 / +20.6% | 2,333 +391 / +20.1% | 2,740 +406 / +17.4% |
| 営業損益 | 331 | 348 +17 / +5.1% | 420 +72 / +20.5% | 556 +136 / +32.2% | 620 +64 / +11.5% |
| 経常損益 | 321 | 319 △2 / △0.7% | 423 +104 / +32.6% | 555 +132 / +31.2% | 600 +45 / +8.0% |
| 当期純利益 | 210 | 218 +8 / +3.9% | 309 +90 / +41.4% | 405 +96 / +31.1% | 405 △0 / △0.0% |
| EPS | 42.27円 | 42.40円 +0.13 / +0.3% | 54.97円 +12.57 / +29.6% | 72.96円 +17.99 / +32.7% | 72.82円 △0.14 / △0.2% |
| 一株配当金 | 0.00円 | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — | 15.00円 +15.00 / — | 17.00円 +2.00 / +13.3% |
| 純資産 | 753 | 1,758 +1,005 / +133.3% | 2,003 +246 / +14.0% | 2,149 +146 / +7.3% | — |
| 営業CF | 645 | 66 △579 / △89.8% | 344 +278 / +421.2% | 534 +190 / +55.2% | — |
| 投資CF | -22 | -76 △54 / +245.5% | -402 △326 / +428.9% | -6 +396 / △98.5% | — |
| 財務CF | -109 | 775 +884 / △811.0% | -63 △838 / △108.1% | -276 △213 / +338.1% | — |
| フリーCF | 623 | -10 △633 / △101.6% | -58 △48 / +480.0% | 528 +586 / △1010.3% | — |
単位:EPS・一株配当金は円、その他は百万円。2027年3月期は最新会社予想です。
1.会社予想と実績
2024年3月期は上場後に確認できる通期会社予想、2025・2026年3月期は前期決算短信で公表された通期会社予想と実績を比較。2027年3月期は最新通期会社予想と第1四半期累計実績を表示しています。
2.達成・未達理由
監視サービスの新規案件獲得に加え、セキュリティ評価・インシデント対応が売上を押し上げました。営業利益は予想を約2%下回り、経常利益には株式交付費・上場関連費用も計上されています。純利益とEPSは予想を上回りましたが、会社は予想差の個別要因を明示していません。
SOCの新規案件、不審メール訓練、インシデント対応で増収となった一方、売上は期初予想を3.5%下回りました。期末資料では第4四半期のスポット売上が前年より減少したことが示されています。一方、実績営業利益率は21.6%で予想前提約20.0%を上回り、利益項目は計画超過となりました。会社は利益上振れ要因を個別には明示していません。
監視サービスの新規獲得、不審メール訓練、インシデント対応で売上は20.1%増えましたが、期初の29.7%増収計画には届きませんでした。SOC売上は22.6%増、コンサルティング売上は13.0%増。実績営業利益率は23.8%と予想前提約20.6%を上回り、各利益は計画を超過しました。会社は計画比の利益率上振れ要因を直接は説明していません。
第1四半期は売上高10.0%増に対して営業利益30.3%減となりました。ただし会社の上期予想自体が営業利益24.3%減を見込む計画で、Q1公表時点では上期・通期予想を変更していません。SOCは12.6%増、コンサルティングは1.5%増で、売上成長は継続しています。
3.事業セグメントの自信度
決算短信の会社コメントのトーンから、単一セグメントであるサイバーセキュリティ事業への自信度を推定しています。原文コメントは各年度カード内にのみ掲載しています。
サイバーセキュリティ事業
情報セキュリティ関連のIT投資は幅広い業種・業界において増加傾向にあり、需要は比較的堅調に推移しております。
需要環境は堅調で監視サービスの新規案件も獲得しましたが、営業利益の伸びは売上成長ほど強くなく、慎重さを残す評価です。
情報セキュリティ関連のIT投資は企業規模や業種・業界を問わず増加傾向にあり、需要は比較的堅調に推移しております。
SOC・コンサルティングの双方が二桁増収となり、営業利益も20.5%増。需要拡大を実績に結び付けた年度です。
情報セキュリティ対策の必要性や重要性が改めて強く認識され、情報セキュリティ関連のIT投資は企業規模や業種・業界を問わず増加傾向にあり、需要は比較的堅調に推移しております。
売上20.1%増・営業利益32.2%増に加え、ストック売上の受注が堅調で契約負債も増加しており、事業の拡大トーンが明確です。
情報セキュリティ関連のIT投資は企業規模や業種・業界を問わず増加傾向にあり、需要は比較的堅調に推移しております。
SOC売上は12.6%増と堅調ですが、営業利益は30.3%減。会社予想据え置きを踏まえると需要への見方は維持しつつ、利益面は確認が必要です。
需要とSOCの売上成長は継続し、通期予想も据え置かれています。一方、Q1利益は前年を大きく下回っており、下期の利益回復を確認するまで「強気」へ引き上げる根拠は不足しています。
4.最新予想信頼度
2027年3月期の会社予想は売上高2,740百万円、営業利益620百万円、経常利益600百万円、当期純利益405百万円、EPS72.82円です。第1四半期は売上高591百万円、営業利益88百万円、経常利益87百万円、四半期純利益59百万円で、通期予想は据え置かれています。
達成できると判断する理由
- 第1四半期売上高は前年同期比10.0%増、SOCサービスは12.6%増で、基礎的な売上成長は継続しています。
- 会社は情報セキュリティ投資の需要を「比較的堅調」とし、Q1時点で上期・通期予想を据え置いています。
- 上期会社予想は営業利益210百万円・前年同期比24.3%減と、もともと上期の利益減少を織り込んでいます。Q1の減益だけで通期計画の前提が崩れたとは断定できません。
- ストック売上の受注は堅調で、Q1も契約負債が増加しています。
達成できないと判断する理由
- Q1の営業利益は前年同期比30.3%減で、通期の11.5%増益計画とは大きな開きがあります。
- 上期会社予想を達成しても、下期には売上高約1,491百万円、営業利益約410百万円が必要です。利益面は下期に大きく回復する計画です。
- コンサルティングサービスはQ1で1.5%増にとどまり、脆弱性診断サービスの提供は前年同期より減少しています。
- 会社資料には「下期偏重」や「4Q偏重」を明確に説明する記載は確認できず、下期の利益回復を裏付ける季節性は資料だけでは判断できません。
収益計上時期を見る際の注意点
会社の上期予想は売上高1,249百万円、営業利益210百万円で、通期予想との差し引きでは下期に売上高約1,491百万円、営業利益約410百万円が必要です。したがって計画自体が下期の利益回復を前提にしています。一方、決算短信には明確な季節性・下期偏重の説明はありません。21.6%・14.3%などの進捗率は季節性を調整していない単純進捗率です。
最終判断
売上成長とストック売上の受注は維持されていますが、通期達成には下期の利益回復が必要なため、現時点の最新予想信頼度は「中程度」と判断します。 Q2で上期営業利益210百万円に近い水準まで回復し、通期予想が維持されるかが重要です。2026年10月6日終値1,455円を予想EPS72.82円で割ると、会社予想が達成された場合のPERは約20.0倍です。
S&J|中期経営計画分析
S&Jは、サイバーセキュリティ監視を軸とする高ストック型ビジネスを基盤に、 Microsoftセキュリティ領域・生成AI・パートナー販売を成長ドライバーとして、 FY2028に売上高40億円、営業利益11.2億円、営業利益率28.0%を目指す。 最大のポイントは、AIによってSOC業務を省力化し、 人員増加を抑えながら売上を拡大する収益構造への転換にある。
中期経営計画の数値目標
| 項目 | FY2025実績 | FY2026計画 | FY2027計画 | FY2028計画 |
|---|---|---|---|---|
| 売上高 | 2,333百万円 | 2,740百万円 | 3,300百万円 | 4,000百万円 |
| SOC売上 | 1,767百万円 | 2,037百万円 | 2,447百万円 | 2,975百万円 |
| コンサルティング売上 | 566百万円 | 702百万円 | 853百万円 | 1,025百万円 |
| 営業利益 | 556百万円 | 620百万円 | 800百万円 | 1,120百万円 |
| 営業利益率 | 23.8% | 22.6% | 24.2% | 28.0% |
| 経常利益 | 555百万円 | 600百万円 | 800百万円 | 1,120百万円 |
| 当期純利益 | 405百万円 | 405百万円 | 530百万円 | 740百万円 |
ARR・ストック収益計画
| 項目 | FY2025 | FY2026 | FY2027 | FY2028 |
|---|---|---|---|---|
| ARR | 2,134百万円 | 2,612百万円 | 3,304百万円 | 3,922百万円 |
| ストック売上 | 1,970百万円 | 2,340百万円 | 2,817百万円 | 3,477百万円 |
| ストック売上比率 | 84.4% | 85.4% | 85.4% | 86.9% |
売上の約85%を継続課金型のストック収益で構成するため、 FY2028までの成長計画では単年度の大型案件よりも ARRの継続的な積み上げが重要な先行指標となる。
目標達成へのロードマップ
成長戦略①|Microsoft
- Microsoft 365向けに、ライセンス提供・環境構築・運用監視まで一気通貫で提供。
- 独自サービス「My SOC 365」をMicrosoftライセンス販売パートナー経由で拡販。
- これまで主対象ではなかった中堅・中小企業市場まで顧客層を拡大。
- FY2028のMicrosoft製品監視売上は10.10億円を計画。
成長戦略②|生成AIによる利益率向上
- 生成AIを新機能開発・テスト・ドキュメント作成などへ活用。
- SOC分析業務をAI化し、アナリストの処理能力を引き上げる。
- 人員増加を抑えながらサービス提供能力を拡大。
- FY2026の営業利益率22.6%からFY2028には28.0%まで改善する計画。
最新進捗|2027年3月期 第1四半期
| 項目 | 1Q実績 | 前年同期比 | 通期計画 | 通期進捗率 |
|---|---|---|---|---|
| 売上高 | 591百万円 | +10.0% | 2,740百万円 | 21.6% |
| 営業利益 | 88百万円 | △30.3% | 620百万円 | 14.2% |
| 経常利益 | 87百万円 | △30.9% | 600百万円 | 14.5% |
| 四半期純利益 | 59百万円 | △31.9% | 405百万円 | 14.6% |
1Qはストック売上の増加で増収となった一方、 人件費・通信費の増加により営業利益は減益。 会社は通期業績予想を据え置いている。
計画発表後の実行状況
- 2026年8月:「My SOC 365」にAI自動対処機能を搭載。脅威検知から初動対処までの自律化を開始。
- 2026年9月:My SOC 365の監視対象をMicrosoft Azure・Microsoft Purviewまで拡張。
- 2026年9月:生成AI対応の国産セキュリティデータレイク「CSIRT-Pro」を提供開始。SIEM・SOAR・生成AI調査を統合。
会社開示の主要リスク
| リスク | 顕在化可能性 / 時期 | 影響度 |
|---|---|---|
| サービスの陳腐化・技術的/価格的優位性の低下 | 中 / 中期 | 大 |
| 代理店が十分に機能しないリスク | 低 / 中期 | 中 |
| 競合他社との競争 | 中 / 中期 | 中 |
| 想定を上回る契約解約 | 低 / 中期 | 中 |
| 人材確保・育成 | 中 / 中期 | 中 |
FY2028目標達成時の株価水準|同PER仮定
発行株式数が変わらないと仮定すると、FY2028の純利益740百万円達成時のEPSは 約133.1円。 現在と同じPER約18.3倍を適用すると、機械的な株価水準は
現在株価1,335円に対して約82.7%の上昇余地に相当し、 逆算すると現在株価はこの理論値を約45.3%下回る。
中期計画で確認すべきポイント
- Microsoft製品監視:前回計画未達の原因となった領域。FY2028売上10.10億円への成長が最重要。
- ARR:FY2028の39.22億円へ向けて年22.5%成長を維持できるか。
- AIによる生産性:売上成長と同時に営業利益率を28%まで上げられるか。
- パートナー販売:FY2027のアライアンス戦略が実際のストック売上へ結び付くか。
- 利益進捗:FY2027 1Qは増収減益のため、2Q以降の利益回復が必要。

コメント