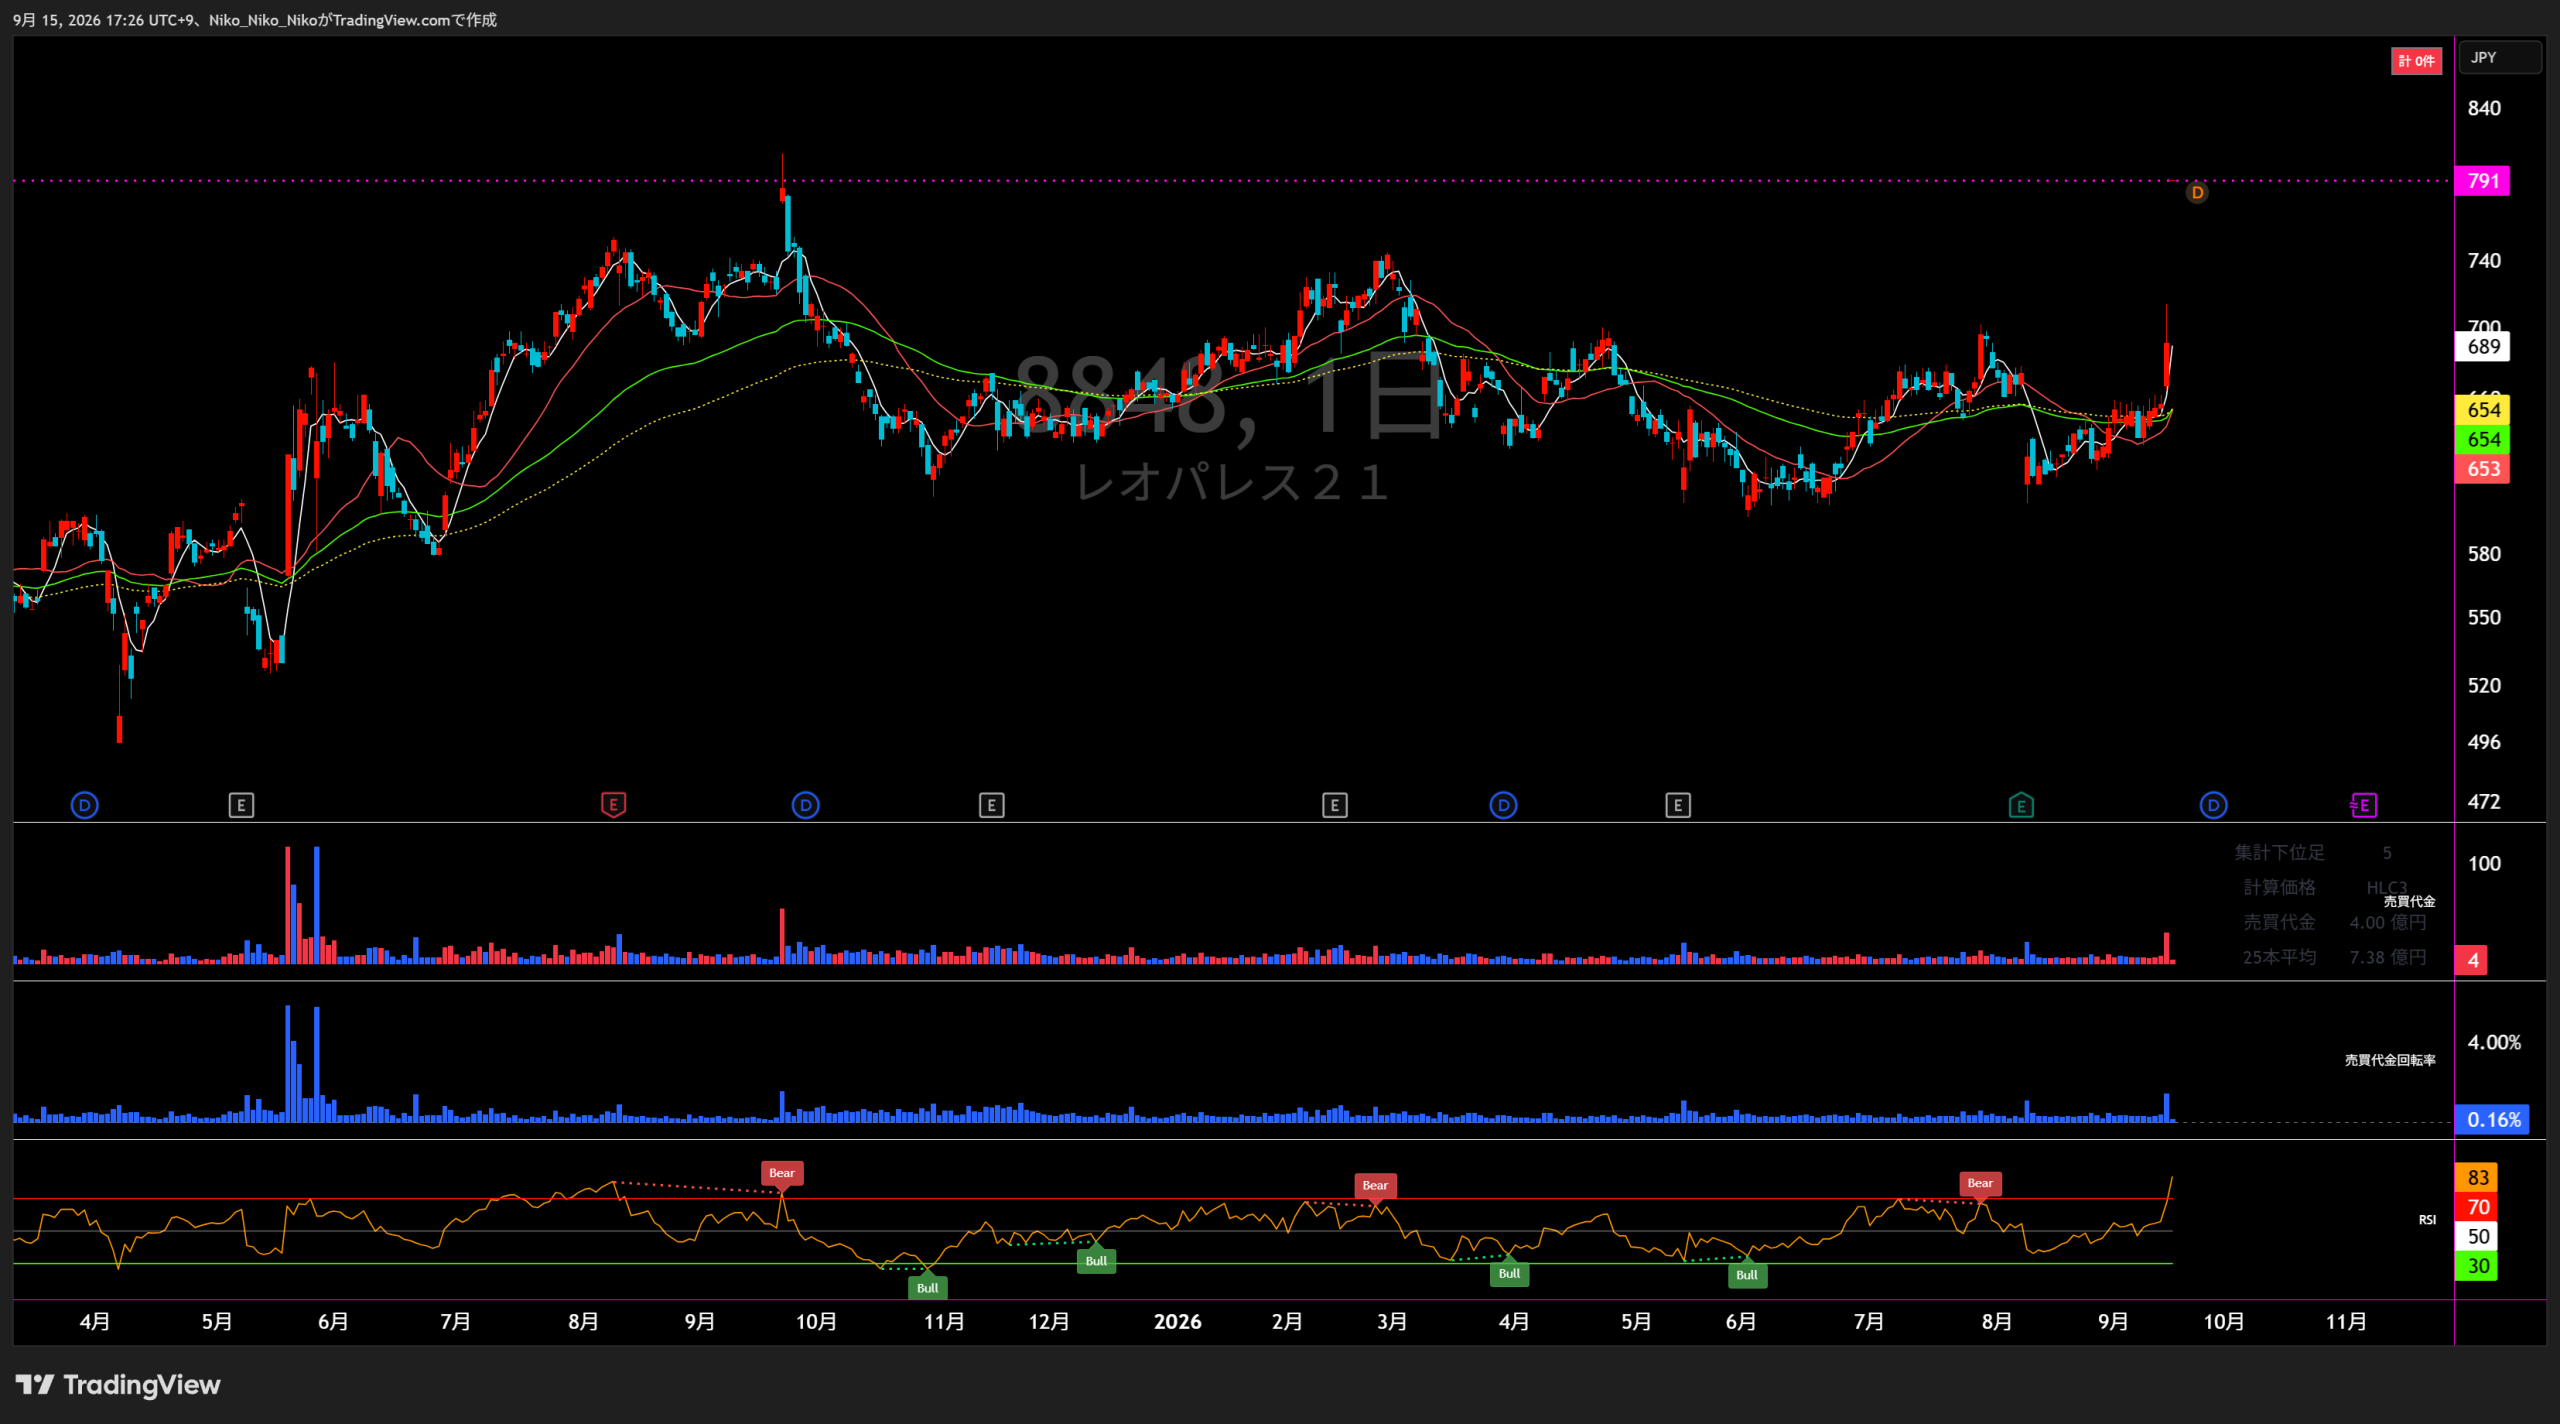
8848 レオパレス21
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
賃貸事業
シルバー事業
その他事業
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期 会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 398,366 | 406,449 +8,083 / +2.0% | 422,671 +16,222 / +4.0% | 431,831 +9,160 / +2.2% | 444,820 +12,989 / +3.0% | 465,000 |
| 営業損益 | 1,774 | 9,879 +8,105 / +456.9% | 23,313 +13,434 / +136.0% | 29,231 +5,918 / +25.4% | 35,966 +6,735 / +23.0% | 38,500 |
| 経常損益 | △2,151 | 6,526 +8,677 / +403.4% | 19,476 +12,950 / +198.4% | 26,936 +7,460 / +38.3% | 34,842 +7,906 / +29.4% | 38,100 |
| 当期純利益 | 11,854 | 19,810 +7,956 / +67.1% | 42,062 +22,252 / +112.3% | 17,861 △24,201 / △57.5% | 14,933 △2,928 / △16.4% | 22,200 |
| EPS | 36.04 | 60.22 +24.18 / +67.1% | 130.91 +70.69 / +117.4% | 56.22 △74.69 / △57.1% | 45.14 △11.08 / △19.7% | 69.87 |
| 一株配当金 | 0.00 | 0.00 0.00 / — | 5.00 +5.00 / — | 10.00 +5.00 / +100.0% | 10.00 0.00 / 0.0% | 15.00 |
| 純資産 | 11,034 | 32,922 +21,888 / +198.4% | 71,679 +38,757 / +117.7% | 88,268 +16,589 / +23.1% | 48,150 △40,118 / △45.5% | — |
| 営業CF | △4,460 | 10,545 +15,005 / +336.4% | 21,422 +10,877 / +103.1% | 25,899 +4,477 / +20.9% | 38,467 +12,568 / +48.5% | — |
| 投資CF | 886 | 906 +20 / +2.3% | 851 △55 / △6.1% | △604 △1,455 / △171.0% | △815 △211 / △34.9% | — |
| 財務CF | △5,886 | △2,819 +3,067 / +52.1% | △7,119 △4,300 / △152.5% | △6,404 +715 / +10.0% | △68,794 △62,390 / △974.2% | — |
| フリーCF | △3,574 | 11,451 +15,025 / +420.4% | 22,273 +10,822 / +94.5% | 25,295 +3,022 / +13.6% | 37,652 +12,357 / +48.9% | — |
| 受注残高 | 6,133 | — | — | — | — | — |
単位:百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。前年比は前年差÷前年値の絶対値×100で算出し、前年値が0または比較データがない場合は「—」。受注残高は2022年3月期のみ開示。2026年3月期の純資産は、2027年3月期Q1で会計方針変更を遡及適用した比較数値48,150百万円を採用しています。
1.会社予想と実績
2022年3月期から2026年3月期は各期首に公表された通期会社予想と通期実績を比較。2027年3月期は2026年8月7日の第1四半期決算時点で据え置かれた最新通期予想です。レンジ予想はありません。
| 指標 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期 | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | |
| 売上高 (百万円) | 402,900 | 398,366 | 98.9% | 410,800 | 406,449 | 98.9% | 419,800 | 422,671 | 100.7% | 428,600 | 431,831 | 100.8% | 441,400 | 444,820 | 100.8% | 465,000 | — | 最新予想 |
| 営業利益 (百万円) | 2,000 | 1,774 | 88.7% | 11,700 | 9,879 | 84.4% | 13,900 | 23,313 | 167.7% | 26,600 | 29,231 | 109.9% | 32,400 | 35,966 | 111.0% | 38,500 | — | 最新予想 |
| 経常利益 (百万円) | △2,900 | △2,151 | 134.8% | 6,800 | 6,526 | 96.0% | 9,400 | 19,476 | 207.2% | 24,900 | 26,936 | 108.2% | 30,900 | 34,842 | 112.8% | 38,100 | — | 最新予想 |
| 親会社株主帰属純利益 (百万円) | △5,600 | 11,854 | 黒字転換 | 24,900 | 19,810 | 79.6% | 7,400 | 42,062 | 568.4% | 14,500 | 17,861 | 123.2% | 18,100 | 14,933 | 82.5% | 22,200 | — | 最新予想 |
| EPS (円) | △17.03 | 36.04 | 黒字転換 | 75.71 | 60.22 | 79.5% | 22.49 | 130.91 | 582.1% | 45.64 | 56.22 | 123.2% | 56.97 | 45.14 | 79.2% | 69.87 | — | 最新予想 |
達成率=実績÷期首会社予想×100。赤字予想で実績も赤字の場合は「予想損失額÷実績損失額×100」。赤字予想から黒字へ転換した場合は「黒字転換」と表示しています。
2.達成・未達理由
原価・販管費を前期比41,550百万円削減し営業黒字へ転換したものの、売上高と営業利益は期首予想にわずかに届きませんでした。一方、経常赤字は予想より縮小。補修工事関連損失引当金戻入額11,959百万円と法人税等調整額(益)4,401百万円が寄与し、期初の最終赤字予想から11,854百万円の黒字へ大きく上振れしました。
法人需要の回復、入居率・家賃単価の上昇、一括借上家賃の適正化で大幅増益となりましたが、期初計画水準には届きませんでした。経常利益は支払利息4,370百万円が重荷となり、純利益は繰延税金資産の積み増しによる法人税等調整額(益)18,538百万円が寄与したものの、期初予想24,900百万円を下回りました。
家賃単価と平均入居率の上昇で売上高が計画を超え、家賃適正化による原価低減で収益性が大きく改善しました。さらに、繰延税金資産の積み増しに伴う法人税等調整額(益)26,564百万円を計上したことで、純利益とEPSは期初予想を大幅に上回りました。
入居率は計画に対し下振れしたものの、家賃単価の上昇が売上を支え、コスト構造の適正化で営業利益を伸ばしました。リファイナンスによる支払利息の低減も経常利益を押し上げました。繰延税金資産の一部取り崩しで法人税等調整額8,744百万円を計上したものの、純利益は期初予想を上回りました。
家賃単価の上昇と売上原価の抑制が人的投資に伴う販管費増を上回り、売上高・営業利益・経常利益は期初予想を超えました。一方、自己新株予約権消却損10,068百万円の特別損失と、繰延税金資産の一部取り崩しに伴う法人税等調整額8,224百万円が響き、純利益とEPSは期初予想を下回りました。
第1四半期は売上高115,902百万円、営業利益12,123百万円、経常利益12,279百万円、純利益7,034百万円。会社は2026年8月7日時点で第2四半期累計・通期予想を変更していません。
3.事業セグメントの自信度
決算短信のセグメントコメントのトーンと、売上・利益の方向を組み合わせて「強気・中立・弱気」を推定しています。
賃貸事業
法人顧客を中心に抑制されていた入居需要が回復傾向にある
需要回復と入居率改善を確認した一方、売上は減収局面であり、回復初期と判断。
家賃単価の上昇や入居率のベースアップ
需要回復が価格・稼働率の双方へ波及し、一括借上家賃の適正化も利益に寄与。
コスト構造の適正化により収益性が向上
平均入居率と家賃単価の上昇を背景に、利益率改善を明確に説明。
家賃単価の上昇等により
入居率下振れを単価上昇で吸収し、増収・増益を継続。
入居率ならびに家賃単価の上昇
稼働率と価格の両輪が揃い、セグメント利益44,295百万円まで拡大。
増収効果に加え、コスト構造の適正化により収益性が向上
メンテナンス費増を吸収し、売上・セグメント利益とも前年同期を上回る。
入居率・家賃単価の上昇が継続し、費用増を吸収してQ1セグメント利益も増益。
シルバー事業
介護サービスの利用控えが継続
コロナ影響による利用控えが続き、営業赤字が拡大。
介護サービスの利用控えが継続
需要正常化が遅れ、営業損失1,208百万円へ悪化。
各種営業施策や原価抑制策の継続
赤字は残るものの、営業損失は621百万円まで縮小。
営業損失803百万円
売上減少と赤字再拡大で改善の勢いが鈍化。
営業損失1,062百万円
施設数85で横ばいの中、赤字幅がさらに拡大。
営業損失は405百万円
前年同期から50百万円の損失拡大で、収益改善は確認できない。
Q1でも営業損失が前年同期より拡大しており、黒字化の確認が必要。
その他事業
グアムリゾート施設の稼働率が大幅に低下
海外移動制約の直撃を受け、売上・利益とも厳しい状況。
リゾート施設の稼働率低迷が続いており
需要回復が遅く、営業損失は2,706百万円まで拡大。
コロナ禍前の水準にはまだ遠く及ばず
回復途上を認める表現で、黒字化への距離が残る。
営業損失は2,608百万円
売上は微増でも損失が拡大し、収益性改善が見えにくい。
売上高は1,544百万円
売上は30.2%増えた一方、営業損失は2,677百万円へ悪化。
営業損失は680百万円
売上は13.3%増でも損失が58百万円拡大し、採算課題が継続。
売上は回復しても営業損失が拡大し、非中核事業として採算改善が見えにくい。
4.最新予想信頼度
2027年3月期通期予想は売上高465,000百万円、営業利益38,500百万円、経常利益38,100百万円、親会社株主帰属純利益22,200百万円。Q1時点で予想は据え置かれています。以下の進捗率は季節性等を調整していない単純進捗率です。
達成できると判断する理由
- Q1の売上高は前年同期比3.7%増。中核の賃貸事業は入居率・家賃単価がともに上昇し、売上高は3.8%増、セグメント利益は1.2%増でした。
- 営業利益31.5%、経常利益32.2%、純利益31.7%と、利益指標の単純進捗は25%を上回っています。
- 会社は2026年8月7日のQ1決算で第2四半期累計・通期予想を据え置いています。
- Q2累計予想に到達するためQ2単独で必要な売上高は115,998百万円、営業利益は9,277百万円で、Q1実績と比較して極端な跳ね上がりは不要です。
達成できないと判断する理由
- 通期売上高は前期比4.5%増が必要ですが、Q1の全社売上成長は3.7%増で、売上面の余裕は利益ほど大きくありません。
- 人的投資に伴う販管費増でQ1営業利益は前年同期比1.1%減。賃貸事業でも物件メンテナンス費用の増加が示されています。
- シルバー事業とその他事業はQ1も営業赤字が前年同期より拡大しており、中核事業の増益を一部相殺しています。
- 残り9か月で営業利益26,377百万円、経常利益25,821百万円、純利益15,166百万円が必要です。家賃単価・入居率の改善が鈍化すると達成余地は縮小します。
収益計上時期を見る際の注意点
主力の賃貸事業は春の転居需要を含む入居率の季節変動を受けます。Q1の利益進捗が25%を上回っていても、そのまま4倍して通期を推定するのは適切ではありません。最新Q1短信では「下期偏重」「4Q偏重」といった明示的な説明はなく、通期予想は据え置きです。
最終判断
達成可能(条件付き)と判断します。売上高はほぼ計画線上、利益は単純進捗に一定の余裕があります。中核の賃貸事業で入居率と家賃単価の改善が続き、人的投資・メンテナンス費の増加を吸収できることが条件です。シルバー・その他事業の赤字拡大が続く場合や、賃貸の価格・稼働率改善が止まる場合は未達リスクが高まります。
レオパレス21 中期経営計画
「New Growth 2028」分析
2025年5月策定。初年度である2026年3月期の実績を踏まえ、 2026年5月に2027年3月期・2028年3月期の業績計画を上方修正した。 財務戦略の柱は「持続的な増収増益」と「安定的な株主還元」。
① 企業が掲げる目標業績数字
2026年5月のアップデートでは、法人需要を背景とする 成約家賃単価の上昇と開発事業の受注上振れを反映。 インフレや人員拡充によるコスト増も織り込んだうえで、 2027年3月期・2028年3月期とも売上高から純利益まで計画を見直した。
| 項目 | 2027年3月期 新計画 |
2028年3月期 新計画 |
2028年3月期 旧計画比 |
|---|---|---|---|
| 売上高 | 4,650億円 | 4,778億円 | +98億円 |
| 売上総利益 | 968億円 | 1,032億円 | +41億円 |
| 売上総利益率 | 20.8% | 21.6% | +0.4pt |
| 営業利益 | 385億円 | 431億円 | +18億円 |
| 営業利益率 | 8.3% | 9.0% | +0.2pt |
| 経常利益 | 381億円 | 427億円 | +26億円 |
| 純利益 | 222億円 | 250億円 | +11億円 |
主要事業KPI
| KPI | 2026年3月期 | 2027年3月期 計画 | 2028年3月期 計画 |
|---|---|---|---|
| 期中平均入居率 | 85.78% | 86.49% | 87.30% |
| 期末入居率 | 88.78% | 89.24% | 89.88% |
| 成約家賃単価指数 17/3期4月=100 |
114 | 116 | 116 |
| 管理戸数 | 540,000戸 | 537,000戸 | 534,000戸 |
| 開発事業 受注棟数 | 107棟 | 140棟 | 250棟 |
| 開発事業 受注戸数 | 1,524戸 | 1,900戸 | 3,500戸 |
| 配当性向 | - | - | 30%目標 |
② 目標達成へのロードマップ・達成計画
STEP 1 | 賃貸事業の収益性向上
最大の収益源である賃貸事業では、 入居率と稼働家賃単価を同時に引き上げることが基本戦略。 エリアごとの需給を踏まえたプライシングを徹底し、 1戸当たり利益の最大化を進める。
STEP 2 | 法人需要を取り込む
社長・役員によるトップ営業、企業別戦略、地域単位の営業体制を強化。 商工会議所・自治体・地場企業との関係を深め、 寮・社宅需要を獲得する。 長期的には法人利用比率70%を目指す方針。
STEP 3 | 外国人・学生・個人市場を拡大
日本語学校、教育機関、自治体、企業との連携や多言語対応を進め、 増加する外国籍人材・留学生の住宅需要を取り込む。 学生市場では生協等との関係再構築も進め、入居率の底上げを図る。
STEP 4 | 開発事業を再成長軌道へ
2026年3月期から開発事業を本格再開。 老朽物件の建替え、ランドセット販売、不動産開発、 法人保有の遊休地活用、金融機関との連携を進める。 2028年3月期は250棟・3,500戸の受注を計画する。
STEP 5 | 管理物件ポートフォリオを改善
新規供給と建替えを通じて管理戸数の減少速度を抑え、 管理物件の平均築年数を引き下げる。 2026年3月期の開発受注が計画を上回ったことから、 2028年3月期の管理戸数計画は旧計画53.3万戸から 53.4万戸へ上方修正された。
STEP 6 | DX・AI・人的資本へ成長投資
「守り」から「攻め」の経営へ転換。 AI家賃査定、DXによる業務効率化、人的資本への投資、 営業・開発部門の人員拡充を行い、 エリア支社制を支える持続可能な組織基盤を整える。
STEP 7 | 安定的な株主還元
賃貸事業の営業キャッシュフローを原資として、 成長投資と財務健全性のバランスを取りながら安定配当を継続。 2028年3月期の配当性向30%を目標とする。
基盤戦略
エリア戦略、プライシング、法人営業、賃貸管理品質、 DX・AI、人的資本を強化し、入居率と単価を高める。
成長戦略
開発事業を本格再開し、建替え・新規供給によって 管理物件ポートフォリオを改善する。
収益モデル
管理戸数の単純な拡大ではなく、家賃単価上昇と高稼働によって 1戸当たり収益を高める。
資本政策
キャッシュ創出力改善を成長投資と株主還元へ配分し、 2028年3月期配当性向30%を目指す。
③ 計画資料に記載された達成上の不確実性
会社は、中期計画の数値目標・将来見通しについて、 資料作成時点の判断であり、市場環境等のさまざまな重要要素によって 実際の業績が見通しと大きく異なる可能性があると明記している。
更新計画には、インフレによるメンテナンス費等の上昇、 人員拡充・給与引き上げに伴う人件費増などを織り込んでいる。 特に2027年3月期は増収分の相当部分が原価・販管費増に吸収され、 営業利益は旧計画から据え置きとなっている。
中期経営計画では、2028年3月期から適用予定の 新リース会計基準を業績計画に考慮していないことが明記されている。 会計基準適用後は、表示される財務数値との比較に注意が必要となる。
総合分析
「New Growth 2028」の中心は、 再建・正常化フェーズから再成長フェーズへの転換である。 これまでのコスト削減中心の経営から、 賃貸営業、開発、人材、DXへの投資を行う「攻め」の経営へ軸足を移している。
2028年3月期の成約家賃単価指数を109から116へ上方修正したことで、 最新計画は従来以上に「単価上昇による利益成長」を前提としている。 2028年3月期に売上高4,778億円、営業利益431億円、 営業利益率9.0%を達成できるかは、 高い家賃水準と入居率約90%を両立できるかが重要となる。
また、開発事業は短期的な建築利益だけでなく、 新規物件を賃貸・管理することで長期的な収益源を確保する役割を担う。 「建てる・貸す・管理する」を一体化することで、 管理戸数減少と物件老朽化を抑えながら、 賃貸事業の収益基盤を維持する構造を目指している。
・株式会社レオパレス21「中期経営計画 New Growth 2028 アップデート」2026年5月15日
・株式会社レオパレス21「中期経営計画 New Growth 2028」2025年5月9日
・株式会社レオパレス21 株主・投資家情報「中期経営計画」
※数値は原則として2026年5月15日公表の更新計画を優先して記載。

コメント