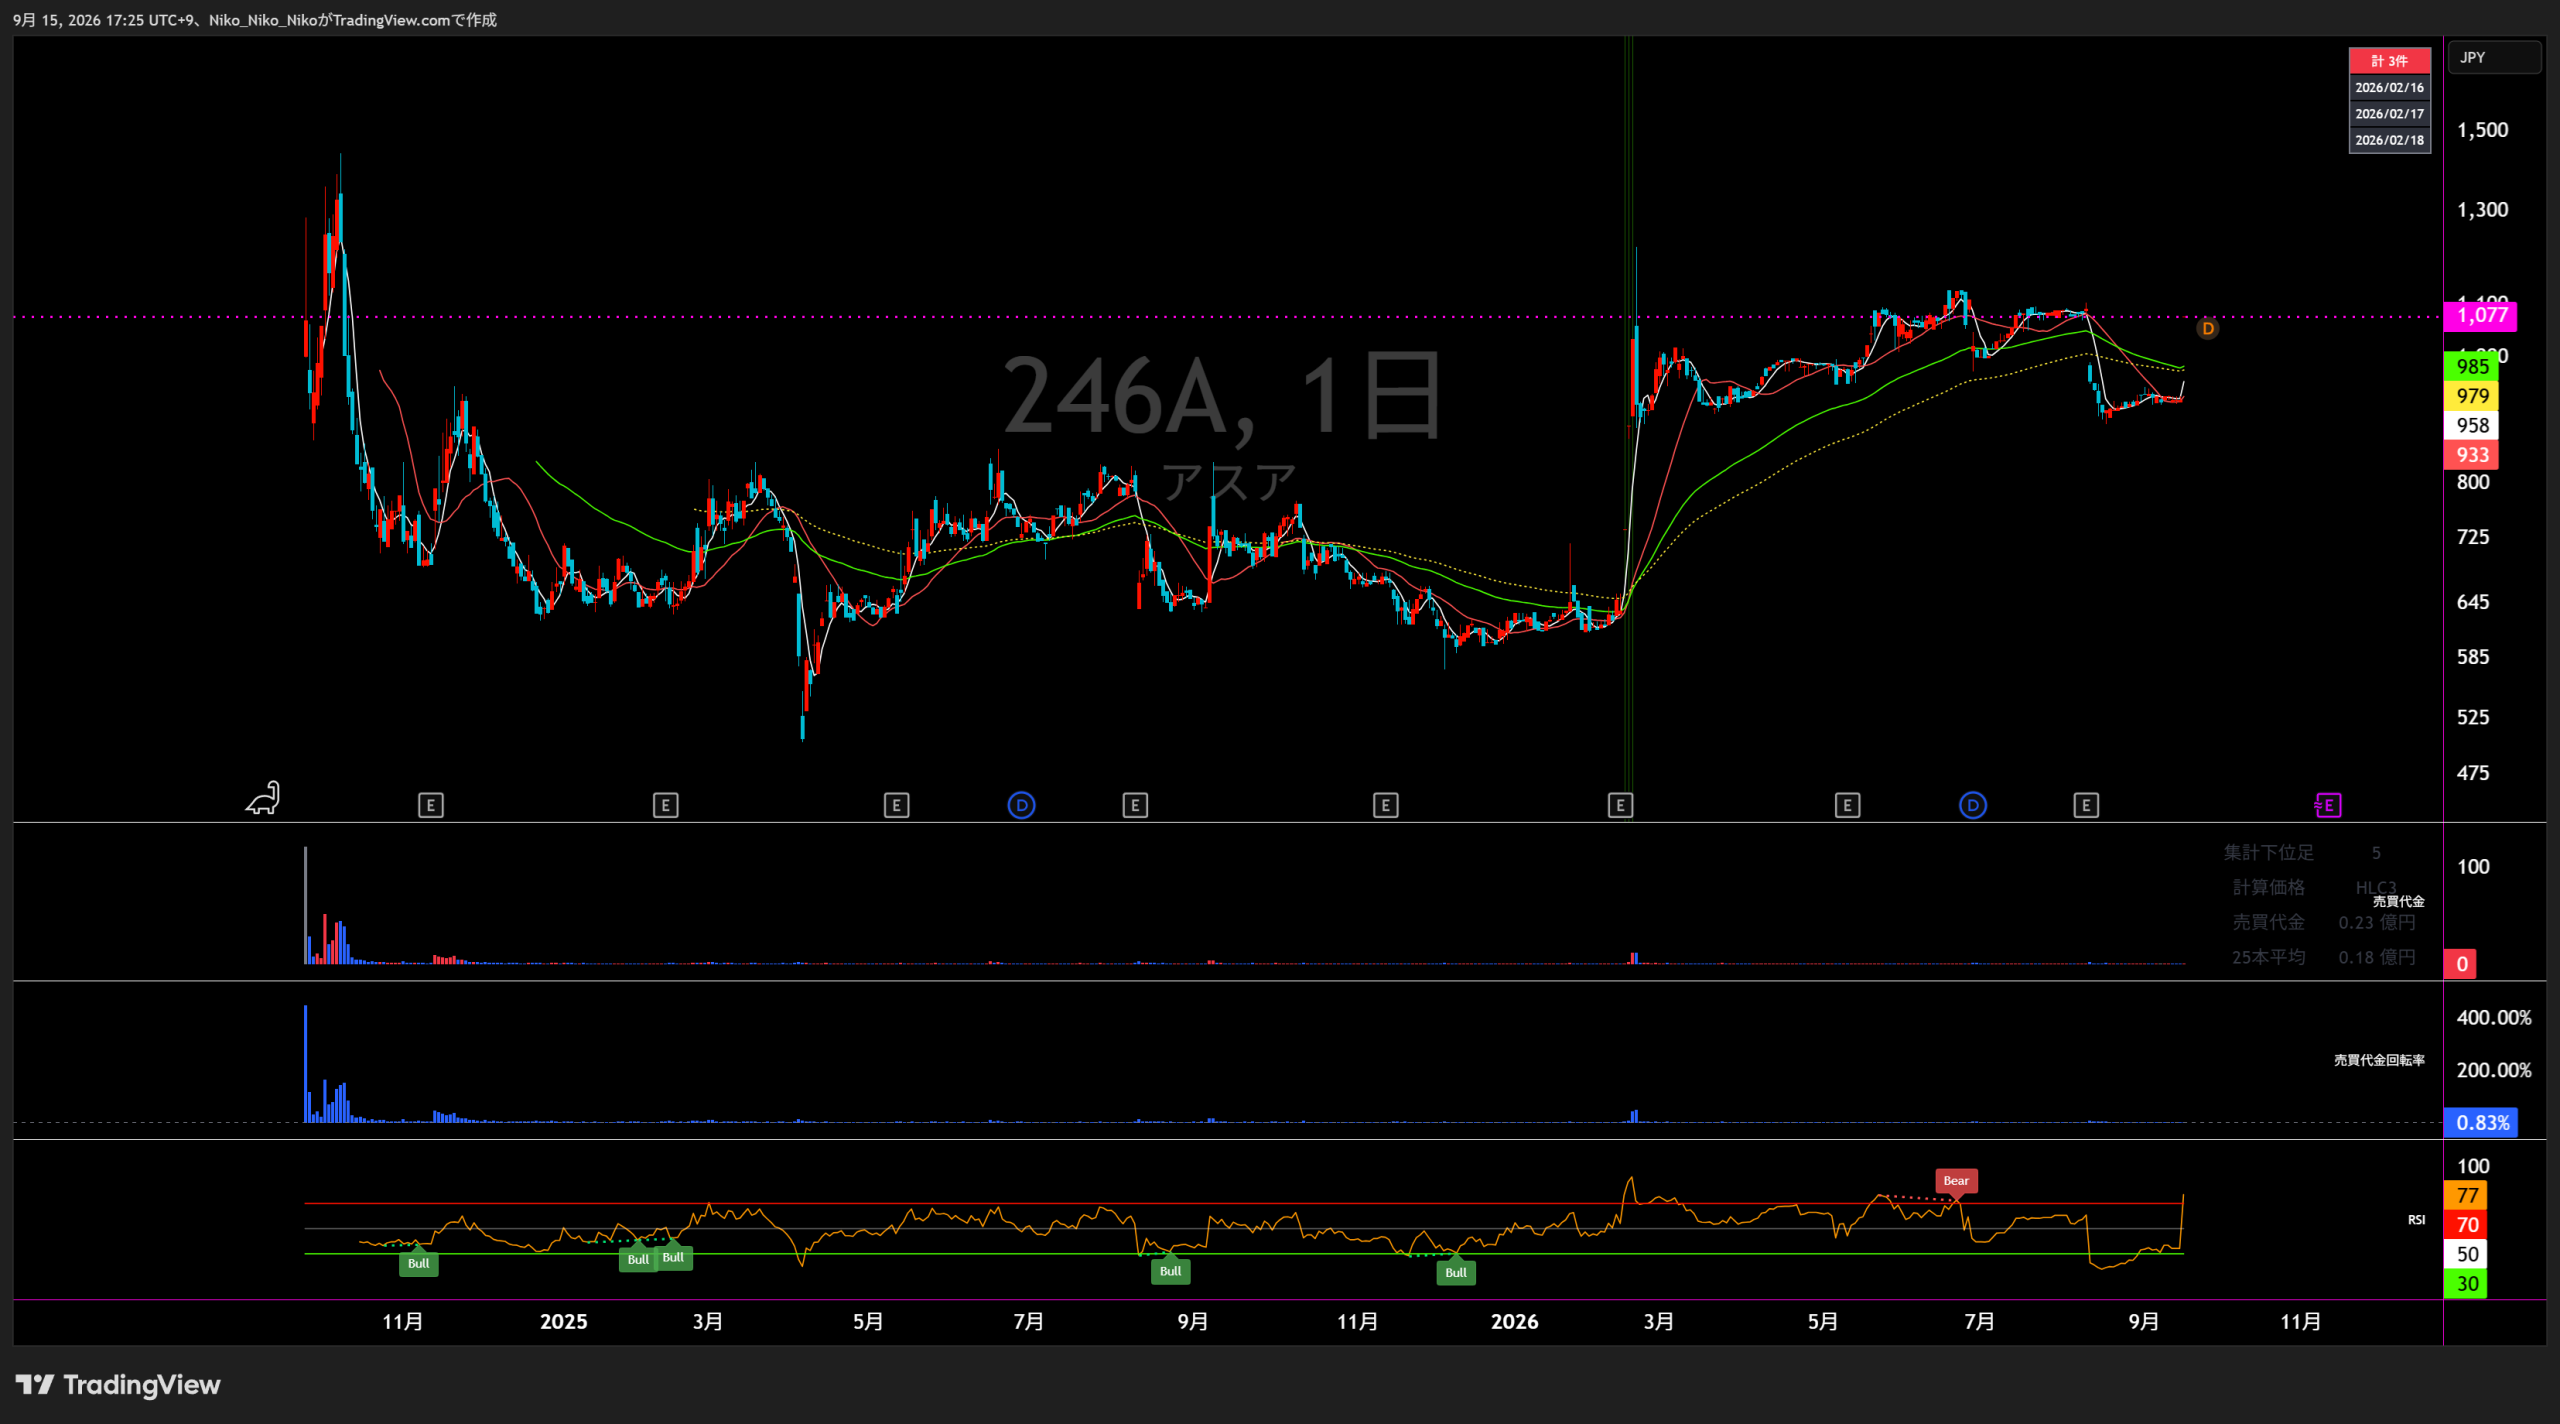
246A アスア
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
モビリティソリューション事業
ネットワークソリューション事業
その他
直近5年業績サマリー
| 業績項目 | 2022年6月期 | 2023年6月期 | 2024年6月期 | 2025年6月期 | 2026年6月期 | 2027年6月期(予想) |
|---|---|---|---|---|---|---|
| 売上高 | 1,228 | 1,239 +11.0 / +0.9% | 1,364 +125.0 / +10.1% | 1,393 +29.0 / +2.1% | 1,461 +68.6 / +4.9% | 1,476 +14.5 / +1.0% |
| 営業損益 | 108 | 115 +6.64 / +6.1% | 164 +49.6 / +43.3% | 198 +34.1 / +20.8% | 135 △62.9 / △31.7% | 164 +28.1 / +20.8% |
| 経常損益 | 108 | 115 +6.52 / +6.0% | 168 +52.7 / +45.9% | 176 +8.20 / +4.9% | 137 △39.1 / △22.2% | 164 +27.8 / +20.3% |
| 当期純利益 | 71 | 69 △1.91 / △2.7% | 118 +48.9 / +70.6% | 106 △12.4 / △10.5% | 86 △19.8 / △18.7% | 102 +15.8 / +18.4% |
| EPS | 34.32円 | 33.41円 △0.91 / △2.7% | 57.00円 +23.6 / +70.6% | 42.00円 △15.0 / △26.3% | 33.30円 △8.70 / △20.7% | 39.69円 +6.39 / +19.2% |
| 一株配当金 | 5.00円 | 5.00円 ±0 / +0.0% | 5.70円 +0.70 / +14.0% | 10.80円 +5.10 / +89.5% | 7.00円 △3.80 / △35.2% | 7.00円 ±0 / +0.0% |
| 純資産 | 403 | 465 +61.5 / +15.3% | 571 +106.9 / +23.0% | 1,056 +484.8 / +84.8% | 1,040 △16.5 / △1.6% | — |
| 営業CF | 23 | 102 +78.8 / +337.0% | 126 +24.0 / +23.5% | 96 △29.7 / △23.6% | 99 +2.51 / +2.6% | — |
| 投資CF | △80 | △39 +41.1 / +51.5% | △22 +16.9 / +43.7% | △52 △30.6 / △140.5% | △242 △189.7 / △361.7% | — |
| 財務CF | △96 | △94 +1.77 / +1.8% | △64 +29.9 / +31.7% | 212 +276.6 / +430.6% | △191 △403.0 / △189.8% | — |
| フリーCF | △57 | 63 +120.0 / +212.3% | 104 +40.9 / +64.5% | 44 △60.4 / △57.8% | △143 △187.2 / △425.5% | — |
単位:百万円(EPS・一株配当金は円)。前年差・前年比は各期の実績値から算出し、CFの前年比は前年値の絶対額を分母としています。フリーCF=営業CF+投資CF。2027年6月期は最新会社予想で、純資産・各CFは予想非開示のため「—」です。
1.会社予想と実績
上場後に期首会社予想と通期実績を比較できる2025年6月期以降を掲載。2027年6月期は最新会社予想です。
2.達成・未達理由
コンサルティング事業と通信ネットワークソリューション事業は拡大した一方、CRMイノベーション事業でシステム開発案件の納品遅延とノンコアビジネス撤退の影響が生じ、売上・営業利益は計画を下回りました。上場関連費用なども経常利益を押し下げ、さらにノンコア撤退に伴う減損損失10.9百万円が純利益とEPSの未達幅を拡大しました。EPSの期首予想は公募予定株式数を考慮しつつ、オーバーアロットメントに伴う第三者割当増資分を含めない前提でした。
モビリティソリューションでTRYESサポート・TRYESレポートが伸長し、ネットワークソリューションでもネットワーク機器や複合機の販売が好調だったため、売上高・営業利益・経常利益は期首計画を上回りました。一方、固定資産除却損4.3百万円などの特別損失と税負担があり、当期純利益とEPSは期首予想に届きませんでした。戦略的人材投資、株主優待制度、事業撤退・市場変更関連などの費用も利益回復を抑える要因となりました。
会社計画は、モビリティソリューションの拡大とネットワークソリューションの安定成長で、その他事業の撤退による減収を吸収する前提です。営業利益は、コア事業の増益と本社移転・市場変更等の一時費用減少を見込みつつ、人材採用やIR関連費用の増加を織り込んでいます。
3.事業セグメントの自信度
現在の事業区分に合わせ、旧区分のコメントも事業内容を対応付けて整理。原文コメントは各年度の自信度カード内だけに掲載しています。
モビリティソリューション事業
「TRYESレポート」の販売が拡大しました。
主力クラウドサービスの拡販が明確で、物流分野の需要拡大を前提とする表現が多い。
「TRYESサポート」が順調に推移
主力サービスの継続的な積み上がりを示し、コア事業への評価は強い。
物流アウトソーシングサービスへの需要は堅調
制度対応や物流構造改革を背景に、需要環境を前向きに評価している。
新規契約が順調に積み上がり
TRYES系サービスの契約増を前提に、売上・利益の二桁に近い伸長を計画している。
2027年6月期は売上990百万円、セグメント利益422百万円を計画し、コア成長の主役と位置付けています。
ネットワークソリューション事業
ネットワーク関連の商品が好調に推移
機器販売・工事需要を背景に、堅調な事業環境を示すコメント。
ネットワーク関連機器の販売が好調
既存顧客への機器更新・提案需要が継続し、成長への手応えが見える。
ネットワーク関連機器や複合機の販売が好調
販売面の好調を維持し、コア事業の一角として安定した収益を確保。
既存顧客の深掘りにより、安定的な増収を確保
高成長よりも、既存顧客基盤を使った安定増収を重視する計画。
2027年6月期は売上440百万円、セグメント利益85百万円の小幅増を計画しており、守備的で実現性重視の姿勢です。
その他
ノンコアビジネスからの撤退
歯科関連等を成長領域ではなく整理対象として扱う姿勢が明確になった。
事業撤退を決定したノンコアビジネス
売上拡大より撤退完了とコア事業への資源再配分が優先されている。
撤退による売上影響は当期で収束
売上45百万円まで縮小する計画で、成長事業ではなく残務・収束フェーズと判断できる。
2027年6月期も縮小を前提としており、業績寄与より撤退完了による全社効率改善が焦点です。
4.最新予想信頼度
2027年6月期は売上高の増収ハードルが約1.0%と低い一方、営業利益は約20.8%増を求める計画です。モビリティソリューションの契約積み上げとノンコア撤退後の費用正常化が計画どおり進むかが達成の中心条件です。2027年6月期の四半期実績はまだ公表されていないため、季節性等を調整していない単純進捗率は表示していません。
達成できると判断する理由
- 全社売上高は前期比約1.0%増でよく、モビリティの+68百万円、ネットワークの+12百万円で、その他の撤退による約△66百万円を吸収する設計です。
- 主力のモビリティはTRYESサポート・TRYESレポートの新規契約積み上げを見込み、2027年6月期のセグメント売上990百万円、利益422百万円を計画しています。
- ノンコア撤退の売上影響は2027年6月期で収束する方針で、本社移転・市場変更等の一時費用減少も営業利益回復を支える前提です。
達成できないと判断する理由
- 営業利益は売上高の伸びを大きく上回る+20.8%が必要で、利益率改善が計画達成の難所です。
- 成長投資として人材採用やIR関連費用の増加を見込んでおり、採用ペースや販管費が想定を上回ると利益が下振れします。
- モビリティの新規契約獲得とアップセルが計画どおり進まない場合、その他事業の縮小分を埋めきれないリスクがあります。
収益計上時期を見る際の注意点
会社は通期で管理しており、第2四半期累計の業績予想を開示していません。現時点で2027年6月期の四半期実績も未公表で、明確な「下期偏重」「4Q偏重」の会社説明は確認できないため、進捗率だけで達成可否を判定する段階ではありません。ストック型サービスの契約積み上げと機器販売・工事の案件計上時期を四半期ごとに確認する必要があります。
最終判断
中程度。 売上計画は保守的で達成余地がある一方、営業利益率の回復が不可欠です。モビリティの契約成長、ネットワークの安定増収、ノンコア撤退後の一時費用減少が揃えば達成可能性は高まりますが、2027年6月期の初回四半期実績で利益率の改善を確認するまでは、強い確信までは置きにくいと判断します。
株式会社アスア
最新・中期成長戦略分析
基準日:2026年9月15日 / 最新戦略資料:2026年8月10日「2026年6月期 決算説明資料」
01 会社が掲げる目標業績数字
| 指標 | 2026年6月期 実績 | 2027年6月期 計画 | 前年比 |
|---|---|---|---|
| 売上高 | 1,461百万円 | 1,475百万円 | +1.0% |
| 営業利益 | 135百万円 | 163百万円 | +20.8% |
| 営業利益率 | 9.3% | 11.1% | +1.8pt |
| 経常利益 | 136百万円 | 164百万円 | +20.3% |
| 当期純利益 | 86百万円 | 101百万円 | +18.4% |
| EPS | 33.30円 | 39.69円 | +19.2% |
最大の特徴は、売上高の計画成長率が+1.0%にとどまる一方、 営業利益は+20.8%を目指している点。 ノンコア事業の整理と主力事業の成長によって、「売上拡大」以上に「収益性改善」を重視する年度となる。
02 2027年6月期の主要KPI
年間実施件数
期末契約件数
期末登録人数
03 目標達成へのロードマップ
既存事業の高収益化
- AI活用による分析・評価業務の自動化、標準化
- 累計4,000万件超の現場データを継続蓄積
- AIによるデータ活用高度化でサービス価値を向上
- 新拠点開設と外部パートナー連携による全国展開
- 既存顧客基盤・データを利用した新サービス創出
M&A・新規領域への展開
- 物流業界に特化したM&Aを推進
- 業務提携を通じて事業領域を拡大
- ドライバー安全活動から積載効率・倉庫改善へ拡張
- 物流DXソリューション「SusLogi」の社会実装を加速
- データ価値をICTで最大化し新たな成長機会を創出
経営・財務基盤の強化
- 持続的成長に向けた財務体質の強化
- 人材育成と従業員エンゲージメント向上
- 営業CFに加え外部資金も活用
- M&A、人材、システムへ成長投資
- 配当+株主優待による総合的な株主還元
04 2030年までの中期ロードマップ
第2創業期
上場によって社会的信用を高め、AI等を既存サービスへ実装。 物流アウトソーシング・物流クラウドというコアビジネスの収益性向上を進める。
モビリティ領域全般へ
既存ソリューションの成長に加え、M&Aを主軸としたインオーガニック戦略で モビリティ業界全体へ事業領域を拡大する。
05 達成計画をどう見るか
2027年6月期は売上+1.0%に対し営業利益+20.8%。 ノンコア事業撤退後のコスト正常化と高収益な主力事業の伸長が計画の中心となっている。
モビリティソリューション事業は売上990百万円(+7.4%)、 営業利益422百万円(+13.1%)を計画。全社利益計画の中核を担う。
契約件数900件から1,130件、登録人数34,475人から48,000人への拡大を計画。 ストック型クラウドサービスの成長速度が重要な先行指標になる。
既存事業だけでなく、M&Aや業務提携によるインオーガニック成長を明確に戦略化。 今後の案件規模・投資額・収益貢献の開示が中期評価の焦点となる。
コメント